Disclaimer :
Ce guide est un document d’information et de méthode. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation d’investissement. Les montants et taux cités sont datés et doivent être réactualisés avant toute décision ; les règles fiscales évoluent et doivent être vérifiées auprès des autorités compétentes et d’un professionnel qualifié.
Beaucoup de propriétaires établis en Suisse pensent qu’un certificat de résidence suffit à faire tomber les prélèvements sociaux sur leurs loyers français. C’est faux, et la nuance est coûteuse : la qualité de « résident suisse » au sens de la convention franco-suisse n’a pas d’incidence sur les contributions sociales dues sur des revenus fonciers d’immeubles situés en France dès lors que le domicile fiscal demeure français au sens de l’article 4 B du CGI. Deux qualifications, deux logiques, et un seul critère qui décide réellement.
Deux qualifications, deux conséquences
La confusion vient de deux notions qui portent le même mot sans désigner la même chose.
La résidence au sens de la convention fiscale sert à répartir le droit d’imposer entre la France et la Suisse. Elle répond à une question binaire : dans quel État un revenu doit-il être imposé, et à quel taux. Elle est établie par un certificat, appréciée selon les critères conventionnels, et opposable aux deux administrations dans le cadre du traité.
Le domicile fiscal au sens de l’article 4 B du CGI sert à déterminer si une personne est imposable en France sur l’ensemble de ses revenus. Il ne se confond pas avec la résidence conventionnelle, ne s’apprécie pas de la même façon, et surtout : il commande l’assiette des prélèvements sociaux, qui sont des contributions de droit interne et non un impôt couvert par la convention.
La conséquence pratique est directe. Un contribuable peut être parfaitement « résident suisse » au sens conventionnel et demeurer domicilié en France au sens de l’article 4 B. Dans ce cas, la convention fait son travail : elle évite la double imposition de l’impôt sur le revenu, répartit les compétences : mais elle ne neutralise pas les contributions sociales assises sur les revenus du patrimoine. Le certificat de résidence, brandi comme un bouclier global, ne protège que ce qu’il couvre : l’impôt sur le revenu.
Le critère de droit interne : l’article 4 B
L’article 4 B pose quatre critères alternatifs, et un seul suffit à établir le domicile fiscal en France :
1. le foyer : la résidence habituelle du contribuable et de sa famille ;
2. le séjour principal : plus de 183 jours en France sur l’année ;
3. l’activité professionnelle : exercée en France, sauf activité accessoire ;
4. le centre des intérêts économiques : le lieu des principaux investissements, des biens, des revenus.
Le quatrième critère est le plus souvent décisif dans les dossiers de propriétaires frontaliers, et c’est aussi le plus mal anticipé. Un contribuable dont le patrimoine est fait pour l’essentiel d’immeubles situés en France, générant des loyers français, peut être regardé comme ayant en France le centre de ses intérêts économiques : quand bien même il dort en Suisse, y travaille et y possède sa résidence principale.
C’est la raison pour laquelle la question ne se pose pas en termes de « où est-ce que je vis ? » mais en termes de « où sont mes intérêts, et comment est-ce démontrable ? ». Le critère est factuel : il s’apprécie année par année, sur des éléments opposables : actes de propriété, baux, relevés de loyers, comptes, contrats.
La convention ne neutralise pas le domicile français
L’argument classique du contribuable consiste à dire : « je suis résident suisse au sens de la convention, donc la France ne peut pas me soumettre aux prélèvements sociaux ». L’argument ne tient pas, et la décision de référence le dit clairement : la notion conventionnelle de résident n’a pas d’incidence sur les contributions sociales.
La raison est structurelle, pas technique. Les prélèvements sociaux ne sont pas un impôt sur le revenu au sens de la convention : ce sont des contributions affectées à des organismes de sécurité sociale, assises sur les revenus du patrimoine, et régies par le droit interne. La convention franco-suisse ne les couvre pas, ne les répartit pas, et ne les interdit pas.
Il faut donc cesser de raisonner « convention d’abord ». Dans ce type de dossier, l’ordre est inversé : le droit interne décide, et la convention intervient ensuite, sur le seul terrain qu’elle couvre. Un contribuable qui organise son départ en pensant d’abord au certificat de résidence se trompe de priorité ; celui qui commence par tester l’article 4 B sur ses faits propres évite le gros du risque.
Les revenus fonciers d’immeubles situés en France
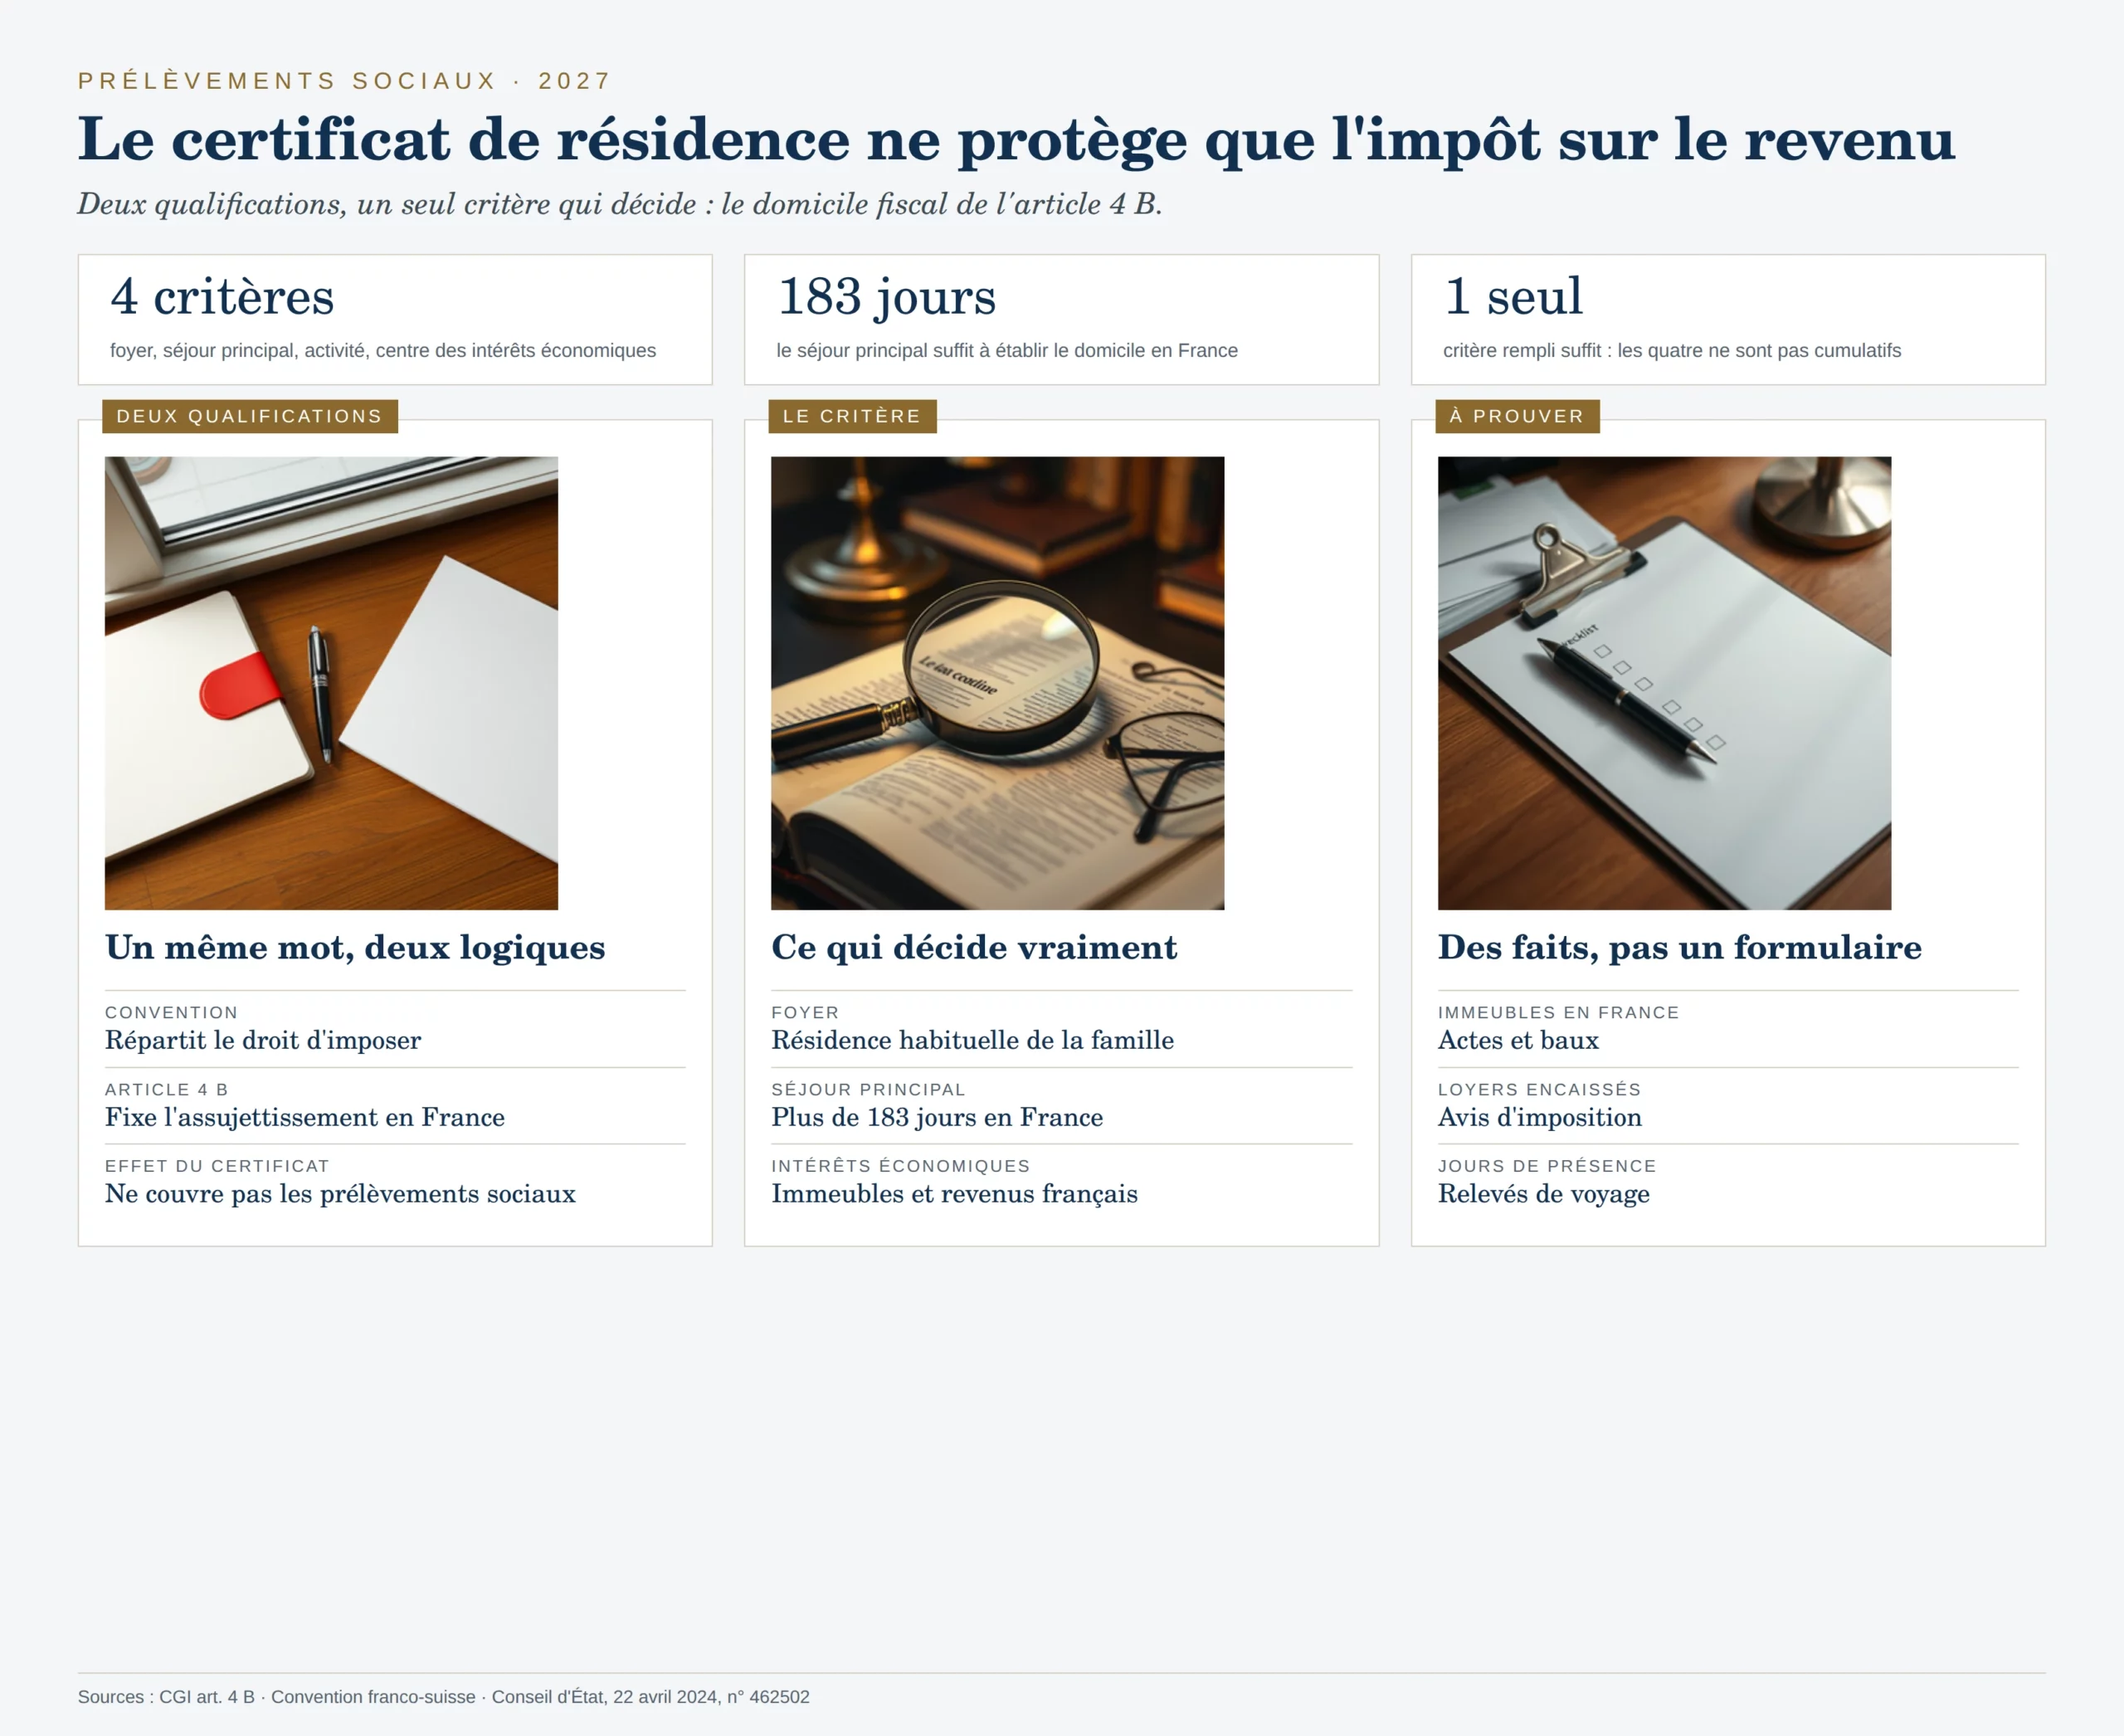
Le point d’application est précis : des immeubles situés en France, générant des revenus fonciers. C’est le terrain naturel des prélèvements sociaux dus par les personnes physiques domiciliées fiscalement en France sur leurs revenus du patrimoine.
Trois configurations fréquentes méritent d’être distinguées.
La détention directe. Les loyers sont des revenus fonciers, imposables à l’impôt sur le revenu et soumis aux prélèvements sociaux dès lors que le domicile fiscal est en France. Le certificat de résidence suisse ne change rien à cette assiette.
La détention via une société. La qualification ne se transpose pas automatiquement : selon la structure : société à prépondérance immobilière, société transparente, société soumise à l’IS : les revenus peuvent ressortir d’une autre catégorie, et l’exposition sociale se calcule différemment. C’est un point de structuration, pas un point de résidence.
Le bien détenu en Suisse ou dans un pays tiers. Le raisonnement conventionnel reprend ses droits, avec d’autres textes applicables. La décision dont il est question ici ne dit rien de ces situations, et il serait imprudent de l’étendre.
Le critère déterminant reste unique dans les trois cas : le domicile fiscal au sens de l’article 4 B. La localisation des immeubles fixe l’assiette ; elle ne fixe pas la compétence.
Le cas du frontalier et du contribuable à double résidence
Un certificat de résidence ne protège pas les loyers français.
Tant que le domicile fiscal reste en France au sens de l’article 4 B, les prélèvements sociaux sur vos revenus fonciers restent dus.
Deux profils concentrent le risque, et pour des raisons opposées.
Le frontalier travaille en Suisse, réside en France, et se voit souvent traité, dans son esprit, comme « fiscalement suisse parce que je travaille là-bas ». Or l’activité professionnelle exercée hors de France ne fait pas obstacle au domicile français : le foyer et le séjour principal suffisent. Les revenus fonciers français de ce contribuable restent pleinement dans l’assiette des prélèvements sociaux.
Le contribuable à double résidence cumule une résidence en Suisse et des attaches françaises substantielles, famille, immeubles, comptes, parfois une activité de gestion. C’est le profil où le centre des intérêts économiques devient l’argument central, dans un sens comme dans l’autre. La documentation fait ici toute la différence : un contribuable qui ne peut pas établir où sont ses intérêts ne peut pas revendiquer un domicile.
Dans les deux cas, la question n’est pas de savoir si la personne « se sent » résidente d’un pays, mais quels critères de l’article 4 B sont remplis, et avec quelles pièces. Un dossier solide sur ce terrain se prépare avec des baux, des relevés, des justificatifs de séjour et une chronologie : pas avec un certificat.
La checklist avant le transfert de résidence
| Point | Question à trancher | Pièce |
|---|---|---|
| Foyer | Où résident habituellement le contribuable et sa famille ? | Justificatifs de domicile, scolarité, charges |
| Séjour | Combien de jours en France sur l’année ? | Relevés de voyage, billets, données de présence |
| Activité | Une activité professionnelle est-elle exercée en France ? | Contrats, bulletins, statuts |
| Intérêts économiques | Où sont les principaux investissements et revenus ? | Actes de propriété, baux, relevés de loyers, comptes |
| Immeubles français | Y a-t-il des immeubles situés en France générant des loyers ? | Titres de propriété, baux, avis d’imposition |
| Résidence conventionnelle | Un certificat de résidence suisse a-t-il été obtenu, et sur quels critères ? | Certificat, formulaire de demande |
| Effet du certificat | Que couvre-t-il réellement ? (impôt sur le revenu, pas les contributions sociales) | Analyse du texte conventionnel |
| Structuration | La détention est-elle directe ou via une société ? | Statuts, régime fiscal de la société |
Ce que cette lecture ne règle pas
Elle ne dit rien de l’impôt sur le revenu de fond. Le litige portait sur les contributions sociales, pas sur l’imposition du revenu foncier lui-même : sur ce terrain, la convention et les règles d’imputation continuent de s’appliquer selon leurs propres logiques.
Elle repose sur une décision qui n’est pas un arrêt de principe stabilisé. La solution est celle d’une espèce, et le domicile fiscal n’y était pas discuté au fond. Transposer la formule « le certificat ne protège pas » à toutes les situations sans examiner les faits serait une erreur symétrique de celle commise par le contribuable qui brandit son certificat.
Elle ne vaut que pour l’année et la rédaction applicables. Les régimes de prélèvements sociaux sur les revenus du patrimoine ont évolué ; un dossier ancien se lit avec la rédaction de son époque.
Mon avis
Dans ce type de dossier, je demande systématiquement deux documents avant de discuter de quoi que ce soit : la liste des immeubles situés en France avec leurs loyers, et le décompte des jours de présence. Ce sont les deux pièces qui décident, et elles tiennent en deux pages.
Le certificat de résidence suisse n’est pas inutile : il est simplement arrivé trop tôt dans la conversation. La question qui compte se pose avant lui : où est le domicile au sens de l’article 4 B : et elle se tranche sur des faits, pas sur un formulaire.
### Ce qui reste à vérifier avant de partir
Trois points ne se tranchent pas à la lecture : votre position exacte au regard des quatre critères de l’article 4 B, la structure de détention de vos immeubles français et son effet sur la qualification des revenus, et l’articulation entre votre certificat de résidence et les prélèvements déjà acquittés. Ces trois points se vérifient sur pièces, avant le transfert de résidence : pas après le premier avis.
### Sources
- Impots.gouv.fr : comment est déterminé le domicile fiscal, les quatre critères de l’article 4 B du CGI.
- Conseil d’État, 22 avril 2024, n° 462502, décision relative à l’incidence de la qualité de résident conventionnel sur les contributions sociales dues sur des revenus fonciers.
- Impots.gouv.fr : propriétaire d’un bien en France et résidence à l’étranger, cadre déclaratif des revenus fonciers.
### Autres guides du même silo
Ce que l’administration regardera d’abord.
Le foyer, le séjour, l’activité et le centre des intérêts économiques s’apprécient sur des pièces, année par année.