Disclaimer :
Ce guide est un document d’information et de méthode. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation d’investissement. Les montants et taux cités sont datés et doivent être réactualisés avant toute décision ; les règles fiscales évoluent et doivent être vérifiées auprès des autorités compétentes et d’un professionnel qualifié.
Vous cherchez un pied-à-terre au ski sans payer les prix des Alpes. Bansko, en Bulgarie, affiche encore des prix au mètre carré de dix à trente fois inférieurs à ceux de Chamonix ou de Courchevel, avec un domaine skiable de 75 kilomètres à deux heures de Sofia. Mais un prix bas n’est pas un rendement, et le marché de Bansko garde les stigmates de la bulle immobilière des années 2000. Cet article chiffre ce que coûte réellement un appartement à Bansko en 2027, ce qu’il peut rapporter, et les cinq vérifications qui séparent une opportunité d’un piège à liquidité.
Écoutez ce guide en version audio. L’essentiel du dossier Bansko 2027 en quelques minutes : les prix réels au mètre carré, l’écart avec les Alpes, ce que change l’euro, le rendement locatif qu’on peut honnêtement espérer, et les pièges de la revente. Par Cyril Jarnias.
Bansko en 2027 : les prix du marché en chiffres
Le premier chiffre à retenir est une fourchette, pas un prix unique. Selon l’emplacement, un appartement à Bansko se négocie entre 400 €/m² (loin des pistes) et 2 000 €/m² et plus (neuf, à proximité immédiate de la télécabine). La moyenne affichée par les agrégateurs de prix se situe autour de 1 000 à 1 250 €/m² : le comparateur de prix locaux donne 1 057 €/m² en centre-ville, et les annonces agrégées par Properstar, reprises par Le Figaro Immobilier en février 2026, indiquent 1 250 €/m² en moyenne pour un appartement.
Chiffre clé
1 000 à 1 250 €/m² : le prix affiché d’un appartement à Bansko en 2026, contre 700 à 800 €/m² de moyenne de marché observée en 2023. L’écart tient à l’emplacement, pas à une hausse générale des prix.
Cette fourchette cache une réalité que ne voit pas celui qui compare deux annonces : à Bansko, le prix se lit d’abord à la distance de la télécabine. Un studio en revente près du départ des pistes se vend entre 800 et 1 400 €/m² ; le même type de bien loin des pistes tombe à 400 à 800 €/m². Le neuf, lui, se paie 1 200 à 2 000 €/m² et plus près de la télécabine. La différence de prix entre deux appartements identiques peut donc aller du simple au triple selon qu’ils sont à cinq minutes ou à vingt minutes à pied des remontées.
| Emplacement | Prix au m² (2026) | Profil d’acheteur |
|---|---|---|
| Neuf, près de la télécabine | 1 200 à 2 000 € et plus | Investisseur locatif saisonnier |
| Revente, près de la télécabine | 800 à 1 400 € | Acheteur recherchant la liquidité |
| Centre-ville | 600 à 1 000 € | Résidence secondaire, usage mixte |
| Loin des pistes | 400 à 800 € | Budget serré, revente incertaine |
L’écart de prix avec les Alpes : un rapport de 1 à 10, au moins
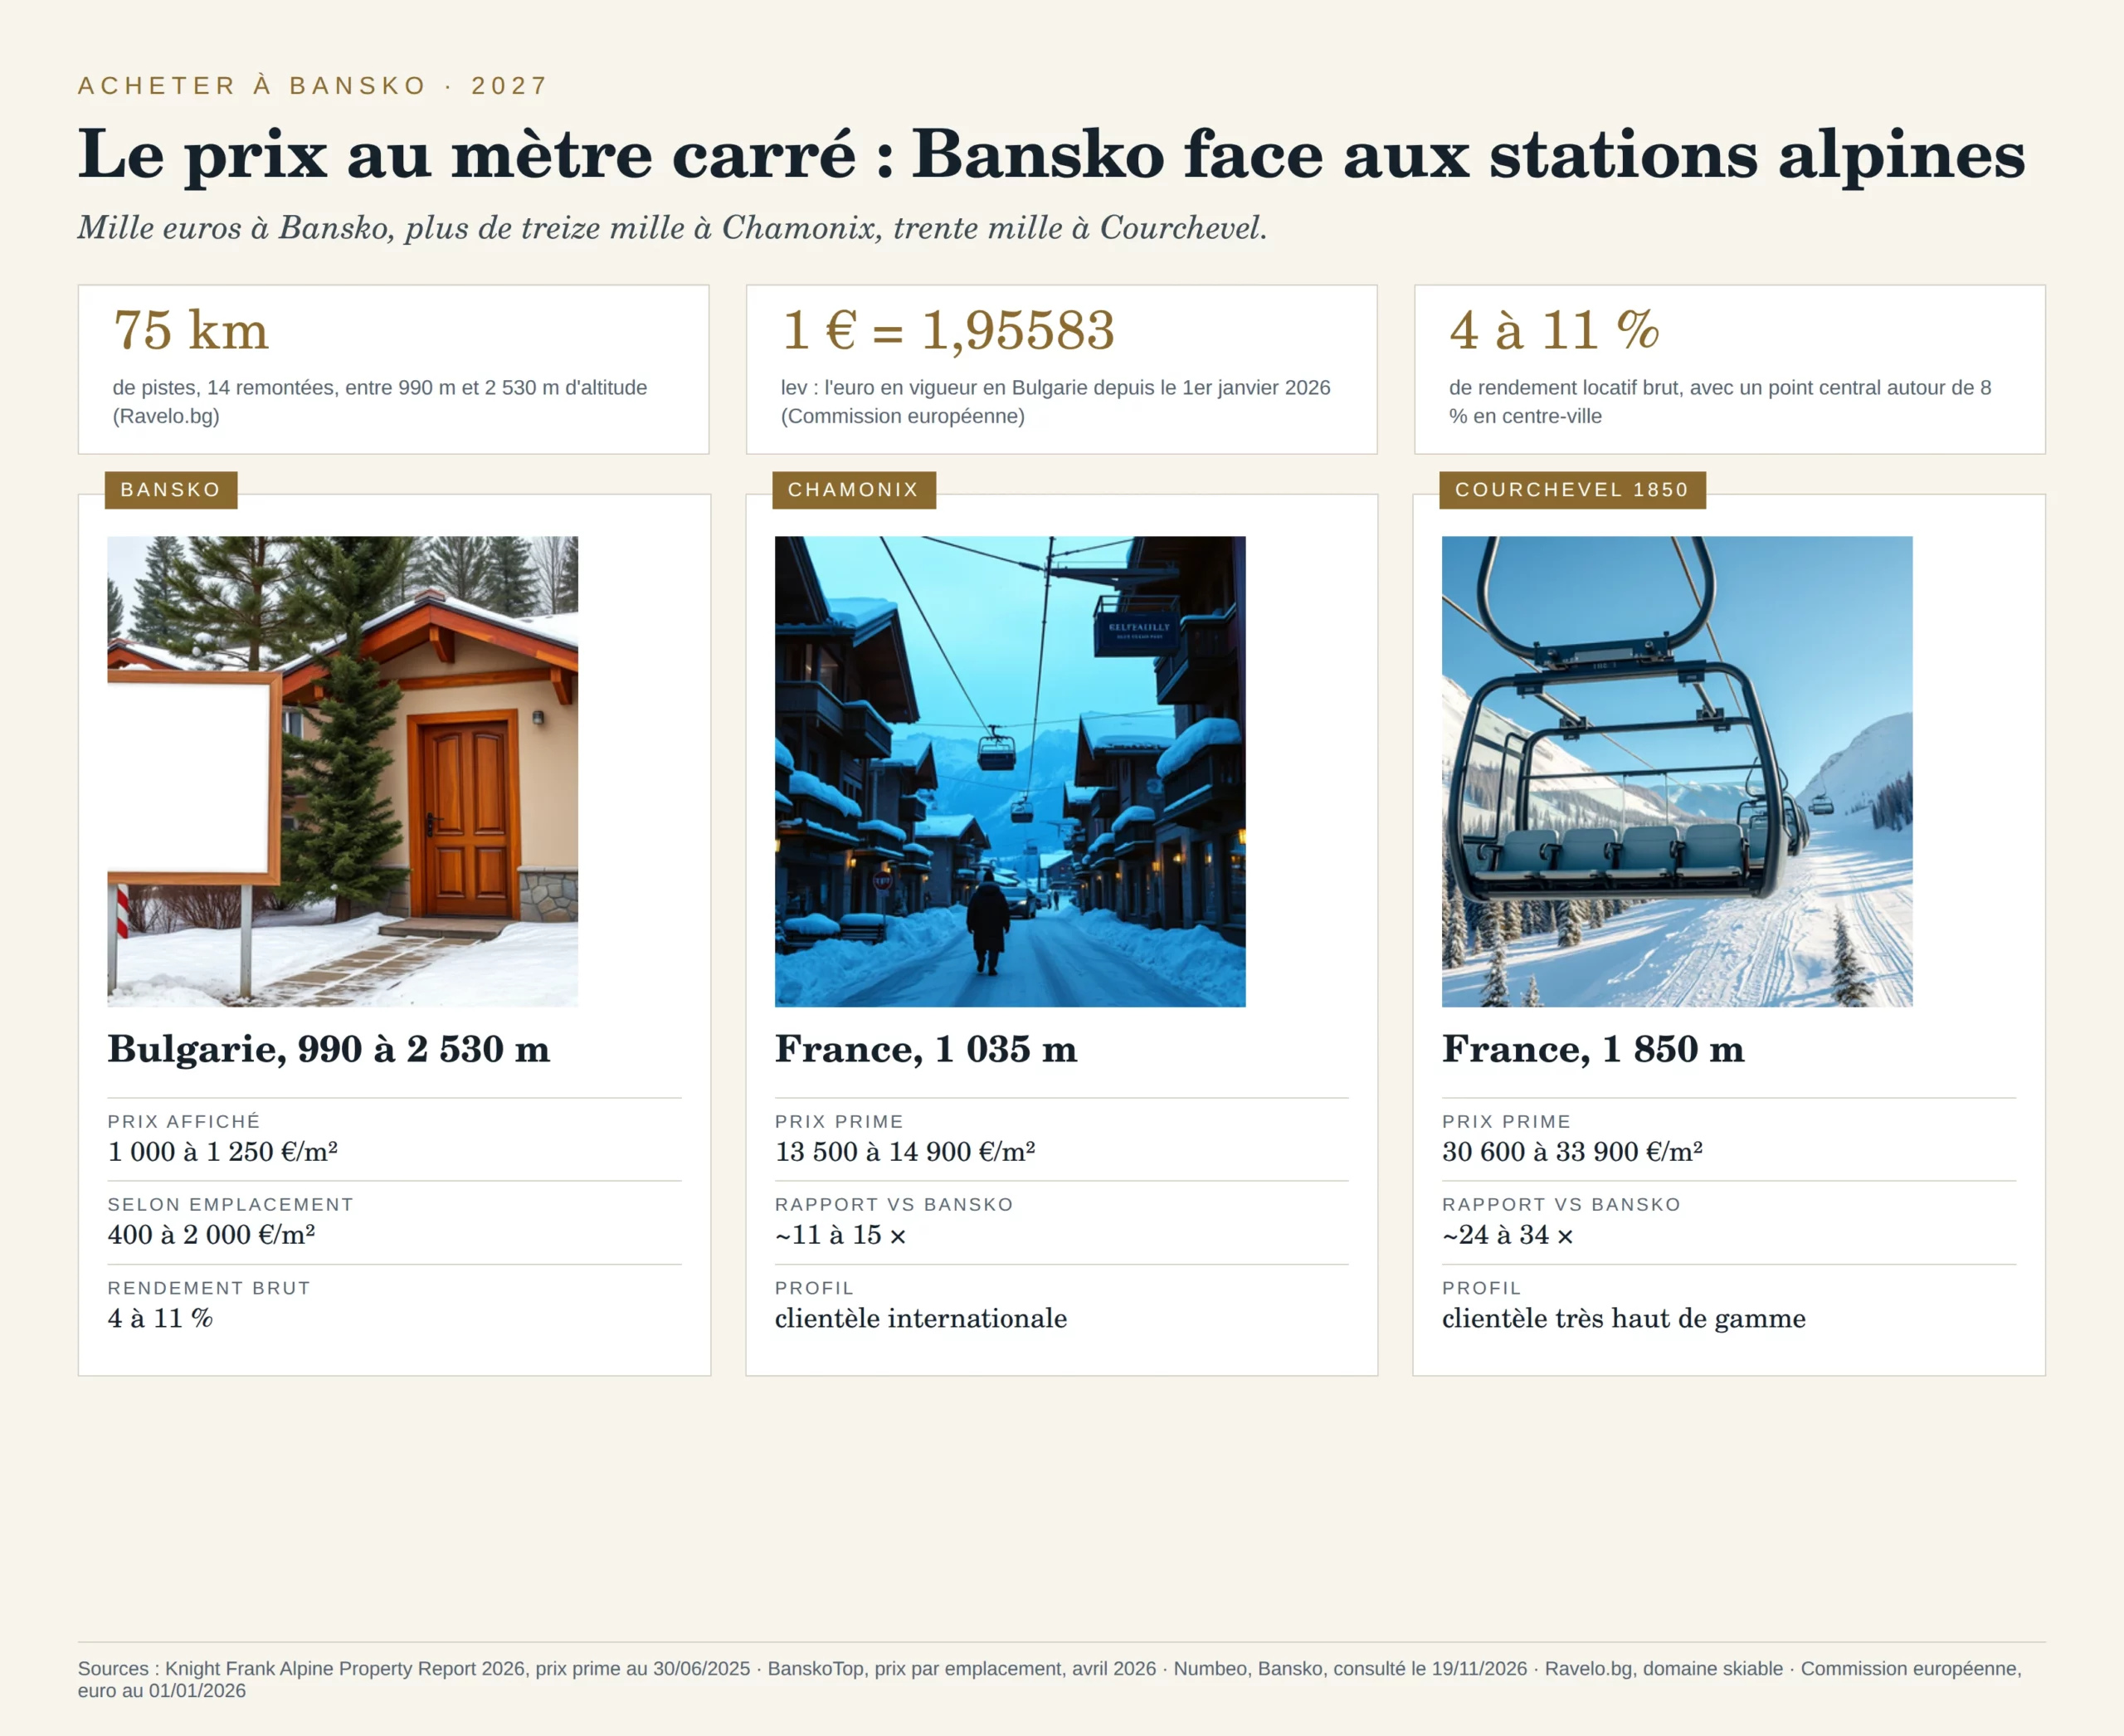
C’est ici que le raisonnement « ski pas cher » prend tout son sens, et aussi ses limites. Le cabinet Knight Frank, dans son Alpine Property Report 2026, publie les prix prime au mètre carré des grandes stations européennes, arrêtés au 30 juin 2025. Chamonix se négocie entre 13 500 et 14 900 €/m², Méribel entre 17 400 et 19 200 €/m², Val d’Isère entre 22 500 et 24 900 €/m², et Courchevel 1850 entre 30 600 et 33 900 €/m². La moyenne des 26 stations suivies ressort à 19 675 €/m².

*Lecture : à 1 000 à 1 250 €/m², Bansko se situe environ dix fois sous Chamonix et plus de vingt fois sous Courchevel. Mais le prix d’achat n’est qu’une des trois variables du résultat final.*
| Station | Prix prime €/m² (30/06/2025) | Rapport vs Bansko |
|---|---|---|
| Bansko (affiché, 2026) | ~1 000 à 1 250 € | 1 |
| Morzine | 9 300 à 10 300 € | ~8 à 10 |
| Chamonix | 13 500 à 14 900 € | ~11 à 15 |
| Méribel | 17 400 à 19 200 € | ~14 à 19 |
| Courchevel 1850 | 30 600 à 33 900 € | ~24 à 34 |
| Gstaad | 42 800 à 47 300 € | ~34 à 47 |
Ce qui change en 2027 : l’euro et une station modernisée
Deux changements structurels modifient l’équation pour un acheteur de la zone euro. Le premier est monétaire. La Bulgarie a adopté l’euro le 1er janvier 2026, avec un taux de conversion fixé à 1 € = 1,95583 lev (source : Commission européenne). Concrètement, un acquéreur français n’a plus de risque de change sur son achat ni sur ses loyers : il raisonne en euros de bout en bout, ce qui n’était pas le cas avant 2026.
Bon à savoir
Le passage à l’euro au 1er janvier 2026 supprime le risque de change pour un acheteur de la zone euro, mais pas le risque de prix. Les prix affichés en euros pendant la transition ont pu intégrer des arrondis. La vigilance porte désormais sur le prix au mètre carré réel, plus sur la parité.
Le second changement est l’offre ski elle-même. Le domaine de Bansko totalise 75 km de pistes (44 km faciles, 25 km intermédiaires, 6 km difficiles), desservies par 14 remontées, dont une télécabine huit places de 6 km. Le domaine s’étage de 990 m en base à 2 530 m au sommet, avec une saison qui court de décembre à mi-avril, appuyée sur de la neige de culture en appoint. La station revendique plus de 360 000 visiteurs par an et le titre de meilleure station de Bulgarie depuis treize ans. Sofia est à environ 150 km, soit deux heures à deux heures vingt de route.
| Paramètre | Valeur | Source |
|---|---|---|
| Pistes | 75 km (44 faciles, 25 intermédiaires, 6 difficiles) | Ravelo.bg, Wikipedia |
| Remontées | 14, dont télécabine 8 places de 6 km | Ravelo.bg |
| Altitude | 990 m en base, 2 530 m au sommet | Ravelo.bg |
| Saison | décembre à mi-avril | Ravelo.bg |
| Accès depuis Sofia | ~150 km, 2 h à 2 h 20 de route | DistanceFromTo, Flagma |
Le rendement locatif : ce qu’on peut honnêtement espérer
Un rendement brut affiché ne dit rien du résultat net.
Les charges de copropriété, les frais d’agence et la vacance hors saison font retomber le rendement affiché bien en dessous du résultat réel.
Les rendements affichés pour Bansko sont bruts, et ils le sont pour une raison : aucune source officielle ne publie de rendement net, après charges de copropriété, frais d’agence de location et vacance. Les données disponibles donnent une fourchette brute de 4 à 11 %, avec un point central autour de 8 % en centre-ville (Numbeo annonce 8,10 % en centre et 7,62 % hors centre). Ce sont des rendements de saison : l’été loue moins cher que l’hiver, et la performance d’un bien se joue sur les quatre mois d’hiver.
Prenons un cas type explicite, avec ses hypothèses. Un appartement d’une chambre de 45 m², acheté 1 050 €/m² en revente près de la télécabine, soit 47 250 €. Les frais d’acquisition en Bulgarie (taxe de mutation, notaire, enregistrement) sont couramment annoncés entre 5 et 10 % du prix, soit de l’ordre de 2 400 à 4 700 € ; ce chiffre se vérifie sur la source fiscale bulgare au moment de l’offre, il n’est pas repris ici comme un fait établi. Supposons un loyer saisonnier qui rapporte 3 800 € sur l’année (haute saison d’hiver pleine, été plus faible). Le rendement brut sur prix d’achat ressort à 8 %. Retirez ensuite les charges de copropriété, la frais de l’agence de location, l’entretien et un ou deux mois de vacance réelle : le rendement net retombe mécaniquement, souvent sous la barre des 5 %.
| Étape du calcul | Montant annuel | Commentaire |
|---|---|---|
| Loyer saisonnier brut | ~3 800 € | Hiver fort, été faible |
| Frais d’agence de location (15 à 25 %) | ~570 à 950 € | À négocier avec l’agence locale |
| Charges de copropriété + entretien | ~400 à 1 000 € | Varie fortement selon le complexe |
| Vacance réelle | ~300 à 800 € | Un à deux mois creux |
| Résultat net approché | 1 000 à 2 500 € | Sur un achat de ~47 250 € |
Les cinq points de vigilance avant d’acheter
Cinq pièges reviennent dans les dossiers Bansko, et ils expliquent pourquoi un marché à 1 000 €/m² n’est pas une aubaine automatique.
Le premier est la sur-offre héritée. Bansko a connu un boom de construction dans les années 2000, suivi d’une correction après 2008. Les sources locales décrivent toujours, en 2026, une offre excédentaire dans les complexes anciens et de moindre qualité. Un bien dans un complexe vieillissant, sans réserves de copropriété, se loue mal et se revend encore plus mal.
Le deuxième est la liquidité de revente, et c’est le plus coûteux. Le marché de la revente à Bansko est plus lent qu’en Europe de l’Ouest : des acheteurs cherchent à payer 650 à 800 €/m² alors que beaucoup d’unités sont annoncées autour de 1 000 €/m², et certains biens ne reçoivent aucune demande pendant des mois. Un achat réussi se juge à la sortie, pas à l’entrée.
Attention
Le piège n’est pas le prix d’achat, c’est la revente. Un appartement acheté 1 000 €/m² dans un complexe sans demande peut ne trouver preneur qu’à 700 €/m², voire pas du tout pendant plusieurs mois. La liquidité se vérifie avant l’achat, sur l’historique de revente du complexe, pas sur la promesse du vendeur.
Le troisième est la gestion de copropriété. La qualité de gestion varie fortement d’un complexe à l’autre, et les frais d’entretien de certains complexes sont élevés. Un immeuble mal géré se traduit par des charges qui grèvent le rendement et par un état général qui déprécie le bien.
Le quatrième est la saisonnalité. Le revenu de Bansko est un revenu d’hiver : l’été loue moins cher, et la rentabilité annuelle dépend de quatre mois. Un bien qui ne se loue pas bien l’hiver ne se rattrape pas l’été.
Le cinquième est la fiscalité et les coûts d’acquisition, à verrouiller sur source primaire avant de signer. La Bulgarie applique un impôt sur le revenu flat de 10 %, et les frais d’acquisition sont couramment annoncés entre 5 et 10 %. Ces chiffres se re-vérifient sur la source fiscale bulgare au moment de l’offre, jamais sur la seule parole d’une agence.
Acheter quoi, à quel prix : le tableau de décision
Le bon achat à Bansko dépend de ce que vous voulez en faire, et ce tableau résume les trois arbitrages qui en découlent.
| Objectif | Type de bien | Fourchette de prix | Ce qui décide |
|---|---|---|---|
| Revenu locatif saisonnier | Studio ou 1 chambre près télécabine, revente | 800 à 1 400 €/m² | Rendement net réel + gestion de copropriété |
| Résidence secondaire mixte | 1 à 2 chambres centre-ville | 600 à 1 000 €/m² | Usage personnel assumé, pas de rendement exigé |
| Plus-value de revente | Neuf premium près télécabine | 1 200 à 2 000 €/m² et plus | Clientèle de sortie et liquidité, risque le plus élevé |
La séquence de décision et la conclusion
Si vous ne retenez qu’une chose de cet article, retenez l’ordre des vérifications. Sept étapes, dans cet ordre, et chacune peut arrêter le projet.
| Étape | Ce qu’on vérifie | Ce qui arrête le projet |
|---|---|---|
| 1. Prix au m² réel | Emplacement, étage, exposition, copropriété | Un prix affiché sans emplacement comparable |
| 2. Charges de copropriété | Deux ans de relevés, réserves, travaux votés | Un complexe sans réserves ou mal géré |
| 3. Rendement net | Loyer saisonnier réel, frais d’agence, vacance | Un rendement brut affiché sans charges |
| 4. Liquidité de revente | Historique de revente du complexe, délais | Aucun acheteur identifié pour le bien |
| 5. Fiscalité et coûts | Taxe de mutation, impôt 10 % flat, source primaire | Un chiffre non vérifié sur la source fiscale |
| 6. Financement | Comptant ou crédit, coût réel | Un financement non bouclé avant l’offre |
| 7. Prix maximum | Montant fixé avant la visite | Un dépassement décidé sur place |
Ce que le prix bas ne dit pas restera à votre charge.
La liquidité de revente et les charges de copropriété décident du résultat, pas le prix d’achat affiché.