Pendant des années, la promesse était séduisante pour les présidents de SASU : pas de cotisations sociales sur les dividendes, un PFU unique relativement doux, et la possibilité d’optimiser à l’euro près la répartition salaire / distribution. Puis est arrivé un nouvel invité dans le jeu fiscal des hauts revenus : la CDHR, cette contribution différentielle qui garantit un taux d’imposition minimum de 20 % dès que certains seuils sont franchis.
Le dirigeant de SASU qui ne prend que des dividendes peut subir une imposition effective proche de 40 % à cause du plancher de 20 %, du PFU et de la CDHR, sans acquérir de droits à la retraite ni à la protection sociale sur ces flux, avec en plus un risque de redressement URSSAF en cas d’abus.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Ce que change la CDHR : un impôt plancher à 20 % sur les hauts revenus
La CDHR, Contribution Différentielle sur les Hauts Revenus, a été créée pour corriger une situation jugée anormale par le législateur : les ménages vivant principalement de revenus du capital (dividendes, plus-values) et taxés au PFU à 12,8 % pouvaient afficher un taux moyen d’impôt plus faible qu’un cadre gagnant 80 000 € par an. Le but affiché est clair : imposer à au moins 20 % les contribuables dont la richesse est essentiellement financière.
Un impôt additionnel, mais pas pour tout le monde
La CDHR ne concerne qu’une frange limitée de foyers fiscaux, mais elle vise précisément ceux qui, en pratique, sont le plus susceptibles de piloter leur rémunération via une SASU ou une holding.
Les principaux paramètres sont les suivants :
| Paramètre | Valeur / Règle principale |
|---|---|
| Article de loi | Article 224 du CGI |
| Nature | Contribution additionnelle à l’IR (impôt plancher) |
| Taux effectif minimum garanti | 20 % |
| Seuil célibataire | RFR > 250 000 € |
| Seuil couple (imposition commune) | RFR > 500 000 € |
| Condition de résidence | Domicile fiscal en France (art. 4 B CGI) |
| Personnes non résidentes | Exclues du dispositif |
| Durée d’application | Tant que le déficit public > 3 % du PIB |
Dès lors que le revenu fiscal de référence (RFR) retraité dépasse ces seuils et que le taux moyen d’imposition (IR + CEHR + part IR du PFU) est inférieur à 20 %, la CDHR vient combler la différence pour atteindre ce plancher.
Une mécanique de « rattrapage » : comment se calcule la CDHR
Techniquement, la CDHR est un impôt de rattrapage. On calcule d’abord ce que le contribuable devrait payer si son revenu de référence était taxé à au moins 20 %, puis on compare avec ce qu’il a effectivement versé au titre de l’IR, de la CEHR et de la part « IR » du PFU. La différence éventuelle devient la CDHR.
On peut résumer ainsi :
| Étape de calcul | Contenu |
|---|---|
| 1. Revenu de référence retraité | RFR classique + réintégrations (dividendes au PFU, plus-values, certains revenus exceptionnels) |
| 2. Impôt cible | 20 % × RFR retraité |
| 3. Impôts déjà acquittés | IR au barème + CEHR + part IR du PFU (12,8 %) + PFL sur AV (après certaines dates) |
| 4. CDHR due | CDHR = max(0 ; Impôt cible − Impôts déjà acquittés) |
Deux points sont essentiels pour les présidents de SASU qui se rémunèrent en dividendes :
Les dividendes et plus-values taxés au PFU 31,4 % sont intégralement pris en compte dans le RFR retraité. Seule la part IR de 12,8 % est considérée comme « impôt déjà payé » dans la formule CDHR. Les 18,6 % de prélèvements sociaux (CSG, CRDS, contribution de solidarité) ne jouent aucun rôle dans l’atteinte du plancher de 20 %.
Résultat : un dirigeant qui vit quasi exclusivement de dividendes à 12,8 % d’IR voit son taux moyen grimper mécaniquement vers 20 % dès lors qu’il dépasse 250 000 ou 500 000 € de RFR. La CDHR vient combler l’écart entre 12,8 % et ce plancher, par-dessus la CEHR s’il y a lieu.
Une surtaxe qui s’ajoute à la CEHR, sans double comptage
La CEHR (Contribution Exceptionnelle sur les Hauts Revenus) existe depuis 2012. La CDHR vient s’y ajouter sans la doubler : la CEHR est d’abord calculée, puis intégrée dans la colonne « impôts déjà acquittés ».
Les deux contributions se cumulent donc, mais la CEHR est bien déduite du total avant que la CDHR ne s’applique. Pour un dirigeant de SASU très bien rémunéré en dividendes, cela donne un effet « mille-feuilles » :
– IR au barème (sur salaires éventuels + autres revenus),
– + PFU 12,8 % sur les dividendes,
– + CEHR sur la tranche haute,
– + CDHR pour porter le taux moyen à 20 %.
Le cas typique : un président de SASU qui ne se paye qu’en dividendes
La tentation est connue : puisque les dividendes de SASU ne supportent pas de cotisations sociales URSSAF, misons tout sur eux. D’autant que le PFU de 31,4 % est simple, automatique, et longtemps perçu comme « pas cher » au regard du coût d’un salaire d’assimilé salarié.
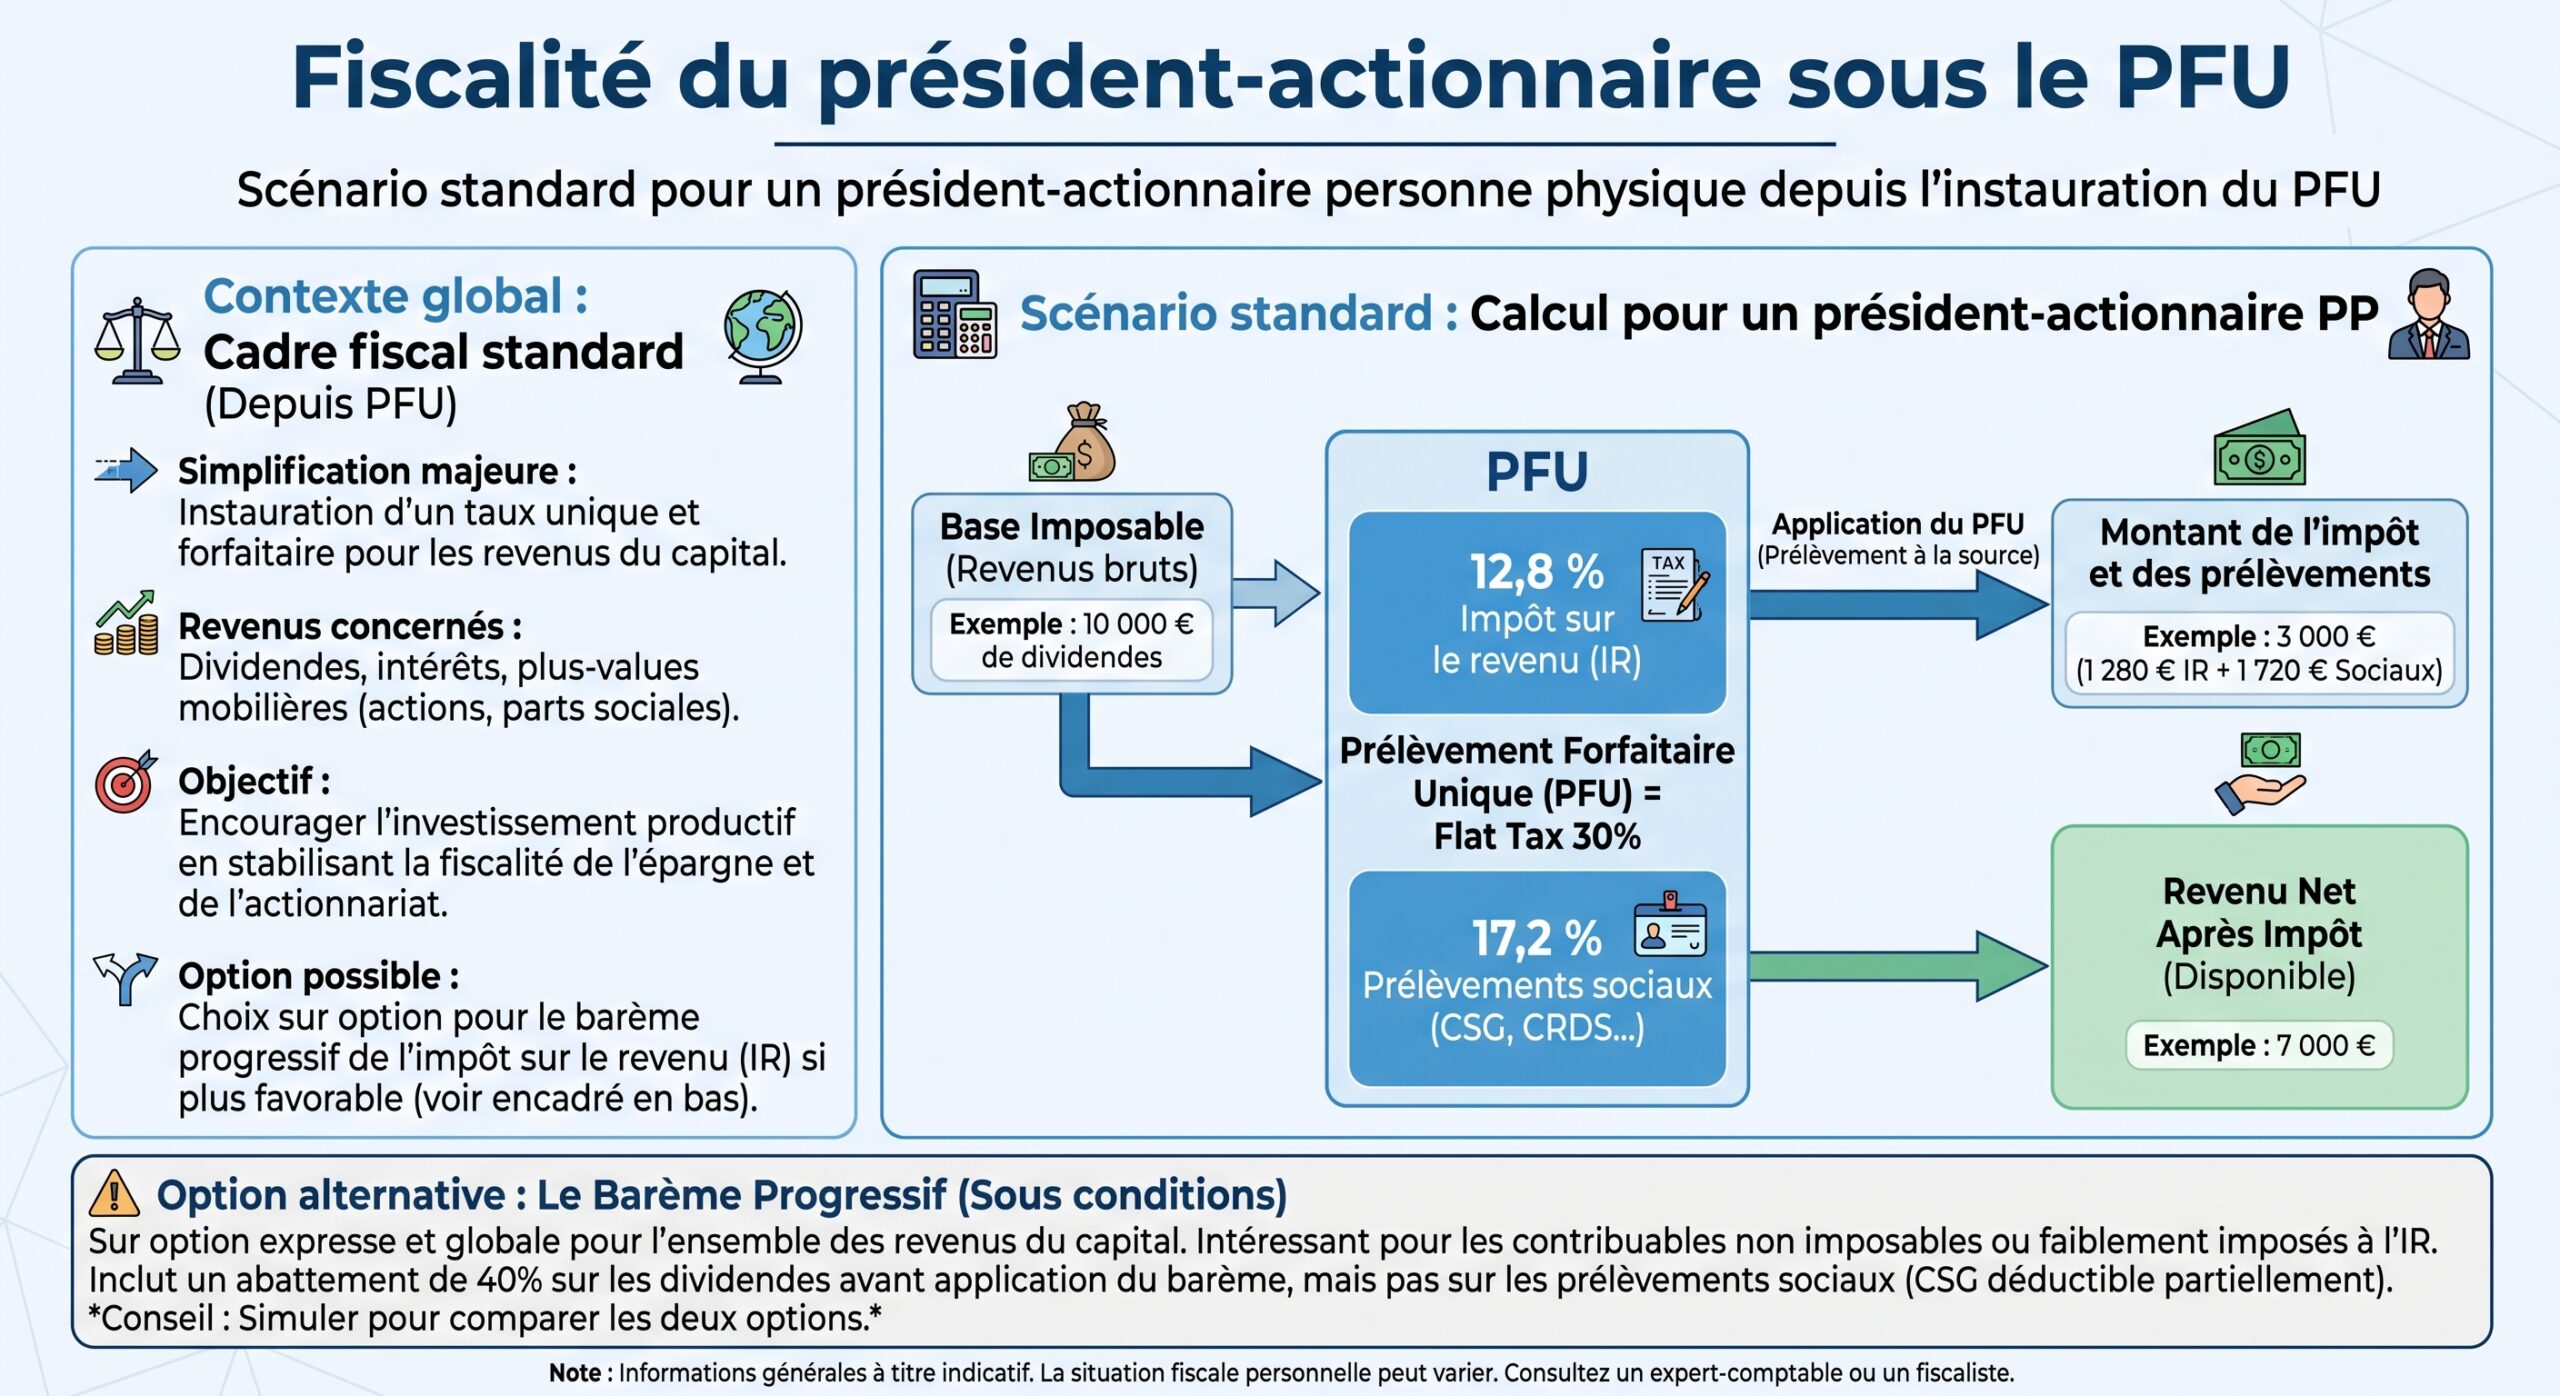
Rappel : comment sont taxés les dividendes de SASU
Sur le plan social, la règle est limpide : en SAS ou SASU, les dividendes ne supportent aucune cotisation sociale, quel que soit leur montant. Seuls s’appliquent :
– l’impôt sur les sociétés (IS) au niveau de la société,
– puis l’impôt sur le revenu (PFU ou barème) et les prélèvements sociaux chez l’associé.
| Niveau | Taux / régime en vigueur |
|---|---|
| IS sur le bénéfice | 15 % jusqu’à 42 500 €, puis 25 % au-delà (sous conditions) |
| PFU sur le dividende | 31,4 % = 12,8 % IR + 18,6 % prélèvements sociaux |
| Option barème | Possible, avec abattement de 40 % sur les dividendes |
Ainsi, un euro de bénéfice distribué subit d’abord l’IS, puis la fiscalité du PFU. Les ordres de grandeur sont bien documentés : sur 100 000 € de bénéfice avant distribution, on tombe typiquement autour de 55 000 € net en poche après IS et PFU. Rapporté au bénéfice, cela représente déjà une pression fiscale globale de l’ordre de 45 %.
Mais là où la situation se corse pour les dirigeants à très hauts revenus, c’est quand la CDHR vient s’ajouter au-dessus de ce schéma.
Quand le PFU ne suffit plus : l’exemple des gros dividendes
Le rapport de recherche fournit plusieurs illustrations. Pour un dirigeant de SASU qui tire l’essentiel de ses revenus de dividendes importants, la mécanique est implacable.
Les ordres de grandeur incluent le PFU et le CDHR.
| Scénario | Taxation sans CDHR (PFU seul) | Taux global avec CDHR |
|---|---|---|
| 600 000 € de dividendes | ≈ 31,4 % (≈ 188 400 €) | ≈ 38,6 % (≈ 231 600 €) |
| 800 000 € de dividendes | ≈ 31,4 % (≈ 251 200 €) | ≈ 37–38 % (≈ 296–309 k€) |
| 1 000 000 € de dividendes | 12,8 % d’IR + 18,6 % de PS | CEHR 4 % + CDHR pour 20 % d’IR effectif |
Dans ces configurations, le taux d’imposition effectif sur les dividendes (en incluant la CDHR et la CEHR) remonte vers 38–39 %, sans compter l’IS qui a déjà frappé le bénéfice dans la société.
Autrement dit, pour un président de SASU qui pensait optimiser en se payant « uniquement en dividendes », la combinaison PFU + CEHR + CDHR déclenche de fait un plancher d’IR à 20 % sur le revenu fiscal de référence, par-dessus une couche de prélèvements sociaux de 18,6 % qui, eux, ne créent aucun droit social.
Le plancher de 20 % : ce que la CDHR regarde vraiment
Pour comprendre pourquoi ce plancher de 20 % est si structurant, il faut bien distinguer les éléments pris en compte et ceux qui sont ignorés.
Ce qui compte comme « impôts déjà payés » pour la CDHR
Dans la formule de la CDHR, on additionne : les différentes valeurs nécessaires au calcul de l’indice.
– l’impôt sur le revenu au barème progressif,
– la CEHR,
– la part IR du PFU (12,8 %),
– le PFL sur certaines assurances vie.
Les prélèvements sociaux de 18,6 % ne sont pas considérés comme un impôt au sens de la Contribution Différentielle sur les Hauts Revenus (CDHR). Ainsi, même si un dirigeant peut avoir l’impression d’être fortement taxé à 31,4 % sur ses dividendes, seule la tranche de 12,8 % est prise en compte dans le calcul du taux moyen pour la CDHR.
Dès lors qu’un foyer dépasse les 250 000 / 500 000 € de RFR et qu’une grande partie de ce revenu est composée de dividendes au PFU, le taux moyen d’IR peut être nettement en dessous de 20 %. La CDHR est précisément conçue pour relever ce taux.
Un mécanisme assorti d’un acompte obligatoire et de pénalités
Autre particularité : la CDHR n’est pas seulement calculée a posteriori. Les foyers concernés doivent verser un acompte de 95 % de la CDHR estimée avant même la liquidation définitive de l’impôt.
Concrètement :
95 % de la CDHR attendue est à payer début décembre de l’année suivant les revenus. Déclaration via 2042-C, cases 8KD et 8KE. Si l’acompte est inférieur à 95 % de la CDHR réelle ou si le RFR est sous-estimé de plus de 20 %, une majoration de 20 % frappe l’insuffisance (article 1729 CGI). L’excédent est automatiquement remboursé au printemps suivant, lors de la liquidation.
En pratique, pour un dirigeant de SASU à très haut revenu, l’administration attend une estimation sérieuse de la CDHR due. Sous-estimer volontairement pour soulager sa trésorerie de décembre expose à ce supplément de 20 %, qui ne change rien au principe du plancher de 20 %, mais alourdit la facture.
Le statut de président de SASU : un faux ami si l’on ne voit que le PFU
On pourrait croire qu’entre l’absence de cotisations sociales sur les dividendes et le PFU à 31,4 %, le statut de président de SASU reste imbattable pour « sortir du cash » à moindre coût. La réalité, à la lumière de la CDHR et des règles sociales, est beaucoup plus nuancée.
Assimilé salarié… uniquement quand il y a un salaire
Juridiquement, le président de SASU est rattaché au régime général en tant qu’« assimilé salarié » (article L.311‑3 CSS). Concrètement :
– il cotise à l’assurance maladie, à la retraite de base (CNAV) et complémentaire (Agirc‑Arrco),
– il est couvert pour les accidents du travail,
– il ne cotise pas à l’assurance chômage et n’ouvre aucun droit à l’ARE sur son mandat,
– ce rattachement n’existe que s’il perçoit une rémunération donnant lieu à bulletin de paie.
Si aucun salaire n’est versé, aucune cotisation n’est due, mais aucune protection ne se constitue : pas de droits retraite, pas de couverture supérieure au minimum pour la santé, pas de base salariale pour un prêt immobilier, rien.
Dividendes : zéro cotisation, zéro droit
À l’inverse, les dividendes :
– ne déclenchent aucune cotisation URSSAF en SASU,
– ne valident aucun trimestre de retraite,
– n’ouvrent droit à aucune protection sociale,
– ne sont jamais soumis au fameux « seuil de 10 % du capital » applicable aux gérants majoritaires de SARL/EURL.
Le rapport rappelle une réalité souvent sous-estimée : un euro de dividende n’alimente aucun droit futur. Pour valider 4 trimestres de retraite, il faut de l’ordre de 7 200 € de salaire brut annuel soumis à cotisations. Avec 200 000 € de dividendes, on n’en valide… aucun.
Pour un dirigeant jeune qui mise sur un patrimoine financier ou immobilier, cela peut sembler acceptable. Pour un dirigeant proche de la retraite, continuer à arbitrer en faveur de 100 % de dividendes peut coûter extrêmement cher en droits non acquis.
Entre URSSAF et CDHR : le double risque du « zéro salaire, 100 % dividendes »
Le combo qui pose problème est donc le suivant :
Socialement : pas de salaire, uniquement des dividendes, donc pas ou peu de cotisations, mais un risque de requalification si l’activité réelle est importante et non rémunérée. Fiscalement : revenus majoritairement en dividendes, PFU à 31,4 %, mais taux moyen d’IR inférieur à 20 % dès lors que le RFR dépasse les seuils → déclenchement de la CDHR.
C’est exactement le cas du dirigeant qui pensait bien faire en se versant 1 M€ de dividendes via sa SASU. Il échappe aux cotisations sociales, mais :
– il paie 12,8 % d’IR + 18,6 % de prélèvements sociaux au titre du PFU,
– il est susceptible de payer la CEHR sur la tranche la plus élevée,
– il paiera en plus la CDHR jusqu’à ce que son taux moyen d’IR atteigne 20 % de son RFR retraité,
– et il reste à nu en termes de droits sociaux sur cette partie de revenu.
L’angle mort : URSSAF, travail dissimulé et « dirigeant de fait »
Au-delà de l’impôt, la recherche met en lumière un autre danger pour le président de SASU 100 % dividendes : la lecture qu’URSSAF fait de sa situation quand il n’y a aucune rémunération déclarée mais une activité réelle.
De la théorie à la pratique du contrôle
Pour URSSAF, un dirigeant qui travaille réellement dans sa société sans percevoir la moindre rémunération peut tomber sous le coup du travail dissimulé. Le raisonnement est simple :
Une entreprise sans salarié déclaré est animée par un dirigeant qui gère l’activité, signe les contrats et développe le business. Ce dirigeant ne perçoit aucun salaire, ne reçoit aucun bulletin de paie et aucune cotisation n’est versée. En fin d’année, il perçoit uniquement des dividendes.
L’agent de contrôle peut estimer qu’il y a dissimulation de travail salarié, et procéder à une requalification partielle ou totale des dividendes en salaires, avec à la clé :
– rappel de cotisations sur plusieurs années (en l’absence de réponse, la lettre d’observations devient définitive au bout de 30 jours),
– application de majorations et pénalités,
– utilisation éventuelle d’une base forfaitaire (par exemple jusqu’à 25 % du PASS) si les montants ne sont pas précisément justifiables.
Le « bon » réflexe : un salaire cohérent, pas symbolique
Le rapport insiste sur un point clé : pour réduire le risque URSSAF, il ne suffit pas d’afficher un euro de salaire symbolique à côté de dividendes massifs. La rémunération de mandat doit être « cohérente » avec :
– le niveau de chiffre d’affaires,
– la charge de travail réellement assumée par le dirigeant,
– les pratiques du marché pour des fonctions similaires.
Un mix du type 24 000 € de salaire brut annuel (soit un peu plus de 2 000 € brut par mois) pour valider les 4 trimestres et ouvrir les droits principaux, complété par des dividendes, sera infiniment plus défendable qu’une structure sans aucun salaire pour un dirigeant manifestement très actif.
CDHR : comment un choix de rémunération en SASU peut faire exploser le taux effectif
Revenons à l’enjeu du plancher de 20 %. Pour un dirigeant de SASU, le choix entre salaire et dividendes ne se limite plus à une simple comparaison de charges sociales et d’impôts. Il interagit désormais directement avec la CDHR.
Dividendes au PFU et CDHR : un couple explosif à haut revenu
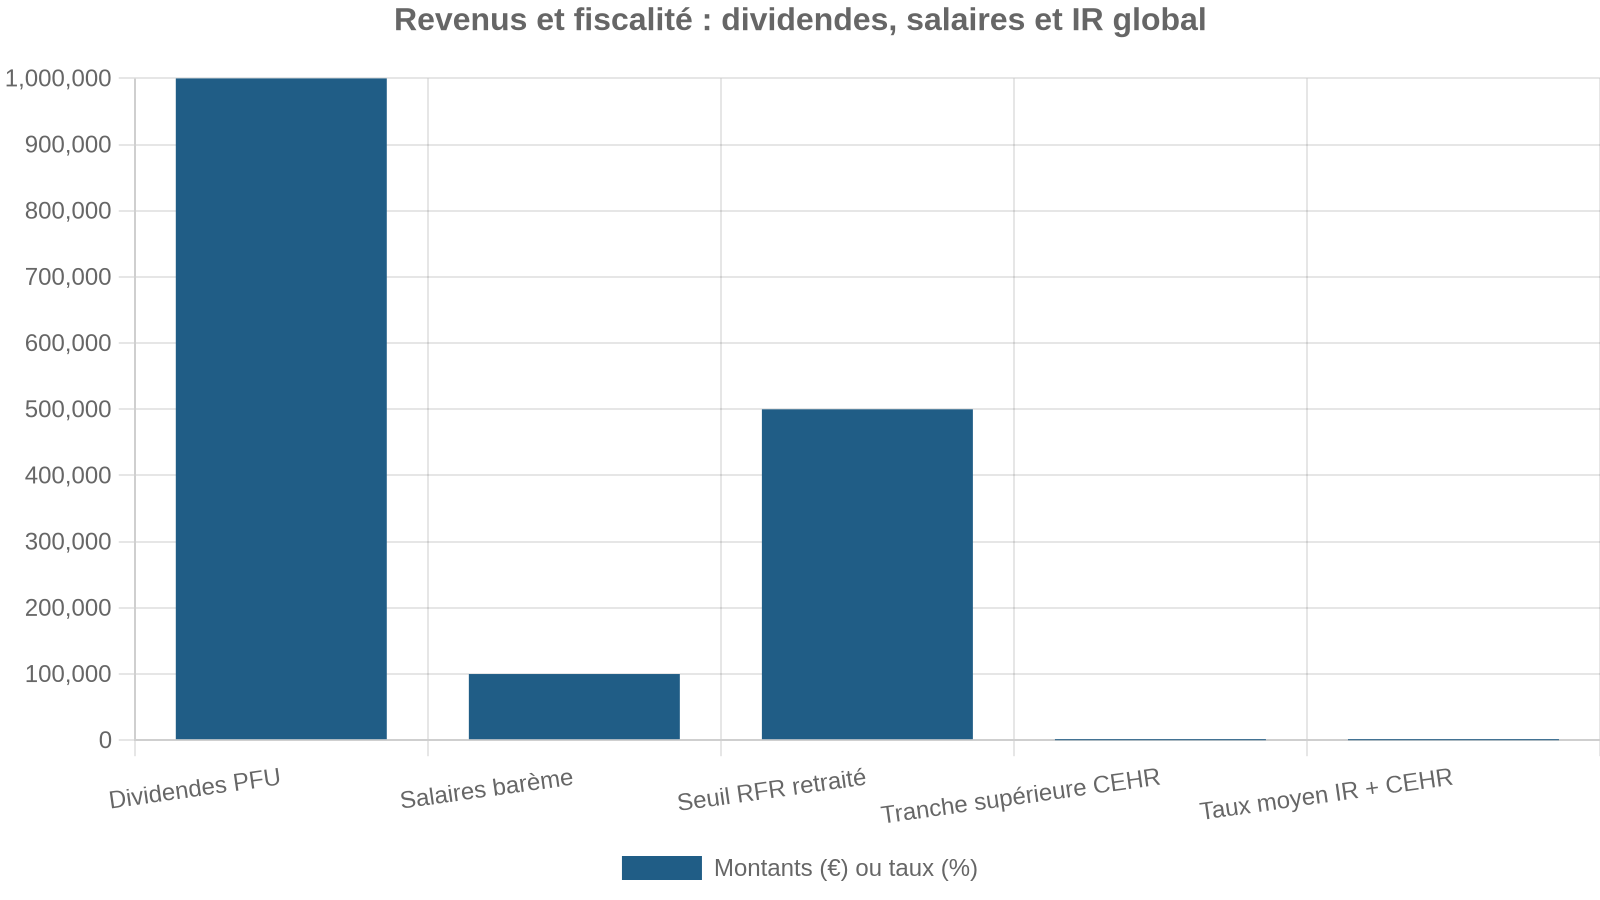
Reprenons un cas schématique : un foyer fiscal marié, résidant en France, dont le RFR retraité s’élève à 1,1 M€, composé majoritairement de dividendes de SASU.
Les données clés :
Dans ce cas :
– le PFU verse 12,8 % d’IR sur 1 M€ → 128 000 €,
– le barème sur 100 000 € de salaires apporte, disons, 10 000 € supplémentaires,
– la CEHR sur la tranche haute ajoute encore une couche (par exemple 15 000 €),
– total IR + CEHR ≈ 153 000 €.
Le plancher de 20 % sur 1,1 M€ correspond à 220 000 €. Si l’ensemble IR + CEHR + part IR du PFU ne dépasse pas ce montant, la CDHR vient compléter jusqu’à 220 000 €. L’administration n’entrera pas dans le détail de la provenance des revenus (salaires, dividendes, plus-values), elle regardera le taux moyen global.
Pourquoi un peu de salaire peut réduire la casse
C’est ici que l’arbitrage rémunération / dividendes redevient central. En insérant davantage de salaire dans la structure de revenus, plusieurs effets se produisent :
Une part plus importante du revenu est soumise au barème progressif : le taux marginal peut dépasser 12,8 %, mais cela augmente la « densité » d’IR dans le total, rapprochant plus rapidement le taux moyen des 20 %. Les cotisations sociales sur ces salaires ne sont pas prises en compte dans la CDHR, mais elles ouvrent des droits (retraite, protection sociale). Au final, la CDHR peut être réduite, voire nulle, si le taux moyen atteint déjà 20 % via le barème et la CEHR.
Inversement, un dirigeant qui cherche absolument à minimiser ses charges sociales en supprimant le salaire se retrouve avec une base énorme de dividendes à 12,8 % d’IR seulement. C’est précisément sur ce type de profil que la CDHR est calibrée.
Acompte de 95 % et majoration de 20 % : le « piège » de décembre
Pour les foyers concernés, la CDHR n’est pas qu’une ligne abstraite dans un bulletin officiel : elle se traduit par un rendez-vous très concret avec le Trésor en fin d’année.
Un acompte à verser avant même la liquidation de l’impôt
Les règles sont claires :
– un acompte de 95 % du montant estimé de la CDHR doit être versé entre le 1er et le 15 décembre,
– cet acompte se déclare via le formulaire 2042‑C, cases 8KD et 8KE,
– l’administration met à disposition un simulateur pour aider au calcul.
L’idée est que les contribuables à très hauts revenus ne reportent pas la charge de la CDHR à la liquidation globale de l’impôt, mais la supportent en avance, comme pour d’autres catégories de revenus.
La majoration de 20 % en cas de sous-estimation
Si cet acompte est trop faible, les conséquences sont sévères :
Une majoration de 20 % frappe la différence si l’acompte est inférieur à 95 % de la CDHR réellement due ou si le RFR a été sous-estimé de plus de 20 %.
Le message implicite est limpide : mieux vaut surévaluer modérément sa CDHR anticipée, quitte à obtenir un remboursement au printemps suivant, que chercher à jouer sur le fil en minimisant l’acompte. L’excédent est remboursé automatiquement lors de la liquidation finale, ce qui limite le risque de « surpaiement » à un simple décalage de trésorerie.
Pour un dirigeant de SASU dont les revenus peuvent varier fortement selon les années (dividendes massifs une année, quasi nuls l’année suivante), l’exercice de prévision devient délicat. Mais ignorer cet acompte, ou le sous-estimer sciemment, expose à une surtaxe de 20 % qui vient s’ajouter à tous les autres étages de la fusée fiscale.
Comment ne pas devenir le dirigeant « qui pensait bien faire »
À ce stade, la leçon est claire : la combinaison SASU + dividendes + PFU ne peut plus être pensée en vase clos. Elle interagit :
– avec la CDHR, dès que le RFR dépasse les seuils de 250 000 / 500 000 €,
– avec la CEHR, qui continue de s’appliquer sur les plus hautes tranches,
– avec le risque URSSAF de requalification si aucun salaire n’est versé alors que l’activité est intense,
– avec la taxe PUMa, si aucun revenu d’activité n’est déclaré,
– avec la stratégie de retraite et de protection sociale personnelle du dirigeant.
Quelques repères chiffrés à garder en tête
Même si chaque cas doit être modélisé, le rapport permet de dégager plusieurs repères pratiques :
| Repère clé | Montant / Effet |
|---|---|
| Salaire annuel pour 4 trimestres retraite | ≈ 7 200 € brut |
| Salaire annuel pour sortir de la taxe PUMa | 9 612 € d’activité au minimum |
| PFU sur dividendes en 2026 | 31,4 % (12,8 % IR + 18,6 % prélèvements sociaux) |
| Seuil CDHR célibataire | 250 000 € de RFR |
| Seuil CDHR couple | 500 000 € de RFR |
| Taux plancher CDHR | 20 % d’imposition effective |
| Acompte CDHR | 95 % de la CDHR due, en décembre |
| Majoration en cas de sous-estimation | 20 % sur l’insuffisance (article 1729 CGI) |
Un président de SASU qui veut rester maître de son destin fiscal et social doit donc, au minimum :
Versez-vous un salaire cohérent avec votre rôle et votre niveau de responsabilités, en visant au moins les seuils permettant de valider vos trimestres et d’éviter la taxe PUMa. Modélisez l’impact de chaque distribution de dividendes sur votre RFR, votre taux moyen d’IR ainsi que sur votre exposition potentielle à la CDHR et à la CEHR.
Le mix rémunération / dividendes reste central, mais dans un nouveau paysage
Le rapport souligne que la question n’est presque jamais binaire. Ce n’est pas salaire contre dividendes, mais plutôt :
Optimiser la fiscalité et la protection sociale en combinant salaire et dividendes, tout en surveillant l’impact du taux moyen d’imposition face au plancher de 20 % de la CDHR.
Un socle salarial pour la protection sociale, la retraite et la cohérence URSSAF.
Des dividendes pour optimiser la fiscalité de la partie haute des revenus.
Un œil attentif sur l’effet de cette combinaison sur le taux moyen d’impôt, à l’aune du plancher de 20 % de la CDHR.
Ce qui faisait sens il y a quelques années — se payer 0 € de salaire et 100 % de dividendes — devenait aujourd’hui non seulement risqué socialement, mais aussi discutable fiscalement à haut niveau de revenu : la CDHR se charge de remonter l’impôt, sans offrir la moindre contrepartie en droits sociaux.
En conclusion : le « combo » CDHR + dividendes de SASU n’est pas un détail technique
Pour un président de SASU à hauts revenus, la CDHR n’est pas qu’une surtaxe marginale. Elle rebat profondément les cartes :
– elle neutralise en partie l’avantage du PFU à 12,8 % sur les gros portefeuilles de dividendes,
– elle pénalise particulièrement les profils « full capital » qui ont peu ou pas de revenus au barème,
– elle pousse à réfléchir à un équilibre plus fin entre salaire, dividendes, gestion de trésorerie, et, le cas échéant, structuration via une holding,
– elle impose d’anticiper et de déclarer un acompte de 95 %, sous peine d’une sanction de 20 %.
La pression de l’URSSAF sur les situations sans salaire déclaré rend la promesse du « tout dividende sans charges » largement illusoire : le dirigeant qui se payait uniquement en dividendes via sa SASU y est finalement confronté.
– à un taux global proche de 38–39 % sur ses dividendes (PFU + CDHR + parfois CEHR),
– à des risques de redressement social lourds en cas de requalification,
– à une retraite et une protection sociale faméliques.
Dans ce nouveau contexte, la seule stratégie raisonnable consiste à sortir de la logique du court terme et à concevoir sa SASU non comme une machine à dividendes, mais comme un outil global de rémunération, de protection et de construction patrimoniale. Le plancher de 20 % de la CDHR n’est alors plus un piège, mais un paramètre à intégrer lucidement dans l’équation.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.