Quitter la France après une cession d’entreprise, vendre sa résidence principale puis partir, ou s’installer à l’étranger tout en gardant un patrimoine conséquent en titres et en immobilier : sur le papier, tout paraît simple. Dans la pratique, tout se joue à quelques dates clefs. Le droit fiscal français ne s’intéresse ni aux intentions ni aux beaux projets, mais à la chronologie précise des faits : jour de la cession, jour du déménagement effectif, jour de transfert du domicile fiscal, dates de signatures chez le notaire, années de résidence, délais de déclaration. C’est cette mécanique temporelle qui fait que l’on peut, à fait générateur identique, payer beaucoup, un peu… ou parfois rien du tout.
Trois réalités sont souvent sous-estimées : la résidence fiscale ne change pas le jour du départ, l’exit tax ne porte pas sur la vente mais sur ce que l’on emporte sans avoir vendu, et de nombreuses exonérations (résidence principale, cessions en report, donations, PER, PEA, etc.) dépendent de fenêtres temporelles serrées. Une mauvaise date peut transformer l’optimisation en redressement.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Résidence fiscale : une date de bascule qui ne correspond pas toujours au départ
Dans l’esprit du grand public, on cesse d’être résident fiscal français le jour où l’on part vivre ailleurs. Le Code général des impôts est moins romantique. L’article 4 B fixe quatre critères alternatifs de résidence : foyer ou lieu de séjour principal en France, activité professionnelle principale en France, centre des intérêts économiques en France, ou statut de fonctionnaire français à l’étranger non soumis à l’impôt local. Il suffit qu’un seul de ces critères reste rempli pour que la France continue à vous considérer comme résident.
La date de départ au sens fiscal n’est pas celle du dernier vol, mais le premier jour où plus aucun critère n’est rempli. On peut donc être installé matériellement à l’étranger depuis des mois, y avoir un bail, un contrat de travail, des enfants scolarisés… et rester, en droit, résident fiscal français parce que le foyer n’a pas suivi, que l’essentiel des revenus reste français, ou que l’on continue à diriger une société française depuis son écran.
Ce décalage entre départ physique et bascule fiscale est la première raison pour laquelle le calendrier change tout : c’est cette date juridique de transfert du domicile fiscal qui coupe l’année en deux au sens de l’article 167 CGI, qui déclenche ou non l’exit tax de l’article 167 bis, et qui détermine quelles conventions fiscales s’appliquent, et à partir de quand.
Une année de départ toujours scindée en deux
L’article 167 CGI prévoit que l’année de transfert du domicile fiscal est divisée en deux périodes. Avant la date de transfert, vous êtes imposable en France sur l’ensemble de vos revenus mondiaux. Après cette date, vous ne l’êtes plus que sur vos revenus de source française (article 4 A combiné à 164 B CGI). Cette scission n’est pas théorique : elle implique deux volets déclaratifs l’année suivante, via la déclaration 2042 pour la période française (revenus de toutes origines jusqu’à la date de bascule) et la 2042‑NR pour les revenus de source française encaissés après le départ.
Le calendrier est déterminant : vendre une société, signer un acte de cession d’actions, racheter un contrat d’assurance-vie ou fermer un PER avant ou après la date de transfert n’a pas du tout les mêmes conséquences, puisque ces opérations basculent d’un bloc du côté « résident » ou du côté « non-résident » de l’année.
Exit tax : une taxe de calendrier plus qu’une taxe de montant
L’exit tax, codifiée à l’article 167 bis du CGI, illustre mieux que tout le rôle central du calendrier. Elle ne taxe pas la cession proprement dite, mais les plus‑values latentes sur les titres que vous détenez le jour où vous cessez d’être résident fiscal français. Juridiquement, le législateur crée une fiction : au moment où vous transférez votre domicile fiscal à l’étranger, il est réputé que vous avez vendu tous vos titres éligibles la veille. La plus‑value qui en résulte est calculée, mais son paiement est le plus souvent différé.
Pour que le dispositif s’applique, trois conditions cumulatives doivent être réunies au jour du transfert de domicile :
– avoir été résident fiscal français pendant au moins 6 des 10 années précédant le départ ;
– détenir, directement ou indirectement, soit plus de 50 % des droits dans les bénéfices d’une société, soit un portefeuille de titres dont la valeur de marché dépasse 800 000 € (appréciés au niveau du foyer fiscal) ;
– transférer effectivement son domicile fiscal hors de France au sens de l’article 4 B CGI.
L’exit tax ne s’applique pas si la valeur des titres est inférieure à 800 000 € et que vous n’avez jamais détenu au moins 50 % des droits sociaux. Toutefois, dès que l’un de ces seuils est franchi, le jour exact où vous basculez fiscalement à l’étranger devient crucial : il fige la valeur de vos titres, cristallise la plus-value latente et enclenche le mécanisme de sursis et de dégrèvement.
Un impôt calculé le jour J, mais payable plus tard – ou jamais
Sur le plan technique, l’exit tax prend pour base la différence entre la valeur de marché des titres à la date de transfert de domicile fiscal et leur prix d’acquisition (ajusté le cas échéant). Cette plus‑value théorique est taxée au prélèvement forfaitaire unique (PFU) : 12,8 % d’impôt sur le revenu plus 18,6 % de prélèvements sociaux pour un départ en 2026, soit 31,4 % au total. Pour les gros contribuables, s’ajoute éventuellement la contribution exceptionnelle sur les hauts revenus, ce qui peut porter l’addition jusqu’à environ 35,4 %.
Mais dans la majorité des cas, ce montant n’est pas immédiatement exigible. Deux mécanismes viennent en atténuer – voire en neutraliser – l’effet : le sursis de paiement et le dégrèvement automatique.
D’abord, le sursis. Pour un départ vers un État membre de l’Union européenne ou de l’Espace économique européen (hors Liechtenstein), ou vers un État ayant avec la France une convention d’assistance administrative et de recouvrement, le sursis est accordé de plein droit, sans constitution de garanties : la dette existe, mais son paiement est suspendu tant que vous ne vendez pas. Pour des destinations hors UE/EEE qui n’entrent pas dans ce cadre, un sursis sur option est possible, à condition de déposer une déclaration spécifique (formulaire 2074‑ETD) au moins 90 jours avant le transfert, de désigner un représentant fiscal en France et de constituer des garanties à hauteur de la seule part impôt sur le revenu (12,8 % des plus‑values brutes et créances).
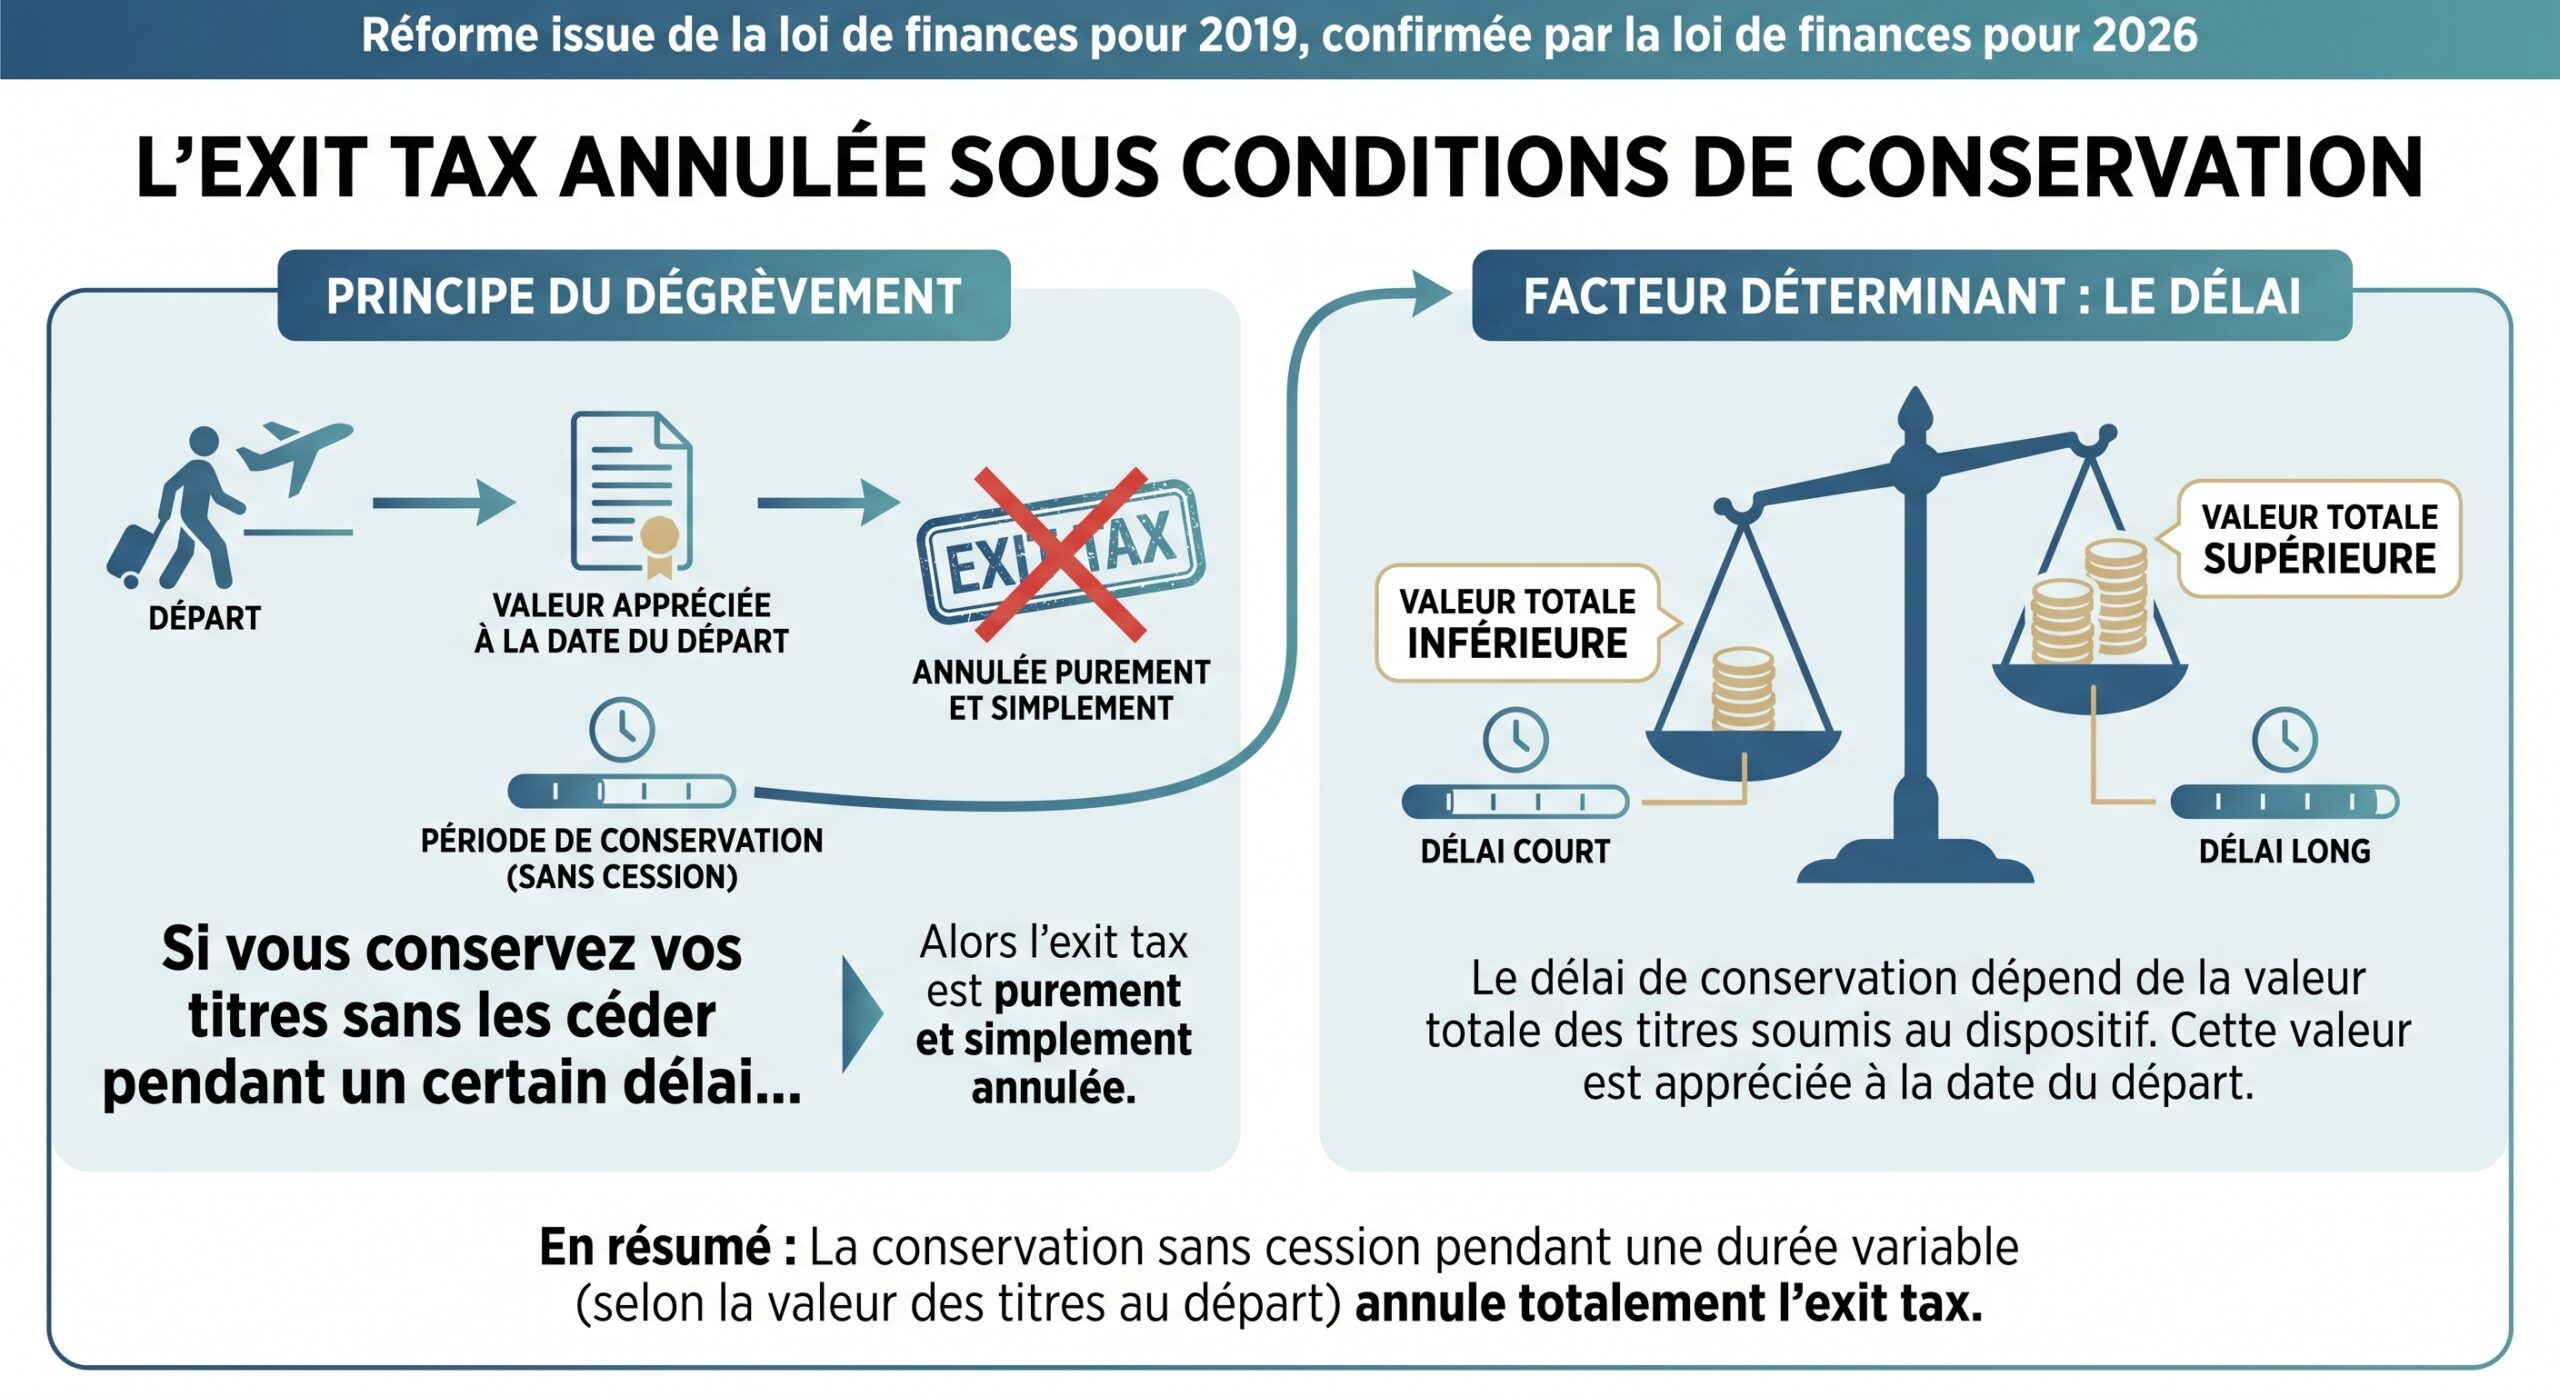
| Valeur globale des titres soumis à l’exit tax au jour du départ | Délai avant dégrèvement automatique |
|---|---|
| ≤ 2 570 000 € | 2 ans |
| > 2 570 000 € | 5 ans |
Si aucune cession, rachat, annulation ou donation « problématique » n’intervient pendant ce délai, l’administration procède d’office au dégrèvement : la dette fiscale née au jour du départ est effacée. Vous pouvez alors céder vos titres sans supporter la charge de l’exit tax, sous réserve, bien sûr, de la fiscalité du pays de résidence au moment de la vente.
La conséquence est radicale : pour un même entrepreneur, la différence entre vendre ses titres 18 mois après son départ et 27 mois après peut représenter des centaines de milliers d’euros d’impôt en plus ou en moins. Le calendrier, plus que le montant de la plus‑value, fait donc la loi.
Vente avant ou après départ : deux films fiscaux totalement différents
L’un des arbitrages majeurs tient à la date de cession. Vendre avant de partir permet de rester dans le régime classique des plus‑values mobilières de résident : PFU à 30 % (12,8 % d’IR + 17,2 % de prélèvements sociaux avant la hausse à 18,6 %) ou barème progressif avec abattement éventuel pour durée de détention. Dans ce scénario, l’exit tax ne joue pas, puisqu’il n’y a plus de plus‑value latente au jour du départ : vous partez avec du cash, déjà taxé, et non avec des titres.
Vendre après le départ fige la plus-value au jour du transfert. Toute cession pendant la période de 2 ou 5 ans met fin au sursis : vous payez l’exit tax sur la fraction cédée, avec un ajustement possible si la plus-value réalisée est inférieure à la plus-value latente de départ. Si vous attendez le terme de cette période sans vendre, la dette est effacée et l’exit tax devient un impôt virtuel jamais acquitté.
Pour un dirigeant fortement imposé, la bonne stratégie consiste souvent à raisonner en séquence complète : valorisation des titres 12 à 24 mois avant un éventuel départ, éventuelles donations pour purger une partie des plus‑values, contribution à une holding sous régime de report, puis arbitrage entre vente pré‑départ (avec taxation immédiate, mais sécurisée) et maintien des titres sous exit tax avec pari sur le dégrèvement au bout de 2 ou 5 ans.
Là encore, c’est le calendrier qui rend ces arbitrages possibles – ou les anéantit. Une donation intervenue trop près du départ, une création de holding décidée trois semaines avant la signature d’une lettre d’intention, ou une cession conclue quelques jours avant l’expiration des 2 ans peuvent suffire à faire basculer un montage dans le champ de l’abus de droit ou à priver le contribuable d’un dégrèvement automatique.
Donations, holdings, report : des outils efficaces… si l’on respecte les délais
Pour éviter de payer de l’exit tax, ou pour limiter la base imposable, le droit français met à disposition des contribuables plusieurs dispositifs sophistiqués : donation de titres, apport à une holding bénéficiant d’un report d’imposition (article 150‑0 B ter), pactes Dutreil, etc. Tous ont un point commun : ils ne fonctionnent que si l’on s’y prend à temps.
La donation de titres permet de purger la plus-value latente chez le donateur si elle est réelle, irrévocable et motivée par une intention libérale sérieuse. Toutefois, une revente rapide par le donataire peut être vue par l’administration comme un schéma donation-cession abusif. Pour écarter ce risque de requalification, la pratique et la doctrine recommandent un délai de 6 à 12 mois, idéalement deux ans, entre la donation et la cession, surtout en cas d’expatriation dans l’intervalle.
Même logique pour l’apport à une holding contrôlée (article 150‑0 B ter). Ce report d’imposition est attractif, mais fragile sur le plan de l’abus de droit, notamment lorsque l’apport est suivi d’une cession rapide. Là encore, le calendrier est décisif : il faut typiquement laisser s’écouler 12 à 24 mois entre l’apport et la cession, et ne pas rapprocher de trop près la date de création de la holding de celle du départ à l’étranger, au risque de voir l’ensemble qualifié de montage à but principalement fiscal.
Pour ces dispositifs, deux repères temporels se dégagent dans les dossiers d’expatriation sophistiqués :
| Étape clé de préparation | Horizon temporel prudent recommandé |
|---|---|
| Création d’une holding patrimoniale et apport de titres | 12 à 24 mois avant la cession et le départ |
| Donations significatives de titres aux enfants | 12 à 18 mois avant la cession ou le départ |
| Mise en place d’un pacte Dutreil | Au moins 24 mois avant le départ (durée minimale d’engagement collectif) |
Une préparation à J‑3 semaines est presque toujours synonyme de risques : abus de droit (article L. 64 ou L. 64 A du LPF), contestation des valeurs retenues, ou perte pure et simple des avantages espérés.
Résidence principale : un an (parfois un peu plus) pour vendre après départ
Autre domaine où le calendrier joue un rôle clé : les plus‑values immobilières. Le principe est simple : la cession de la résidence principale de l’exploitant ou du contribuable bénéficie d’une exonération totale, sans condition de réemploi du prix. Mais ce principe est assorti d’une condition temporelle forte : le bien doit constituer la résidence principale au jour de la cession, c’est‑à‑dire à la date de signature de l’acte authentique.
Un bien peut conserver le statut de résidence principale même s’il est vacant au jour de la signature, à condition qu’il ait été la résidence principale jusqu’à sa mise en vente, qu’il soit resté à disposition du vendeur (ni loué ni occupé à titre gratuit par un tiers) et que la vente intervienne dans un délai normal, généralement apprécié à 12 mois.
Pour un futur expatrié, cela signifie qu’il est techniquement possible de quitter la France, de s’installer à l’étranger et de vendre son ancienne résidence principale dans l’année qui suit, tout en conservant l’exonération de plus‑value, à condition de ne pas l’avoir louée ni prêtée entre‑temps. Là encore, passer la barre des 12 mois ou constater une occupation par un tiers peut suffire à faire perdre l’exonération, avec à la clé une imposition de la plus‑value immobilière (prélèvement de l’article 244 bis A pour les non‑résidents, accompagné de prélèvements sociaux).
Une exonération spécifique pour certains non‑résidents porte sur la cession de l’ancienne résidence en France, dans la limite de 150 000 € de plus‑value nette, sous conditions de domicile antérieur, de délai et d’absence de mise à disposition à un tiers.
Départ et déclarations : ne pas rater les fenêtres
Changer de pays ne dispense pas de déclarer correctement en France. Là aussi, le calendrier impose sa loi.
Dès le déménagement, il faut signaler le changement d’adresse à l’administration fiscale : via l’espace particulier sur impots.gouv.fr (rubrique « Mon profil »), par messagerie sécurisée (« changement de situation » puis « changement d’adresse postale »), par courrier au centre des finances publiques compétent au 1er janvier de l’année, ou par téléphone. Cette mise à jour n’est pas qu’une formalité postale : elle conditionne, l’année suivante, l’envoi des bons formulaires et la bonne ventilation des délais de télédéclaration selon le département de votre nouvelle adresse.
Pour les revenus, la logique est double :
L’année précédant le départ, vous déclarez comme d’habitude tous vos revenus mondiaux au printemps suivant. Pour l’année du départ, vous devez déclarer au printemps suivant, d’une part, tous les revenus perçus du 1er janvier à la date de transfert de votre domicile fiscal (formulaire 2042 et annexes éventuelles comme la 2047 pour les revenus de source étrangère, reportés sur la 2042), et d’autre part, vos seuls revenus de source française perçus du jour du départ au 31 décembre (formulaire 2042-NR).
En parallèle, toute demande de sursis de paiement d’exit tax pour un départ vers un État n’ouvrant pas droit au sursis automatique doit être anticipée : le formulaire 2074‑ETD doit être déposé au moins 90 jours avant la date de transfert, accompagné de la proposition de garanties. Là encore, une date mal anticipée – sursis demandé trop tard, démarches engagées après avoir déjà rompu sa résidence fiscale française – peut priver du sursis et rendre l’exit tax immédiatement exigible.
Pendant toute la durée du sursis d’exit tax, une déclaration 2074-ETS doit être produite chaque année pour suivre l’évolution des titres, les cessions, donations ou événements affectant les créances de complément de prix. Un simple défaut déclaratif peut entraîner la déchéance du sursis et rendre exigible la totalité de l’impôt, même sans cession.
Conventions fiscales : activer les bonnes clauses au bon moment
La question « qui taxe quoi, quand ? » dépend largement des conventions fiscales bilatérales que la France a conclues. Ces conventions ont pour but d’éviter les doubles impositions et d’attribuer la compétence fiscale sur chaque catégorie de revenus (salaires, dividendes, plus‑values, pensions, revenus immobiliers…) à l’un ou l’autre État, avec, le cas échéant, un mécanisme de crédit d’impôt ou d’exemption dans l’État de résidence.
Pour bénéficier de la convention fiscale, vous devez transmettre le formulaire original 5000‑FR, visé par l’administration du pays d’accueil, à chaque payeur français (banque dépositaire de titres, société distributrice de dividendes, locataire via son agence, caisse de retraite) avant le premier paiement concerné. À défaut, le payeur appliquera le taux de retenue à la source interne, souvent plus élevé, et vous devrez engager une procédure de remboursement via les formulaires 5001, 5002 ou 5003.
Là encore, le calendrier change tout. Un certificat de résidence obtenu trop tard peut conduire à plusieurs mois de retenues excessives, voire à la perte de certains crédits d’impôt si les délais de réclamation sont dépassés. À l’inverse, une anticipation – demande de certificat dès que votre résidence fiscale étrangère est stabilisée, transmission immédiate aux payeurs – permet d’éviter ces frottements.
Ne pas confondre année blanche personnelle et année blanche fiscale
Un autre piège de calendrier tient au mythe de « l’année blanche » : beaucoup de futurs expatriés imaginent qu’une année où l’on part en milieu de période serait neutre fiscalement. C’est l’inverse. L’année de départ est au contraire l’une des plus complexes, car elle concentre les deux régimes – résident et non‑résident – dans un même exercice. On peut y retrouver :
Ce mille‑feuille ne se gère correctement qu’en prenant au sérieux la variable temps : dater précisément chaque événement (signature d’acte, transfert de propriété, inscription en compte d’un dividende), vérifier quel État est compétent selon la convention à ces dates, et articuler correctement les déclarations en France et à l’étranger.
Expatriation et immobilier en France : une temporalité spécifique
Quitter la France en conservant un patrimoine immobilier sur place entraîne des conséquences propres. Un non‑résident reste imposable en France sur :
– ses revenus fonciers de source française ;
– ses plus‑values immobilières sur les biens situés en France, au moment de la cession, via l’article 244 bis A du CGI ;
– le cas échéant, son patrimoine immobilier français au titre de l’IFI.
Le moment de la cession et la qualification du bien (résidence principale, secondaire, locatif) sont décisifs. Pour la résidence principale, l’exonération peut être conservée pendant un délai raisonnable après le départ à l’étranger. Pour les autres biens, aucun traitement de faveur lié à l’expatriation n’est prévu, en dehors du dispositif spécifique d’exonération plafonnée à 150 000 € de plus-value nette pour certains non-résidents, dans des délais précis.
Le calendrier a également un impact sur les régimes de location (micro‑foncier, réel, location meublée non professionnelle) et sur l’articulation avec la convention fiscale du pays d’accueil. Choisir un statut, signer un bail, réaliser de gros travaux ou vendre un immeuble avant ou après la bascule de résidence peut profondément modifier la charge fiscale finale.
Une mécanique de temps long : prescription, contrôles et retour en France
Enfin, le calendrier ne se limite pas aux quelques mois qui entourent départ et cession. La prescription fiscale française court en principe sur trois ans, mais peut être portée à dix ans en cas de comptes étrangers non déclarés ou d’activité occulte. La Direction générale des finances publiques conserve donc la possibilité de revenir, plusieurs années après votre expatriation, sur la réalité de votre départ, sur l’application correcte d’une convention fiscale, ou sur la sincérité de vos montages de donation et d’apport à une holding.
Même si un contribuable respecte le droit en vigueur à un instant donné, des évolutions législatives peuvent modifier la situation pour l’avenir. Les débats récurrents sur un retour à une exit tax à 15 ans en témoignent : l’amendement visant à rallonger la période de dégrèvement à 15 ans a été abandonné dans la loi de finances 2026, mais rien ne garantit qu’une réforme future ne rallongera pas à nouveau ces délais pour les générations suivantes.
Le retour en France, quant à lui, déclenche un nouveau basculement. Il faut alors :
Il est essentiel de déterminer à nouveau la date exacte de reprise de la résidence fiscale française, de comprendre comment les dispositifs mis en place avant le départ (report d’imposition, PER, assurance‑vie, pactes Dutreil) se comportent au retour, et d’articuler, pour l’année de retour, la taxation des revenus étrangers de la période non‑résidente et des revenus français et mondiaux de la nouvelle période de résidence, dans le respect des conventions.
Là encore, préparer ce retour 12 à 24 mois avant la date visée permet de purger certains actifs dans le pays d’accueil, de fermer des comptes non pertinents, d’adapter la structure du patrimoine à la fiscalité française, et d’éviter de se retrouver à devoir arbitrer en urgence, à quelques semaines de la rentrée.
Pourquoi ceux qui s’y prennent tôt paient (souvent) moins que ceux qui improvisent
Au fil de la pratique des expatriations complexes, un enseignement revient sans cesse : le facteur qui distingue ceux qui subissent la fiscalité de ceux qui la pilotent n’est ni le niveau de fortune, ni la technicité des montages, mais le temps. Plus précisément, la capacité à enclencher les bons processus suffisamment en amont.
La quasi‑totalité des dispositifs clés – exit tax, donation‑cession, report d’imposition sur apport, exonération de résidence principale, exonération spécifique des non‑résidents, activation des conventions fiscales, sursis de paiement – prévoient des délais de 6 mois, 12 mois, 2 ans, 5 ans, parfois plus. Respecter ces horizons transforme souvent une imposition certaine en impôt virtuel, voire en absence totale de taxation.
Le corollaire est tout aussi vrai : repousser les décisions importantes aux trois dernières semaines avant un départ ou à quelques jours avant une cession, c’est se priver de la quasi‑totalité des leviers offerts par le droit positif. Non parce que l’administration serait hostile, mais parce que la mécanique même des textes est construite autour de séquences temporelles que l’on ne peut pas compresser à volonté.
Céder et s’expatrier ne sont jamais deux opérations indépendantes : ce sont les deux volets d’un même scénario, que le calendrier relie ou disjoint. Vendre avant ou après, donner tôt ou tard, créer sa holding deux ans ou deux semaines avant le départ, signer l’acte de cession de sa résidence principale avant ou après avoir passé la frontière : chaque choix de date permet ou interdit un traitement fiscal particulier.
Dans un univers où le même contribuable, avec le même patrimoine et les mêmes flux, peut se retrouver légalement à 0 %, 30 % ou 31,4 % d’impôt sur une opération donnée selon qu’il agit au bon moment ou au mauvais, le calendrier n’est pas un détail : c’est le principal instrument de pilotage. Comprendre cette dimension temporelle, et l’intégrer à sa stratégie d’expatriation dès les premiers réflexes, c’est, en pratique, la seule façon de faire de la mobilité internationale autre chose qu’un exercice de loterie fiscale.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.