Deux réponses intuitives s’opposent. « Mon retour rend forcément ma holding française. » Ou, à l’inverse : « Son siège est à l’étranger, donc je n’ai rien à revoir. » Aucune ne suffit.
Le véritable enjeu est le siège de direction effective : le lieu où s’exerce réellement le pouvoir de décision. L’adresse statutaire compte, mais elle ne décrit pas nécessairement la gouvernance.
Je propose de partir des faits plutôt que des inquiétudes. Voici les critères à examiner, les risques à distinguer et les points d’organisation à sécuriser pour articuler votre retour en France avec l’avenir de votre holding étrangère.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
1. Pourquoi le retour en France ne tranche pas, à lui seul, la question
Votre installation durable en France constitue un changement important. Elle peut modifier votre résidence fiscale personnelle et, surtout, votre manière de diriger. Mais il faut distinguer ces deux sujets.
La résidence fiscale d’une personne physique s’apprécie notamment au regard de son foyer, de son séjour principal, de son activité professionnelle ou de ses intérêts économiques, selon l’article 4 B du Code général des impôts et les conventions applicables. La situation de la société appelle une analyse distincte.
Après le retour, plusieurs lieux peuvent continuer à coexister : votre domicile français, le siège statutaire étranger, les bureaux des administrateurs, le lieu de préparation des investissements et celui d’exécution des opérations.
Le centre de décision n’est donc nécessairement ni là où la société est enregistrée, ni là où son dirigeant dort. Il faut rechercher où se prennent réellement les décisions essentielles.
Une instruction de paiement exécutée à l’étranger peut découler d’un arbitrage entièrement décidé en France ; inversement, une tâche administrative accomplie depuis un domicile français ne signifie pas nécessairement que toute la stratégie y est arrêtée. La distinction entre décider et exécuter est déterminante.
2. Siège statutaire, résidence fiscale et direction effective : trois notions différentes
Pour analyser le centre de décision d’une holding étrangère, je distingue d’abord les notions que les documents administratifs donnent parfois l’impression de confondre.
| Notion | Ce qu’elle désigne | Pourquoi elle ne suffit pas |
|---|---|---|
| Siège statutaire | L’adresse administrative et légale inscrite dans les statuts | Elle peut différer du lieu réel de direction |
| Résidence fiscale du dirigeant | Son rattachement personnel à un État pour l’imposition | Elle influence l’analyse, mais ne tranche pas seule celle de la société |
| Direction effective | Le lieu où les décisions stratégiques sont réellement prises et contrôlées | C’est souvent le cœur de l’analyse, à articuler avec les règles nationales et conventionnelles |
La direction effective concerne les choix essentiels : acquérir ou céder une participation, négocier un financement, décider d’une distribution, nommer un dirigeant de filiale ou réorienter les investissements.
Pour une holding patrimoniale, des arbitrages peu fréquents peuvent être structurants. L’absence d’activité commerciale quotidienne ne signifie donc pas l’absence de direction.
La résidence fiscale de la société est une qualification juridique et fiscale. Elle dépend des règles des États concernés et de la convention éventuellement applicable. Le siège de direction effective peut jouer un rôle central, sans dispenser de lire ces textes.
Enfin, le lieu d’exécution demeure un indice utile, mais il ne remplace pas la recherche du pouvoir réel. Signer, transmettre ou comptabiliser une décision n’équivaut pas toujours à l’avoir prise.
3. Ce qui peut faire basculer le centre de décision vers la France
Votre holding reste-t-elle vraiment étrangère après votre retour ?
L'adresse statutaire ne suffit pas : ce sont les décisions réelles qui fixent le centre de décision, et donc la résidence fiscale de votre holding.
Le changement peut s’opérer progressivement, sans décision formelle. Vous rentrez, puis reprenez vos habitudes : échanges avec les banques, validation des investissements, négociation des cessions. Quelques mois plus tard, toute la gouvernance dépend de votre bureau français.
Les indices à examiner comprennent notamment :
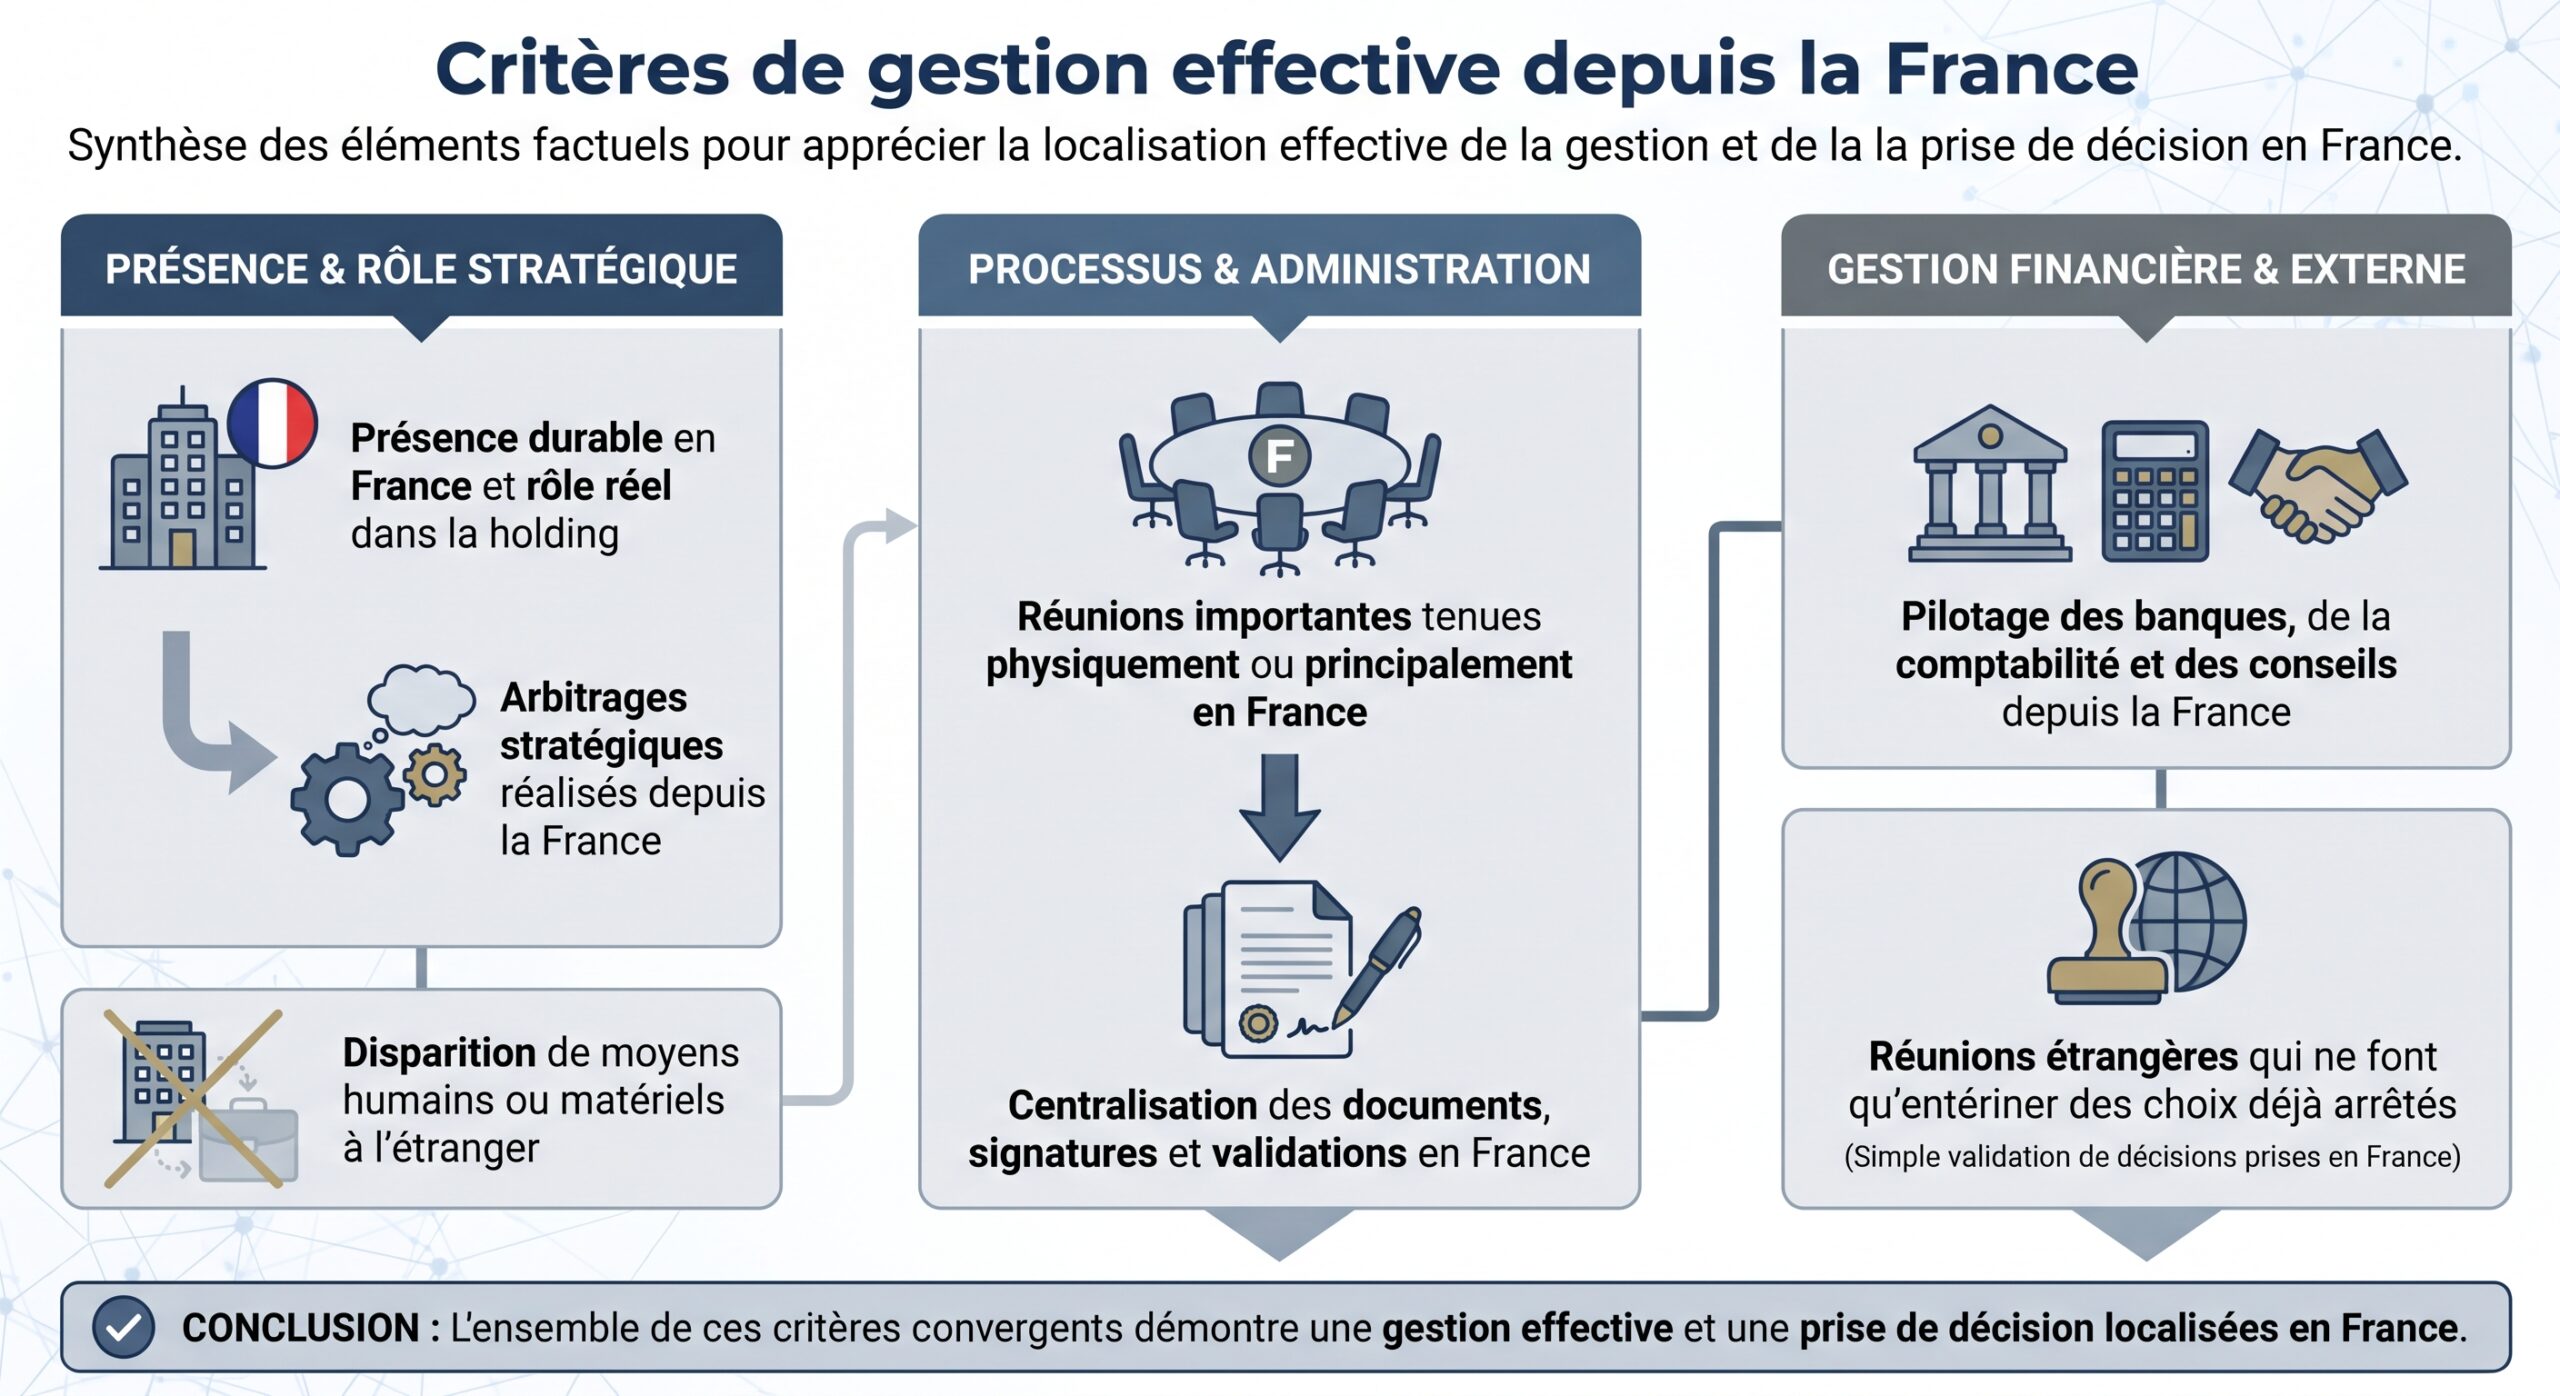
C’est la combinaison des faits qui compte, non une case cochée isolément. Un compte bancaire étranger ne prouve pas une direction étrangère. Un prestataire français ne prouve pas davantage, à lui seul, une direction française.
La visioconférence impose aussi de regarder au-delà du lieu inscrit sur la convocation. Où se trouvent les personnes qui disposent du pouvoir ? Qui présente les options, discute les risques et peut refuser l’opération ?
Je retiens une question simple : si les administrateurs étrangers n’intervenaient pas, la décision serait-elle malgré tout prise et appliquée exactement de la même manière ? Une réponse positive invite à examiner leur autonomie réelle.
4. Ce qui peut soutenir une direction effective maintenue à l’étranger
Le retour du propriétaire en France peut coexister avec une direction véritablement exercée à l’étranger. Encore faut-il que l’organisation corresponde aux faits.
Une présence réelle et régulière du dirigeant à l’étranger peut soutenir cette analyse lorsqu’il y exerce effectivement ses fonctions. Des réunions stratégiques locales, une équipe compétente, des prestataires impliqués et une infrastructure adaptée constituent également des éléments utiles.
Aucun de ces éléments n’est un certificat de sécurité : voyager pour signer un procès-verbal ne démontre pas que la décision a été élaborée et débattue sur place, et disposer de locaux ne suffit pas si personne n’y exerce de fonction décisionnelle.
L’analyse doit donc porter sur la chaîne complète : préparation des dossiers, accès à l’information, discussion, validation et contrôle de l’exécution. Les personnes investies du pouvoir doivent pouvoir l’exercer, et pas seulement recevoir des instructions.
La « substance » désigne ici les moyens et les fonctions réellement présents à l’étranger. Pour une holding, elle s’apprécie en lien avec son activité : il ne s’agit pas de lui inventer une organisation industrielle.
L’objectif n’est jamais de fabriquer une apparence étrangère. Il est d’aligner les responsabilités, les pratiques et les preuves disponibles. Une adresse de domiciliation ou un administrateur de façade ne remplace pas une gouvernance effective.
5. Les risques lorsque la réalité ne correspond plus à l’organisation initiale
Une structure cohérente pendant l’expatriation peut ne plus refléter la situation après le retour. Le risque vient alors du décalage entre son fonctionnement réel et le traitement fiscal retenu.
Une direction effective susceptible d’être localisée en France
Si les faits révèlent une direction effective française, l’administration peut en tirer des conséquences pour l’imposition de la société. L’article 209 du Code général des impôts constitue notamment un point de départ pour apprécier les bénéfices relevant de l’impôt sur les sociétés en France.
Il faut toutefois éviter le raccourci « direction française, donc imposition automatique de tous les bénéfices mondiaux ». Le périmètre imposable doit être déterminé selon l’activité, les règles de territorialité et la convention applicable.
La question d’un établissement stable — une présence professionnelle imposable en France selon les critères pertinents — doit également être distinguée de celle de la résidence de la société.
Un conflit de résidence et des avantages à réexaminer
Deux États peuvent considérer qu’une même société relève de leur résidence fiscale. Il faut alors examiner les mécanismes de la convention concernée. Le critère de départage ne doit pas être supposé identique dans tous les pays.
Un conflit peut entraîner des démarches, des décalages de trésorerie et un risque de double imposition. Les mécanismes conventionnels doivent être étudiés sans présumer qu’ils supprimeront immédiatement toute difficulté.
Certains avantages attachés aux flux ou à la structure initiale peuvent aussi devoir être réexaminés lorsque leurs conditions ne correspondent plus à la situation réelle.
Enfin, les banques, les comptables et les conseils ont besoin d’informations cohérentes. Des déclarations contradictoires sur le lieu de direction compliquent la conformité et la justification des opérations.
Une contestation n’entraîne pas automatiquement une pénalité particulière. Les conséquences dépendent des obligations applicables, des déclarations effectuées et des circonstances établies.
6. Le cas pratique : Léonard revient avec une holding luxembourgeoise
L’exemple suivant est entièrement fictif. Léonard, 48 ans, entrepreneur dans le secteur technologique, a vécu plusieurs années à l’étranger. Il y a constitué une holding luxembourgeoise pour détenir et piloter ses participations.
Lorsqu’il revient s’installer en France avec sa famille, il conserve la société. Son raisonnement paraît solide : le siège statutaire et le compte bancaire sont toujours au Luxembourg.
Mais les habitudes changent. Depuis son bureau français, Léonard compare les offres de financement, arbitre les investissements et négocie une future cession. Les décisions importantes sont prises en visioconférence alors qu’il se trouve en France.
Ses conseils, sa comptabilité et ses documents sont désormais centralisés en France. La holding n’a plus d’équipe ni d’activité opérationnelle réelle au Luxembourg. Les documents locaux retracent essentiellement des décisions déjà arrêtées par Léonard.
Le problème n’est pas que la société aurait cessé d’exister au Luxembourg le jour du déménagement. Il est que son organisation statutaire ne décrit peut-être plus son centre de décision réel.
Léonard doit alors reconstituer les responsabilités et les faits avant de choisir entre maintien, adaptation ou réorganisation. Ajouter des réunions à l’étranger ne répondrait pas, à lui seul, au problème.
Cette illustration ne permet de conclure ni pour toutes les holdings luxembourgeoises, ni pour tous les dirigeants revenus en France. Chaque situation doit être analysée à partir de faits précis, et non d’un modèle théorique.
7. Comment sécuriser l’analyse avant ou après le retour
Je privilégie une démarche qui rende la situation lisible avant de chercher une solution. Elle ne vise pas à contourner les règles, mais à comprendre quelles obligations correspondent à la gouvernance réelle.
1. Cartographier la holding. Recenser le siège, l’activité, les participations, les flux, les mandats, les délégations et les prestataires. Identifier qui décide, qui conseille et qui exécute.
2. Documenter les décisions. Conserver les ordres du jour, dossiers préparatoires, échanges, procès-verbaux, signatures et validations. Préciser les participants et leur localisation lorsque cela est pertinent.
3. Vérifier la cohérence d’ensemble. Mettre en regard la résidence personnelle, les fonctions exercées en France et les moyens étrangers. Une divergence doit être comprise, pas masquée.
4. Identifier les décisions stratégiques françaises. Examiner les opérations réellement arbitrées depuis votre retour : investissements, financements, distributions, cessions et nominations importantes.
5. Anticiper les mouvements majeurs. Étudier les conséquences avant une cession, un versement significatif, un apport ou une réorganisation. Une opération engagée réduit parfois les possibilités d’adaptation.
6. Faire valider l’analyse. Lorsque les enjeux le justifient, coordonner les professionnels français et étrangers pour examiner les mêmes faits et les mêmes documents.
La documentation doit être contemporaine et fidèle. Un procès-verbal préparé après coup ne transforme pas le lieu où l’arbitrage a réellement été rendu.
Une matrice simple peut aider : pour chaque fonction, indiquer le responsable, son lieu d’intervention, son pouvoir et les justificatifs disponibles. Les incohérences apparaissent alors plus clairement.
Si le retour a déjà eu lieu, il reste utile de dater les changements de fonctionnement. La bonne analyse ne se limite pas à une photographie actuelle : elle cherche aussi à comprendre depuis quand les pratiques ont évolué.
8. Ce que cela change pour le patrimoine et la stratégie de long terme
La holding n’est pas une fin en soi. Elle doit servir vos participations, vos besoins de financement et vos projets patrimoniaux après le retour.
Une structure adaptée à la phase d’expatriation ne répond pas nécessairement aux priorités suivantes : réinvestir, percevoir des revenus, préparer une cession ou simplifier la détention familiale.
Selon les situations, plusieurs options méritent donc d’être comparées : conserver l’organisation avec une gouvernance cohérente, la réorganiser, envisager un transfert ou examiner une liquidation. Aucune ne constitue une réponse universelle.
Chaque option doit être évaluée dans les juridictions concernées, en tenant compte des coûts, des formalités, des flux futurs et des conséquences fiscales éventuelles. Une simplification apparente peut déplacer une difficulté au lieu de la résoudre.
Je déconseille donc de commencer par « faut-il fermer la holding ? ». La première question est plutôt : « Quel rôle doit-elle jouer dans ma vie et mon patrimoine après le retour ? »
Cette réflexion gagne à précéder une distribution, un investissement majeur ou une cession. Examiner isolément la société ferait perdre de vue l’essentiel : l’articulation entre votre résidence, vos revenus, vos actifs et votre horizon entrepreneurial.
Préserver une structure utile peut être pertinent. La conserver uniquement parce qu’elle existe déjà ne constitue pas, en revanche, une stratégie.
9. Retour en France et holding étrangère : organiser plutôt que subir
Le retour en France ne détruit pas automatiquement une holding étrangère. Il peut toutefois modifier profondément l’équilibre initial si le centre de décision devient français.
La bonne réponse ne tient donc ni dans votre adresse personnelle, ni dans celle des statuts. Elle repose sur une lecture cohérente des pouvoirs, des décisions, des moyens et des preuves.
Vous ne devez pas nécessairement choisir entre rentrer en France et préserver votre holding. Vous devez comprendre comment organiser les deux, et accepter de réexaminer ce qui ne correspond plus à votre situation.
La décision dans ce type de dossier repose sur une analyse précise de votre résidence, de votre holding, de vos flux et de vos projets. Un échange avec un expert permet d’identifier les points à sécuriser avant qu’ils ne deviennent problématiques. Cet article présente une grille de lecture générale et non un conseil fiscal individualisé.
Si vous souhaitez savoir si votre patrimoine est réellement diversifié — ou simplement composé de plusieurs produits exposés aux mêmes risques — un bilan patrimonial confidentiel et personnalisé permet d’y voir clair avant de prendre une nouvelle décision d’investissement.
Ne laissez pas votre bascule en résidence fiscale française se jouer sans contrôle.
Une fois le centre de décision basculé en France, la correction est coûteuse : imposition mondiale, déclarations, redressements possibles.
Sources utilisées et limite de vérification
Le texte s’appuie sur le rapport de recherche fourni, notamment ses développements relatifs aux articles 4 B et 209 du Code général des impôts, à la direction effective et aux indices de gouvernance.
Le rapport ne contient pas de liens sources et présente plusieurs références contradictoires ; faute d’accès à une consultation externe dans cet échange, aucun lien ni arrêt n’est présenté comme vérifié ou directement consulté. Les références jurisprudentielles et les affirmations techniques incertaines ont été écartées. Une vérification des textes officiels et de la convention applicable reste nécessaire avant publication.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.