Disclaimer :
Ce guide est un document d’information et de méthode. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation d’investissement. Les montants et taux cités sont datés et doivent être réactualisés avant toute décision ; les règles fiscales évoluent et doivent être vérifiées auprès des autorités compétentes et d’un professionnel qualifié.
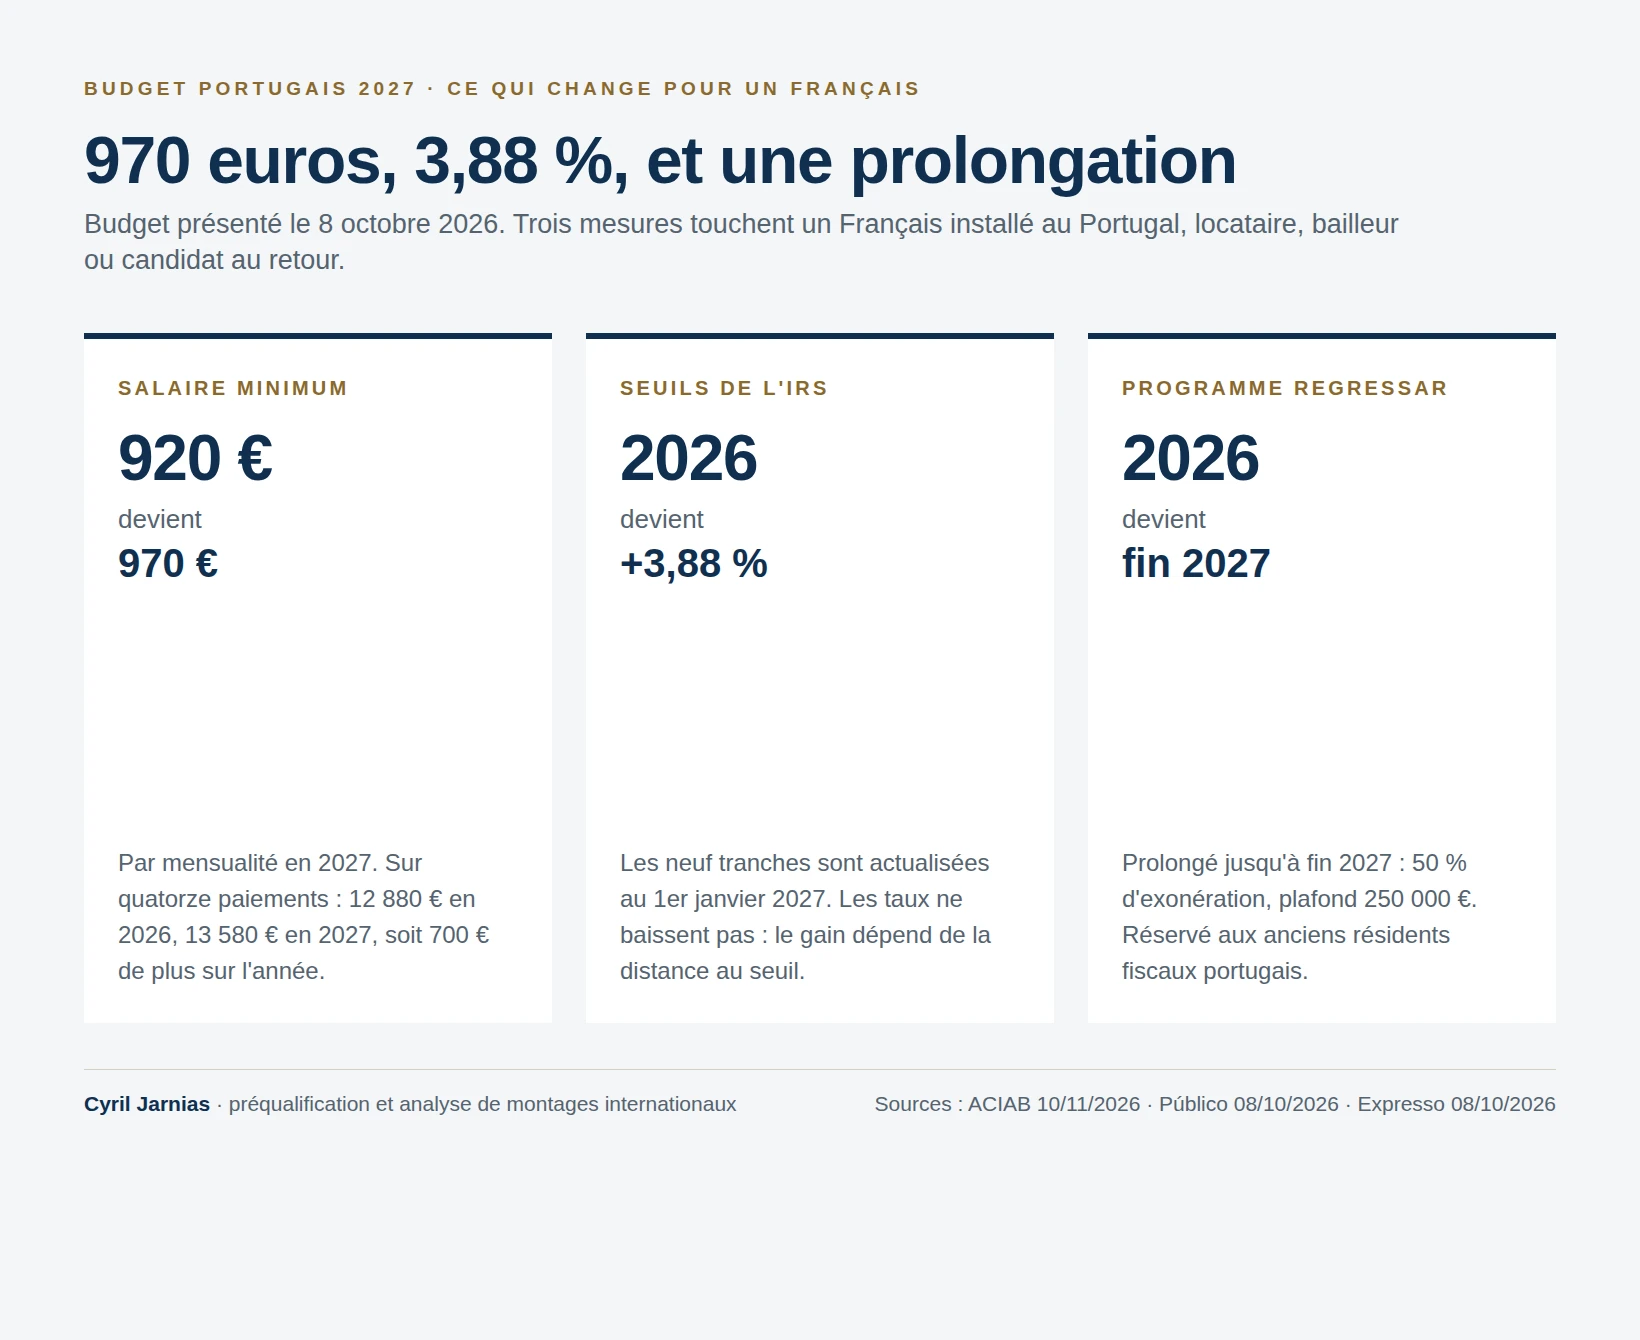
Le budget portugais 2027 a été présenté le 8 octobre 2026. Trois mesures touchent un Français qui vit au Portugal, y loue un bien ou pense y revenir. Le salaire minimum passe à 970 euros par mois. Les seuils de l’impôt sur le revenu montent de 3,88 %. Le programme Regressar est prolongé jusqu’à fin 2027.
Vient ensuite le reste, plus discret : ce budget touche aussi les entreprises, les pensions et le logement. Il ne règle pas l’essentiel de ce qui décide une expatriation.
Ce que le budget change sur la fiche de paie
Le salaire minimum national passe de 920 à 970 euros par mensualité en 2027, selon le document de référence du budget repris par l’ACIAB le 10 novembre 2026. Sur quatorze paiements annuels, cela donne 13 580 euros bruts par an.
Les seuils des neuf tranches de l’IRS sont actualisés de 3,88 % au 1er janvier 2027. C’est le Público qui l’a rapporté le 8 octobre 2026.
Les taux ne baissent pas. Le déplacement est réel, mais il ne se voit pas sur un revenu éloigné des seuils, et il reste modeste pour un revenu moyen. C’est le point de passage d’une tranche à l’autre qui bouge. Un revenu situé juste au-dessus d’un seuil en 2026 peut se retrouver en dessous en 2027. Une partie de ce revenu change alors de taux, si bien que le gain dépend de la distance au seuil (et non du montant total perçu).
À retenir. Un budget qui relève les seuils sans baisser les taux ne fait pas de cadeau général : il redistribue le long de la grille. Les revenus proches d’un seuil gagnent, ceux qui en sont loin ne gagnent presque rien.
Pour un salarié, l’effet se lit sur la paie de janvier. Chez un indépendant installé au Portugal, il se lit dans le calcul provisionnel trimestriel. Dans les deux cas, il se mesure en dizaines d’euros par mois, pas en milliers.
Le cas chiffré, avec les seuls chiffres publiés
Prenons le cas d’un salarié rémunéré au salaire minimum et payé quatorze fois par an. C’est la situation la plus fréquente au Portugal, et la plus simple à vérifier sur une fiche de paie. Le calcul est simple, et il ne dépend d’aucune hypothèse sur les tranches. L’écart est certain.
En 2026, à 920 euros par mois, il perçoit 12 880 euros bruts sur l’année. L’année suivante, à 970 euros, il perçoit 13 580 euros. L’écart est de 700 euros sur douze mois, soit 58 euros par mois en moyenne.
Ce chiffre ne dit rien de l’impôt : il indique ce que le budget garantit de manière certaine, quel que soit le vote final sur les tranches, le reste dépendant du texte adopté.
Ce que cela change pour un propriétaire qui loue
Le budget comporte des mesures sur le logement et des incitations à la mise en location. Plusieurs années de crise du logement ont rendu le sujet politique.
Deux textes se superposent ici, et il faut les lire ensemble sous réserve que la convention n’ait pas été modifiée.
Le budget portugais fixe l’assiette portugaise et son taux, sans décider de l’imposition française. Ce n’est qu’une moitié du problème, et la moitié restante se règle à Paris. La convention fiscale franco-portugaise du 11 août 1971 décide de la façon dont cette assiette remonte en France. Un propriétaire français qui loue à Lisbonne ne peut donc pas raisonner sur le seul budget portugais.
Le point de vigilance. Une mesure de faveur sur les loyers portugais ne produit un gain que si la convention ne réattribue pas ce revenu à la France. Encore faut-il que le bien reste imposable au Portugal. L’ordre de lecture est simple : convention d’abord, budget ensuite.
Le budget portugais ne décide que la moitié de votre imposition.
L’autre moitié se joue dans la convention franco-portugaise du 11 août 1971. Un bail et une facture d’électricité ne tranchent pas la question de la résidence fiscale.
Le volet logement du budget mérite une lecture séparée, parce qu’il ne produit pas les mêmes effets selon que l’on est locataire, propriétaire occupant ou bailleur non-résident. Les mesures annoncées portent sur l’offre locative et sur la fiscalité des loyers, dans un pays où les prix ont progressé plus vite que les revenus pendant une décennie. Pour un propriétaire français, l’effet dépend de deux paramètres qui ne figurent pas dans le budget portugais : la convention fiscale applicable et le lieu de résidence fiscale. Un bailleur qui vit en France et loue à Porto relève d’un calcul différent de celui qui vit à Lisbonne et loue le même bien.
Regressar : ce qu’il est, et pour qui il n’est pas
Le programme Regressar est prolongé jusqu’à fin 2027, selon l’Expresso du 8 octobre 2026 et l’Idealista du 12 octobre 2026.
Ce mécanisme est stable et documenté par le gouvernement portugais, qui publie les conditions sur le site du programme. L’article 12-A du Code de l’IRS exclut de l’imposition 50 % des revenus du travail dépendant et des revenus d’activité indépendante. La limite est de 250 000 euros de revenus pris en compte pour l’exonération de 50 %. Le bénéfice suppose de devenir résident fiscal au Portugal.
Quatre conditions doivent être réunies en même temps. Il faut devenir résident fiscal au Portugal pendant l’année couverte par le régime. Il faut aussi ne pas avoir été résident au Portugal pendant les cinq années précédentes. Il faut encore avoir été résident au Portugal auparavant, à une date de référence fixée selon l’année de retour. Enfin, la situation fiscale doit être régularisée, et le statut de résident non habituel ne doit pas avoir été demandé.
Ce point est souvent manqué.
Le piège. Sur les quatre conditions, la troisième est celle que l’on oublie, et elle suffit à écarter un dossier.
Pourquoi un primo-installant n’y a pas droit
Regressar est un régime de retour, réservé aux personnes qui ont déjà été résidentes fiscales au Portugal. Un Français qui s’installe au Portugal pour la première fois n’y est pas éligible, même s’il y crée une activité et même s’il y transfère sa résidence fiscale.
Cette confusion est fréquente : elle vient du voisinage avec l’ancien régime des résidents non habituels, fermé aux nouvelles installations. Les deux dispositifs ont coexisté, et beaucoup de projections de revenu net continuent de mélanger leurs effets.
Ce que la prolongation change vraiment
Pour un ancien résident portugais, la prolongation ouvre une année de plus pour s’installer sous le régime de 50 %. Le calendrier devient donc un élément de décision : s’installer en 2027 plutôt qu’en 2028 change le régime applicable pendant cinq ans.
Pour tous les autres, la prolongation ne change rien au calcul : le droit commun s’applique dès le premier euro, sans exonération partielle.
Trois profils, trois décisions différentes
Le salarié
Son gain est faible mais réel, et sa décision ne porte pourtant pas sur l’impôt. Elle porte sur le logement, l’école et le coût de la vie. Rien dans ce budget ne déplace cet arbitrage, qui se joue sur le logement et sur l’école plutôt que sur l’impôt.
Le propriétaire bailleur
Il doit vérifier deux choses avant le 31 décembre 2026. La convention applicable à ses loyers portugais. Puis le régime de déclaration en France. Le budget portugais ne décide que d’une moitié du calcul.
Le candidat au retour
S’il est ancien résident portugais, la prolongation lui ouvre une fenêtre. Dans le cas contraire, il relève du droit commun, et aucune projection à 50 % ne doit entrer dans son plan de trésorerie. Le reste est du droit commun.
Ce qu’il faut vérifier avant de décider
La résidence fiscale vient d’abord : elle se détermine selon l’article 16 du Code de l’IRS portugais, puis selon la convention franco-portugaise en cas de double résidence, et cette seconde étape est celle qui décide le plus souvent. Un bail, une facture d’électricité ou un titre de séjour ne tranchent pas la question.
Le texte voté vient ensuite. Il n’est pas encore définitif : le budget présenté le 8 octobre 2026 reste une proposition de loi de finances, et des mesures peuvent être modifiées ou retirées avant le vote final. Tant que la loi n’est pas publiée, une décision prise sur son contenu repose sur une hypothèse. La réponse dépend du texte final. Elle n’est pas acquise aujourd’hui.
Le calendrier vient enfin, et il tranche souvent plus que le montant des revenus. Deux dates suffisent à le fixer. Un départ décidé en décembre 2026 pour une installation en janvier 2027 se situe à la charnière de deux années fiscales, avec deux jeux de seuils. La date d’installation compte autant que le montant des revenus.
Mon avis
Ce budget est un budget de réglage, pas un budget de rupture. Il déplace des seuils, prolonge un dispositif existant et annonce une baisse de l’impôt sur les sociétés. Rien n’est rouvert du côté des résidents non habituels, et la convention fiscale reste intacte.
La vraie question pour un Français n’est donc pas ce que le Portugal donne en 2027. C’est quel texte s’applique à sa situation, et à quelle date. Un dossier d’expatriation se gagne sur la résidence fiscale, rarement sur trois euros de tranche.
Trois vérifications suffisent à éviter l’erreur coûteuse : la convention applicable, la date d’installation et l’éligibilité réelle au régime invoqué. Aucune ne se devine.
Une installation en janvier 2027 ne relève pas du même jeu de seuils qu’en décembre 2026.
Trois vérifications décident le dossier : la convention applicable, la date d’installation, l’éligibilité réelle au régime invoqué. Aucune ne se devine.
Sources
Sources consultées le 20 novembre 2026 : Público, « Escalões do IRS actualizados em 3,88% a partir de Janeiro », 8 octobre 2026. ; Expresso, « Programa Regressar: Governo estende benefícios fiscais », 8 octobre 2026. ; Idealista, « Programa Regressar: Governo prolonga benefícios fiscais até 2027 », 12 octobre 2026. ; ACIAB, « Orçamento do Estado 2027: saiba o que muda no IRS, salários, pensões e habitação », 10 novembre 2026. ; Proposition de loi portugaise de finances pour 2027 (Orçamento do Estado 2027), présentée le 8 octobre 2026. ; Code de l’IRS portugais, article 12-A (régime applicable aux ex-résidents) et article 16 (résidence fiscale). ; Convention fiscale entre la France et le Portugal du 11 août 1971..