En Espagne, la fiscalité ne se résume pas aux décisions prises par le gouvernement central. Le lieu de résidence peut modifier sensiblement l’impôt sur le revenu, le coût d’une succession ou la taxation du patrimoine. Au fil d’une décennie de réformes, les communautés autonomes ont transformé cette marge de manœuvre en un véritable instrument de différenciation.
Certaines ont réduit leurs taux, relevé leurs abattements et simplifié leurs prélèvements. D’autres ont conservé des dispositifs plus lourds ou réagi plus tardivement. Résultat : la carte fiscale espagnole présente aujourd’hui des écarts considérables, parfois entre territoires voisins.
La dixième édition de l’indice régional de compétitivité fiscale (RTCI) permet de mesurer cette recomposition. L’analyse publiée par Cristina Enache le 14 octobre 2026 confirme la première place de Madrid, souligne surtout les progrès de l’Estrémadure et de l’Andalousie, et révèle une tension persistante : les efforts régionaux pour rendre l’impôt plus attractif coexistent avec une dégradation du classement international de l’Espagne.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Une concurrence rendue possible par la décentralisation
Les communautés autonomes ne disposent pas toutes d’un système fiscal indépendant. Leur capacité à agir reste encadrée par la législation nationale. Comme l’explique Alejandro Kritsak Kostin, avocat chez Ricardo Cárdenas Abogados à Málaga, elles peuvent néanmoins modifier plusieurs prélèvements décisifs pour les ménages et les investisseurs.
Leurs compétences concernent notamment les successions et donations, le patrimoine, les transmissions immobilières, les actes juridiques documentés et une partie de l’impôt sur le revenu des personnes physiques, l’IRPF. Ces leviers suffisent à créer des différences importantes dans la facture finale.
Le régime commun s’applique à quinze communautés autonomes. Le Pays basque et la Navarre relèvent de régimes foraux offrant une autonomie fiscale beaucoup plus large, à l’exception des douanes. Cette particularité explique pourquoi le classement régional distingue les trois provinces basques, plutôt que de présenter uniquement les dix-sept communautés.
Dans le régime commun, les données structurelles de 2018 faisaient apparaître un partage à parts égales du produit de l’IRPF et de la TVA entre l’État et les régions. La liberté régionale n’était toutefois pas identique : les communautés pouvaient intervenir sur les taux de leur part d’IRPF, mais pas sur ceux de la TVA. Elles recevaient également 58 % des droits sur les hydrocarbures, l’alcool et le tabac.
Cette architecture rend la responsabilité fiscale difficile à lire. Deux régions peuvent disposer de compétences comparables sans faire les mêmes choix. Inversement, une baisse régionale peut être partiellement neutralisée par une mesure nationale. Pour comprendre la concurrence espagnole, il faut donc regarder simultanément les décisions locales et le cadre imposé par Madrid.
Un classement dominé par Madrid et les provinces basques
Élaboré en partenariat avec la Fundación para el Avance de la Libertad, le RTCI compare l’attractivité des systèmes fiscaux régionaux. Il examine notamment l’impôt sur le revenu, le patrimoine, les successions et les prélèvements sur les transmissions immobilières.
L’indice constitue un outil de comparaison fiscale, pas un classement général de la qualité de vie ou de l’efficacité des administrations. Il ne permet pas, à lui seul, de juger les services publics, le dynamisme immobilier ou l’ensemble des conditions d’investissement.
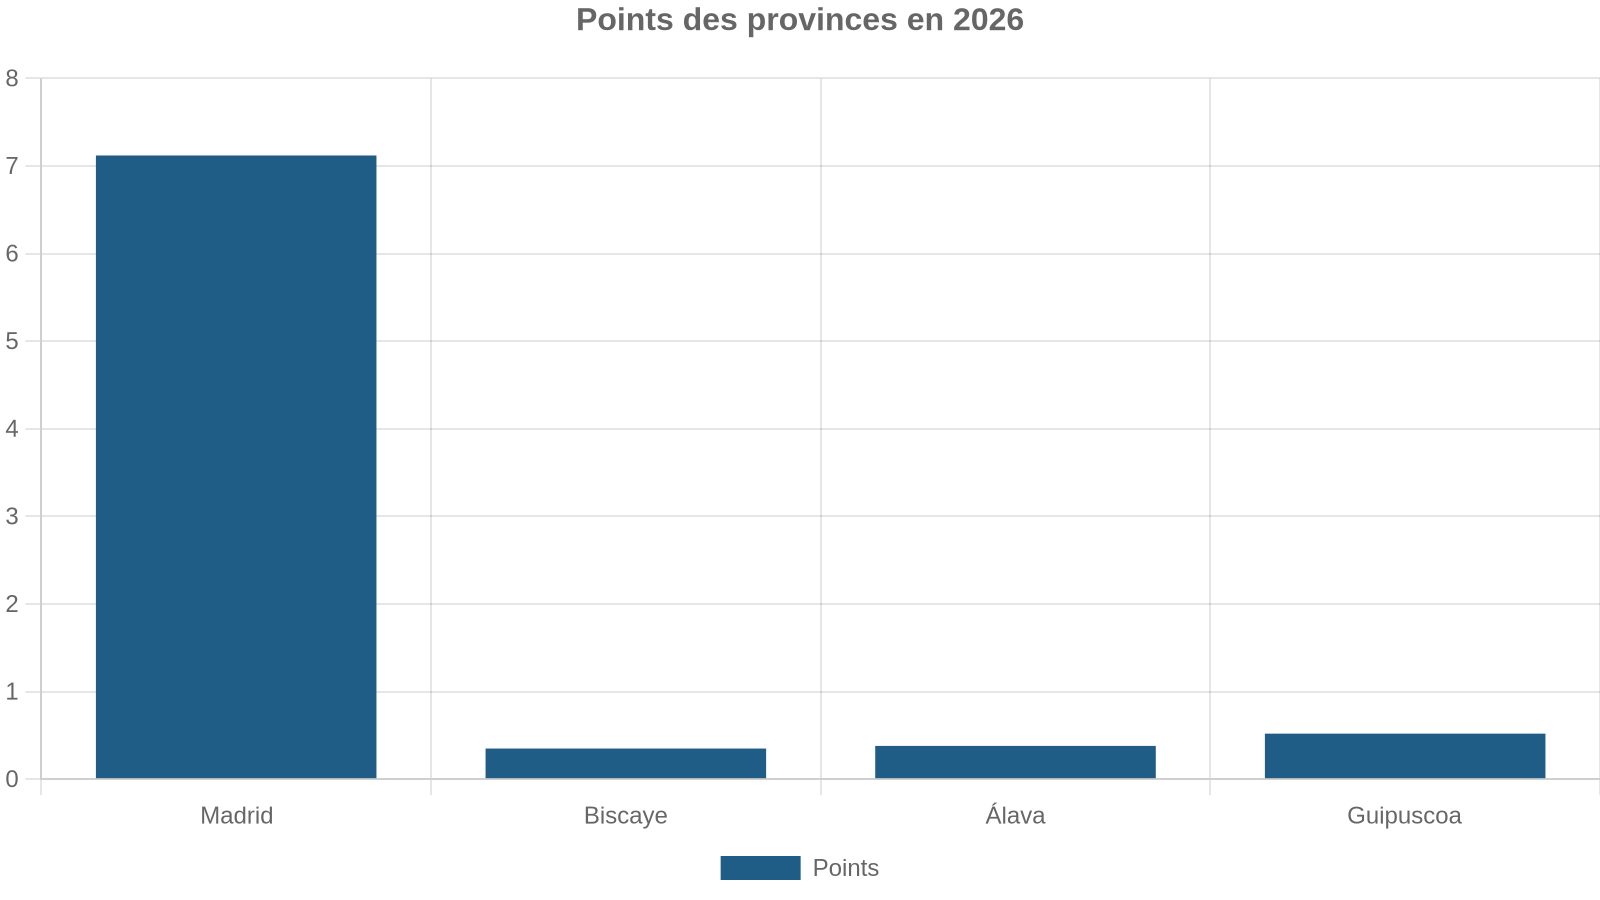
| Position | Territoire | Score global |
|---|---|---|
| 1re | Madrid | 7,12 |
| 5e | Canaries | 6,38 |
| 6e | La Rioja | 6,36 |
| 7e | Andalousie | 6,31 |
| 8e | Estrémadure | 6,26 |
| 9e | Murcie | 6,19 |
| 10e | Cantabrie | 6,18 |
| 11e | Baléares | 5,96 |
| 14e | Communauté valencienne | 5,79 |
| 17e | Aragon | 5,01 |
| 18e | Asturies | 4,80 |
| 19e | Catalogne | 4,45 |
Cette proximité au milieu du tableau donne du poids aux réformes ciblées. Un ajustement sur le patrimoine ou les transactions peut modifier plusieurs positions sans transformer entièrement le système fiscal.
À l’autre extrémité, Madrid et la Catalogne sont séparées par 2,67 points. Cet écart traduit une accumulation de choix divergents, bien davantage qu’une différence isolée sur un impôt.
Madrid, une stratégie fiscale cohérente mais moins exclusive
L’avantage madrilène repose sur plusieurs décisions complémentaires. La communauté a supprimé ses impôts propres régionaux, réduit à plusieurs reprises l’IRPF et corrigé ses tranches pour tenir compte de l’inflation. Elle conserve également une fiscalité successorale très favorable aux proches.
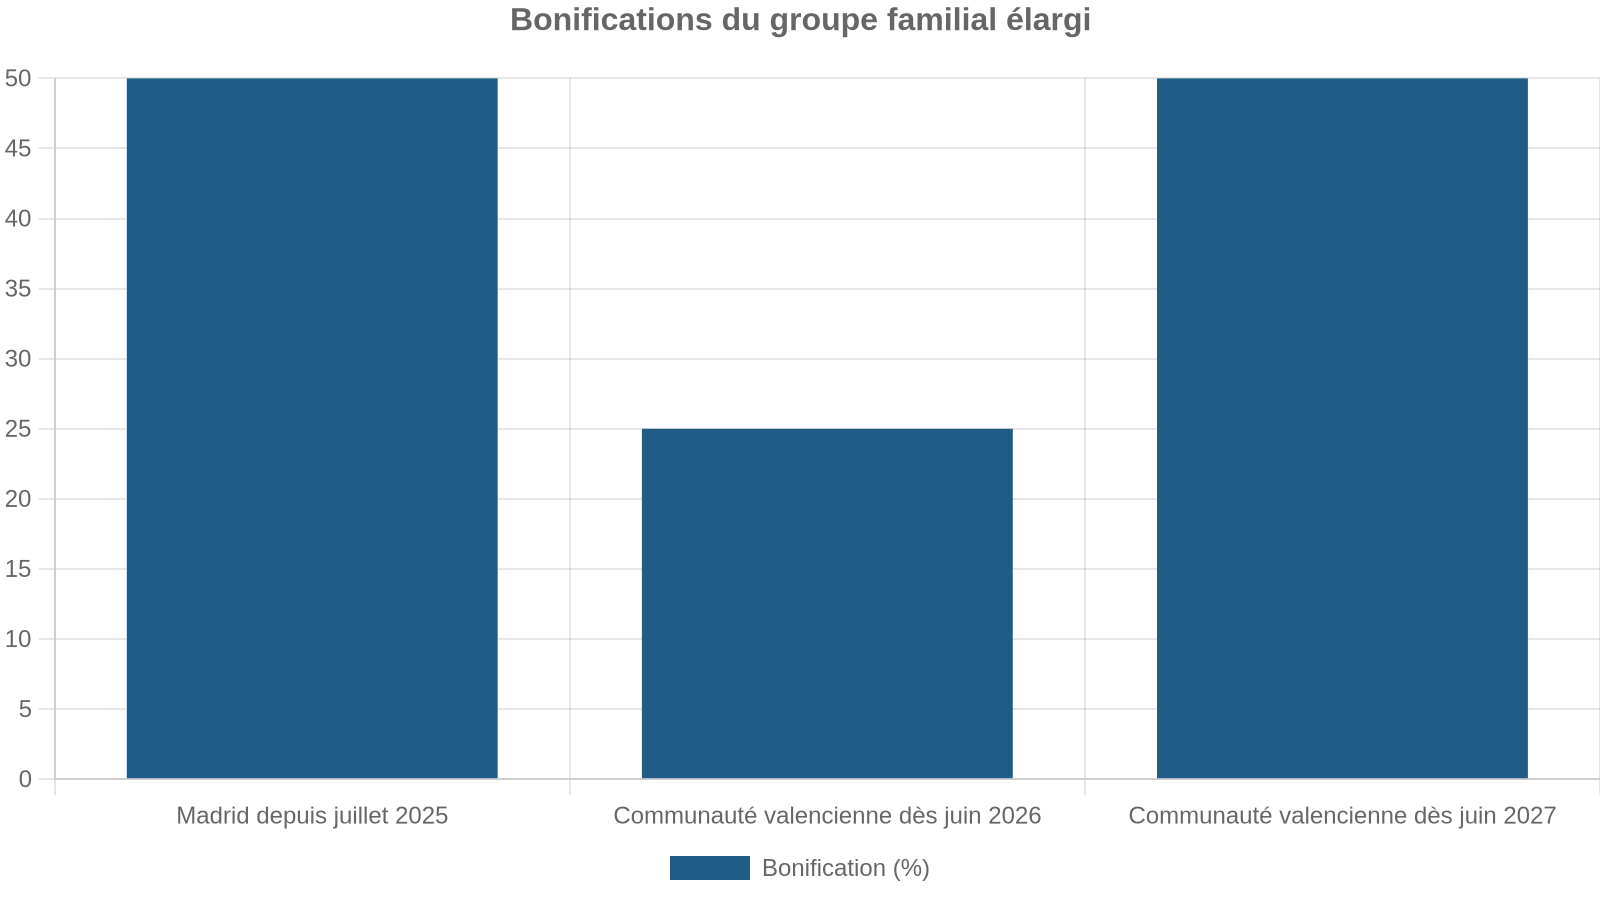
Pour les groupes familiaux les plus directs, la bonification successorale atteint 99 %. Le traitement du patrimoine s’appuie sur un mécanisme de bonification articulé avec l’impôt national de solidarité sur les grandes fortunes. Il serait donc trompeur de conclure que tout patrimoine important échappe automatiquement à l’impôt à Madrid.
La concurrence s’est néanmoins intensifiée. D’autres communautés proposent désormais des allégements proches sur les transmissions familiales ou le patrimoine. Madrid garde une avance globale, mais ne possède plus l’exclusivité des baisses d’impôts.
Les provinces basques illustrent une autre voie. Leur position élevée ne signifie pas qu’elles dominent chaque composante : pour le seul patrimoine, la Biscaye est neuvième, l’Álava onzième et le Guipuscoa dix-septième. Leur performance d’ensemble tient à l’équilibre de leurs systèmes. En décembre 2025, elles ont notamment ajusté les tranches et les abattements personnels à l’inflation, tout en adaptant certains avantages familiaux.
L’Estrémadure et l’Andalousie, les grands changements de la décennie
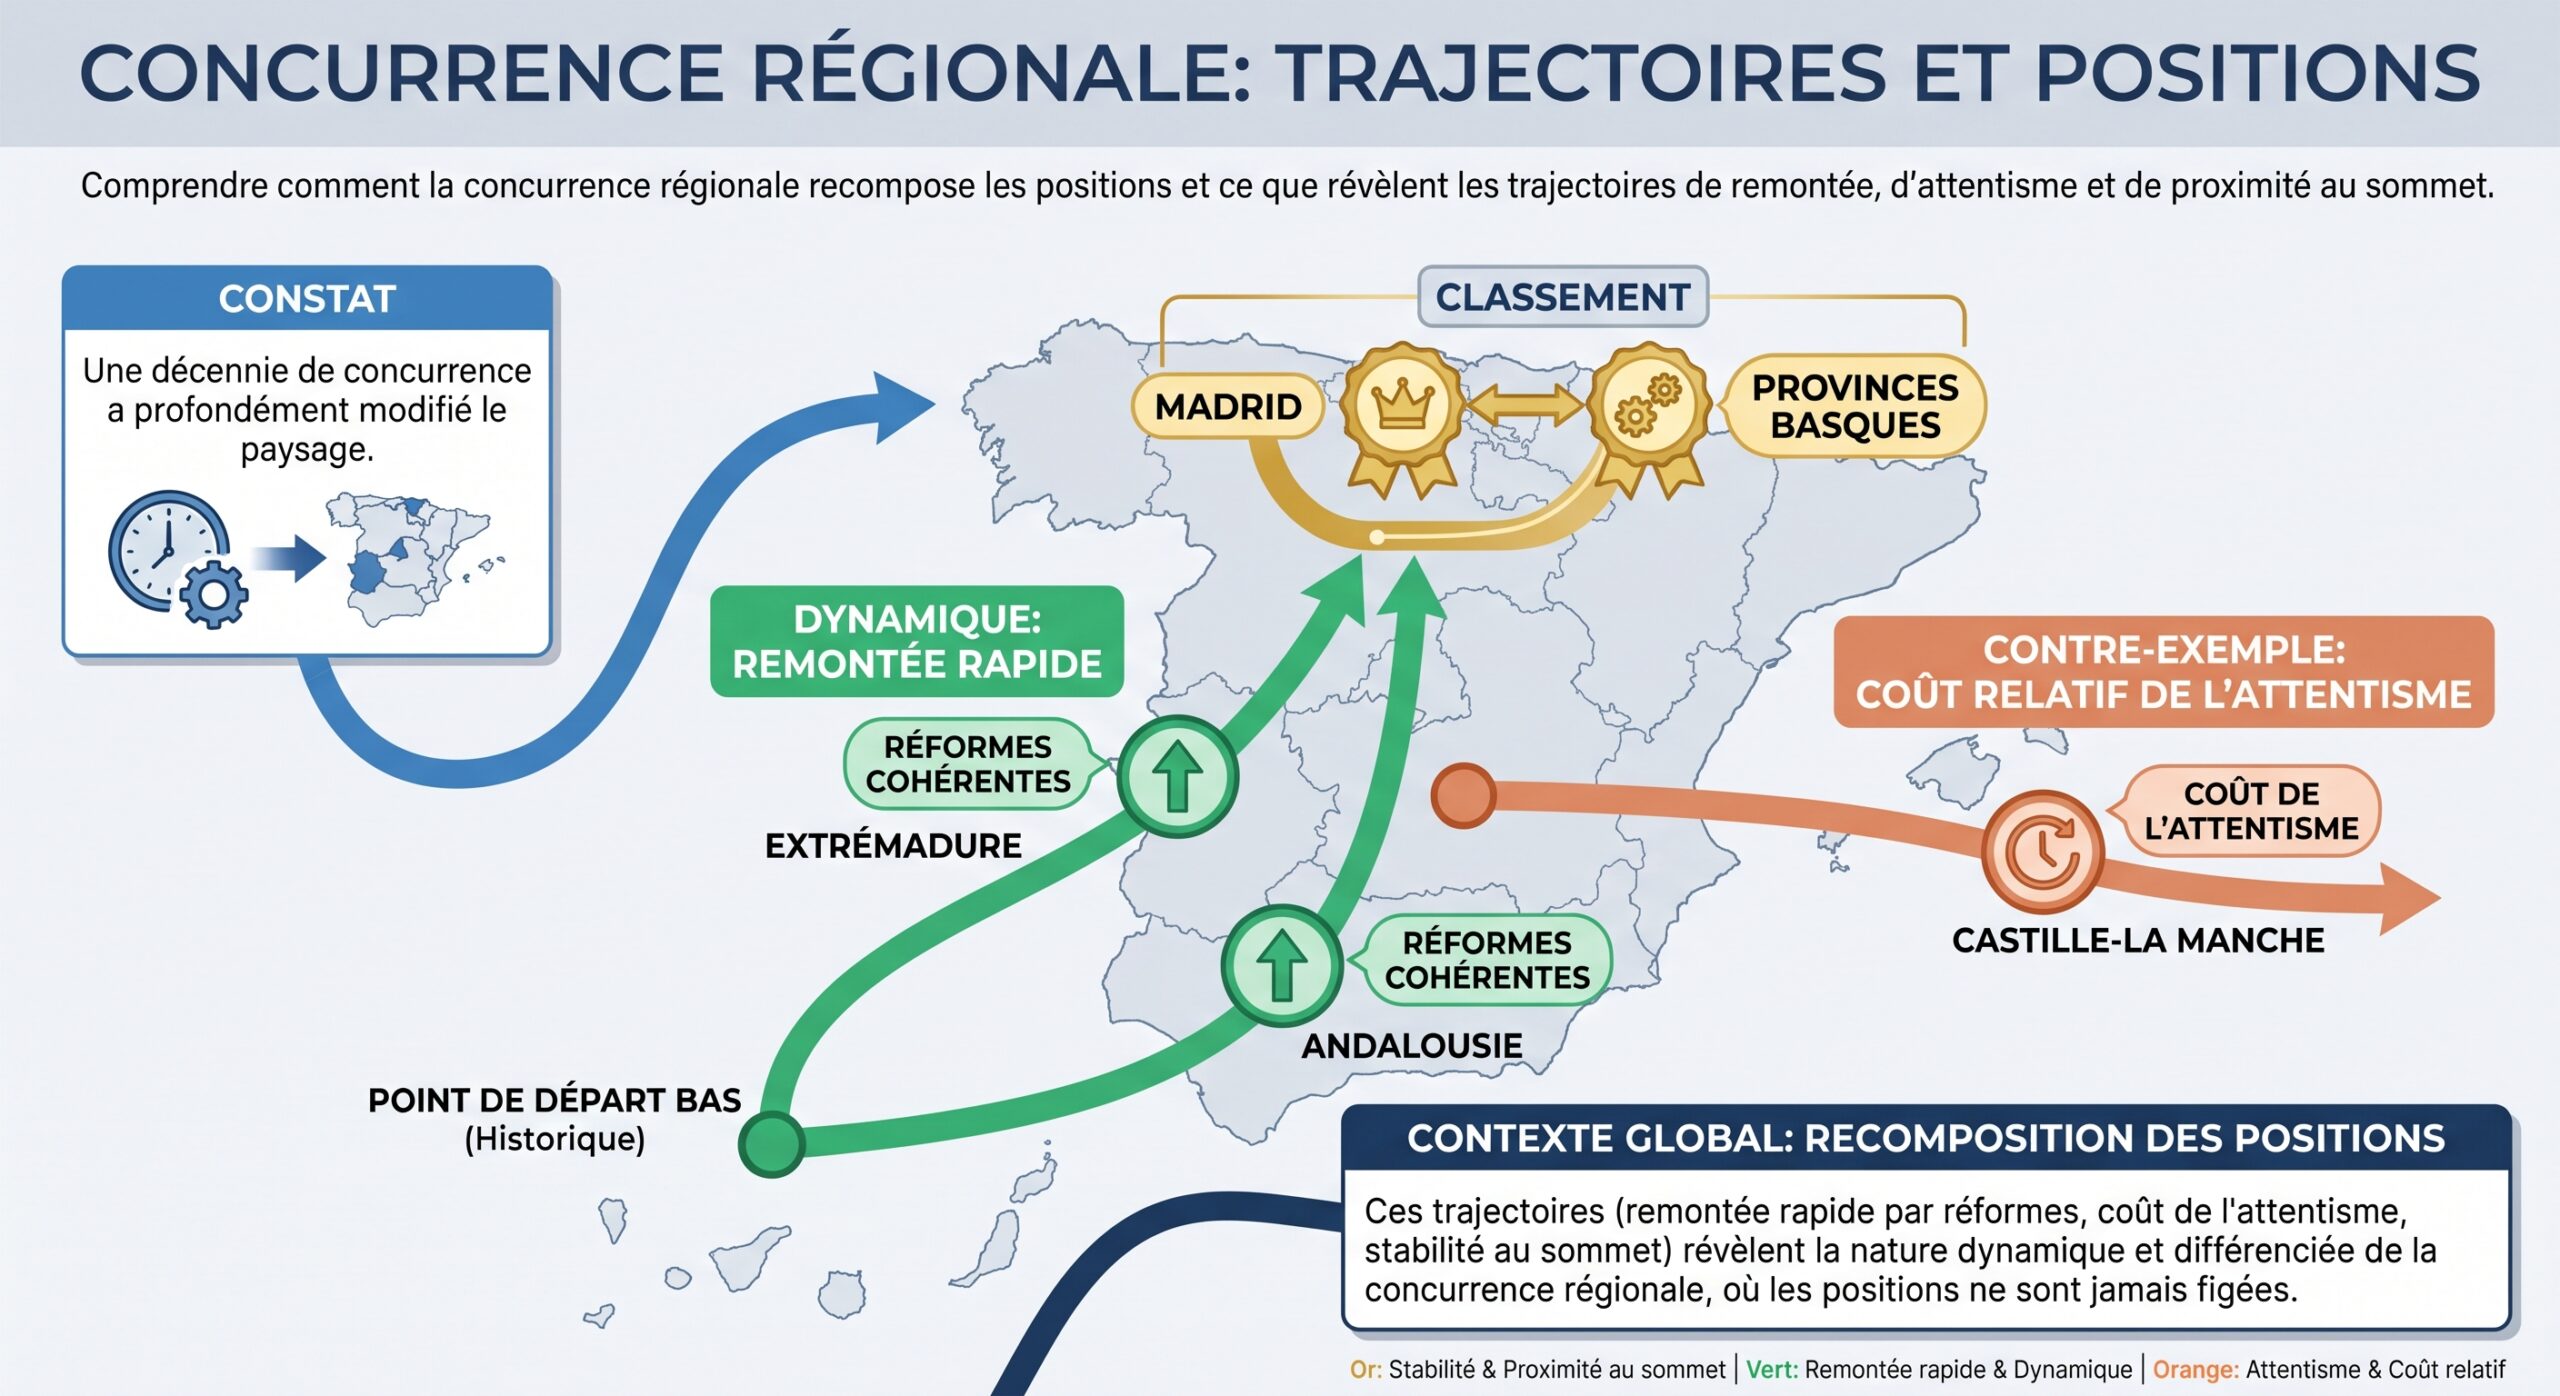
L’évolution la plus spectaculaire vient de l’Estrémadure. Dernière en 2017, elle occupe désormais la huitième place. Son score a progressé de 1,43 point, soit le gain le plus marqué parmi les trajectoires détaillées dans le rapport.
Cette remontée associe plusieurs mesures. La région a réduit l’impôt sur le revenu, particulièrement pour les contribuables modestes, instauré une exonération régionale complète du patrimoine en 2023 et étendu, en 2026, certains allégements successoraux aux neveux et nièces.
La portée de l’allégement patrimonial doit cependant être précisée. L’Estrémadure n’a pas adopté de déduction régionale neutralisant l’impôt national de solidarité. Les résidents concernés restent donc exposés à ce prélèvement central.
L’Andalousie présente une transformation comparable par son ampleur. Elle est passée de la seizième à la septième place, avec une amélioration de 1,13 point. Son évolution résulte de réformes successives plutôt que d’une mesure unique.
| Région | Position initiale | Position actuelle | Évolution |
|---|---|---|---|
| Estrémadure | 19e | 8e | Gain de 11 places |
| Andalousie | 16e | 7e | Gain de 9 places |
| Murcie | 14e | 9e | Gain de 5 places |
| Castille-La Manche | 8e | 16e | Recul de 8 places |
| Asturies | 13e | 18e | Recul de 5 places |
En Andalousie, les réductions d’IRPF ont été accompagnées d’une indexation des tranches. La région a également instauré une bonification successorale de 99 % et un abattement d’un million d’euros pour les proches concernés. Les droits sur les transmissions immobilières et les actes juridiques documentés ont été abaissés durablement.
Murcie a progressé dans la même direction, en allégeant les successions, les taux d’IRPF et la taxation du patrimoine. Ces trajectoires montrent que le classement peut évoluer fortement lorsque les réformes portent sur plusieurs composantes à la fois.
Elles ne démontrent toutefois pas, à elles seules, un gain économique équivalent. Une progression fiscale mesure d’abord un changement du système d’imposition ; ses effets sur l’emploi, les investissements ou les recettes demandent une analyse distincte.
Les remontées récentes et le coût de l’immobilisme
La Communauté valencienne offre un exemple de redressement plus récent. Après une dégradation liée aux hausses fiscales de 2021 et 2022, elle gagne deux places en 2026 et atteint le quatorzième rang, devant la Galice et la Castille-La Manche.
Ses réformes couvrent plusieurs domaines : réduction de l’IRPF dans toutes les tranches, relèvement du seuil d’exonération du patrimoine à deux millions d’euros, élargissement des allégements successoraux et baisse des prélèvements immobiliers. Le taux de transmission immobilière mentionné dans le rapport passe de 10 % à 9 % à compter de juin 2026.
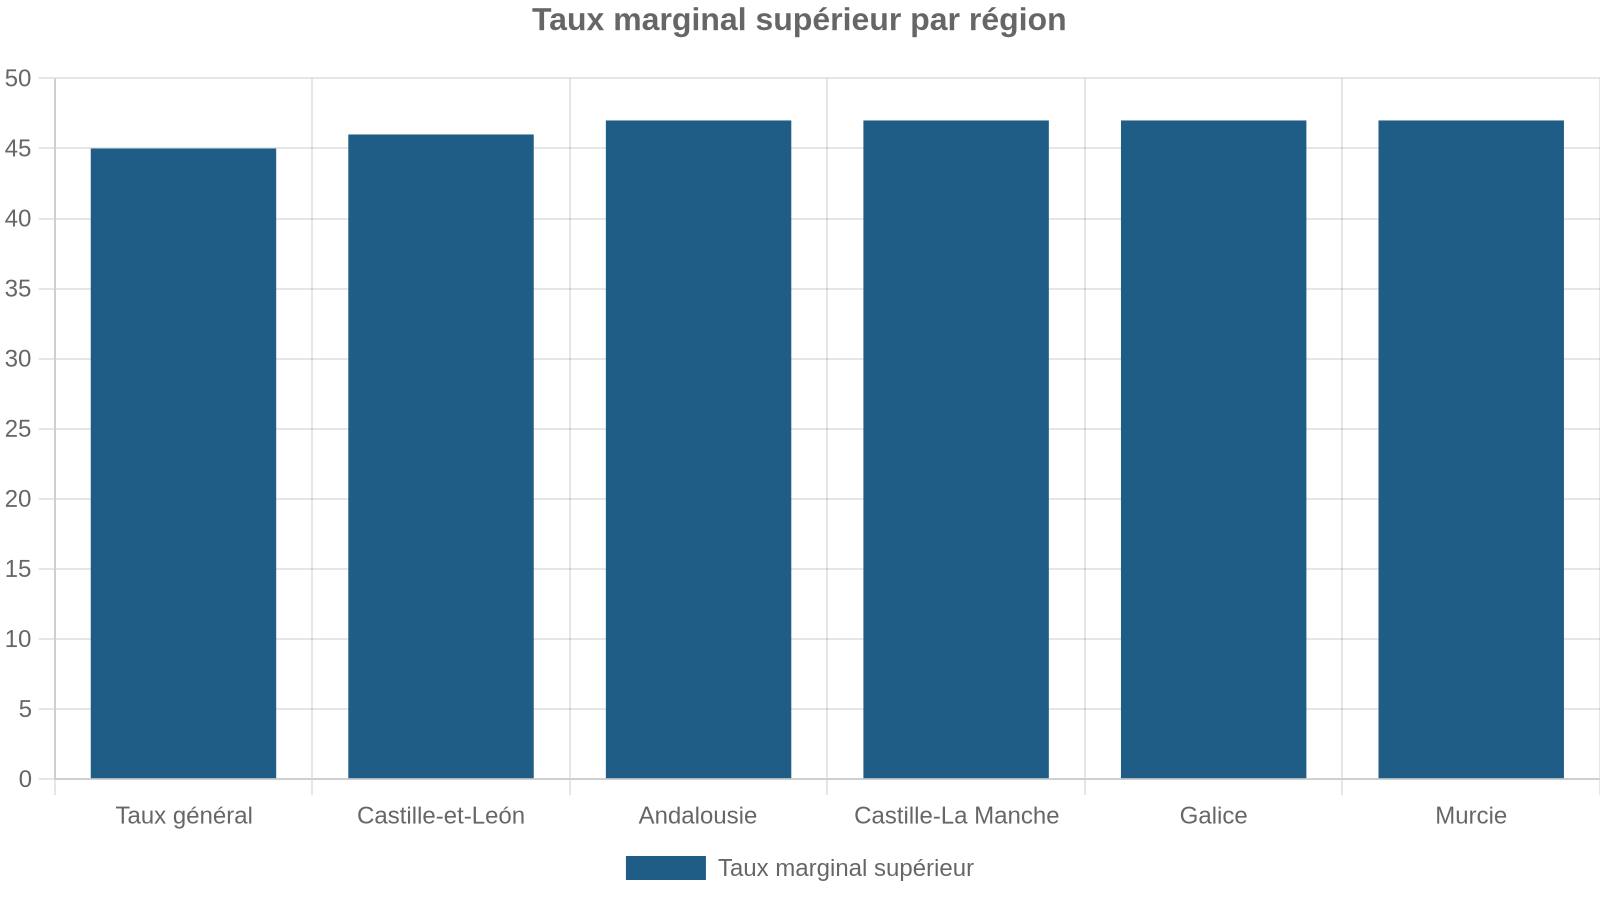
Avec un taux marginal supérieur global de 53,85 %, la région se classe quatrième en Europe derrière le Danemark, la France et l’Autriche, tout en restant dernière pour la composante consacrée à l’impôt sur le revenu, une amélioration qui demeure relative.
La Rioja se distingue par une autre innovation : l’ajustement automatique des tranches et des déductions personnelles à l’inflation. Ce mécanisme évite qu’une hausse nominale des revenus, sans enrichissement réel, entraîne mécaniquement une pression fiscale accrue. La région occupe la sixième place du tableau global présenté pour 2026.
La Castille-La Manche a perdu huit places depuis 2017 ; son recul illustre la nature relative de la concurrence : une région peut devenir moins attractive sans hausse générale de ses propres impôts, simplement parce que ses voisines réduisent les leurs.
Les Asturies restent dix-huitièmes malgré des réformes tardives. Leur fiscalité successorale demeure particulièrement pénalisante dans certaines configurations. La Navarre, douzième, conserve pour sa part la dernière position sur le patrimoine, malgré des améliorations récentes pour les faibles revenus.
La Catalogne ferme toujours le classement. Elle cumule des taux marginaux élevés, une taxation patrimoniale lourde, des droits de transmission importants et onze impôts propres régionaux. Son marché immobilier dynamique, notamment à Barcelone, rappelle néanmoins qu’un territoire peut attirer des investisseurs malgré une fiscalité moins favorable.
Les successions, révélateur des écarts entre territoires
La transmission familiale rend les différences régionales particulièrement concrètes. L’impôt sur les successions et donations, l’ISD, repose sur un cadre national, mais les communautés disposent d’importantes possibilités d’adaptation depuis la loi 22/2009.
Le montant dépend de la valeur reçue par chaque héritier, du lien de parenté, du patrimoine antérieur et des avantages applicables. Un taux maximal ne suffit donc jamais à décrire la charge réelle.
Les taux nationaux s’échelonnent de 7,65 % à 34 % avant application des mécanismes régionaux. Des coefficients liés à la parenté et à la fortune préexistante peuvent alourdir le résultat. À l’inverse, les abattements et bonifications peuvent rendre l’impôt presque nul pour les proches.
Le rapport fournit un exemple concernant un enfant héritant de 800 000 euros. Les montants présentés illustrent l’ampleur des écarts, sans constituer un calcul universel applicable à toutes les familles.
| Région | Impôt successoral illustratif |
|---|---|
| Andalousie | 0 € |
| Madrid | 1 952 € |
| Catalogne | 68 938 € |
En Andalousie, l’abattement d’un million d’euros explique l’absence d’imposition dans cette configuration. Madrid réduit très fortement le montant par sa bonification. En Catalogne, les mécanismes applicables aux enfants sont moins favorables et peuvent diminuer à mesure que la transmission augmente.
La Cantabrie et les Baléares prévoient une exonération complète pour les proches concernés, tandis que les Canaries appliquent une bonification de 99,9 %. Plusieurs autres communautés atteignent 99 %, sous réserve des conditions et limites de leurs dispositifs.
Résidence et donations : des différences qui exigent de la prudence
La résidence fiscale devient déterminante lorsqu’un même patrimoine peut supporter des charges aussi différentes. Pour une succession relevant du cadre commun décrit dans le rapport, la communauté compétente est généralement celle où le défunt a passé le plus grand nombre de jours pendant les cinq années précédant son décès.
Un simple changement d’adresse ne suffit donc pas à transformer immédiatement la fiscalité applicable. La réalité de la résidence compte, tout comme la durée de présence. La résidence de l’héritier n’efface pas automatiquement ces règles.
Les dossiers internationaux exigent une vigilance supplémentaire : la loi 11/2021 a étendu aux héritiers non européens l’accès aux avantages régionaux, et l’ancienne exclusion générale des résidents hors Union européenne ne doit plus être reprise comme règle actuelle.
Les donations relèvent elles aussi de l’ISD, mais ne bénéficient pas toujours du même traitement que les successions. Les bonifications peuvent dépendre d’un acte authentique, de la justification de l’origine des fonds ou de conditions propres au bénéficiaire.
Ces formalités ont une conséquence simple : un avantage fiscal annoncé à 99 % n’est pas nécessairement automatique. Pour les familles comme pour les investisseurs étrangers, la comparaison doit porter sur le dispositif complet, et non sur son seul pourcentage.
L’impôt de solidarité a modifié la concurrence patrimoniale
L’impôt national de solidarité sur les grandes fortunes constitue l’une des principales limites apportées aux stratégies régionales. Introduit en 2022 puis pérennisé, il vise les patrimoines élevés et réduit la possibilité pour une communauté de supprimer entièrement la taxation effective.
Le rapport évoque les fortunes nettes supérieures à trois millions d’euros, tout en mentionnant un seuil effectif de 3,7 millions dans certaines configurations tenant compte de l’abattement. La distinction entre patrimoine total, base imposable et montant effectivement taxé reste donc essentielle.
Les Baléares ont relevé leur seuil d’exonération du patrimoine à trois millions d’euros ; la Communauté valencienne l’a porté à deux millions. Madrid et l’Andalousie ont, de leur côté, adapté leurs bonifications à l’existence du prélèvement national.
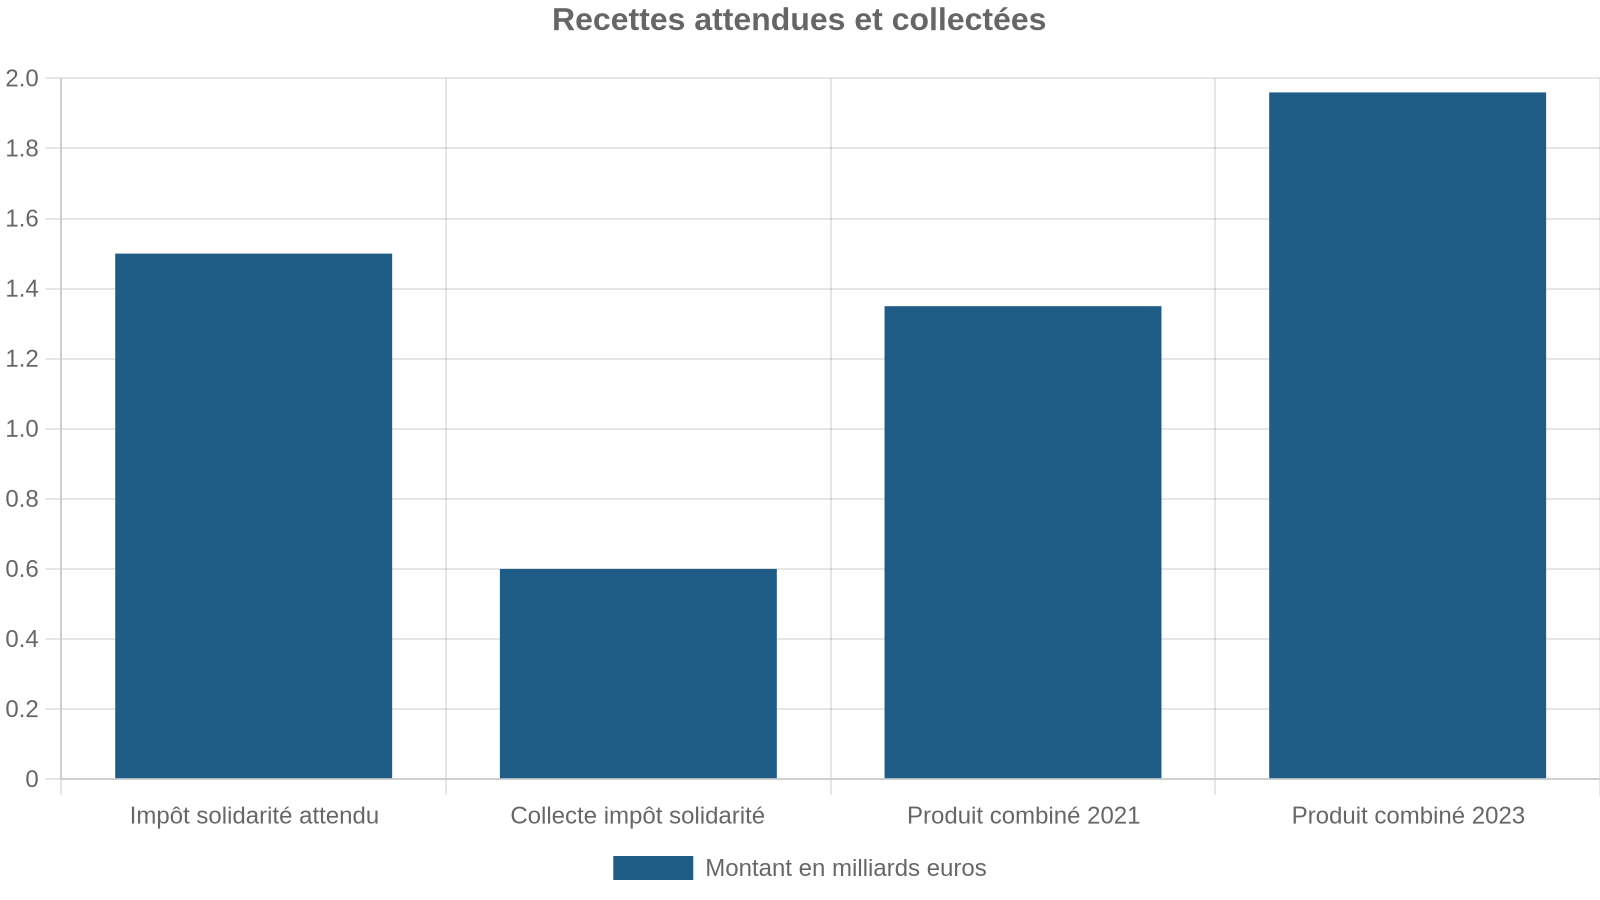
Cette même année, Madrid a enregistré un solde négatif de mobilité des contribuables fortunés vers les autres régions, pour la première fois depuis 2016. Le rapport signale aussi une augmentation des actifs exonérés, notamment les participations dans certaines entreprises, associée à une perte de recettes estimée à 73 millions d’euros.
Ces observations suggèrent une adaptation des comportements, mais ne permettent pas d’attribuer tous les mouvements au seul impôt. Le débat reste ouvert, entre autonomie régionale, harmonisation nationale et contrôle juridique des taux.
Une Espagne moins bien classée à l’international
Les réformes régionales n’ont pas empêché la détérioration du classement national. Dans l’indice international de compétitivité fiscale de 2026, l’Espagne occupe la trente-cinquième place sur trente-huit pays de l’OCDE, contre la vingt-septième auparavant.
Le score global atteint 57,5 sur 100. Les faiblesses les plus marquées concernent la propriété et l’imposition des entreprises.
| Domaine | Score sur 100 | Rang sur 38 |
|---|---|---|
| Ensemble du système | 57,5 | 35e |
| Impôt sur les sociétés | 52,3 | 33e |
| Fiscalité des particuliers | 60,9 | 20e |
| Fiscalité de la consommation | 59,6 | 18e |
| Fiscalité de la propriété | 36,5 | 35e |
| Fiscalité internationale | 68,9 | 20e |
Le taux nominal de l’impôt sur les sociétés est de 25 %, contre une moyenne OCDE de 24,2 %. En Navarre, il atteint 28 %. L’Espagne fait également partie des dix membres de l’organisation qui prélèvent une taxe sur les services numériques.
L’analyse de Cristina Enache attribue largement le recul aux mesures centrales adoptées sous Pedro Sánchez. Cette lecture correspond au cadre de compétitivité retenu par l’indice : elle ne constitue pas, à elle seule, une évaluation de leurs effets redistributifs.
Selon le rapport, environ 45 % de la consommation entre dans le champ effectif de la TVA en raison des exemptions et taux réduits, et l’élargissement de l’assiette pourrait permettre une baisse du taux normal, mais il s’agit d’une option de réforme, non d’une décision acquise.
Les droits de transmission immobilière sont également signalés comme élevés au regard de l’OCDE. Leur réduction pourrait faciliter la mobilité résidentielle, ce qui donne une portée plus large aux mesures prises en Andalousie et dans la Communauté valencienne.
Des effets économiques réels, mais difficiles à isoler
La concurrence fiscale repose sur l’idée qu’une pression plus faible peut attirer contribuables, capitaux et activité. Le rapport cite ainsi des recettes fiscales par habitant à Madrid supérieures de 63 % à la moyenne nationale en 2021, malgré des taux relativement bas.
Ce constat est important, mais il n’établit pas que les baisses d’impôts expliquent seules l’écart. La structure économique et la concentration des revenus interviennent également dans la capacité d’un territoire à collecter des recettes.
Les analyses statistiques rapportées font apparaître une corrélation négative de −0,78 entre compétitivité fiscale et chômage, ainsi qu’une corrélation positive de 0,88 avec le PIB par habitant. Ces associations sont fortes, sans constituer une preuve de causalité.
Lorsqu’un contribuable déménage d’une communauté à une autre, la région d’accueil peut gagner ce que la région de départ perd ; le bénéfice national n’est alors pas nécessairement équivalent au gain local.
Le RTCI permet donc d’identifier des politiques plus ou moins attractives selon ses critères. Il ne dispense pas d’examiner la qualité des dépenses, la stabilité des recettes et les conséquences pour les territoires voisins.
Le financement régional ouvre une nouvelle étape
La réforme du financement territorial pourrait modifier les conditions de cette concurrence. Présenté par le ministère des Finances sous Arcadi España, le projet prévoit environ 20,975 milliards d’euros de ressources supplémentaires et une entrée en vigueur envisagée au début de 2027.
La part régionale de l’IRPF passerait de 50 % à 55 %, et celle de la TVA de 50 % à 56,5 %. Le système d’avances serait remplacé par un versement automatique des recettes du Trésor.
| Élément | Situation de référence | Proposition |
|---|---|---|
| Part régionale de l’IRPF | 50 % | 55 % |
| Part régionale de TVA | 50 % | 56,5 % |
| Distribution des recettes | Système d’avances | Versement automatique |
| Ressources nouvelles | Sans objet | Environ 21 milliards d’euros |
| Protection territoriale | Modèle existant | Garantie de ne pas recevoir moins |
Le projet comprend aussi un fonds d’équité horizontale destiné aux communautés sous la moyenne de ressources par habitant, un financement lié au changement climatique et un dispositif volontaire concernant la TVA des PME. La Catalogne gagnerait environ 4,7 milliards d’euros selon les projections citées.
Après son approbation au Conseil de politique fiscale et financière avec le soutien de l’État, de la Catalogne et des Canaries, il doit encore franchir les étapes gouvernementale et parlementaire, alors que des communautés dirigées aussi bien par le PP que par le PSOE s’y opposent.
Concilier attractivité fiscale et responsabilité budgétaire
L’enjeu final ne se limite pas au classement des taux. Les communautés doivent financer leurs compétences dans un contexte d’endettement élevé. Leur dette, proche de 25 % du PIB en 2016, restait supérieure à 20 % à la fin de 2025, au-dessus de l’ancrage légal de 13 %.
Les marges budgétaires sont donc inégales. Une baisse d’impôt durable suppose de tenir compte des recettes disponibles, des dépenses et de la dette. La perspective de transferts supplémentaires ne supprime pas cette contrainte.
Le bilan ne se résume pourtant pas à opposer bons et mauvais élèves. L’attractivité fiscale constitue une dimension du développement territorial, pas son unique mesure. La prochaine étape dépendra de l’équilibre entre liberté régionale, solidarité financière et responsabilité devant le contribuable. C’est sur cet équilibre, autant que sur les taux affichés, que se jouera la suite de l’évolution fiscale en Espagne.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.