L’essentiel en 30 secondes
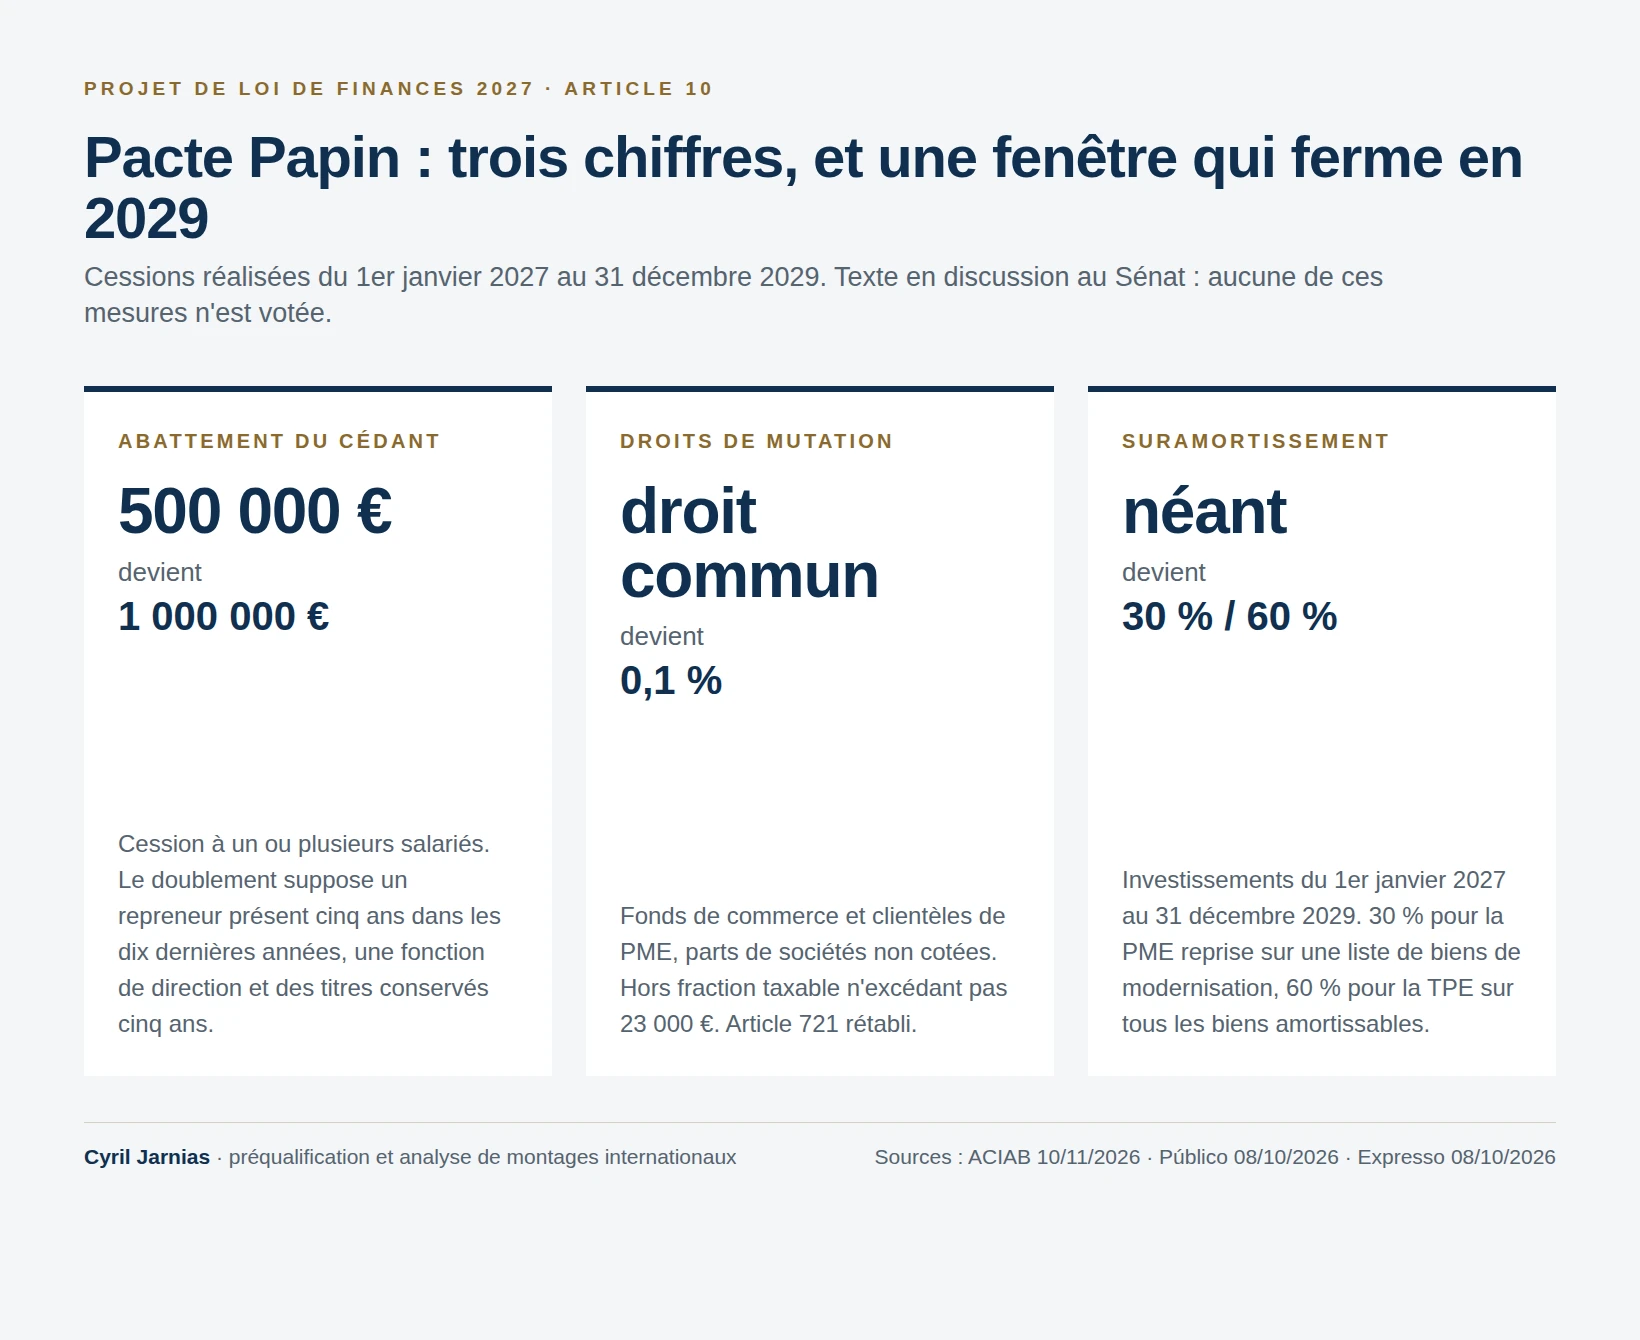
- L’abattement fixe du cédant partant à la retraite passerait de 500 000 € à 1 000 000 € lorsque la cession va à un ou plusieurs salariés.
- Les droits de mutation sur fonds de commerce et parts sociales seraient ramenés à 0,1 %, hors fraction taxable n’excédant pas 23 000 €.
- Un suramortissement de 30 % des investissements pour la PME reprise, 60 % pour la TPE.
- Fenêtre : cessions réalisées du 1er janvier 2027 au 31 décembre 2029.
- Le texte est en discussion au Sénat. Rien n’est définitif.
Le dispositif, dans le texte
L’abattement. L’article 10 insère un II ter à l’article 150-0 D ter du CGI. Le texte dit exactement : « L’abattement fixe mentionné au 1 du I est porté à 1 000 000 € lorsque la cession est réalisée au profit : 1° D’un ou de plusieurs salariés de la société mentionnée au 3° du II ; 2° D’une société dont les associés ou actionnaires sont tous salariés de la société mentionnée au 3° du II. »
Les conditions, et elles sont cumulatives. Au moins un salarié repreneur doit, à la date de la cession, avoir été titulaire d’un contrat de travail dans la société pendant au moins cinq ans au cours des dix années précédant la cession, et s’engager à exercer une fonction de direction pendant cinq ans en conservant les titres pendant la même durée. Les conditions du II existant demeurent : cession de l’intégralité des titres ou de plus de 50 % des droits de vote, cessation de toute fonction au plus tard à la date de la cession, poursuite de la même activité cinq ans.
Les droits de mutation. L’article 721 est rétabli : le droit prévu à l’article 719 est « réduit à 0,1 % pour les acquisitions de fonds de commerce et de clientèles exploités par des petites ou moyennes entreprises », à l’exception de la fraction de valeur taxable n’excédant pas 23 000 €. L’article 726 est modifié dans le même esprit pour les parts de sociétés non cotées.
Le suramortissement. L’exposé des motifs le décrit sans ambiguïté : pour les PME reprises, 30 % des investissements opérés entre le 1er janvier 2027 et le 31 décembre 2029 sur une liste de biens de modernisation de l’outil de production ; pour les TPE, un dispositif « plus simple, car applicable à tous les biens amortissables acquis durant cette période, et plus puissant, avec un taux doublé à 60 % ».
La fenêtre. Le II de l’article 10 est explicite : « Les dispositions des 2° à 6° du I s’appliquent aux cessions réalisées entre le 1er janvier 2027 et le 31 décembre 2029. »
Avant / après, sur les seuls points chiffrés
| Point | Droit actuel | Projet (non voté) |
|---|---|---|
| Abattement fixe, cession aux salariés | 500 000 € | 1 000 000 € |
| Mutation fonds de commerce | droit de commun | 0,1 %, hors fraction ≤ 23 000 € |
| Mutation parts sociales non cotées | droit de commun | 0,1 % |
| Suramortissement du repreneur | néant en tant que tel | 30 % PME · 60 % TPE |
| Fenêtre d’application | — | cessions 2027 → 2029 |
Ce que le dispositif ne fait pas
Il ne remplace pas Dutreil. Le régime de l’article 787 B reste en place pour les transmissions familiales ; l’exposé des motifs indique que le Gouvernement veut le préserver. Un dirigeant qui cède à ses enfants n’entre pas dans le pacte Papin.
Il ne couvre pas la vente à un fonds ou à un concurrent. Le texte vise les salariés de la société cédée, ou une société dont tous les associés sont salariés de celle-ci.
Il ne supprime pas la fiscalité de la plus-value. Il double un abattement fixe. Au-delà de 1 000 000 € de gain, le régime de droit commun reprend, et les prélèvements sociaux restent dus.
Il n’est pas acquis. Le texte est examiné au Sénat en novembre 2026, avec des amendements déposés.
Ce qui bouge au Sénat, et pourquoi ça compte
L’amendement FINC.22 de Mme Lavarde remplacerait l’exigence que tous les associés de la société repreneuse soient salariés par une exigence plus souple : une majorité du capital et des droits de vote détenue par des salariés pendant cinq ans. L’effet pratique est direct : sans cette ouverture, aucun investisseur minoritaire ne peut entrer au capital du repreneur, ce qui exclut la plupart des montages de reprise réels.
Son argument est chiffré : il cite une étude Bpifrance Le Lab de novembre 2025 selon laquelle 44 % des salariés repreneurs ont rencontré des difficultés de financement, contre 30 % de l’ensemble des repreneurs.
Conséquence pour un dirigeant : la version finale peut être plus large, ou plus étroite, que le texte déposé. Un calendrier de cession arrêté aujourd’hui sur la seule base du texte initial est un pari sur une rédaction qui n’existe pas encore.
Le repreneur décide de la fiscalité autant que le prix.
Un salarié éligible au pacte Papin doit réunir cinq ans d’ancienneté et accepter cinq ans de direction avec conservation des titres. Sans ce profil identifié, le doublement de l’abattement reste théorique.
Trois vérifications avant tout acte
- L’ancienneté réelle de vos repreneurs. Cinq ans de contrat de travail au cours des dix années précédant la cession : listez, dans vos effectifs, qui remplit cette condition aujourd’hui, et qui la remplira à la date envisagée.
- Le chiffrage avant / après sur votre situation. L’abattement de 1 000 000 € ne s’applique qu’aux cessions entrant dans le champ ; la comparaison avec Dutreil, avec une cession à un tiers, et avec une donation avant cession, doit être faite sur vos montants, pas sur un exemple générique.
- La contrainte des cinq ans. Conserver les titres et exercer une fonction de direction pendant cinq ans est une obligation, pas une intention : si le repreneur revend ou si le dirigeant quitte ses fonctions, l’abattement est remis en cause l’année où la condition cesse d’être respectée.
Ce que ça change concrètement
Pour un dirigeant sans repreneur familial, la cession aux salariés cesse d’être un pis-aller : elle devient la seule voie qui double l’abattement. Mais la fenêtre annoncée est étroite, les conditions sont cumulatives, et le texte n’est pas voté. La bonne question n’est pas « ce dispositif est-il intéressant ? », c’est « à quelle date dois-je être prêt, et avec quel repreneur éligible ? ».
Pour aller plus loin
- Cession d’entreprise : les étapes pour maximiser vos revenus
- Abattement cession : la fenêtre de quatre ans
- Vérifier ma cession
Une cession signée en 2026 et une cession signée en 2027 ne relèvent pas du même texte.
Trois points se vérifient avant l’acte : l’éligibilité réelle du repreneur, la comparaison avec Dutreil sur vos montants, et la rédaction définitive de la loi.
Sources
Projet de loi de finances pour 2027, texte n° 3210, Assemblée nationale, article 10 (PDF, 349 pages, ouvert le 21/11/2026). Amendement Sénat FINC.22 (Mme Lavarde), première partie, cité dans le dossier de production. Étude Bpifrance Le Lab, novembre 2025, citée par l’amendement : 44 % de difficultés de financement chez les salariés repreneurs, 30 % pour l’ensemble des repreneurs.
À titre informatif uniquement. Cette actualité a une finalité strictement informative et générale. Elle ne constitue ni un conseil fiscal, juridique, patrimonial ou d’investissement, ni une recommandation personnalisée. Avant toute décision, sollicitez une analyse personnalisée auprès d’un professionnel qualifié.