Avant d’apporter vos titres à une holding
70 % à réinvestir sous 3 ans, 5 ans de conservation : la loi de finances 2026 a durci le régime. Voici ce qui s’applique désormais, et ce qui reste encore modifiable.
« Marc a apporté les titres de sa société à sa holding en pensant avoir réglé sa fiscalité. Il a découvert que le report tenait à un fil : 70 % du prix à réinvestir, dans un délai précis, et une conservation de 5 ans. Sa question n’était pas ai-je le droit, mais quelles conditions dois-je respecter, et jusqu’à quand. »
Apporter les titres de sa société à une holding permet de reporter l’imposition de la plus-value (article 150-0 B ter du CGI) — à condition de réinvestir et de conserver. Ce report est un engagement de long terme : sa rupture rend la plus-value immédiatement exigible.
Les dividendes remontés à la holding bénéficient du régime mère-fille (articles 145 et 216 du CGI), avec une quote-part de frais et charges fixée à 5 % du produit des participations (texte en vigueur au 1er novembre 2026).
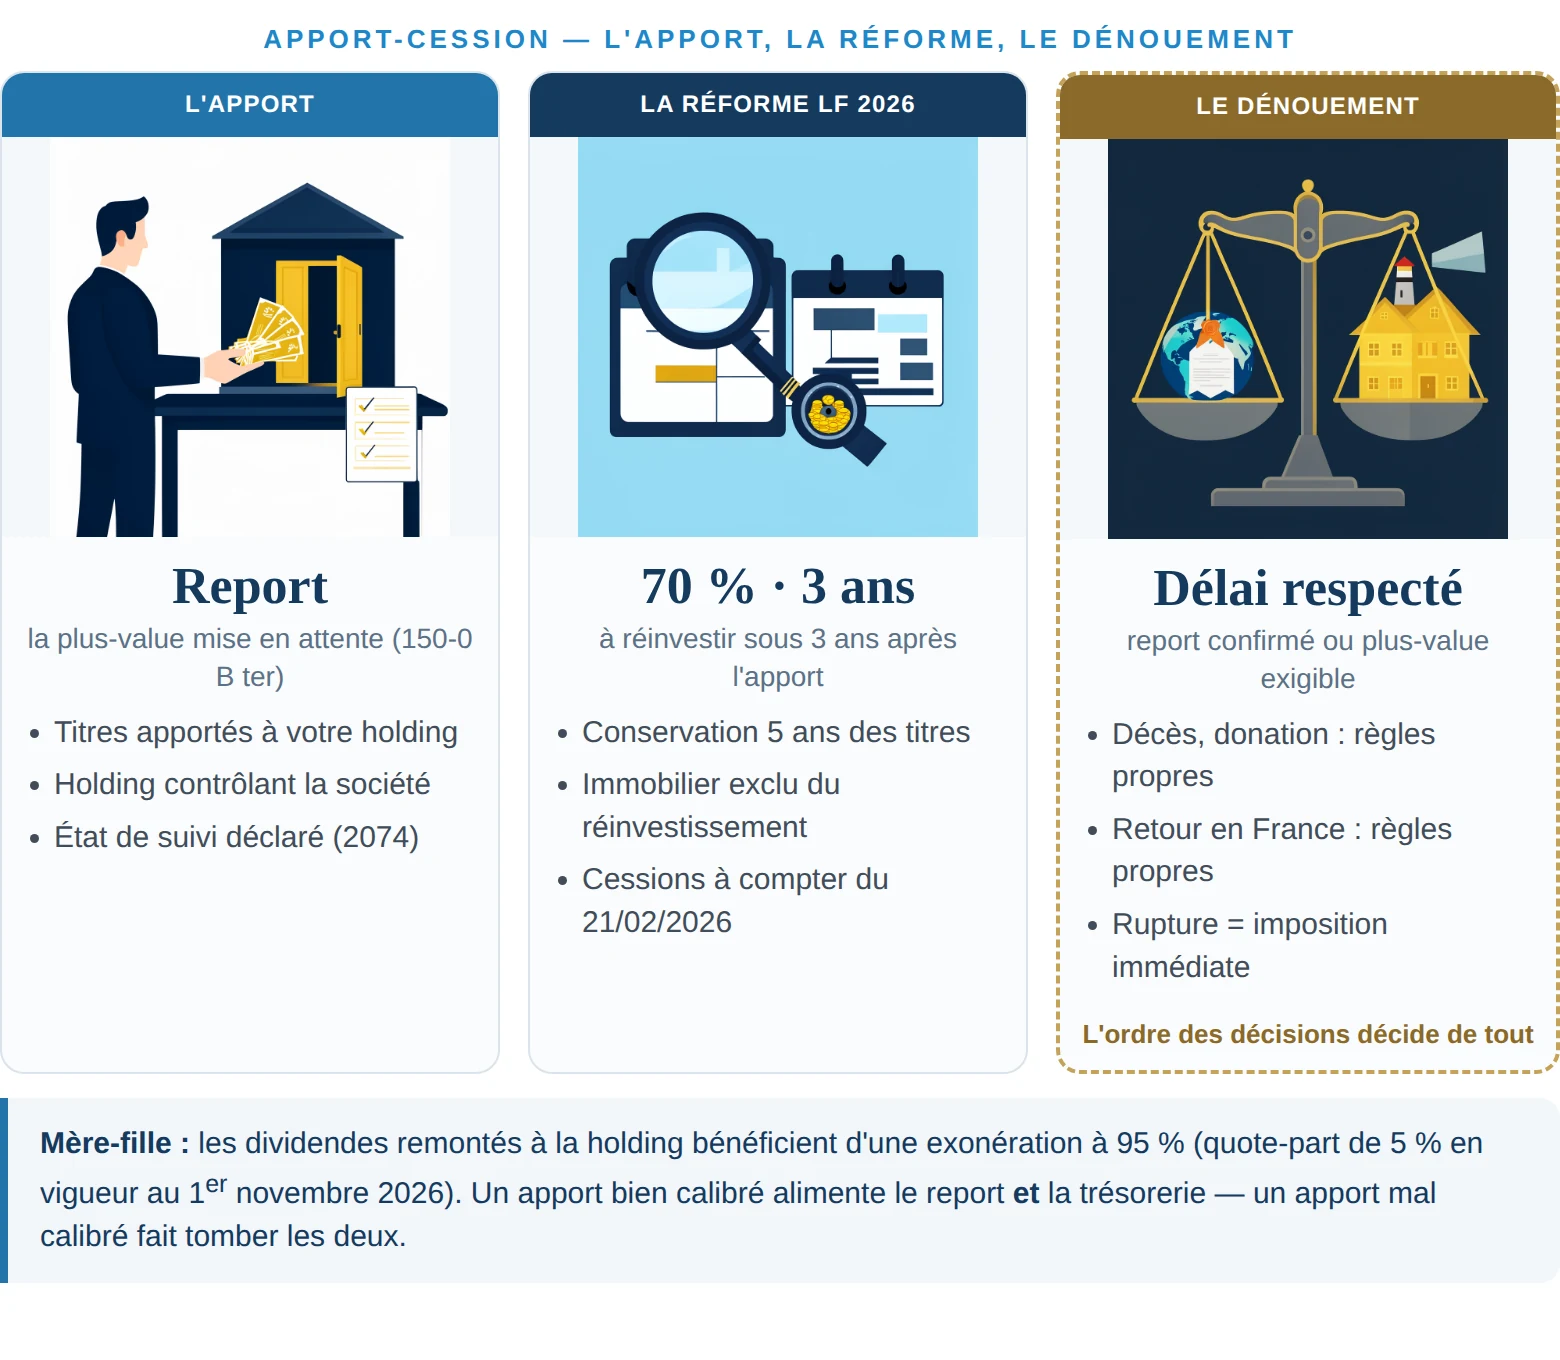
Le report se suit dans le temps : un événement affectant les titres apportés (cession, donation, transfert) doit être déclaré dans les 3 ans suivant l’apport, via l’état de suivi (formulaire 2074). Une donation des titres transmis se déclare également, avec les informations transmises au donataire.
L’apport-cession et l’exit tax s’articulent : un transfert de domicile fiscal après un apport peut conserver le report, sous conditions propres à l’article 167 bis du CGI. Ce point d’articulation est précisément là où les décisions prises dans le mauvais ordre coûtent le plus cher.
Si l’engagement de réinvestissement ou de conservation n’est pas respecté, le report tombe : la plus-value devient exigible, avec intérêts de retard et majorations. D’où l’importance de l’ordre des décisions — avant l’apport, pas après.
Réinvestir dans un actif immobilier désormais exclu. Dépasser le délai de 3 ans. Céder les titres de réinvestissement avant 5 ans. Ou bâtir un plan de cession sur les conditions d’avant 2026, sans vérifier la version applicable.
Une analyse individuelle et confidentielle : vos titres, votre calendrier d’apport, vos engagements de réinvestissement et de conservation, l’articulation avec l’exit tax — et l’ordre des décisions. Sans produit à vendre, sans engagement.
Une analyse indépendante, confidentielle, sans produit à vendre — pour savoir si votre report est solide, et jusqu’à quand.
Relire le guide : Expatriation et réduction d’impôts
Règles en vigueur au 1er novembre 2026 · sources officielles : legifrance.gouv.fr (art. 150-0 B ter, 145, 216, 167 bis du CGI · loi de finances 2026, art. 11) · bofip.impots.gouv.fr · dernière vérification interne : 2026-11-01 · tracking ?source=cession-apport-cession–c1.
Retrouvez-moi régulièrement dans la presse
Après une cession, la question n’est pas seulement fiscale : elle est patrimoniale et stratégique.