Disclaimer :
Ce guide est un document d’information et de méthode. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation d’investissement. Les montants et taux cités sont datés et doivent être réactualisés avant toute décision ; les règles fiscales évoluent et doivent être vérifiées auprès des autorités compétentes et d’un professionnel qualifié.
Version de travail, 20 novembre 2026. Toutes les données chiffrées portent leur source et leur date de relevé. Ce document n’est pas un conseil en investissement personnalisé.
Le consensus 2027 existe. C’est précisément ce qui doit vous inquiéter
Si vous ouvrez les perspectives 2027 des grandes maisons, vous lirez presque la même chose partout : croissance mondiale positive mais ralentie, inflation qui reflue sans revenir à sa cible, bénéfices d’entreprises qui soutiennent encore les actions, obligations redevenues utiles pour le revenu et la diversification. Ce consensus est confortable. Il est cohérent. Et il ne vous dit rien d’exploitable.
Parce que sous le consensus, les positions divergent franchement. Morgan Stanley est nettement plus agressif sur les actions que Vanguard ou BNP Paribas Asset Management. Goldman Sachs reste favorable aux États-Unis et au Japon et sous-pondère l’Europe. J.P. Morgan Asset Management demeure constructif sur l’intelligence artificielle tout en avertissant sur la concentration du marché. BlackRock voit les marchés privés devenir un pilier du financement mondial, ce qui suppose d’accepter l’illiquidité en échange du rendement.
Cinq maisons, cinq pondérations différentes, à partir des mêmes données. Posez-vous la question honnêtement : si les meilleures équipes de recherche du monde, avec les mêmes informations, arrivent à des allocations opposées, votre allocation n’a pas de raison d’être meilleure que la leur. Le vrai sujet de 2027 n’est donc pas « quel actif », mais « quelle architecture tient dans plusieurs mondes à la fois ».
Un dirigeant de 54 ans, 2,4 millions d’euros de patrimoine professionnel, 700 000 euros de financier, un appartement, et une phrase qu’il répète depuis trois ans : « je verrai ça à la cession ». À la cession, il découvre deux choses : que la fiscalité de sortie se prépare huit ans avant, et qu’un patrimoine bâti par accumulation n’a jamais eu d’architecture. Ce cas est un cas type, pas un client : il décrit une configuration fréquente, pas une rencontre.
Ce que ce type de situation révèle est constant. Le patrimoine n’est pas trop petit : il est mal distribué entre les enveloppes, mal daté dans le temps, et concentré sur une seule juridiction. L’année 2027 ne change rien à cela. Elle rend simplement la facture plus visible, parce que les rendements obligataires redeviennent comparables aux rendements immobiliers et que l’arbitrage devient possible.
Les quatre scénarios de 2027, et le portefeuille qui survit aux quatre
Personne ne sait lequel se réalisera. Un portefeuille qui ne tient que dans un scénario n’est pas un portefeuille, c’est un pari avec une date de péremption.
| Scénario | Ce qui se passe | Ce qui souffre | Ce qui protège |
|---|---|---|---|
| Croissance solide | Bénéfices en hausse, taux stables | obligations longues, or | actions qualité, immobilier locatif |
| Ralentissement | Taux en baisse, bénéfices sous pression | actions cycliques, immobilier de bureau | obligations souveraines, cash rémunéré |
| Choc énergétique | Inflation qui repart, marges compressées | obligations, consommation discrétionnaire | énergie, immobilier indexé, actifs réels |
| Remontée des taux | Actualisation plus dure sur tous les actifs | immobilier à crédit, croissance longue | cash, obligations courtes, dette privée |
Les actifs financiers : ce qu’il faut savoir, sans en faire une recommandation
Un mot sur le financier, pour situer, et pas pour orienter. Les rendements obligataires sont redevenus positifs après une décennie de taux nuls, ce qui redonne un rôle à cette classe d’actifs dans une allocation. C’est un fait de marché. Je ne construis pas d’allocation d’actifs financiers et je n’en vends aucune : les lignes qui suivent servent à comprendre l’environnement, pas à décider d’un portefeuille.
Trois éléments suffisent à situer le décor de 2027. Les taux ont cessé d’être un vent arrière pour tous les actifs, ce qui rend la sélection plus discriminante qu’entre 2012 et 2021. Les marchés actions mondiaux sont portés par un nombre restreint de capitalisations, ce qui creuse l’écart entre un indice et la réalité de ce qu’il contient. Et la liquidité, qui allait de soi, se paie désormais.
Ce que cela implique pour un patrimoine immobilier est plus utile que la prévision elle-même. Le coût du crédit redevient un paramètre de négociation, donc un levier peut se discuter au lieu de se subir. La comparaison avec un placement sans gestion devient explicite : un bien qui rapporte 4 % brut doit justifier sa gestion, ses travaux et sa fiscalité de sortie, là où un produit financier ne demande rien. C’est un argument en faveur de la qualité, pas du rendement affiché.
> Mon avis. Le financier n’est pas l’ennemi : c’est un complément liquide. Mais il ne règle ni la question de la juridiction, ni celle de la transmission, ni celle de l’usage. Sur ces trois terrains, un portefeuille de titres ne peut rien, et c’est précisément là que se jouent les patrimoines qui traversent une génération.
La concentration des marchés financiers : la prudence qui s’impose
Les maisons de gestion sont majoritairement constructives sur l’IA, et J.P. Morgan Asset Management est celle qui le dit le plus clairement tout en mettant en garde sur un point précis : la concentration. Les indices actions mondiaux sont portés par un nombre restreint de capitalisations dont la valorisation repose sur une hypothèse de monétisation de l’IA à dix ans.
Cela produit une situation paradoxale. Un investisseur qui achète un ETF mondial présenté comme diversifié détient en réalité une exposition concentrée à un thème, sans l’avoir choisi. Le risque n’est pas que l’IA échoue : c’est qu’elle réussisse moins vite que ce que les cours intègrent. Une déception de calendrier suffit à produire une correction sévère, même si la technologie tient ses promesses industrielles.
C’est la raison pour laquelle je reste prudent sur les actifs financiers en 2027, sans les condamner. Un placement dont la valeur dépend d’une hypothèse de monétisation à dix ans n’est pas un placement diversifié : c’est une position directionnelle, même quand elle est logée dans un fonds indiciel.
> Mon avis. Sur ce point, la diversification géographique ne protège plus : elle est devenue partiellement illusoire, parce que la même exposition se retrouve dans tous les indices. Ce qui protège, c’est la diversification par nature d’actif et par juridiction, c’est-à-dire précisément ce que l’immobilier physique apporte, et que le financier ne peut pas répliquer.
L’immobilier international : la seule classe d’actif qui vous ajoute une juridiction
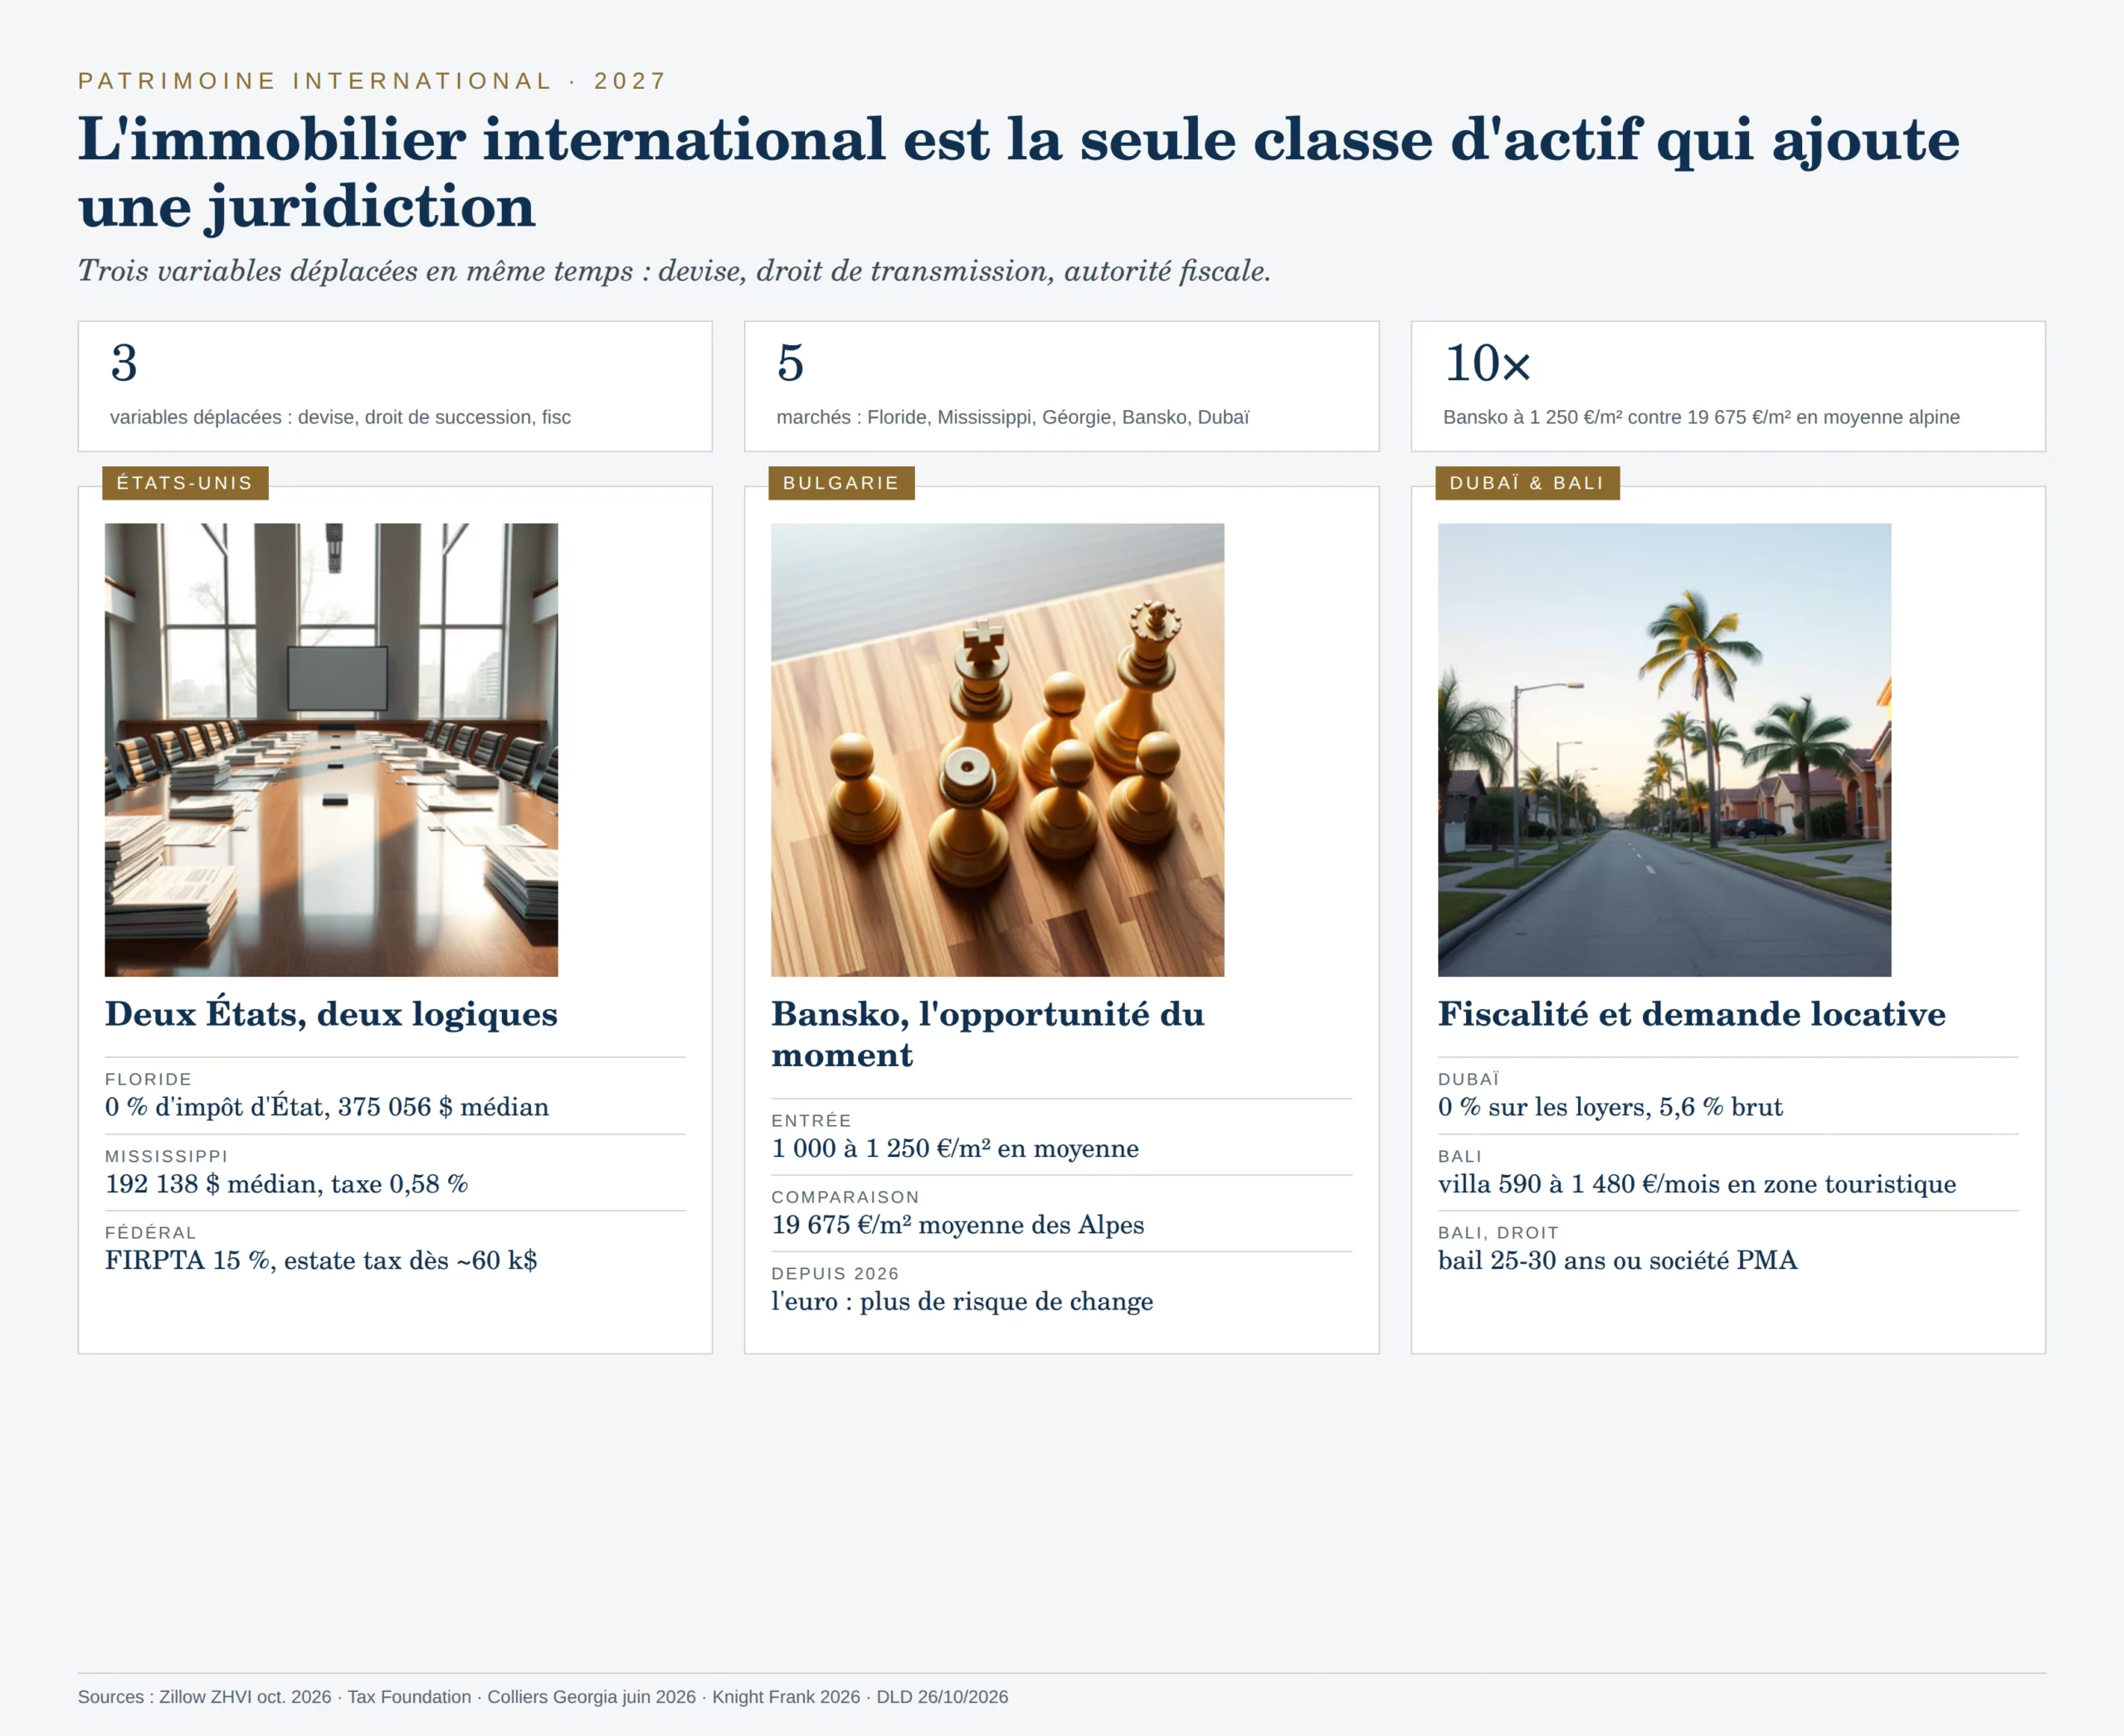
Voici l’argument central, et il n’est pas commercial : il est structurel. Quand vous achetez une action américaine, vous diversifiez votre risque de marché mais vous restez dans une seule juridiction fiscale, la vôtre, celle où vous êtes résident. Quand vous achetez un bien immobilier dans un autre pays, vous changez trois choses simultanément : la devise dans laquelle l’actif est libellé, le droit qui régit sa transmission, et l’autorité fiscale qui le regarde.
C’est cette triple dissociation qui explique pourquoi les patrimoines importants en détiennent. Non pas parce que l’immobilier étranger « rapporte plus » (souvent il rapporte moins après frottements), mais parce qu’il ne s’effondre pas pour les mêmes raisons que le reste.
> Chiffre clé : 3. Un investissement immobilier international déplace trois variables à la fois : la devise, la juridiction fiscale, la règle successorale. Un placement financier international n’en déplace aucune.
### Ce que l’immobilier apporte qu’aucun titre ne peut répliquer
Quatre mécanismes, et ils sont tous vérifiables dans un dossier réel. Le premier est le levier : une banque finance un bien, rarement un portefeuille de titres, et ce levier transforme un rendement locatif modeste en rendement sur fonds propres. Le deuxième est l’usage : un bien peut produire un loyer, servir de résidence, ou les deux selon la saison, ce qu’un titre ne fait jamais. Le troisième est l’indexation : un bail se renégocie, un loyer suit un indice, une valeur se défend par des travaux. Le quatrième est la temporalité : l’immobilier se vend mal et vite à la fois, ce qui protège contre la décision impulsive, un avantage qu’on ne mesure qu’après une crise.
> Bon à savoir. Sur un patrimoine à sept chiffres, le levier bancaire immobilier reste le seul crédit que la plupart des établissements accordent à un particulier pour un actif productif. C’est un argument structurel, jamais un argument de rendement.
L’erreur la plus répandue consiste à comparer ces marchés au seul rendement brut. Comparer un 5,6 % à Dubaï à un 2,1 % net en Grèce sans regarder la fiscalité de sortie, les frais d’entrée, la liquidité et la devise revient à comparer des salaires bruts entre pays à coût de vie différent. Le rendement brut est un argument de vente. Il n’est pas un critère de décision.
États-Unis : la Floride sans impôt sur le revenu, le Mississippi à moitié prix
Deux États suffisent à comprendre le marché américain, et chacun offre un avantage qu’un placement français ne peut pas répliquer : la Floride n’a pas d’impôt d’État sur le revenu, le Mississippi permet d’entrer à la moitié du prix médian national. Manhattan, à environ 18 800 dollars le mètre carré, reste une vitrine de magazine. Ce n’est pas un marché de décision.
### Mississippi : entrer à 192 000 dollars, la moitié du prix de la Floride
La valeur médiane d’un logement y ressort à 192 138 dollars (indice Zillow, octobre 2026), soit environ la moitié de la Floride. La fiscalité locale est modérée : la taxe foncière effective atteint 0,58 % de la valeur pour un propriétaire occupant, l’impôt d’État sur le revenu est un taux flat de 4 % au-delà de 10 000 dollars, et il n’existe ni droits de succession ni droits de donation au niveau de l’État (Tax Foundation, pages Mississippi consultées en novembre 2026).
Sur un bien à 192 000 dollars, la taxe foncière représente environ 1 100 dollars par an. C’est le genre de chiffre qui fait dire à un investisseur français qu’il a trouvé l’Amérique. Le revers n’apparaît qu’après.
Le revers, c’est la liquidité. Hors Jackson, Gulfport-Biloxi et DeSoto County, le marché de la revente est étroit, et un bien peut rester six mois sans acquéreur. C’est aussi la gestion : à 8 000 kilomètres, un locatif dans le Mississippi n’est pas un placement, c’est un métier délégué à quelqu’un dont vous ne contrôlez pas le travail. Et sur la côte du Golfe, le risque d’ouragan n’est pas théorique : il se traduit par des franchises et des exclusions que l’acquéreur découvre dans la police d’assurance, jamais dans l’annonce.
Mon avis. Le Mississippi convient à une poche de diversification de 150 000 à 250 000 dollars, avec un gestionnaire identifié avant l’achat. Il ne convient pas à un investisseur qui cherche un rendement passif : à ce niveau de prix, c’est l’immobilier de proximité qui fonctionne, pas l’immobilier à distance.
### Floride : zéro impôt sur le revenu, et la charge qui vient avec
La Floride cumule trois avantages fiscaux qu’aucun État français ne peut offrir : aucun impôt d’État sur le revenu, une taxe foncière effective limitée à 0,78 % de la valeur, et l’absence de droits de succession et de donation au niveau de l’État (Tax Foundation). La valeur médiane d’un logement y est de 375 056 dollars (Zillow, octobre 2026), un niveau élevé, mais dans un État où le revenu n’est pas taxé.
Un poste vient toutefois réduire cet avantage, et il est le plus élevé du pays. L’assurance habitation coûte en moyenne 8 471 dollars par an en Floride (insurance.com, relevé du 15 septembre 2026). Rapporté à la valeur médiane, cela représente 2,26 % du prix du bien, chaque année, avant taxe foncière, gestion et vacance.
Attention. Une exonération existe sur la résidence principale (homestead exemption), pas sur un investissement locatif. Un acquéreur français qui achète en Floride pour louer ne bénéficie donc ni de l’exonération, ni de la logique « résidence », tout en supportant la charge d’assurance la plus élevée du pays. Sur un bien à 375 000 dollars, l’assurance absorbe à elle seule 8 471 dollars par an.
Cela ne disqualifie pas la Floride. Cela déplace la question. La Floride est un marché de style de vie et de résidence, avec une fiscalité d’État attractive et une démographie porteuse ; elle n’est pas un marché de rendement locatif. Un investisseur qui y cherche du cash-flow se trompe d’État, pas de pays.
### Ce que la fiscalité fédérale change dans les deux cas
Deux mécanismes fédéraux s’appliquent quel que soit l’État, et ils pèsent plus lourd que le choix entre Mississippi et Floride. FIRPTA : une retenue de 15 % est opérée à la revente par un propriétaire étranger, ce qui immobilise une partie du produit avant tout calcul définitif. Estate tax : un non-résident ne bénéficie que d’un abattement d’environ 60 000 dollars sur ses actifs américains (PwC, relevé 2026), ce qui rend la transmission d’un bien à 375 000 dollars radicalement différente de celle d’un bien français.
Chiffre clé : 60 000 $. C’est l’ordre de grandeur de l’abattement dont dispose un non-résident sur ses actifs américains au titre de l’estate tax. Sur un patrimoine immobilier de quelques centaines de milliers de dollars, la transmission se prépare avant l’acquisition, pas au décès.
Géorgie : le foncier le moins cher d’Europe pour un bien neuf
La Géorgie est aujourd’hui l’un des rares marchés où un investisseur français peut entrer à moins de 1 500 euros le mètre carré dans un bien neuf, sans permis, sans restriction de nationalité, et dans une devise qui n’est pas la monnaie locale. Trois conditions réunies au même endroit, ce qui n’existe plus en Europe de l’Ouest.
Les prix documentés : à Batoumi, les appartements neufs ressortaient à 1 427 dollars par mètre carré, soit environ 1 270 euros, selon le rapport de Colliers Georgia de juin 2026. À Tbilissi, les prix ont progressé de 5,9 % sur un an, avec des projets neufs à Saburtalo démarrant autour de 94 939 dollars par appartement. La fourchette utile pour un profil CSP+ se situe entre 1 200 et 1 800 euros par mètre carré, sur les quartiers qui tiennent, Batoumi front de mer et Old Boulevard, Tbilissi Vake, Saburtalo, Vera.
Deux atouts juridiques méritent d’être soulignés. L’achat est libre pour un étranger, sans restriction ni permis, ce qui est loin d’être la règle dans la région. Et les prix s’affichent en dollars, ce qui protège partiellement de la volatilité du lari, un point que peu d’acheteurs mesurent, et qui devient décisif quand la monnaie locale bouge de 15 % en un an.
> Bon à savoir. La Géorgie applique un impôt sur les sociétés à 0 % sur les bénéfices réinvestis. Cela ne signifie pas que les revenus locatifs d’un particulier sont exemptés : la fiscalité personnelle existe, à 20 % en taux flat, avec un régime micro pour les petites structures. Confondre les deux est l’erreur la plus fréquente dans les articles qui vantent le pays.
Bulgarie : Bansko est l’opportunité du moment, Sofia reste un marché d’entrée
La Bulgarie applique un impôt sur le revenu à taux unique de 10 %, le plus bas de l’Union européenne. Pour un investisseur locatif personne physique, les loyers bénéficient d’un abattement de 90 %, donc l’impôt effectif se situe autour de 1 % du loyer encaissé. Ce dispositif ne s’applique pas aux sociétés : une structure bulgare paie l’impôt sur les bénéfices, et le calcul change entièrement. C’est la première confusion à lever avant de parler prix.
### Bansko : la dernière station d’Europe où l’on entre sous 1 500 €/m²
Bansko est le sujet qui mérite d’être regardé en premier, et pour une raison simple : le rapport entre le prix d’entrée et la qualité du domaine skiable n’existe plus ailleurs. Un appartement s’y négocie entre 400 et 2 000 euros le mètre carré selon l’emplacement, avec une moyenne affichée entre 1 000 et 1 250 euros, 1 057 euros en centre-ville selon le comparateur de prix local, 1 250 euros en moyenne pour un appartement selon les annonces agrégées par Properstar et reprises par Le Figaro Immobilier en février 2026.
La lecture utile n’est pas la moyenne, c’est la distance à la télécabine. Un studio en revente près du départ des pistes se vend entre 800 et 1 400 euros le mètre carré. Le même bien, loin des pistes, tombe entre 400 et 800. Le neuf, près de la télécabine, se paie 1 200 à 2 000 euros et plus.
L’écart avec les Alpes se mesure sans commentaire. Selon le Ski Property Report 2026 de Knight Frank, prix arrêtés au 30 juin 2025, la moyenne des vingt-six stations suivies ressort à 19 675 euros le mètre carré, avec Chamonix entre 13 500 et 14 900, Méribel entre 17 400 et 19 200, et Courchevel 1850 entre 30 600 et 33 900. Bansko se situe donc à peu près dix fois sous Chamonix et plus de vingt fois sous Courchevel.
Un point a changé depuis le 1er janvier 2026, et il compte : la Bulgarie est passée à l’euro, au taux de 1,95583 lev pour un euro. Le risque de change qui pesait sur ce marché a disparu. Pour un investisseur français, c’est une simplification concrète, pas un argument de brochure.
> Mon avis. Bansko est l’opportunité du moment en Bulgarie, à condition d’accepter sa nature : c’est un marché de station, avec quatre mois de saison et une clientèle de revente étroite. À 1 000 euros le mètre carré avec l’euro comme monnaie, le ticket d’entrée devient accessible sans être un pari sur une devise exotique.
> Attention. Le piège n’est pas le prix d’achat, c’est la sortie. Le marché de la revente est plus lent qu’en Europe de l’Ouest : des acheteurs cherchent à payer 650 à 800 euros le mètre carré quand beaucoup d’unités sont annoncées autour de 1 000, et certains biens ne reçoivent aucune demande pendant des mois. Un appartement acheté 1 000 qui ne se revend qu’à 700 n’est pas une décote. C’est un piège de liquidité.
### Sofia : les prix ont monté, le niveau reste celui d’un marché d’entrée
La capitale a suivi le mouvement national. Selon l’indice des prix des logements d’Eurostat, la Bulgarie affichait +15,5 % sur un an au deuxième trimestre 2026. Sofia n’est plus la ville où l’on achetait sans réfléchir.
Le niveau reste pourtant bas pour une capitale. Dans les quartiers premium, Lozenets, Boyana, Dragalevtsi, l’achat se situe entre 1 800 et 2 500 euros le mètre carré, et le loyer d’un deux-pièces entre 500 et 800 euros par mois (relevé d’annonces du 5 novembre 2026). En centre-ville, la référence d’achat tourne autour de 2 000 euros le mètre carré.
Ces ordres de grandeur ne se retrouvent, en Europe de l’Ouest, que dans des villes secondaires. C’est une observation, pas un ratio : je n’avance pas de comparaison chiffrée entre Sofia et Paris dans cet article, faute de série comparable vérifiée au même moment sur les deux villes. Un ratio inventé se retourne toujours contre celui qui l’écrit.
> Bon à savoir. Un étranger ne peut pas acheter de terrain en Bulgarie, sauf par l’intermédiaire d’une société. Un appartement s’achète librement, un terrain non. Un acquéreur qui vise « une maison avec jardin » découvre parfois que l’ensemble inclut du foncier : la structure bulgare devient alors obligatoire, avec sa comptabilité et sa fiscalité propres.
Dubaï : zéro impôt sur les loyers, 5,6 % brut, un registre transparent
Dubaï est le marché où l’argument fiscal est le plus simple à mesurer : aucun impôt sur les revenus locatifs, un rendement brut qui tourne autour de 5,6 % à Marina, et un registre foncier qui publie ses ventes, 1 639 transactions à Marina entre janvier et septembre 2026. Peu de marchés offrent cette combinaison de fiscalité, de rendement et de transparence.
À Dubai Marina, un deux-pièces ressortait à environ 2 231 dirhams par pied carré, soit 24 013 dirhams par mètre carré, ou encore environ 5 819 euros. Un une-chambre se situait autour de 24 455 dirhams par mètre carré, soit 5 926 euros. La médiane du registre foncier pour Marina s’établissait à 20 322 dirhams par mètre carré, soit 4 925 euros, stable sur un an. Le rendement brut se situe autour de 5,6 %, et 1 639 ventes ont été enregistrées à Marina de janvier à septembre 2026 (sources Bayut et registre foncier DLD, relevé du 26 octobre 2026).
Ce que ces chiffres disent vraiment : la fourchette communément annoncée de « 5 000 à 10 000 euros le mètre carré » est exacte à son plancher pour Marina, et son plafond ne concerne que Palm Jumeirah et le prime de Downtown. Étiqueter chaque quartier séparément n’est pas un détail de rédaction : c’est la différence entre une décision et une croyance.
> > Mon avis. Dubaï se choisit pour trois raisons qui se cumulent : zéro impôt sur les loyers, un rendement brut de l’ordre de 5,6 %, et une liquidité de sortie documentée. C’est la combinaison la plus favorable des cinq marchés étudiés sur ces trois critères. Le calcul du net après charges, gestion et frais de copropriété reste à faire, et il ramène le 5,6 % à un niveau plus banal, mais l’avantage fiscal, lui, ne se dilue pas.
Bali : une demande locative internationale, et un droit de propriété à comprendre
Le rendement brut ne dit rien de ce que vous garderez.
Frais d’entrée, fiscalité de sortie, change : trois frottements qui décident du résultat, et qu’aucune brochure ne chiffre.
Bali est le marché des cinq où la demande locative est la plus facile à constater : une villa en zone touristique se loue entre 10 et 25 millions de roupies par mois, soit environ 590 à 1 480 euros, sur une clientèle internationale qui ne dépend pas du marché local. Le ticket d’entrée reste accessible pour une villa avec piscine, et le rendement saisonnier peut dépasser ce que produisent les marchés urbains européens.
Le cadre juridique doit être compris avant de signer, parce qu’il définit la nature de ce que vous achetez. Un étranger ne peut pas posséder directement un terrain en Indonésie. Il acquiert soit par un bail, généralement de 25 à 30 ans renouvelable, soit par une structure PMA, une société à capitaux étrangers, qui détient un droit de construire (Hak Guna Bangunan).
Cela change la nature de l’investissement, pas seulement sa forme. Un bail de trente ans est un actif à durée déterminée. Sa valeur diminue mécaniquement avec le temps (amortissement du droit, renégociation à échéance), et le rendement doit être calculé sur cette décroissance. Une villa achetée en bail à 500 000 dollars se compare à une obligation à trente ans, pas à un immeuble en pleine propriété.
Les repères chiffrés disponibles : à Bali, une villa en zone touristique se loue entre 10 et 25 millions de roupies par mois, soit environ 590 à 1 480 euros. Pour le prix d’achat, mon relevé ne dispose pas d’une série fiable spécifique à Bali, la seule référence documentée à l’échelle du pays est le CBD de Jakarta, à environ 2 620 euros le mètre carré en strata title (Global Property Guide, données de juillet 2026). Je ne transpose pas Jakarta à Bali. Ce serait exactement le type d’extrapolation (une capitale liquide comparée à une île touristique) qui produit un mauvais dossier.
> Attention. Les frais d’agence à Bali sont généralement à la charge du vendeur, contrairement à la pratique française. Un investisseur qui négocie sans le savoir laisse de la valeur sur la table, ou paie deux fois.
Les cinq marchés au même tableau
| Marché | Entrée | Fiscalité des loyers | Sortie / transmission | Liquidité | Pour qui |
|---|---|---|---|---|---|
| États-Unis | libre, très profonde | fédéral + État (0 % en Floride, 4 % au Mississippi) | FIRPTA 15 % retenus, estate tax dès ~60 k$ | forte en Floride, étroite au Mississippi | résidence en Floride, poche de rendement ciblée au Mississippi |
| Géorgie | libre, sans permis | flat 20 %, régime micro | pas de restriction majeure | moyenne, étroite hors Tbilissi/Batoumi | ticket d’entrée modeste, diversification |
| Bulgarie | libre en appartement, terrain interdit sauf société | flat 10 %, abattement 90 % pour les personnes physiques | exonération pour résidents UE sous conditions | étroite à Bansko, moyenne à Sofia | Bansko : entrée sous 1 500 €/m², euro depuis 2026 |
| Dubaï | libre en zone freehold | pas d’impôt sur le revenu | droits de mutation faibles, transmission à structurer | forte | mobilité, fiscalité, pas rendement |
| Bali | bail 25-30 ans ou PT PMA | imposition indonésienne, retenue 20 % non-résident | actif à durée déterminée | faible | usage personnel et location saisonnière |
Les trois pièges qui coûtent le plus cher
Premier piège : les frais d’entrée. Ils varient d’un facteur trois selon le pays, entre droits de mutation, frais de notaire, honoraires d’agence, frais bancaires et coûts de structure. Un bien acheté avec 8 % de frais doit produire 8 % de gain avant de rendre un centime. Aucune exception. Sur un horizon de cinq ans, cela change le classement des marchés.
Deuxième piège : la fiscalité de sortie. Elle est la variable la plus ignorée et la plus chère. Une retenue de 15 % à la source, un impôt sur la plus-value assis sur la valeur brute sans réévaluation monétaire, une exit tax : trois mécanismes qui peuvent transformer un gain en perte nette. La règle est simple et brutale : on modélise la sortie avant l’entrée. Le droit français des plus-values immobilières des particuliers est codifié (CGI, article 150 U), et les conventions fiscales ne corrigent qu’une partie du frottement.
Troisième piège : le change. Un rendement de 5 % en devise qui perd 8 % face à l’euro produit une perte. Les marchés qui affichent leurs prix en dollars, comme la Géorgie, amortissent ce risque ; ceux qui affichent en monnaie locale le concentrent. Sur dix ans, l’effet de change peut dépasser l’effet de prix.
> Bon à savoir. Un dossier d’investissement international se juge sur trois calculs, pas un : le rendement net en devise locale, le rendement net en euros, et le rendement net en euros après fiscalité de sortie. Les trois sont différents, et seul le troisième décide.
Ce qu’aucune prévision ne règle : votre horizon et votre liquidité
Les perspectives 2027 parlent de croissance, d’inflation, de bénéfices. Elles ne parlent jamais de vous, et c’est normal : elles sont écrites pour des institutions qui ont un horizon infini et une liquidité quotidienne. Vous n’avez ni l’un ni l’autre.
Trois questions précèdent toute allocation. La première porte sur le capital mobilisable en moins de trente jours. La deuxième, sur la date à laquelle ce capital sera nécessaire. La troisième, sur ce qui se passe si l’actif perd 30 % l’année même où vous en avez besoin. Un patrimoine qui ne répond pas à ces trois questions n’a pas de stratégie : il a une collection.
L’expertise 2027 : ce qu’elle est, et surtout ce qu’elle n’est pas
Arrivé ici, la vraie question est celle de l’utilité d’un tiers quand l’information est publique.
La réponse tient en une distinction que le marché confond systématiquement. Ce qui est vendu le plus souvent, ce sont des produits : un contrat d’assurance-vie, une SCPI, un montage, un bien présenté par un intermédiaire. Ce n’est pas une expertise. C’est une distribution, avec un intérêt économique dans la recommandation.
Une expertise réellement indépendante ne vend aucun produit et ne perçoit aucune rétrocession d’un fournisseur. Elle est rémunérée pour un travail : la lecture d’une situation patrimoniale, la mise en évidence de ce qui ne tient pas, et la production d’une grille d’analyse utilisable pour décider. La différence n’est pas morale, elle est structurelle : quand celui qui conseille gagne de l’argent si vous achetez, son conseil est un argument de vente, même quand il est honnête.
### Les trois points de rupture qu’une expertise identifie
Ce que produit une expertise, concrètement. Une cartographie des actifs par juridiction, par devise et par date de liquidité. Le calcul de l’exposition réelle, celle qui reste quand on enlève le vernis de la diversification. La modélisation de la sortie, fiscalité comprise, sur chaque actif. L’identification des trois points de rupture : la concentration, l’illiquidité, la fiscalité de transmission. Et une hiérarchie d’actions, classées par urgence et par coût.
Ce qu’elle ne fait pas. Elle ne promet pas de rendement. Elle ne remplace pas un avocat fiscaliste pour un montage, un notaire pour un acte, un expert-comptable pour une clôture. Elle ne prend pas la décision à votre place. Une expertise qui prétend faire tout cela n’est pas une expertise. C’est une prise de pouvoir.
Le chef d’orchestre : la fonction que personne n’occupe
Un patrimoine international met en jeu quatre professions qui ne se parlent pas : le notaire du pays d’origine, l’avocat du pays d’accueil, l’expert-comptable de la structure, et le gestionnaire de portefeuille. Chacun connaît son périmètre et aucun ne voit l’ensemble. Les erreurs coûteuses naissent exactement dans les interstices : le notaire français ignore la règle indonésienne, l’avocat indonésien ne connaît pas la réserve héréditaire française, et personne n’a modélisé ce qui se passe au décès.
### Ce que le chef d’orchestre détecte, et que les autres ne voient pas
La fonction de chef d’orchestre consiste à tenir cette cohérence : une seule cartographie, une seule hypothèse de fiscalité, une seule chronologie. Elle ne remplace aucun des professionnels : elle les fait travailler dans le même sens, et surtout elle détecte les contradictions avant qu’elles ne coûtent.
> Mon avis, en une phrase. Sur les patrimoines que je vois, le manque n’est presque jamais un produit supplémentaire à acheter ; c’est une colonne vertébrale manquante. Ajouter un actif à un patrimoine sans architecture ne diversifie pas. Cela ajoute une pièce à un puzzle dont personne ne connaît l’image.
Ce que cette lecture ne règle pas, et que je dois dire
Deux limites, puisque la crédibilité se construit sur ce qu’on refuse d’affirmer.
Les prévisions citées en ouverture sont des opinions d’institutions, pas des faits. Elles se trompent régulièrement, y compris collectivement, 2022 en est l’illustration la plus nette, avec un consensus presque unanime sur la fausse direction des taux.
Les prix immobiliers cités sont des relevés datés, à leur date. Un marché peut bouger de 15 % en six mois, en Bulgarie comme ailleurs.
Questions fréquentes
1. Faut-il acheter à l’étranger en 2027 plutôt qu’en France
Il n’y a pas de réponse générale. L’immobilier étranger apporte une diversification de juridiction et de devise qui n’existe pas dans un placement français ; il apporte aussi des frais d’entrée, une fiscalité de sortie et une gestion à distance. La question utile n’est pas « où », c’est « quelle part de mon patrimoine doit être hors de ma juridiction fiscale ».
2. Faut-il préférer l’immobilier à un portefeuille de titres en 2027
Ce ne sont pas des concurrents. Un portefeuille apporte la liquidité et la simplicité ; l’immobilier apporte le levier, l’usage, l’indexation et un changement de juridiction. La bonne question n’est pas lequel choisir, mais quelle part de votre patrimoine doit rester liquide et quelle part doit être ancrée dans un actif réel.
3. La Géorgie comme placement
Elle est accessible, peu chère et juridiquement ouverte aux étrangers, avec une liquidité réelle mais étroite et une monnaie qui peut bouger fortement. C’est un marché frontalier : il convient à une poche de diversification de taille limitée, pas à un patrimoine principal.
4. Posséder un bien à Bali
Pas directement, non. Un étranger acquiert par bail de 25 à 30 ans renouvelable, ou par une société PMA qui détient un droit de construire. Cette différence de nature, bien à durée déterminée contre pleine propriété, change le calcul de rendement et la valeur de revente.
5. L’utilité d’une expertise quand les rapports sont publics
Les rapports sont publics, l’application à votre situation ne l’est pas. Une expertise sert à trancher trois choses que les rapports ne tranchent jamais : quelle part de votre patrimoine est réellement diversifiée, quelle fiscalité de sortie vous attend actif par actif, et dans quel ordre agir avec le budget disponible.
Sources
- Corcoran (Q3 2026) et StreetEasy (août 2026), prix au mètre carré aux États-Unis, relevé du 05/11/2026.
- Freddie Mac, octobre 2026, taux de crédit immobilier trente ans, 7,28 %.
- Zillow Research, indice des valeurs de logements (ZHVI), série des États, données au 31 octobre 2026, Mississippi 192 138 $, Floride 375 056 $.
- Tax Foundation, pages Mississippi et Floride (consultées en novembre 2026), taxe foncière effective 0,58 % et 0,78 %, impôt d’État 4 % flat au Mississippi, absence d’impôt sur le revenu en Floride, absence de droits de succession d’État.
- insurance.com, relevé du 15 septembre 2026, assurance habitation moyenne en Floride, 8 471 $ par an, l’État le plus cher des États-Unis.
- Colliers Georgia, rapport de juin 2026, prix des appartements neufs à Batoumi (1 427 USD/m²) et évolution de Tbilissi (+5,9 % sur un an).
- Eurostat, indice des prix des logements, deuxième trimestre 2026, Bulgarie +15,5 % sur un an.
- Knight Frank, Ski Property Report 2026 (prix arrêtés au 30/06/2025), moyenne des 26 stations européennes suivies 19 675 €/m², Chamonix 13 500-14 900 €/m², Courchevel 1850 30 600-33 900 €/m².
- Comparateur de prix local, Properstar et Le Figaro Immobilier (février 2026), Bansko : 1 057 €/m² en centre-ville, 1 250 €/m² en moyenne ; fourchettes de revente et de neuf selon la distance à la télécabine.
- Relevé d’annonces du 05/11/2026, Sofia, quartiers Lozenets, Boyana, Dragalevtsi : achat 1 800-2 500 €/m², loyer T2 500-800 €/mois.
- Bayut et registre foncier de Dubaï (DLD), relevé du 26/10/2026, prix à Dubai Marina, médiane du registre, rendement brut.
- Global Property Guide, données de juillet 2026, Jakarta CBD, appartements en strata title, environ 2 620 €/m².
- Magnum Estate, guide juridique de l’acquisition à Bali par un étranger (2026), bail de 25 à 30 ans renouvelable, structure PMA et droit de construire.
- PwC Worldwide Tax Summaries (relevés 2026), fiscalité des États-Unis, de la Géorgie, de la Bulgarie, des Émirats et de l’Indonésie.
- Perspectives 2027 de Morgan Stanley, Vanguard, BNP Paribas Asset Management, Goldman Sachs, J.P. Morgan Asset Management et BlackRock, positions d’allocation citées qualitativement, sans extrapolation chiffrée.
Pour aller plus loin
- Acheter un bien immobilier à l’étranger : les 12 contrôles avant signature
- Holding, SCI et immobilier à l’étranger : ce que la structure change
- Prêt immobilier à l’étranger en 2027 : les trois montages
- Expatriation fiscale : partir sans se tromper, rester sans se perdre
- Bansko : l’appartement de ski est-il encore une opportunité ?
Un patrimoine international sans chef d’orchestre se paie deux fois.
Quatre professionnels, quatre périmètres, et personne qui tienne la cohérence entre le notaire, l’avocat, le comptable et le gestionnaire.