Vous avez choisi le pays, visité le bien et négocié le prix. Il reste à établir ce que vous achetez réellement, à qui vous l’achetez et dans quelles conditions votre argent sera versé. Une réservation ou un avant-contrat ne doit pas être traité comme une simple formalité commerciale.
La sécurité repose sur des documents vérifiés auprès des organismes compétents. Elle suppose aussi un contrat qui prévoit les anomalies possibles et leur conséquence financière. Voici les contrôles à organiser avant toute signature engageante et tout versement.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Pourquoi un achat hors de France ne se déroule pas comme un achat en France
Il n’existe pas de procédure internationale calquée sur le modèle français. Vous ne pouvez présumer qu’un notaire unique coordonnera les vérifications, les fonds et l’inscription de votre propriété. Identifiez précisément qui contrôle le titre, qui défend vos intérêts et qui autorise le paiement.
Ne supposez pas qu’un délai de rétractation vous permettra de revenir sur une réservation : son existence et ses conditions dépendent du droit applicable et du document signé. Une mention rassurante dans une brochure ne remplace pas l’analyse de l’engagement.
Enfin, une hypothèque n’est pas un mécanisme standardisé d’un pays à l’autre. Son inscription, son rang et sa radiation doivent être examinés localement. Notre guide de l’investissement immobilier en Europe pour les Français apporte un contexte général ; il ne remplace pas le contrôle du dossier.
Contrôles 1 à 4 — le vendeur et le titre
Le premier ensemble de vérifications concerne le droit vendu et la personne autorisée à le céder. Une pièce d’identité, un ancien acte et une copie de titre transmis par l’intermédiaire ne suffisent pas. Il faut les rapprocher d’informations obtenues directement auprès du registre compétent.
1. Identifier le véritable propriétaire
Ce qu’on vérifie : l’identité du propriétaire inscrit, la nature de son droit et la correspondance avec le vendeur. Vérifiez notamment si la vente porte sur la pleine propriété, une quote-part ou un droit limité.
Où vérifier : au Registro de la Propiedad en Espagne, aux Conservatórias do Registo Predial au Portugal, à la Conservation foncière / ANCFCC au Maroc et au Dubai Land Department à Dubaï. Sans contrôle : vous risquez de payer une personne qui ne peut transférer le droit annoncé. Clause protectrice : identification exacte du titulaire et restitution des sommes si sa qualité n’est pas confirmée.
2. Recenser les charges et hypothèques
Ce qu’on vérifie : hypothèques, saisies, usufruits, restrictions et autres charges inscrites. En Espagne, le montant garanti par une inscription hypothécaire ne correspond pas nécessairement au capital restant dû : il peut couvrir d’autres accessoires de la dette.
Vérifiez au registre foncier, puis auprès du créancier pour le décompte et les modalités de radiation : sans contrôle, une charge peut rester attachée au bien après le paiement. Prévoyez une clause protectrice imposant la radiation, avec une affectation encadrée du prix au remboursement ; toute reprise de dette éventuelle doit être expressément organisée.
3. Vérifier l’actualité et la portée du registre
Ce qu’on vérifie : l’authenticité du document, sa portée juridique et les inscriptions susceptibles d’intervenir avant la vente. En Espagne, la nota simple est informative ; la certificación registral constitue un document public, selon le portail européen e-Justice.
Où vérifier : directement auprès du registre, avec une actualisation avant l’acte définitif. Sans contrôle : vous pouvez vous engager sur une situation devenue obsolète. Clause protectrice : maintien de la situation déclarée, absence de nouvelle charge et paiement subordonné aux formalités convenues. Prévoyez aussi qui déposera l’acte pour inscription et qui en suivra l’aboutissement.
4. Contrôler la capacité du vendeur
Ce qu’on vérifie : pouvoirs du mandataire, consentement des indivisaires et situation successorale. Une personne peut gérer le bien sans pouvoir le vendre seule. Un mandat doit couvrir l’opération envisagée et satisfaire aux exigences locales.
Où vérifier : dans le mandat, les actes successoraux, les justificatifs de représentation et le registre. Sans contrôle : un ayant droit peut contester la vente ou empêcher sa réalisation. Clause protectrice : production des pouvoirs et consentements nécessaires avant paiement, avec restitution en cas d’échec. La question rejoint celle de la transmission d’un bien immobilier étranger aux héritiers.
Contrôles 5 à 8 — le bien et l’urbanisme
Un titre foncier ne prouve pas, à lui seul, que tout ce qui est construit est autorisé. Il ne garantit pas non plus que votre usage futur sera permis. Il faut rapprocher le droit inscrit, les documents d’urbanisme et la réalité matérielle.
5. Examiner les permis et la conformité
Ce qu’on vérifie : permis de construire, plans approuvés, documents de conformité et autorisation d’occupation lorsqu’elle est requise. L’examen doit porter sur l’état actuel, pas seulement sur le bâtiment d’origine.
Où vérifier : auprès de la commune ou de l’autorité d’urbanisme compétente, avec un professionnel technique indépendant. Sans contrôle : une extension irrégulière peut entraîner des travaux imposés, une restriction d’usage ou une procédure administrative. Clause protectrice : conformité documentée comme condition de la vente, ou régularisation préalable à la charge du vendeur, selon une rédaction validée localement.
6. Comparer la surface réelle au titre
Ce qu’on vérifie : surfaces, limites, annexes et dépendances. Une terrasse montrée pendant la visite n’est pas nécessairement une partie privative. Une pièce aménagée peut ne pas figurer dans les documents approuvés.
Où vérifier : par mesurage indépendant et rapprochement entre titre, cadastre et plans. En Espagne, le Catastro et le Registro de la Propiedad sont des institutions distinctes. Sans contrôle : vous pouvez payer une surface ou une dépendance dont le statut reste incertain. Clause protectrice : désignation détaillée, plans annexés et traitement explicite des écarts constatés avant la signature.
7. Rechercher travaux, servitudes et procédures
Ce qu’on vérifie : accès, passages, réseaux, travaux nécessaires, projets d’aménagement et procédures administratives. Il faut distinguer les contraintes inscrites au titre de celles qui ressortent des documents d’urbanisme ou de l’examen technique.
Où vérifier : au registre, auprès de la commune et par inspection du bâtiment. Sans contrôle : un accès peut être contesté, un chantier indispensable ou un projet public affecter l’usage. Clause protectrice : déclaration précise des procédures connues, répartition du coût des travaux identifiés et condition liée à l’absence de contrainte incompatible avec l’usage prévu.
8. Lire les règles de copropriété
Ce qu’on vérifie : règlement, charges, impayés, travaux décidés et restrictions d’usage. Si vous envisagez une location ou une transformation, ne vous contentez pas de l’affirmation selon laquelle « tout le monde le fait ».
Où vérifier : auprès du syndic, dans les comptes, les procès-verbaux d’assemblée et le règlement. Sans contrôle : vous pouvez découvrir des dépenses importantes ou un usage interdit. Clause protectrice : justificatif de situation des charges, répartition des travaux et déclaration des litiges. En Espagne, le contrôle des dettes de copropriété figure parmi les vérifications préalables essentielles.
Contrôles 9 à 12 — l’argent
Le prix négocié ne représente pas toute la somme à mobiliser. Il faut également savoir qui recevra les fonds, à quelles conditions ils seront libérés et quelles preuves seront conservées. Ce travail doit précéder le premier transfert, pas seulement le règlement final.
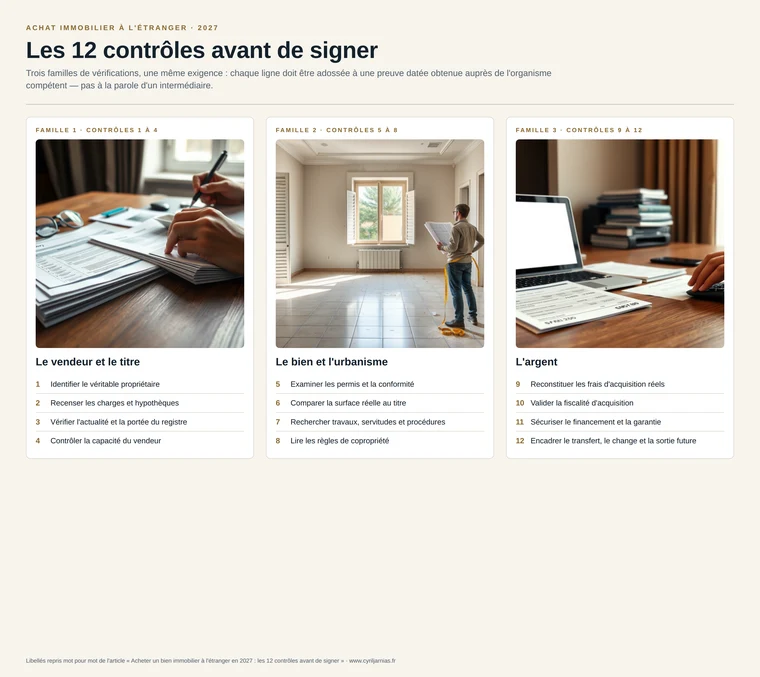
Lecture : les quatre contrôles de la troisième colonne ne se lisent pas dans l’annonce. Ils se chiffrent avant l’offre, sinon ils se découvrent au moment du versement.
9. Reconstituer les frais d’acquisition réels
Ce qu’on vérifie : honoraires, frais de registre, traductions, expertise, intermédiaire et formalités. Demandez un décompte détaillé indiquant le bénéficiaire et le fondement de chaque poste, plutôt qu’un pourcentage global présenté comme universel.
Où vérifier : dans les barèmes officiels et les propositions écrites des intervenants. Les montants dépendent du pays et de la commune, ainsi que des actes nécessaires. Sans contrôle : des dépenses peuvent manquer au budget de signature. Clause protectrice : répartition exhaustive des frais entre vendeur et acquéreur, avec accord préalable pour les prestations supplémentaires.
10. Valider la fiscalité d’acquisition
Ce qu’on vérifie : taxes applicables, assiette retenue, éventuelles exonérations et situation fiscale du bien. Le traitement peut varier selon sa nature et les caractéristiques de l’opération. Les impayés du vendeur doivent faire l’objet d’une vérification distincte.
Vérifiez auprès de l’administration fiscale et des services locaux compétents ; en Espagne, la situation de l’IBI se contrôle auprès du service de recouvrement concerné. Sans contrôle, le coût réel ou une dette antérieure peut apparaître tardivement. Prévoir une clause protectrice avec répartition explicite des taxes et production des justificatifs de règlement, car les règles dépendent du pays et de la commune.
11. Sécuriser le financement et la garantie
Ce qu’on vérifie : disponibilité effective des fonds, conditions de décaissement et acceptabilité de la garantie. Un accord de principe bancaire n’établit pas que toutes les conditions du financement seront satisfaites au moment de signer.
Où vérifier : dans les documents bancaires et les exigences du registre relatives à la sûreté. Sans contrôle : vous pouvez être engagé sans disposer du prix. Clause protectrice : condition de financement adaptée au crédit recherché et à la garantie exigée. Notre présentation des montages de prêt immobilier à l’étranger éclaire les options, sans remplacer cette vérification contractuelle.
12. Encadrer le transfert, le change et la sortie future
Ce qu’on vérifie : titulaire du compte destinataire, devise, frais de conversion, origine des fonds et conditions de libération. Examinez également les justificatifs qui seront nécessaires pour une revente et un éventuel rapatriement du produit.
Où vérifier : auprès des banques, du détenteur des fonds et de l’autorité de change compétente lorsqu’un contrôle existe. Sans contrôle : le transfert peut être bloqué, mal documenté ou difficile à retracer. Clause protectrice : compte désigné, paiement traçable, conditions de restitution et interdiction de modifier les coordonnées bancaires sans vérification indépendante.
Les 5 clauses à faire écrire noir sur blanc
Les documents prouvent une situation ; les clauses organisent ce qui se passe si elle n’est pas conforme. Elles doivent être adaptées au droit local. Une formule copiée d’un compromis français ne garantit ni son efficacité ni son caractère exécutable.
Les cinq clauses qui décident de ce que vous pourrez faire du bien.
Ce que le vendeur accepte d’écrire noir sur blanc vaut plus que ce qu’il annonce à l’oral. Une clause absente se paie au moment de la revente ou de la succession.
Les conditions suspensives. Elles doivent couvrir les points réellement déterminants : financement, titre, consentements, mainlevée ou conformité. Définissez les justificatifs attendus et le sort du dépôt si la condition échoue. Une réserve vague laisse ouverte la discussion au moment où vous cherchez à récupérer l’argent.
Le contrat doit distinguer la défaillance du vendeur, celle de l’acquéreur et l’échec d’une condition suspensive ; il doit préciser le traitement du dépôt et les modalités de restitution. Vérifiez la portée exacte de toute somme qualifiée d’« acompte », de « réservation » ou d’« arrhes ».
La garantie d’achèvement. Pour un achat sur plan, faites identifier le mécanisme effectivement applicable, son émetteur et les événements permettant de l’activer. Une obligation de livrer ne remplace pas une garantie vérifiée. Les protections disponibles dépendent du pays et du montage.
La langue de référence doit être définie : si plusieurs versions circulent, le contrat doit préciser laquelle prévaut. Faites traduire les annexes déterminantes, notamment les plans, garanties et règles de paiement. Une traduction commerciale ne doit pas être confondue avec la version juridiquement engageante.
Le droit applicable et la juridiction. Faites préciser le cadre du litige et vérifier sa compatibilité avec les règles impératives locales. La clause doit être examinée avec ses conséquences pratiques : procédure, langue et exécution d’une décision. Elle ne neutralise pas automatiquement le droit immobilier du lieu du bien.
Ce qui change selon le pays — Espagne, Portugal, Maroc, Dubaï
Le contrôle le plus sensible varie selon le dossier. Les points suivants ne constituent pas un classement statistique des risques. Ils indiquent où concentrer la vigilance à partir des sources disponibles, sans considérer les autres vérifications comme secondaires.
Portugal : ne pas vérifier directement la situation inscrite. Demandez une information issue des Conservatórias do Registo Predial et examinez les droits et charges. Le service officiel de certidão permanente predial constitue le point d’entrée documentaire. Les pièces d’urbanisme nécessaires restent à vérifier localement : le registre ne remplace pas leur examen.
Au Maroc, ne présumez pas que tous les actes offrent la même sécurité : le rapport distingue le titre immatriculé du régime traditionnel Melk. Faites établir le statut exact, les ayants droit et les charges. Le certificat de propriété de l’ANCFCC décrit la situation au moment de la demande. Un projet de retraite au Maroc ne dispense pas de ces contrôles.
Dubaï : ne pas authentifier les documents présentés. Utilisez les services du Dubai Land Department pour contrôler le titre et, selon le dossier, les licences et permis. La validation d’une licence ne vaut pas validation globale de l’achat. Pour un programme en construction, les garanties et conditions de paiement doivent être vérifiées séparément.
Trois erreurs qui coûtent cher
Verser avant de vérifier. Un paiement destiné à « bloquer le bien » peut précéder la découverte d’une anomalie majeure. Avant le transfert, identifiez son bénéficiaire, sa nature juridique et les conditions écrites de remboursement. La pression commerciale ne constitue pas une vérification.
En Espagne, solder le prêt du vendeur ne suffit pas à faire disparaître son inscription hypothécaire : il faut organiser la formalité de radiation et son suivi. Le contrat doit préciser qui agit, qui paie et quelle preuve sera remise.
Remettre toutes les conséquences patrimoniales à plus tard. Conservez dès l’acquisition les actes et preuves de paiement. Ne transposez pas automatiquement au bien étranger les règles de plus-value immobilière du non-résident en France. La revente, la fiscalité et la transmission exigent leur propre examen.
Ce que je vérifie avant que vous signiez
La revue finale doit rapprocher chaque affirmation d’une preuve : propriétaire, pouvoirs, charges, conformité, surface, copropriété et coût complet. Elle doit aussi identifier les vérifications encore ouvertes. Une anomalie non résolue ne doit pas disparaître derrière une déclaration générale du vendeur.
Avant le versement, le dossier doit répondre clairement à trois questions : qui reçoit l’argent, pourquoi peut-il le recevoir et quand peut-il le conserver ? Si une réponse manque, le point reste à documenter ou à encadrer contractuellement avant de vous engager.
Ce qui n’est pas vérifié avant la signature reste à votre charge.
Titre, urbanisme, fiscalité d’entrée, garantie de versement : quatre dossiers distincts, quatre preuves datées. Un seul manquant suffit à bloquer la sortie.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.
Pour aller plus loin
- Investir en Espagne en 2027 : prix, fiscalité et rendement réel d’un achat immobilier
- Prêt immobilier à l’étranger en 2027 : les trois montages qui financent un achat hors de France
- Sécurisation foncière en Afrique : les précautions indispensables
- Revenus locatifs en meublé d’un bien étranger : déclaration et fiscalité française en 2027
- Fiscalité immobilière au Portugal : les incitations fiscales au cœur du débat sur le logement