Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Cet article a une valeur informative générale et ne constitue ni un conseil fiscal personnalisé, ni une consultation juridique. La législation évolue : vérifiez toujours votre situation auprès d’un professionnel avant toute décision. Textes de référence cités dans l’article (CGI, BOFiP — droit en vigueur au 29/10/2026 ; PLF 2027 = projet non voté).
Prenons le cas type d'un dirigeant de 57 ans. Les titres de sa société ont été apportés à sa holding il y a trois ans, la plus-value est en report d'imposition. Il vient de signer une mission à l'étranger et envisage de déplacer son domicile fiscal. Question qu'il pose : « Je pars, et alors ? Mon report d'apport saute-t-il ? »
Quatre repères à lire ensemble : c'est leur combinaison qui décide si votre départ conserve le report d'apport, ou s'il liquide le sursis d'exit tax.
La réponse tient en trois textes : l'article 167 bis du CGI pour la sortie, l'article 150-0 B ter pour le report, et un projet de loi pour 2027 qui veut changer la règle du jeu. Faisons le tour, verbatim à l'appui.
CHAPITRE 01 — LA SORTIE ET LE REPORT
01Ce que la sortie fait au report d’apport : le sursis continue
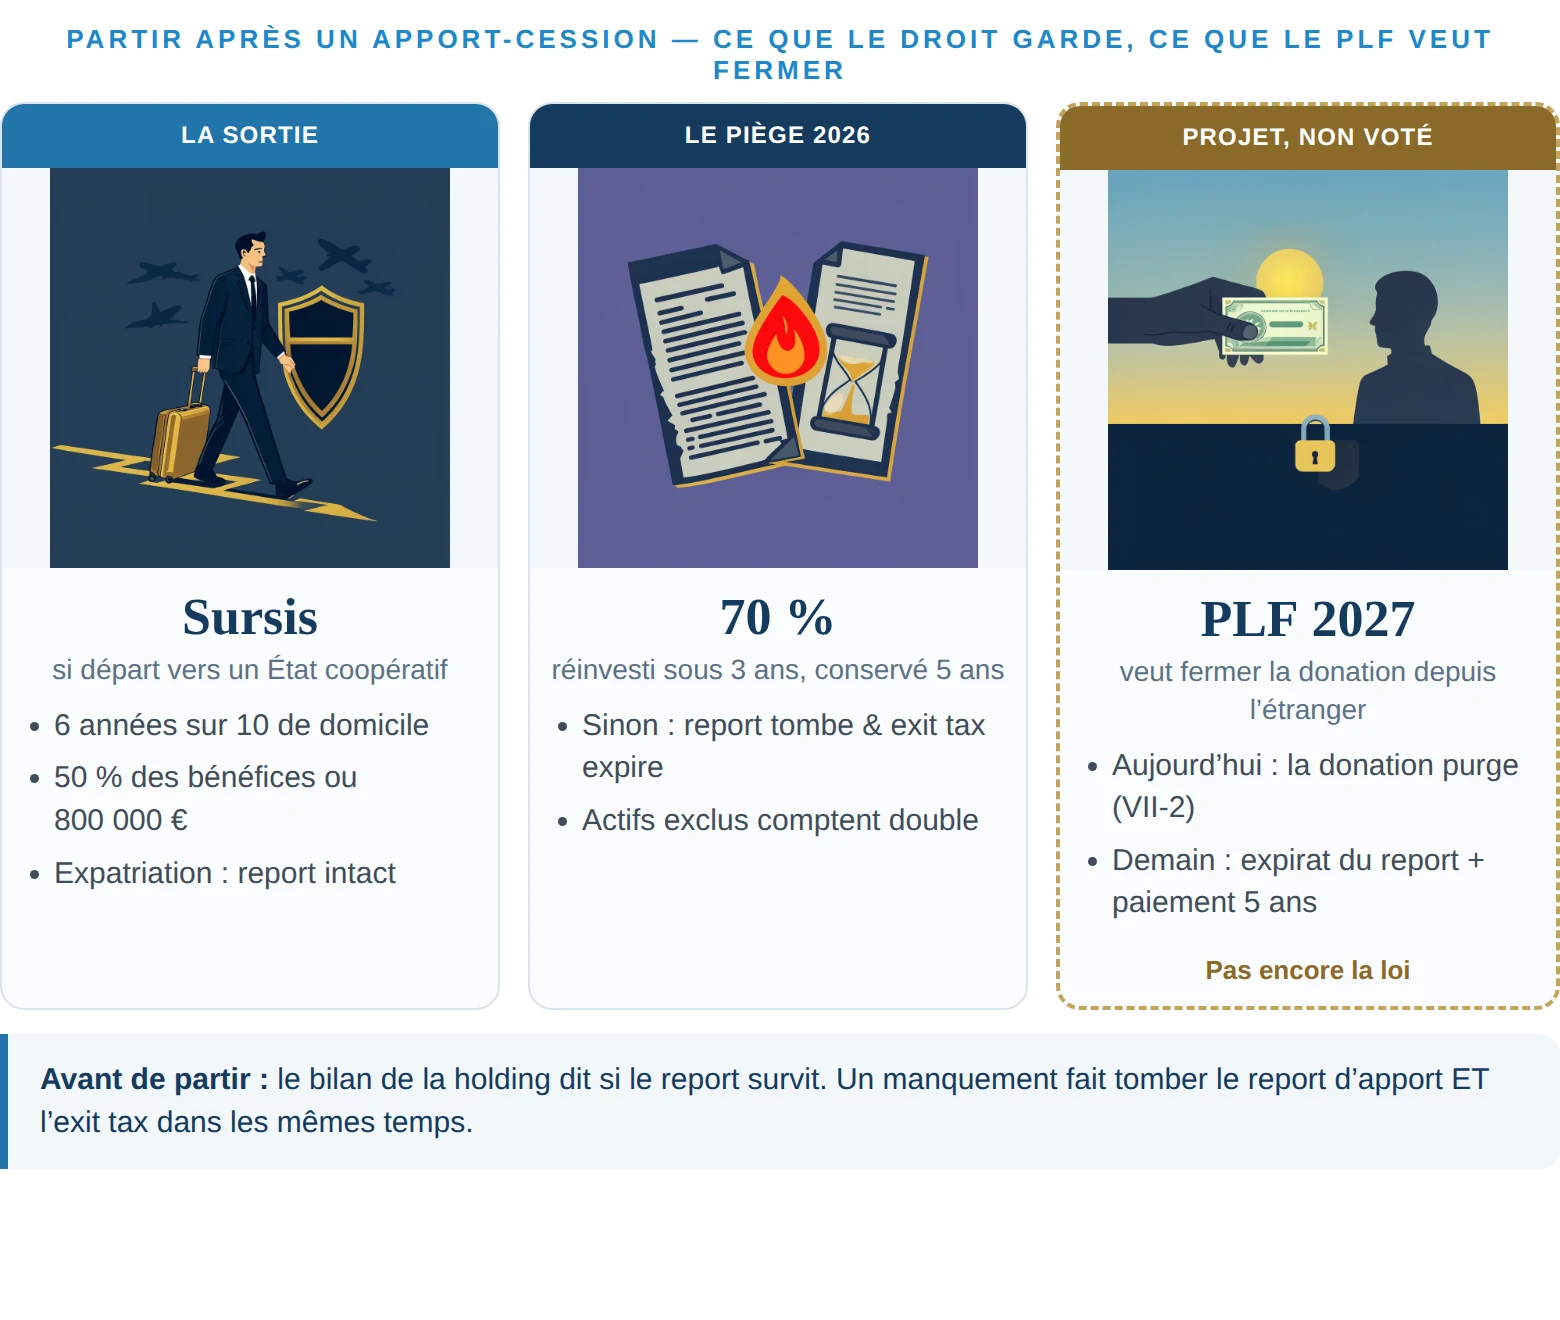
Le transfert du domicile fiscal hors de France déclenche l'exit tax sur les plus-values latentes. Les conditions sont cumulatives : domicile en France six années au moins sur les dix précédant le départ, et titres représentant au moins 50 % des bénéfices d'une société ou valant plus de 800 000 €.
Mais le texte prévoit un sursis de paiement quand le départ se fait vers un État coopératif — membre de l'UE ou lié par des conventions d'assistance et de recouvrement. Et surtout, l'article 167 bis VII-1-a excepte expressément « les cessions auxquelles les reports d'imposition prévus à l'article 150-0 B ter s'appliquent », ainsi que « les opérations d'échange ou d'apport intervenues après le transfert du domicile fiscal hors de France » entrant dans le champ de 150-0 B ou B ter.
Bon à savoir
En clair : si la holding cède les titres apportés après votre départ, et que les conditions du report d'apport sont respectées, le sursis d'exit tax continue de rouler. Le mécanisme n'est pas cassé par l'expatriation.
CHAPITRE 02 — LE PIÈGE 2026
02Le piège 2026 : les conditions durcies deviennent des risques d’exit tax
C'est ici que la réforme du 21 février 2026 change la donne pour le partant. Depuis cette date, le maintien du report d'apport suppose un réinvestissement d'au moins 70 % du prix sous trois ans, conservé cinq ans, dans quatre familles d'actifs — et la doctrine du 10 août 2026 (BOI-RPPM-PVBMI-30-10-60-20) exclut expressément le patrimoine mobilier ou immobilier propre, les activités immobilières, et la construction en vue de vente ou location.
Pour un résident français, un manquement met fin au report d'apport. Pour un expatrié, il fait double effet : le report d'apport tombe ET l'exit tax expire dans les mêmes temps. Le texte le dit : la cession expire le sursis « pour l'impôt afférent aux plus-values de cession reportées en application du même article » quand elle ne respecte plus le cadre du réemploi. Le recalcul se fait alors sur le prix au jour de l'événement, ajusté des soultes des opérations d'apport intervenues après le départ.
Attention
Les exclusions comptent double pour un expatrié. Une holding qui détient de l'immobilier de rapport n'est pas seulement hors course pour le réemploi : elle transforme une simple perte de report en liquidation d'exit tax. Un bilan patrimonial fait avant le départ révèle cette zone rouge.
CHAPITRE 03 — LA DONATION DEPUIS L’ÉTRANGER
03La donation depuis l’étranger : ce que dit le droit actuel
Troisième texte, souvent ignoré : l'article 167 bis VII-2. Tant que le droit en vigueur s'applique, un contribuable domicilié hors de France qui transmet à titre gratuit des titres dont l'acquisition a ouvert droit au bénéfice de 150-0 B ter obtient le dégrèvement — ou la restitution — de la fraction d'exit tax correspondante.
La donation aux enfants, faite depuis un État coopératif, purge donc aujourd'hui la plus-value latente. C'est exactement ce mécanisme que le projet de loi de finances pour 2027 propose de fermer : son article 5 veut faire expirer le report en cas de transmission à titre gratuit des titres reçus en rémunération de l'apport, avec un paiement échelonné possible sur cinq ans.
Attention
Deux étages, jamais mélangés. Le droit actuel dégage ; le projet enferme. Le texte est un projet : il peut être amendé, rejeté, modifié en navette. Aucune décision ne devrait reposer sur sa seule lecture.
CHAPITRE 04 — LE PROJET EN SENS INVERSE
04Le projet en sens inverse : un million pour céder aux salariés
Le même projet contient une ouverture. Son article 10 propose de porter l'abattement du dirigeant à 1 000 000 € pour les cessions au profit de salariés — à condition que le repreneur soit salarié depuis cinq ans au moins et s'engage sur cinq ans de direction et de conservation. Pour un dirigeant qui hésite entre l'exil et la transmission interne, l'arbitrage se déplace.
Ce texte est un projet, non voté au moment de la rédaction, et il peut être amendé, rejeté ou modifié en navette. Chaque occurrence de ce chiffre dans cette page porte le même marqueur.
Mon avis
Certes, l'idée de « partir avant que le PLF ne passe » traverse tous les dirigeants en ce moment. Mais un départ précipité sans structure de holding conforme ne règle rien : il convertit un report en liquidation. La séquence gagnante, celle que le texte permet encore, se joue en amont — bilan de la holding, plan de réinvestissement dans les actifs admis, calendrier de transmission documenté.
La fenêtre existe. Or c'est le bilan qui dit si elle est franchissable.
Partir sans purger : la fenêtre existe, le bilan décide.
Le droit actuel garde le report d'apport après votre départ, à condition que le réemploi de 70 % tienne dans les quatre familles d'actifs. Un manquement fait tomber le report ET l'exit tax ensemble.
FAQ
1. L'exit tax s'applique-t-elle à tous les départs ?
Non. Elle suppose six années de domicile en France sur les dix dernières, et des titres représentant au moins 50 % des bénéfices ou valant plus de 800 000 €. En dessous de ces seuils, pas d'exit tax au transfert.
2. Mon report d'apport survit-il à l'expatriation ?
Oui, s'il respecte les conditions : le texte excepte expressément les cessions relevant du report d'apport et les apports postérieurs au départ. Le manquement aux conditions, lui, fait tomber le report et l'exit tax ensemble.
3. Puis-je donner mes titres à mes enfants depuis l'étranger ?
En droit actuel, oui : la transmission à titre gratuit depuis un État coopératif entraîne le dégrèvement de la fraction d'exit tax. Le PLF 2027 propose de fermer ce mécanisme — projet, pas loi adoptée.
4. Faut-il craindre les États non coopératifs ?
Le sursis n'y s'opère pas de droit : il faut le demander, avec garanties. Et une donation faite depuis un tel État expire le sursis, sauf démonstration que son motif principal n'est pas d'éluder l'impôt.
L’essentiel
– L'exit tax suppose 6 années sur 10 et 800 000 € ou 50 % des bénéfices ; le sursis couvre les départs vers les États coopératifs.
– L'expatriation ne casse pas le report d'apport si ses conditions sont tenues — mais un manquement fait tomber les deux régimes à la fois.
– La donation depuis l'étranger purge aujourd'hui la plus-value latente (VII-2) ; le PLF 2027 propose de l'interdire.
– Le PLF propose aussi 1 000 000 € d'abattement pour les cessions aux salariés (article 10). Projet, pas loi.
– Le bilan de holding, fait avant le départ, révèle les actifs en zone d'exclusion.
Pour aller plus loin
– Abattement de cession 2027 : 500 000 €, 600 000 € ou 1 M€ ?
– Cession d'entreprise et expatriation : stratégie
– Expatriation : fiscalité et calendrier de cession
Donner depuis l’étranger : le droit actuel dégage, le projet enferme.
En droit actuel, une transmission depuis un État coopératif purge la plus-value latente. Le PLF 2027 propose d'expirer le report. Le calendrier de transmission se documente avant le départ.
Sources
– CGI, article 167 bis, texte en vigueur au 29/10/2026 (extrait et copie locale vérifiée) : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006069577/LEGISCTA000006191825
– CGI, article 150-0 B ter, texte en vigueur au 24/10/2026 (copie locale vérifiée) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000047746712
– Projet de loi de finances pour 2027, AN texte n° 3210, articles 5 et 10 (PDF testé le 29/10/2026) : https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf