L’achat d’un bien au Portugal s’est complexifié pour les étrangers depuis l’instauration d’une surtaxe d’IMT de 7,5 % visant les non-résidents. Derrière ce chiffre apparemment simple se cache un changement profond de logique fiscale, avec des effets très concrets sur le budget d’acquisition, la stratégie d’installation, le choix du type de bien et même la manière de structurer un projet locatif. Pour un investisseur français ou francophone qui regarde le marché portugais, il est devenu indispensable de comprendre précisément qui est visé, comment la taxe se calcule, dans quels cas il est possible d’en récupérer une partie, et comment cette mesure s’articule avec les autres régimes comme l’IMT classique ou l’IMT Jovem pour les jeunes acheteurs.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Un tournant fiscal majeur pour les acheteurs non-résidents
La surtaxe IMT de 7,5 % ne résulte pas d’un simple glissement de barèmes, mais d’une réforme ciblée voulue par le gouvernement dans le cadre d’un vaste paquet logement (“Construir Portugal”, aussi présenté comme “Pacote de Habitação de Portugal 2026”). Par le Decreto-Lei n.º 97/2026, publié au Diário da República le 20 mai 2026, un nouvel alinéa a été ajouté à l’article 17 du Code de l’IMT. Depuis le 25 mai 2026, ce texte impose un taux fixe de 7,5 % aux acheteurs de logements qui ne sont pas résidents fiscaux au Portugal.
La règle repose sur la résidence fiscale définie par l’article 16 du Code de l’IRS, non sur la nationalité. Un Français déjà résident fiscal portugais est traité comme un Portugais ; un Portugais vivant et imposé en France est considéré comme non-résident. Ce glissement, souvent mal compris, explique pourquoi des Européens se retrouvent brusquement imposés au même titre que des acheteurs venus d’outre-Atlantique ou du Moyen-Orient.
La nouveauté saute aux yeux lorsqu’on la compare à la situation antérieure. Jusqu’en 2026, un non-résident payait les mêmes barèmes progressifs que les résidents : un système de tranches allant de 0 à 8 %, avec des abattements, et une exonération jusqu’à un certain seuil pour la résidence principale. Désormais, pour le logement, la règle est radicalement différente : 7,5 % dès le premier euro, sans tranches, sans abattement, sans exonération.
Qui est réellement concerné par la surtaxe IMT de 7,5 % ?
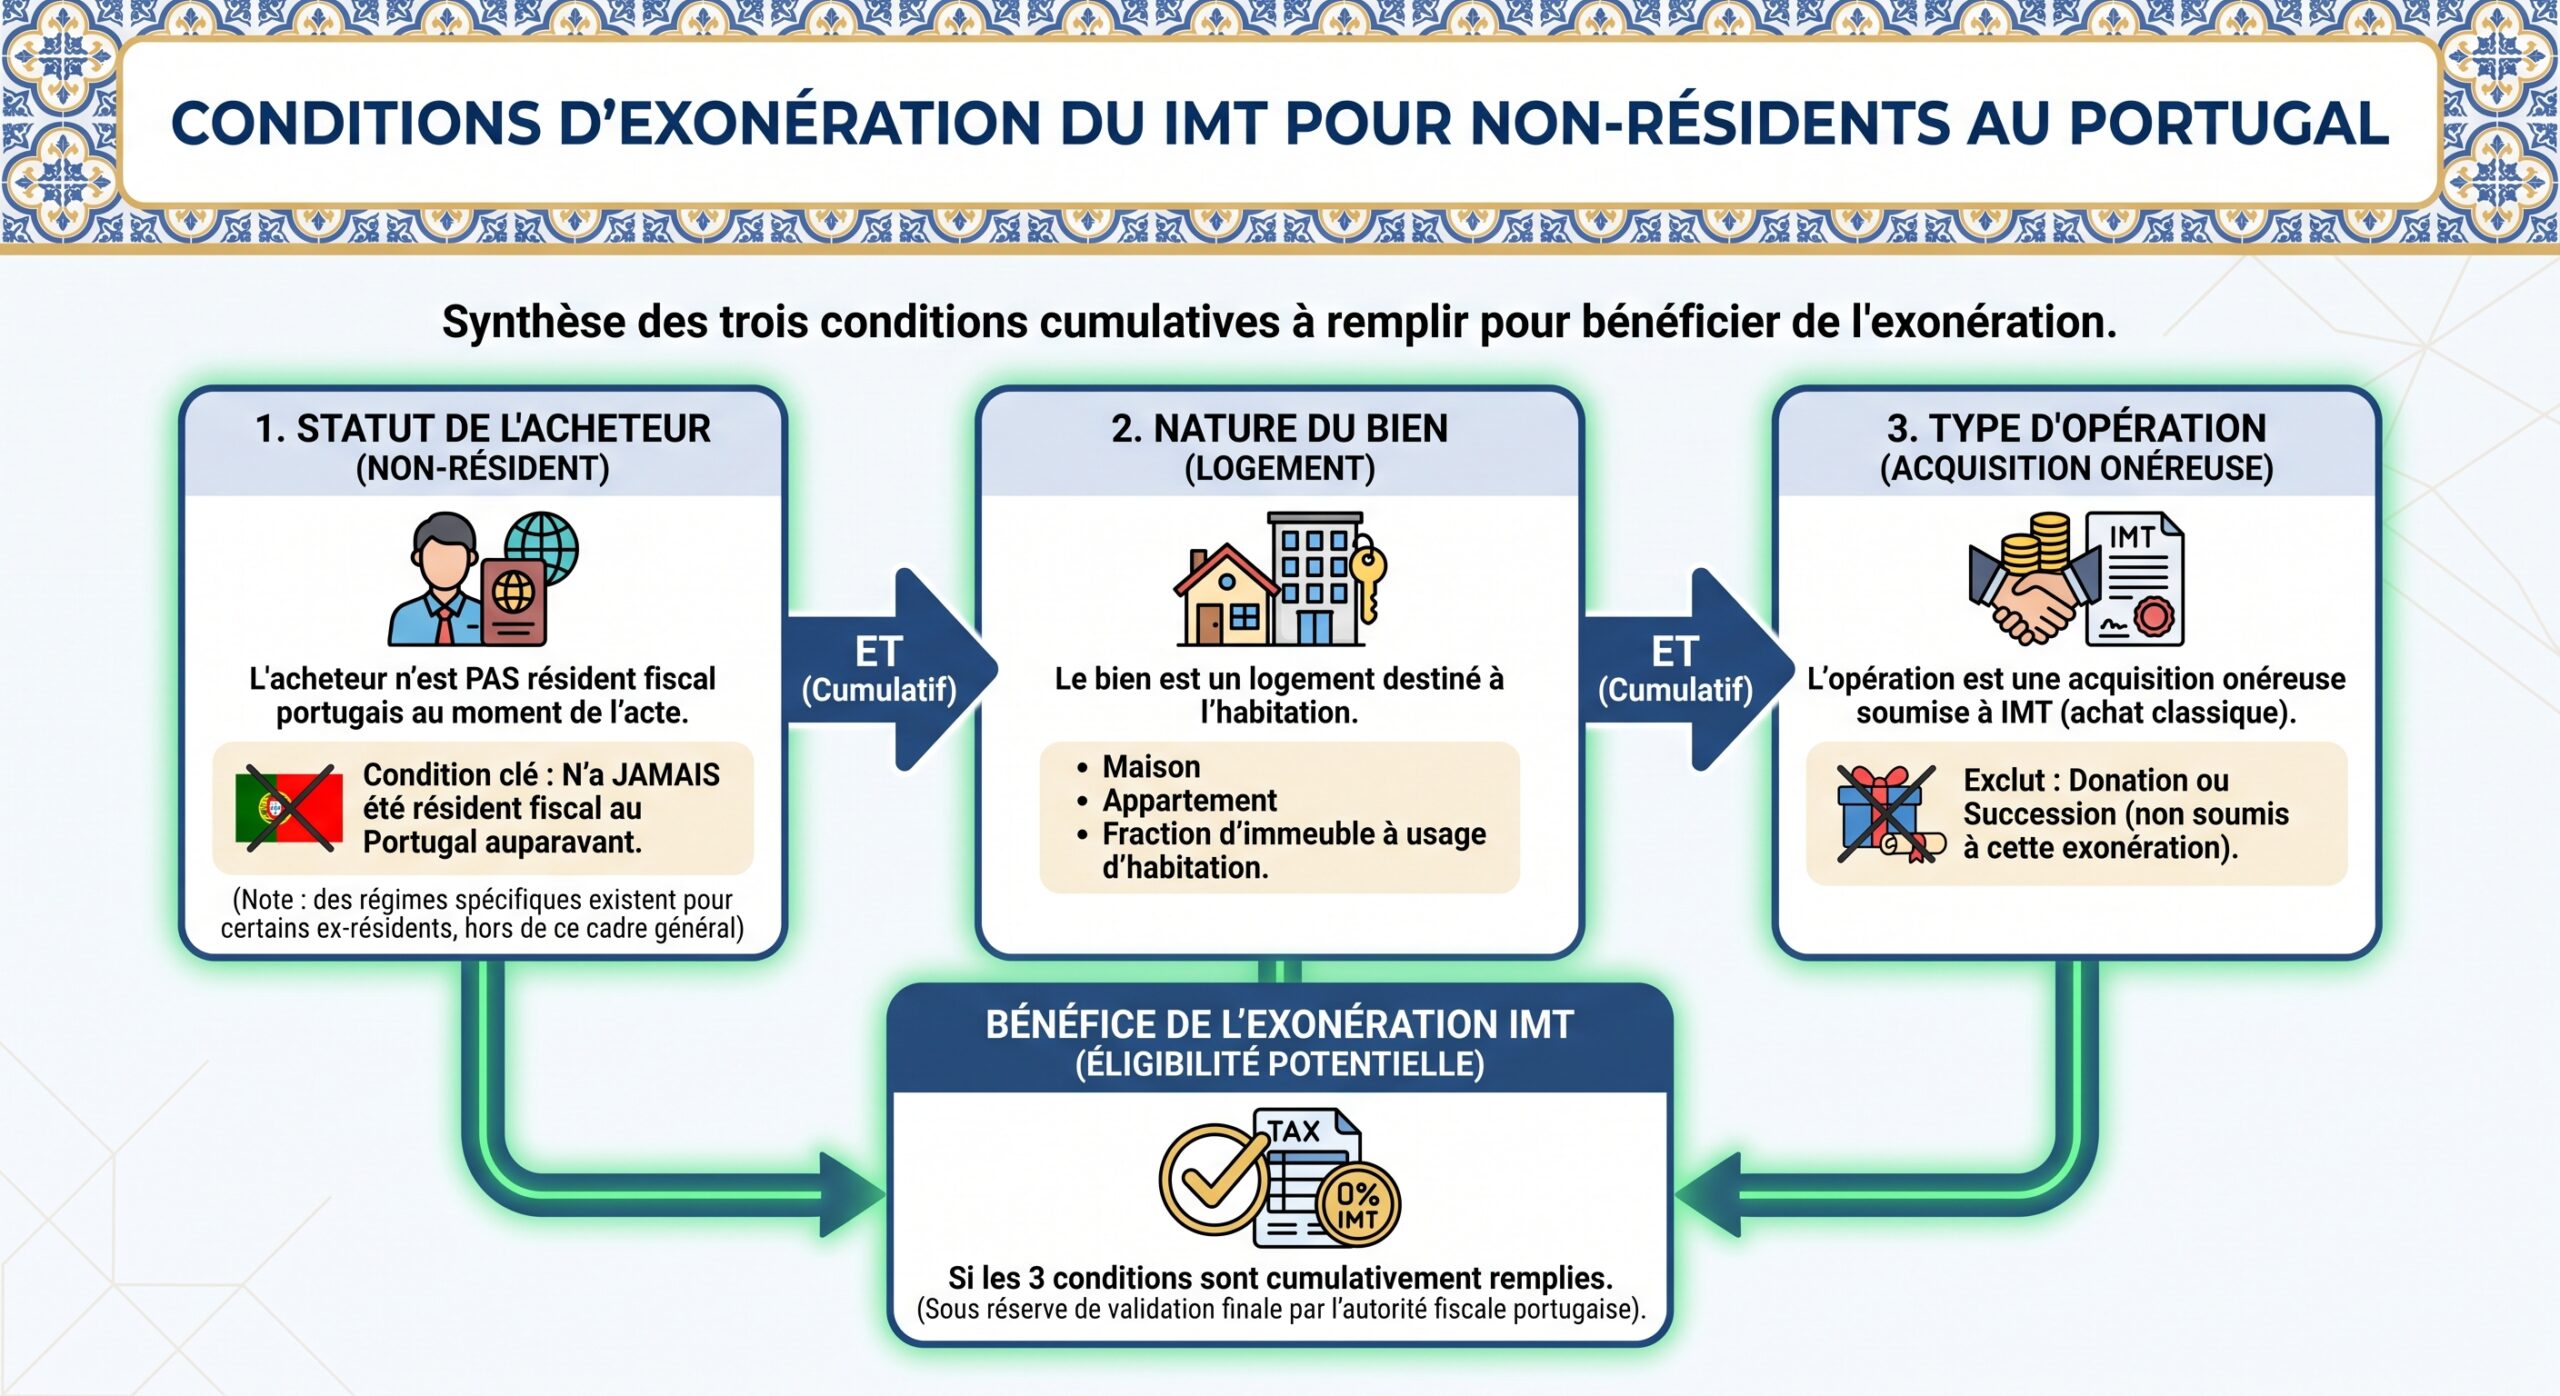
La surtaxe vise un périmètre très précis, qui mérite d’être décortiqué avant de signer une promesse de vente. Le texte parle d’acquisition d’immeubles urbains destinés à l’habitation par des acheteurs non-résidents. Concrètement, trois conditions doivent être réunies pour tomber dans le champ de la surtaxe :
En revanche, plusieurs types de biens restent en dehors de ce régime aggravé. Les terrains ruraux (prédios rústicos) continuent à être taxés à 5 %, quel que soit le profil de l’acheteur. Les immeubles urbains non résidentiels – locaux commerciaux, bureaux, entrepôts – sont imposés au taux fixe de 6,5 %. Enfin, les règles spécifiques à certains montages via sociétés offshore prévoient un taux de 10 % pour des acquisitions effectuées par des entités établies dans des juridictions à fiscalité privilégiée.
Cette architecture se résume assez simplement : pour le résidentiel, la question clé est “où payez-vous vos impôts ?”; pour le reste (rural, commercial), la grille de l’IMT n’a pas été bouleversée par la réforme.
Comment se calcule le nouvel IMT de 7,5 % ?
Sur le plan technique, l’IMT est prélevé selon une base de calcul commune à tous : la valeur taxable est le plus élevé entre le prix stipulé dans l’acte et la valeur patrimoniale cadastrale du bien, le fameux VPT (Valor Patrimonial Tributário). Ce principe, fixé à l’article 12 du Code de l’IMT, vaut aussi pour la surtaxe de 7,5 %.
Pour un non-résident qui achète un logement, la formule est donc d’une simplicité redoutable :
> IMT = Base taxable × 7,5 %
sans aucun abattement, aucune tranche progressive, aucun palier d’exonération.
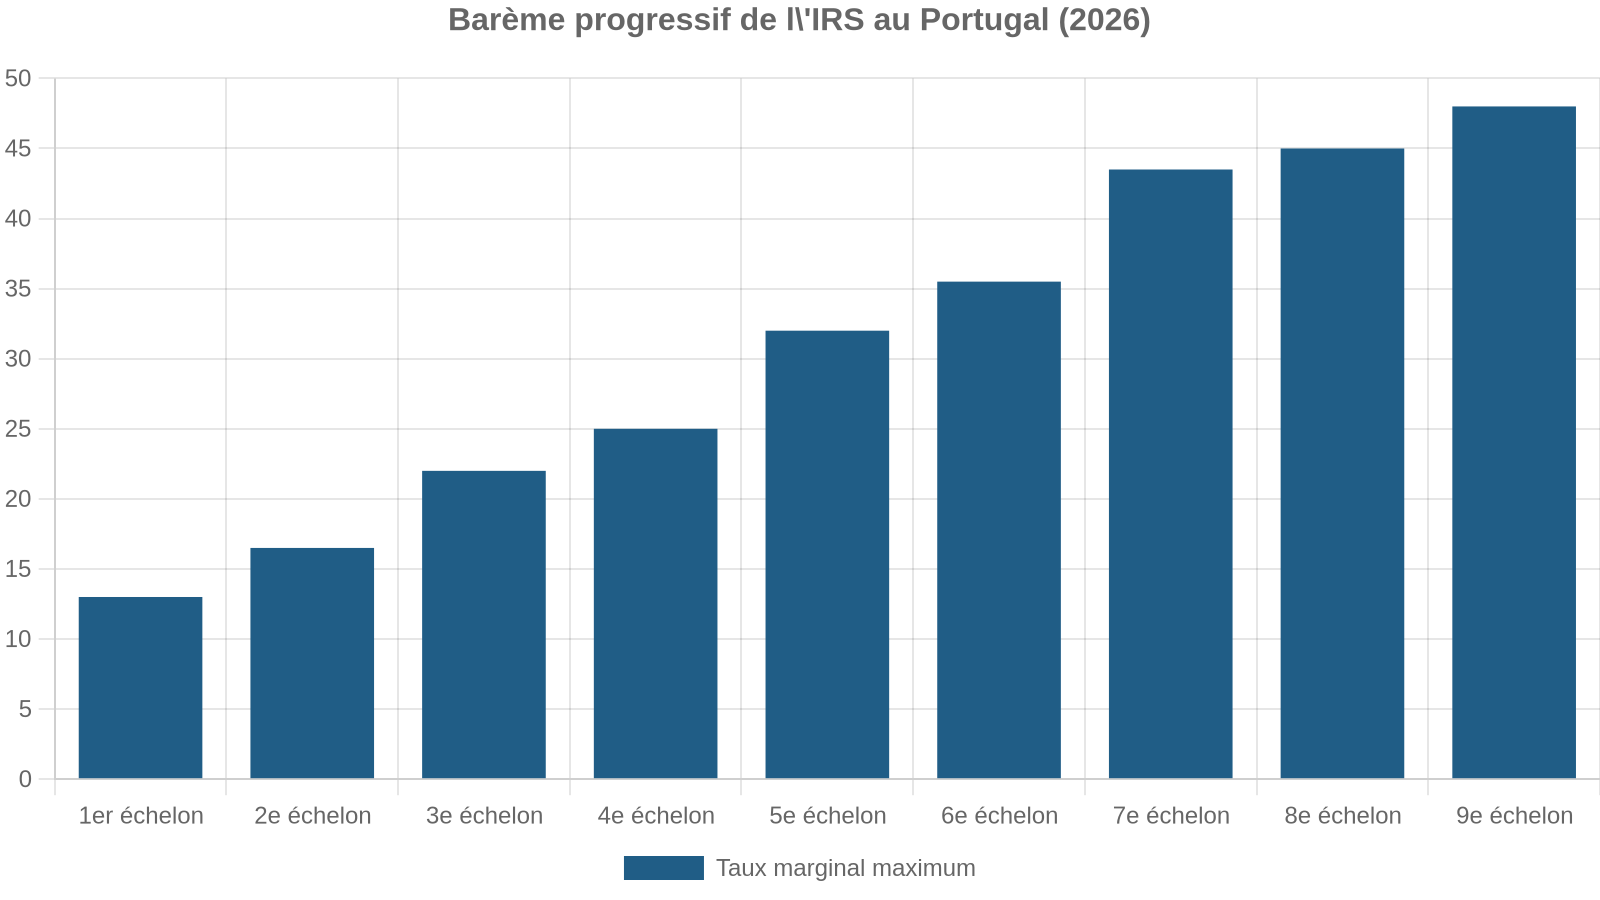
| Valeur taxable (résidence principale, continent, 2026) | Taux marginal | Parcela a abater | Commentaire |
|---|---|---|---|
| Jusqu’à 106 346 € | 0 % | — | Exonération totale |
| 106 346 – 145 470 € | 2 % | 2 126,92 € | Faible imposition effective |
| 145 470 – 198 347 € | 5 % | 6 491,02 € | Taux moyen ≈ 1,7 % au plafond de tranche |
| 198 347 – 330 539 € | 7 % | 10 457,96 € | Taux moyen ≈ 3,8 % au plafond |
| 330 539 – 660 982 € | 8 % | 13 763,35 € | Phase de montée en charge |
| 660 982 – 1 150 853 € | 6 % (forfaitaire) | — | Taux unique sur l’intégralité |
| Au-delà de 1 150 853 € | 7,5 % (forfaitaire) | — | Taux unique sur l’intégralité |
Le calcul pour un résident s’effectue en appliquant le taux marginal de la tranche à la valeur taxable, puis en retranchant la parcela a abater. Par exemple, pour une résidence principale de 250 000 €, en 2026, un résident obtient :
– 250 000 € × 7 % – 10 457,96 € = 7 042 € d’IMT.
Un non-résident, lui, sur le même bien et dans la même année, voit son IMT passer à :
– 250 000 € × 7,5 % = 18 750 €.
L’écart est immédiat : plus de 11 000 € de différence sur un seul achat, avant même de parler de frais notariés, d’honoraires d’avocat ou du coût du crédit.
Comparer la charge fiscale : résidents vs non-résidents
Pour mesurer concrètement l’impact de la surtaxe, il est utile de juxtaposer quelques cas types. Prenons trois niveaux de prix, souvent rencontrés dans les grandes villes ou sur le littoral : 250 000 €, 300 000 € et 400 000 €.
| Prix du logement | Profil | Régime IMT | Montant IMT approximatif |
|---|---|---|---|
| 250 000 € | Résident, résidence principale | Barème progressif (7 % – parcelle) | ≈ 7 042 € |
| 250 000 € | Résident, résidence secondaire | Barème secondaire (7 % – parcelle) | ≈ 8 106 € |
| 250 000 € | Non-résident | 7,5 % forfaitaire | 18 750 € |
| 300 000 € | Non-résident | 7,5 % forfaitaire | 22 500 € |
| 350 000 € | Résident, secondaire | Barème secondaire | ≈ 15 300 € |
| 350 000 € | Non-résident | 7,5 % forfaitaire | 26 250 € |
| 400 000 € | Non-résident | 7,5 % forfaitaire | 30 000 € |
On constate que la surtaxe est la plus douloureuse dans la fourchette 200 000 – 700 000 €, typique des appartements urbains de taille familiale. Dans ce segment, les analyses fiscales convergent : un non-résident paie en moyenne 10 000 à 11 000 € de plus que ce qu’il aurait payé sous le régime progressif classique.
Au-delà de ce montant, résidents comme non-résidents paient un taux unique de 7,5 %, ce qui annule tout effet différentiel de la surtaxe sur les très hauts de gamme.
IMT, Imposto do Selo, IMI : la facture réelle d’un achat
L’IMT n’est qu’un morceau – le plus gros, certes – de la facture fiscale d’un achat immobilier au Portugal. À côté de cette taxe de mutation, l’acquéreur doit obligatoirement s’acquitter de l’Imposto do Selo (droit de timbre) sur l’acquisition, fixé à 0,8 % de la même base que l’IMT (le plus élevé entre prix et VPT). S’ajoute éventuellement un droit de timbre sur le crédit immobilier, en général 0,6 % pour un prêt d’une durée supérieure ou égale à cinq ans.
Prenons l’exemple d’un appartement affiché à 300 000 €. Pour un acheteur non-résident, la séquence complète des coûts et des étapes ressemble alors à ceci, ce qui permet d’illustrer concrètement l’impact des frais supplémentaires et des contraintes spécifiques aux non-résidents.
– IMT : 300 000 × 7,5 % = 22 500 € ;
– Imposto do Selo sur l’acquisition : 300 000 × 0,8 % = 2 400 € ;
– éventuel droit de timbre sur le prêt (si financement).
Avant même les honoraires d’avocat (souvent 1 à 1,25 % du prix), les émoluments de notaire et de registre foncier (environ 500 à 1 200 €), ou les frais bancaires, on dépasse aisément 10 % du prix en coûts de transaction pour un non-résident. Les estimations globales tournent autour de 10 à 12 % du prix pour un acheteur étranger depuis l’arrivée de la surtaxe de 7,5 %.
L’IMI, taxe foncière annuelle appliquée sur la base du VPT, est généralement comprise entre 0,3 % et 0,45 % pour les biens urbains.
Enfin, l’AIMI, surtaxe annuelle de “richesse immobilière”, peut s’ajouter lorsque la valeur cumulée des biens résidentiels dépasse 600 000 € par personne, avec des paliers à 0,7 %, 1 % et 1,5 % selon les montants.
Le mécanisme de remboursement : quand la surtaxe peut-elle être annulée ?
La grande subtilité du régime de 7,5 %, et que beaucoup d’acheteurs étrangers ignorent au moment de signer, tient dans l’existence d’un mécanisme de remboursement partiel prévu par le même article 17 du Code de l’IMT. La loi permet de demander à l’Autoridade Tributária l’annulation de la différence entre la surtaxe payée et ce qu’aurait dû être l’IMT calculé au barème normal, dans deux scénarios bien précis.
Le premier scénario couvre l’acheteur qui devient résident fiscal portugais dans les deux ans suivant l’acquisition. Autrement dit, un Français qui achète en tant que non-résident mais s’installe réellement au Portugal dans ce délai – en remplissant les critères de résidence fiscale (183 jours de présence ou foyer principal au 31 décembre) – peut récupérer le trop-perçu.
Le second scénario vise ceux qui affectent leur logement à la location résidentielle à loyer modéré. Pour cette voie, la loi fixe plusieurs conditions cumulatives :
– signer un bail d’habitation dans les six mois suivant l’achat ;
– maintenir la location pendant au moins 36 mois sur les cinq premières années ;
– respecter un plafond de loyer qualifié de “modéré”, défini comme 2,5 fois le salaire minimum national. Pour 2026, ce plafond est fixé à 2 300 € par mois, un montant susceptible d’être actualisé par portaria (arrêté).
Que vous soyez imposé selon les barèmes ordinaires ou les 7,5 %, la logique reste identique : l’administration calcule ce que vous auriez payé sous le régime progressif, puis vous rembourse la différence avec les 7,5 % déjà acquittés. Vous ne récupérez donc pas l’intégralité de l’IMT, uniquement la surtaxe.
La procédure reste strictement encadrée dans le temps. Selon l’article 17.º n.º 12 du Code de l’IMT, la demande d’annulation doit être déposée au plus tard dans les six mois suivant l’événement qui vous donne droit au remboursement (obtention du statut de résident ou conclusion du bail éligible). Passé ce délai, le droit au remboursement est définitivement perdu. Une reclamação graciosa doit être adressée à l’administration, en joignant les pièces justifiant soit de votre nouvelle résidence fiscale, soit du bail modéré.
Point important : la location touristique de type Alojamento Local n’entre pas dans la définition de bail résidentiel modéré. Louer en courte durée à des vacanciers ne permet donc pas de faire annuler la surtaxe.
IMT Jovem : la grande exception pour les jeunes acheteurs résidents
La sévérité du régime non-résident contraste avec la générosité de l’IMT Jovem, un dispositif lancé en 2024 pour favoriser l’accession à la propriété des moins de 36 ans. Créé par le Decreto-Lei 48-A/2024 et intégré au Code de l’IMT, ce régime accorde une exonération très large aux jeunes acheteurs qui remplissent un faisceau de conditions exigeantes.
Sur le continent, en 2026, le plafond de pleine exonération a été fixé à 330 539 € (contre 316 000 € initialement). Jusqu’à cette valeur, un jeune de 35 ans ou moins achetant sa première résidence propre et permanente ne paie ni IMT ni Imposto do Selo sur l’acquisition. Entre 330 539 € et 660 982 €, l’exonération devient partielle : un taux marginal de 8 % ne s’applique que sur la fraction de prix dépassant 330 539 €, avec une déduction forfaitaire de 26 443,12 €. Au-delà de 660 982 €, le régime spécial cesse et on retombe sur les barèmes classiques (6 % puis 7,5 %).
Aux Açores et à Madère, la loi n.º 21/90 relève les plafonds d’exonération de 25 %, soit 413 174 € en exonération totale puis 826 228 € pour la zone de réduction partielle.
Pour bénéficier d’IMT Jovem, il ne suffit pas d’avoir moins de 36 ans. Le texte impose aussi, à la date de l’acte :
– que le bien soit la première résidence principale de l’acheteur, déjà construite (pas un terrain ni un logement sur plan) ;
– que l’acheteur n’ait pas été propriétaire d’un logement (ni d’une quote-part, ni d’un usufruit) dans les trois années précédentes ;
– qu’il ne soit pas déclaré comme personne à charge pour l’IRS dans l’année d’acquisition ;
– que le logement soit situé au Portugal et devienne effectivement la résidence habituelle dans un délai de six mois ;
– qu’il conserve ce statut de résidence principale pendant six années consécutives.
L’IMT Jovem efface l’Impôt du Sceau de 0,8 % sur l’acquisition et inclut un crédit d’impôt sur ce même droit de timbre pouvant atteindre 2 644,31 €, soit un avantage cumulatif particulièrement puissant pour un jeune ménage résidant déjà au Portugal.
Le point clé, dans la perspective d’un étranger, est que ce régime ne tient absolument pas compte de la nationalité : ce qui compte, c’est la résidence fiscale, l’âge, le statut de primo-accédant et l’usage permanent du bien. Un jeune Français installé et déclarant ses revenus au Portugal peut en profiter ; un jeune Français non-résident ne le peut pas. Or la réforme de 7,5 % a introduit une restriction supplémentaire : un acheteur qui n’a jamais été résident fiscal portugais et qui tombe sous le régime des 7,5 % ne peut pas, le jour de l’achat, bénéficier d’IMT Jovem. Ce n’est que s’il devient résident dans les deux ans qu’il pourra tenter d’obtenir un remboursement partiel, mais le mode exact de calcul par rapport aux barèmes jeunes reste, à ce stade, non tranché officiellement par l’AT.
Comment la surtaxe s’insère dans la stratégie d’investissement locatif
L’une des originalités de la réforme est d’avoir articulé la surtaxe de 7,5 % avec un ensemble d’incitations tournées vers la location à loyers “modérés”. L’objectif politique assumé est de pénaliser l’achat de résidences secondaires purement patrimoniales, tout en encourageant les investisseurs à mettre leurs biens sur le marché locatif long terme.
On retrouve cette logique dans plusieurs volets du paquet logement :
Le dispositif permet d’annuler la surtaxe si le bien est loué dans les conditions strictes de loyer modéré (2 300 €/mois en 2026, pendant au moins 36 mois sur 5 ans). Il instaure un taux d’IRS réduit à 10 % sur les revenus locatifs modérés, contre 25 % habituellement, ainsi qu’une exonération de plus-values en cas de remploi du produit de vente dans un bien destiné à la location modérée. Des contrats d’investissement pour l’arrendamento (CIA) sont également prévus, avec des avantages fiscaux sur la durée pour les projets construits ou rénovés en vue de la location.
Pour un non-résident prêt à jouer le jeu de la location long terme à prix encadré, l’ensemble peut être très significatif : réduction du taux d’imposition sur les loyers, annulation d’une partie substantielle de l’IMT initial, et possibilités d’optimisation en cas d’arbitrage patrimonial futur. En revanche, pour un investisseur davantage intéressé par l’occupation personnelle épisodique, la location touristique ou la simple détention patrimoniale, la surtaxe de 7,5 % devient un coût difficilement compressible.
Impact géographique : continent, Açores, Madère
Même si le taux de 7,5 % pour non-résidents s’applique de manière uniforme sur tout le territoire, les barèmes d’IMT classiques – ceux auxquels on se réfère pour calculer un éventuel remboursement ou pour la taxation des résidents – varient légèrement entre le continent et les régions autonomes.
Aux Açores et à Madère, les seuils de tranches sont relevés de 25 % par rapport au continent.
Pour les biens de très grande valeur, la différence disparaît : au-delà d’environ 1,15 million d’euros sur le continent et 1,44 million aux Açores/Madère, les achats résidentiels sont de toute façon taxés à 7,5 % pour tous. La surtaxe non-résident ne crée donc plus d’écart de traitement dans ces hauteurs de gamme.
Pourquoi le Portugal a-t-il choisi cette voie ?
Derrière la technicité des barèmes, la réforme répond à un contexte de tension extrême sur le marché du logement. Les données de l’INE (statistique portugaise) montrent une hausse des prix de près de 20 % sur un an au début de 2026, après plusieurs années de flambée. Sur dix ans, le prix médian au m² est passé d’environ 866 € en 2016 à plus de 2 300 € en 2026, soit une augmentation de l’ordre de 170 %. Cette inflation immobilière a été nourrie par une combinaison de pénurie de logements, de taux d’intérêt longtemps très bas et d’appétit croissant des investisseurs étrangers.
L’État a supprimé plusieurs incitations très favorables aux non-résidents, notamment le régime des Résidents non habituels (NHR) qui offrait un taux de 20 % sur certains revenus pendant dix ans, ainsi que la voie immobilière du Golden Visa, supprimée en 2023 par la loi « Mais Habitação ». L’objectif, explicitement assumé par l’exécutif, était de mettre fin à des privilèges fiscaux jugés inflationnistes pour les prix du logement et de recentrer la politique fiscale sur l’augmentation de l’offre résidentielle pour les ménages vivant au Portugal.
La surtaxe d’IMT de 7,5 % s’inscrit pleinement dans cette logique. Elle renchérit l’entrée sur le marché pour les non-résidents, en particulier sur les biens de milieu de gamme, tout en laissant intact le régime progressif pour ceux qui font du Portugal leur pays de résidence. Elle complète un ensemble de mesures favorables aux jeunes, aux locataires et aux investisseurs orientés vers le locatif à prix accessibles.
Stratégies possibles pour un acheteur étranger en 2026
Pour un investisseur ou un particulier francophone qui envisage un achat immobilier au Portugal dans ce nouveau contexte, quelques grands cas de figure se dégagent.
Si vous prévoyez de devenir résident fiscal portugais dans un horizon court, par exemple dans les deux ans suivant l’acquisition, il peut être rationnel d’accepter de payer la surtaxe de 7,5 % au départ. Il faut alors planifier dès le début de déposer, une fois la résidence fiscale acquise, une demande d’annulation de la différence. Cette stratégie suppose de maîtriser les délais (deux ans pour devenir résident, six mois pour déposer la demande) et de bien documenter son changement de statut fiscal.
Le deuxième cas est celui de l’investisseur qui privilégie la location longue durée à loyer modéré. S’il accepte de plafonner ses loyers à 2 300 €/mois (montant élevé, qui concerne surtout les segments moyens et supérieurs dans la plupart des villes), et de maintenir un bail résidentiel sur 36 mois au minimum dans les cinq premières années, il peut non seulement réduire son imposition sur les loyers à 10 %, mais aussi obtenir le remboursement partiel de la surtaxe d’IMT. Cette voie exige une vraie discipline contractuelle et un choix de marché compatible avec la notion de loyer modéré.
Pour l’acheteur qui ne compte pas devenir résident ni louer en longue durée (résidence secondaire, usage intermittent, location touristique), la surtaxe de 7,5 % est un coût définitif. Dans cette situation, il peut être judicieux de reconsidérer la taille ou le standing du bien pour tenir compte d’un coût d’entrée autour de 10–12 % du prix, ou d’étudier d’autres supports d’investissement portugais (fonds, entreprises, etc.) qui ne subissent pas cette charge.
Enfin, pour les jeunes ménages prêts à s’installer au Portugal, il existe une combinaison particulièrement attractive : acquérir en tant que résident fiscal un premier logement répondant aux critères d’IMT Jovem, ce qui annule purement et simplement l’IMT et le droit de timbre sur une large tranche de valeur, puis, éventuellement, envisager plus tard un bien d’investissement une fois installés.
Un marché toujours attractif, mais plus sélectif pour les étrangers
Malgré le durcissement de la fiscalité immobilière pour les non-résidents, le Portugal reste l’un des marchés les plus dynamiques d’Europe. Les chiffres montrent une progression des prix supérieure à 15 % en 2025 et encore plus de 17 % en glissement annuel au premier trimestre 2026, alors même que le nombre de transactions reculait. Le pays attire toujours un flux significatif de capitaux internationaux, même si la part des étrangers dans les achats de logements a reculé, tombant sous les 5 % des transactions début 2026.
La surtaxe IMT de 7,5 % doit être vue comme un ticket d’entrée plus élevé, non comme une interdiction. Elle exige plus de rigueur dans le calcul de rentabilité, une attention accrue aux dispositifs fiscaux alternatifs (locatif modéré, installation comme résident, choix du type de bien) et une vigilance sur la valeur à long terme des actifs, dans un marché où l’offre reste insuffisante et la demande nationale et internationale toujours robuste.
En résumé, acheter un bien immobilier au Portugal sous le régime actuel suppose d’intégrer la surtaxe IMT de 7,5 % dès la phase de budget, de comprendre finement les conditions de remboursement possibles, et de positionner son projet – installation, locatif, résidence secondaire – dans le cadre plus large de la stratégie fiscale et logement du pays. Pour ceux qui prennent le temps de cette analyse, le marché portugais demeure riche d’opportunités ; pour ceux qui l’ignorent, la note fiscale peut, en revanche, se révéler beaucoup plus salée que prévu au moment de signer l’escritura.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.