Exit tax : trois dates, et les plus-values en report ne s'effacent pas au bout de huit ans
Article du 21 novembre 2026.
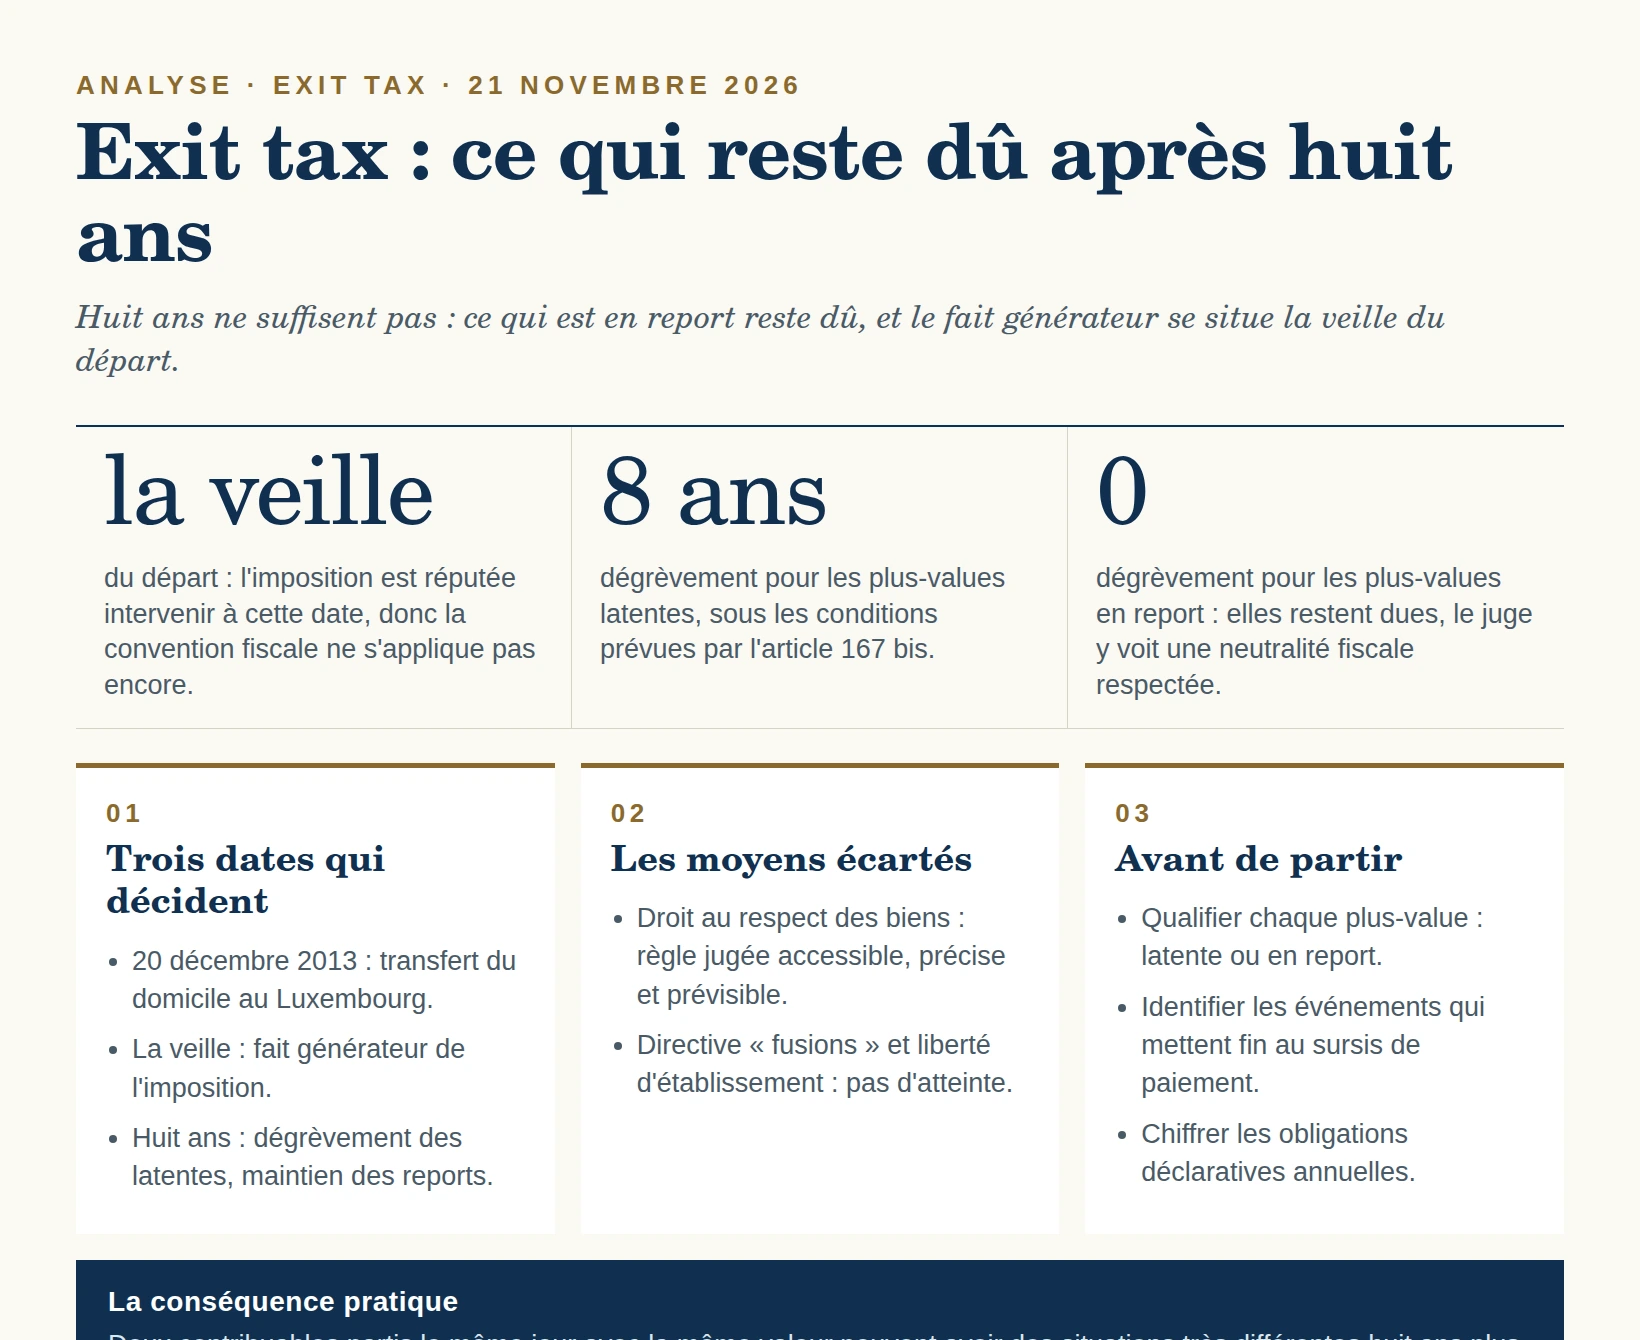
Un départ à l'étranger avec des titres en report d'imposition : beaucoup retiennent que l'exit tax finit par s'éteindre. C'est vrai pour les plus-values latentes, dégrevées au bout de huit ans. C'est faux pour les plus-values en report, celles qui viennent en particulier d'un apport-cession. La cour administrative d'appel de Paris l'a confirmé le 4 février 2026.
Le point en 30 secondes
- L'impôt sur les plus-values en report est dû lors du transfert de domicile, et n'est pas effacé par l'écoulement du temps.
- Le fait générateur est fixé la veille de la perte de la résidence fiscale française : le contribuable est encore résident de France à cette date, donc la convention fiscale ne s'applique pas (CAA Paris, 4 février 2026, n° 24PA03156).
- La différence de traitement entre plus-values latentes (dégrevées à huit ans) et plus-values en report (maintenues) ne viole ni la directive « fusions » ni la liberté d'établissement.
- Le mécanisme est jugé « suffisamment accessible, précis et prévisible » : pas d'atteinte au droit de propriété.
La chronologie, parce que tout est là
20 décembre 2013, M. B. A. transfère son domicile fiscal au Luxembourg. Il détient des titres porteurs et-values latentes et et-values en report d'imposition. L'article 167 bis du CGI s'applique.
La veille du transfert, l'imposition est réputée intervenir à cette date. C'est une fiction légale, prévue au III de l'article 167 bis, et elle commande tout le reste du raisonnement.
Huit ans plus tard, les plus-values latentes bénéficient du dégrèvement. Les plus-values en report, non : elles restent dues.
Après un contrôle sur pièces, l'administration constate que des événements ont mis fin, pour partie, au sursis de paiement automatique. Elle recouvre la taxe correspondante.
Le motif, mot pour mot
Considérant 3 :
> « dès lors que les plus-values en litige ont été imposées lors du transfert du domicile fiscal de M. A… au Luxembourg, réputé intervenu le jour précédant celui à compter duquel il a cessé d'être soumis en France à une obligation fiscale sur l'ensemble de ses revenus en vertu des dispositions précitées du III de l'article 167 bis du code général des impôts, il n'entrait pas, à la date de cette imposition, dans le champ de la convention franco-luxembourgeoise, dont il n'est, par suite, pas fondé à se prévaloir pour faire obstacle à l'imposition en France. »
C'est le point le plus utile de l'arrêt, et le plus mal compris. On ne peut pas invoquer la convention franco-luxembourgeoise contre l'exit tax : au moment de l'imposition, on est encore résident de France. Le texte n'est pas contourné, il est appliqué avant que la convention ne devienne applicable.
La cour ajoute, sur les moyens complémentaires, deux précisions : une convention ne peut pas, par elle-même, servir de fondement à une imposition ; et un moyen tiré de sa méconnaissance par une loi de portée générale est inopérant.
Les trois moyens écartés, un par un
Le droit au respect des biens. L'article 167 bis énonce « une règle de droit suffisamment accessible, précise et prévisible ». Pas d'atteinte à l'article 1er du protocole additionnel n° 1 à la CEDH.
Décision à vérifier
Vérifier ma situationLa directive « fusions » (2009/133/CE). Le maintien de l'impôt sur les plus-values en report au-delà de huit ans respecte le principe de neutralité fiscale : c'est le même traitement que si l'échange de titres n'avait pas eu lieu.
La liberté d'établissement. La cour rappelle qu'« un État membre est en droit d'imposer une plus-value latente sur son territoire même si elle n'a pas encore effectivement été réalisée dès lors qu'il n'impose pas le recouvrement immédiat lors du transfert dans un autre État de l'Union ». L'obligation déclarative annuelle n'est pas disproportionnée.
Avant / après : deux régimes, deux destins
| Type et-value | À l'imposition | Après huit ans |
|---|---|---|
| Plus-value latente | exit tax au départ | dégrèvement |
| Plus-value en report (ex. apport-cession) | exit tax au départ | maintenue |
Ce tableau est la raison pour laquelle deux contribuables partis le même jour, avec des portefeuilles de même valeur, peuvent avoir des situations très différentes huit ans plus tard. La différence n'est pas dans le montant, elle est dans la nature des plus-values.
Ce que l'arrêt ne règle pas
C'est un arrêt inédit au recueil Lebon : il n'a pas la portée d'une jurisprudence publiée. Il concerne un cas précis, un transfert au Luxembourg, des titres issus d'un échange, un sursis de paiement partiellement remis en cause par des événements postérieurs. Les conclusions sur la convention valent pour ce type de configuration ; elles ne dispensent pas de vérifier, cas par cas, la nature exacte des plus-values détenues.
Trois vérifications avant un départ
- Quelle est la nature de chaque plus-value ? Latente ou en report : le sort fiscal à huit ans n'est pas le même, et le tableau doit être fait titre par titre.
- Quels événements mettent fin au sursis ? Le sursis automatique tombe dans des cas prévus par le texte : les identifier avant le départ évite une découverte après.
- Quelles obligations déclaratives ensuite ? La déclaration annuelle n'est pas une formalité : son défaut a des conséquences, et la cour la juge proportionnée.
Ce que ça change concrètement
L'exit tax n'est pas une taxe qui s'oublie. Sur les plus-values en report, elle se réveille au moment où l'on croyait la page tournée. La seule façon de la traiter correctement est de la chiffrer avant le transfert de domicile, en distinguant les deux régimes, et de savoir que la convention fiscale ne sera pas le contre-feu.
- Exit tax : dégrèvement et prélèvements sociaux
- Exit tax 2027 : le délai ramené à 15 ans ?
- Exit tax 2027 : ce qui attend les dirigeants qui quittent la France
- Exit tax : vérifier mon exposition
Avant de décider
Cadrer mon dossierSources
- CAA de Paris, 2e chambre, 4 février 2026, n° 24PA03156, inédit au recueil Lebon le 11 novembre 2026.
- Article 167 bis du code général des impôts, en particulier son III (fait générateur) et son IV (sursis de paiement).
- Convention fiscale franco-luxembourgeoise ; directive 2009/133/CE dite « fusions » ; article 1er du protocole additionnel n° 1 à la CEDH.