Doctrine fiscale et procédure : la garantie que beaucoup croient avoir, et qui n'existe pas
Article du 21 novembre 2026.
Une croyance répandue chez les contribuables avertis : « l'administration a écrit noir sur blanc comment elle procède, donc elle est liée ». C'est vrai pour l'impôt, faux pour la procédure. La cour administrative d'appel de Douai l'a dit sans détour le 25 janvier 2024 : la doctrine qui porte sur la régularité de la procédure d'imposition n'est pas opposable sur le fondement de l'article L. 80 A du livre des procédures fiscales.
Le point en 30 secondes
- L'article L. 80 A du LPF ne rend opposables que les prises de position qui interprètent un texte fiscal : assiette, taux, liquidation, prescription.
- La doctrine relative à la procédure, mise en demeure, motivation de la proposition de rectification, régularité du contrôle, n'est pas opposable sur ce fondement (CAA Douai, 25 janvier 2024, n° 22DA01969).
- Le seul texte qui rend la procédure opposable, c'est la charte du contribuable vérifié, par l'article L. 10 du LPF, un autre fondement, avec un autre objet.
- Conséquence pratique : on ne sécurise pas une question de procédure par la voie de l'opposabilité de la doctrine.
Ce que la société invoquait
La SAS Groupe Arcole, spécialisée dans le conseil en systèmes informatiques, a fait l'objet d'une vérification de comptabilité portant sur 2013 à 2015. L'administration écarte la comptabilité, reconstitue les recettes, et notifie des suppléments d'impôt sur les sociétés et des rappels de TVA le 11 décembre 2015.
Pour contester, la société invoque des extraits de doctrine : une instruction de 1988, des documentations de 2001 et 2002, un BOI de 2012. Tous portent sur des questions de procédure : la mise en demeure préalable, la motivation de la proposition de rectification.
L'argument se tient en apparence : si l'administration a décrit sa méthode, elle doit la suivre. Le juge répond que ce n'est pas le bon texte.
Le motif, mot pour mot
Considérant 18, répété au considérant 37 :
> « La SAS Groupe Arcole n'est, à cet égard, pas fondée à se prévaloir d'extraits de la doctrine administrative qui concernent des questions relatives à la régularité de la procédure d'imposition et ne peuvent, dès lors, être regardés, au sens de l'article L. 80 A du livre des procédures fiscales, comme comportant une interprétation formelle de la loi fiscale susceptible d'être opposée à l'administration. »
La phrase centrale est « interprétation formelle de la loi fiscale ». C'est la clé du texte, et c'est là que la garantie s'arrête.
La frontière, en clair
| Ce que la doctrine dit | Opposable sur L. 80 A ? |
|---|---|
| Comment calculer une assiette, appliquer un taux, liquider un impôt | Oui |
| Combien de temps on peut rectifier (prescription) | Oui |
| Comment se déroule une mise en demeure | Non |
| Comment doit être motivée une proposition de rectification | Non |
| Comment se déroule un contrôle (charte) | Non sur L. 80 A, oui sur L. 10 LPF |
Ce tableau explique un échec fréquent : le contribuable qui prépare une réclamation en citant des passages de doctrine procédurale, et qui découvre que l'administration n'y est pas liée.
Décision à vérifier
Vérifier ma situation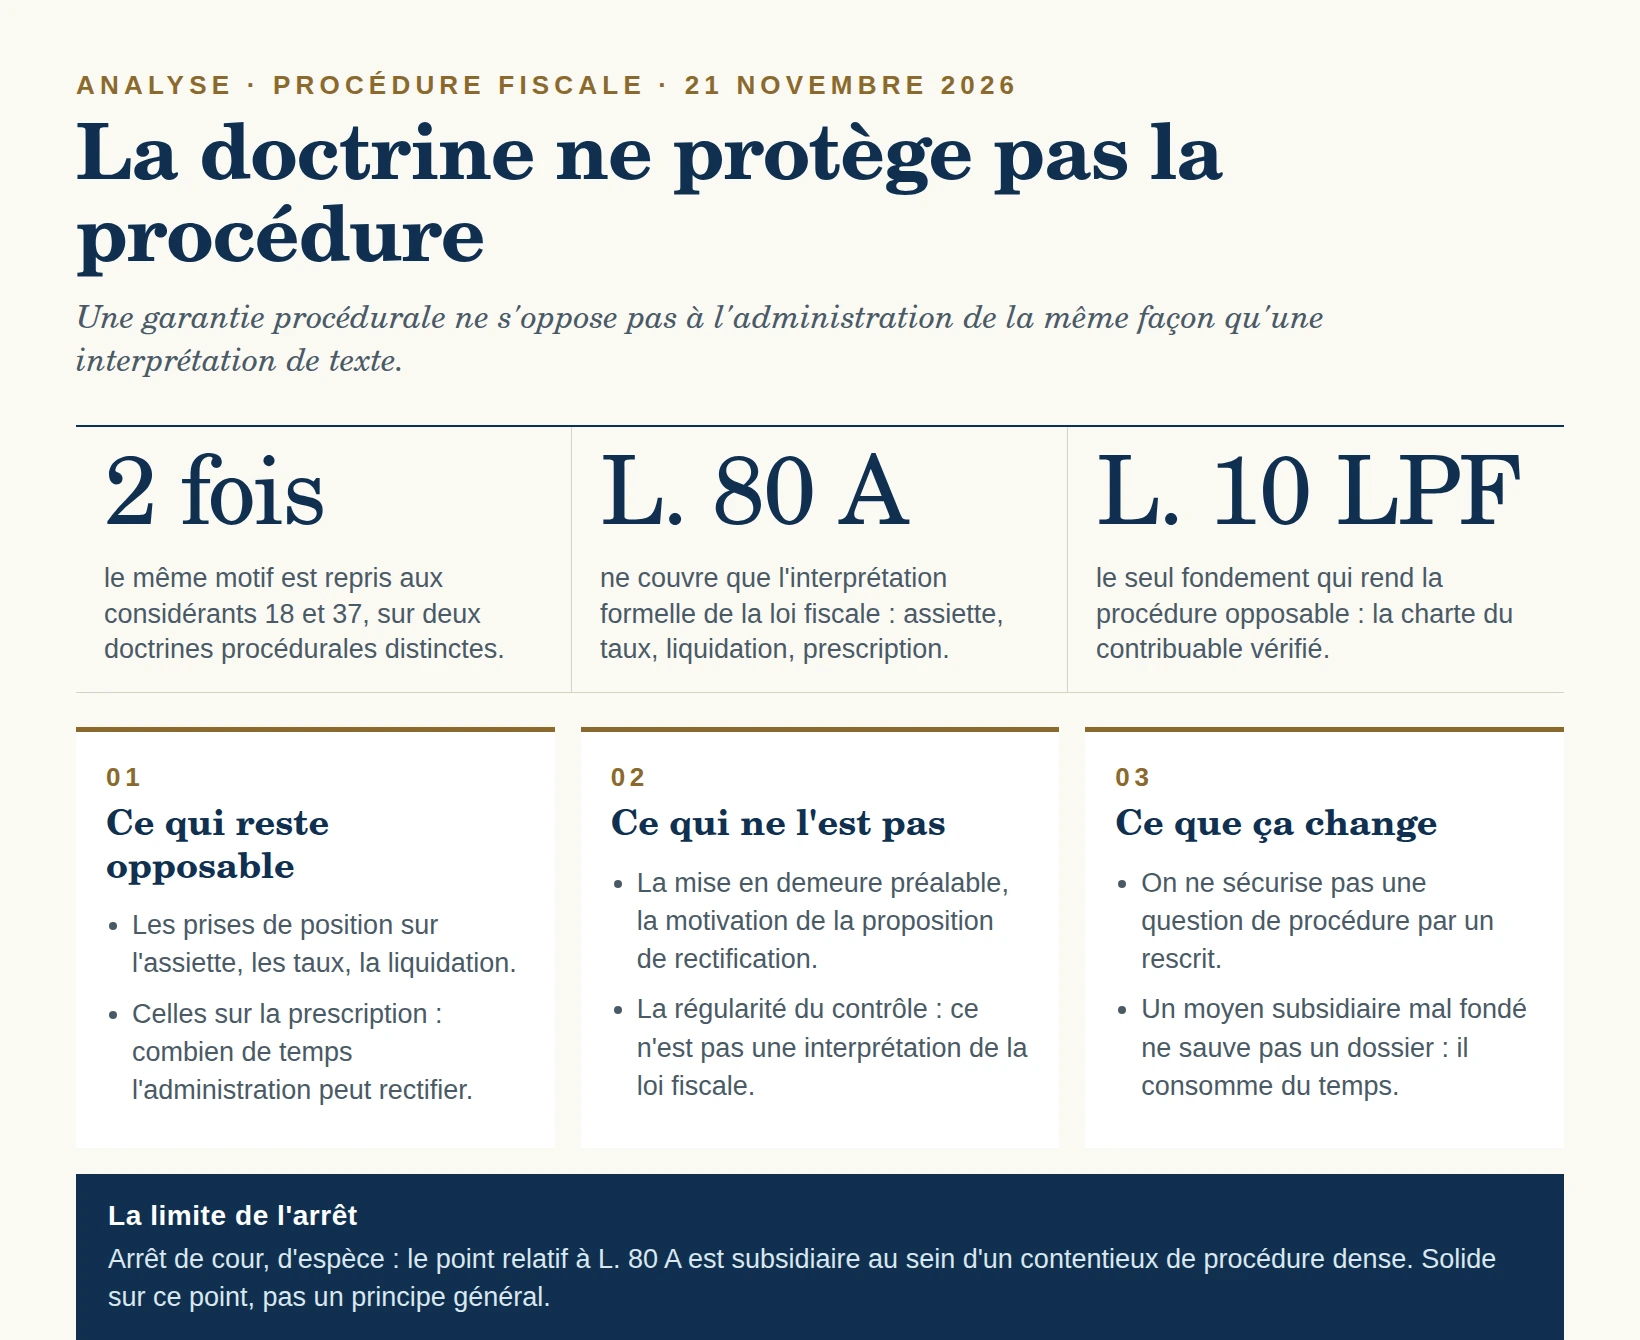
Ce que ça change dans une réclamation
Un. Le fond et la procédure ne se plaident pas avec les mêmes textes. Sur le fond, la doctrine interprétative est un levier réel. Sur la procédure, il faut viser la charte du contribuable vérifié ou les garanties légales, pas L. 80 A.
Deux. Un rescrit ne sécurise pas une question de procédure. Si la question posée porte sur la manière dont le contrôle se déroulera, la réponse ne crée pas d'opposabilité sur ce terrain.
Trois. Cela ne veut pas dire que la procédure est sans recours : cela veut dire que le recours n'est pas celui qu'on croit. Confondre les deux fait perdre du temps, et parfois l'affaire sur un moyen inopérant.
Les limites de l'arrêt, à ne pas ignorer
C'est un arrêt de cour, d'espèce. Le point relatif à L. 80 A est subsidiaire au sein d'un contentieux de procédure dense : rejet de comptabilité, reconstitution des recettes, charte du contribuable, tout est examiné. Le raisonnement sur l'opposabilité n'est donc pas le cœur de la décision, même s'il est net.
Autrement dit : la solution est solide sur ce point précis, mais elle ne doit pas être présentée comme un principe général dégagé par la jurisprudence.
Trois vérifications avant de bâtir un moyen
- Sur quel texte porte la doctrine invoquée ? Si elle interprète une règle d'assiette ou de taux, elle est opposable. Si elle décrit une étape de procédure, non.
- Quel fondement pour la procédure ? Charte du contribuable vérifié (L. 10 LPF), garanties légales, textes du LPF, pas L. 80 A.
- Quel est le moyen principal ? Un moyen subsidiaire mal choisi ne sauve pas un dossier ; il consomme du temps de plaidoirie.
Ce que ça change concrètement
La doctrine administrative reste un instrument puissant, mais seulement sur le terrain où elle interprète la loi fiscale. La procédure se défend autrement. Cette distinction, les contribuables la découvrent souvent trop tard, au moment où la réclamation est déjà rédigée sur le mauvais fondement.
- Notice 2047 : quand un formulaire devient opposable à l'administration
- Résidence fiscale : le risque de bascule
- Acte anormal de gestion : qui doit prouver l'anormalité
- Bilan patrimonial international
Avant de décider
Cadrer mon dossierSources
- CAA de Douai, 4e chambre, 25 janvier 2024, n° 22DA01969 (ECLI) ; décision.
- Article L. 80 A et article L. 10 du livre des procédures fiscales.
- Instruction 13 L-7-88 du 6 mai 1988 ; documentations 5 B-8211 du 1er août 2001 et 13 L-1551 du 1er juillet 2002 ; BOI-CF-IOR-10-40 du 12 septembre 2012 (textes invoqués par la société).