Disclaimer :
Ce guide est un document d’information et de méthode. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation d’investissement. Les montants et taux cités sont datés et doivent être réactualisés avant toute décision ; les règles fiscales évoluent et doivent être vérifiées auprès des autorités compétentes et d’un professionnel qualifié.
Vous réfléchissez à quitter la France, et une question revient en boucle : obtenir un passeport étranger, un titre de séjour ou un « visa doré » suffirait-il à couper le lien avec le fisc français ? La réponse tient en une phrase : non. Ce qui détermine votre imposition en France n’est ni votre nationalité ni votre passeport, mais votre résidence fiscale, fixée par l’article 4 B du code général des impôts. Ce guide sépare ce que le passeport doré donne réellement de ce qu’il ne donne pas, puis vous aide à chiffrer la seule question qui compte vraiment : partir, ou rester.
Écoutez ce guide en version audio : la résidence fiscale opposée au passeport, ce que les visas dorés donnent réellement, les quatre critères de l’article 4 B, le tableau de décision entre partir et rester, ce que 2027 peut encore changer et la checklist avant de trancher. Par Cyril Jarnias.
Ce que la France impose vraiment : la résidence fiscale, pas la nationalité
La règle française tient en deux articles du code général des impôts, et elle est plus simple qu’on ne le croit. L’article 4 A distingue deux catégories de contribuables. Le résident fiscal de France est imposé sur l’ensemble de ses revenus, où qu’ils soient perçus dans le monde. Le non-résident, lui, n’est imposé en France que sur ses revenus de source française. Ce qui bascule une personne d’une catégorie à l’autre, ce n’est pas son passeport : c’est sa résidence fiscale.
L’administration le dit sans détour. La page officielle qui fixe la règle commence par cette phrase : « Que vous soyez français ou non, les services fiscaux considèrent que votre domicile fiscal est en France si vous remplissez l’un des critères suivants ». La nationalité ne figure nulle part dans la liste. Le fait de détenir un titre de séjour, un passeport, ou même une seconde nationalité à l’étranger n’y figure pas davantage.
Chiffre clé
0 : le nombre de critères de l’article 4 B du code général des impôts qui mentionnent la nationalité ou la détention d’un passeport.
Prenons un cas type, volontairement neutre. Un dirigeant de cinquante-deux ans, de nationalité française, vit à Paris avec sa famille, y travaille, y possède son logement et la majorité de ses placements. Il obtient un titre de séjour au Portugal grâce à un investissement. Ce titre de séjour change sa mobilité : il peut désormais séjourner librement au Portugal. Mais il ne change pas sa résidence fiscale française, parce que son foyer, son activité et l’essentiel de ses intérêts économiques restent en France. Tant que ces critères demeurent, il reste imposable en France sur l’ensemble de ses revenus mondiaux, titre de séjour ou pas.
C’est la première chose à comprendre, et elle évite la plupart des malentendus : on ne « quitte » pas le fisc français avec un document. On le quitte en déplaçant les faits que l’article 4 B regarde.
Ce que le passeport doré donne réellement (et ce qu’il ne donne pas)
Un « visa doré », ou golden visa, est un titre de séjour obtenu en échange d’un investissement dans un pays. Selon les programmes, il peut aussi ouvrir, à terme, une naturalisation. C’est un instrument de mobilité. Ce n’est pas un bouclier fiscal, et aucun programme ne promet de vous soustraire à l’impôt français : ce n’est pas dans son objet.
Le paysage de ces programmes a beaucoup bougé, et dans un sens qui ne facilite pas l’improvisation. L’Espagne a supprimé le sien : la loi organique du 2 janvier 2025 a vidé de leur contenu les articles 63 à 67 de la loi de 2013 qui encadraient le visa de résidence pour investisseurs, avec une entrée en vigueur au 3 avril 2025. Acheter un bien immobilier en Espagne n’ouvre donc plus de titre de séjour. Le Portugal, de son côté, a retiré la voie immobilière de son programme de résidence pour investissement : la liste officielle de l’agence portugaise AIMA ne mentionne plus l’achat de biens, et ne retient plus que des voies comme la création d’au moins dix emplois ou le transfert de capitaux d’au moins cinq cent mille euros. Malte maintient un programme de résidence permanente, distinct d’une procédure de naturalisation exceptionnelle par investissement, elle-même sous pression de la Commission européenne.
Attention
Un titre de séjour ou un passeport étranger ne déplace pas votre résidence fiscale française. Tant que votre foyer, votre séjour principal, votre activité ou vos intérêts économiques restent en France au sens de l’article 4 B, vous demeurez imposable en France sur l’ensemble de vos revenus mondiaux.
| Programme | Ce qu’il donne | Ce qu’il ne donne pas |
|---|---|---|
| Espagne | Supprimé le 3 avril 2025 (loi organique 1/2025) | Plus de titre de séjour par l’immobilier |
| Portugal | Résidence pour investissement (AIMA, art. 90-A) | La voie immobilière ne figure plus dans la liste |
| Malte | Résidence permanente (MPRP) ou naturalisation exceptionnelle | La résidence permanente n’est pas la citoyenneté |
| Grèce | Programme actif, seuils relevés en 2024 | Aucun effet sur l’impôt français |
Les 4 critères qui décident de votre résidence fiscale (art. 4 B)
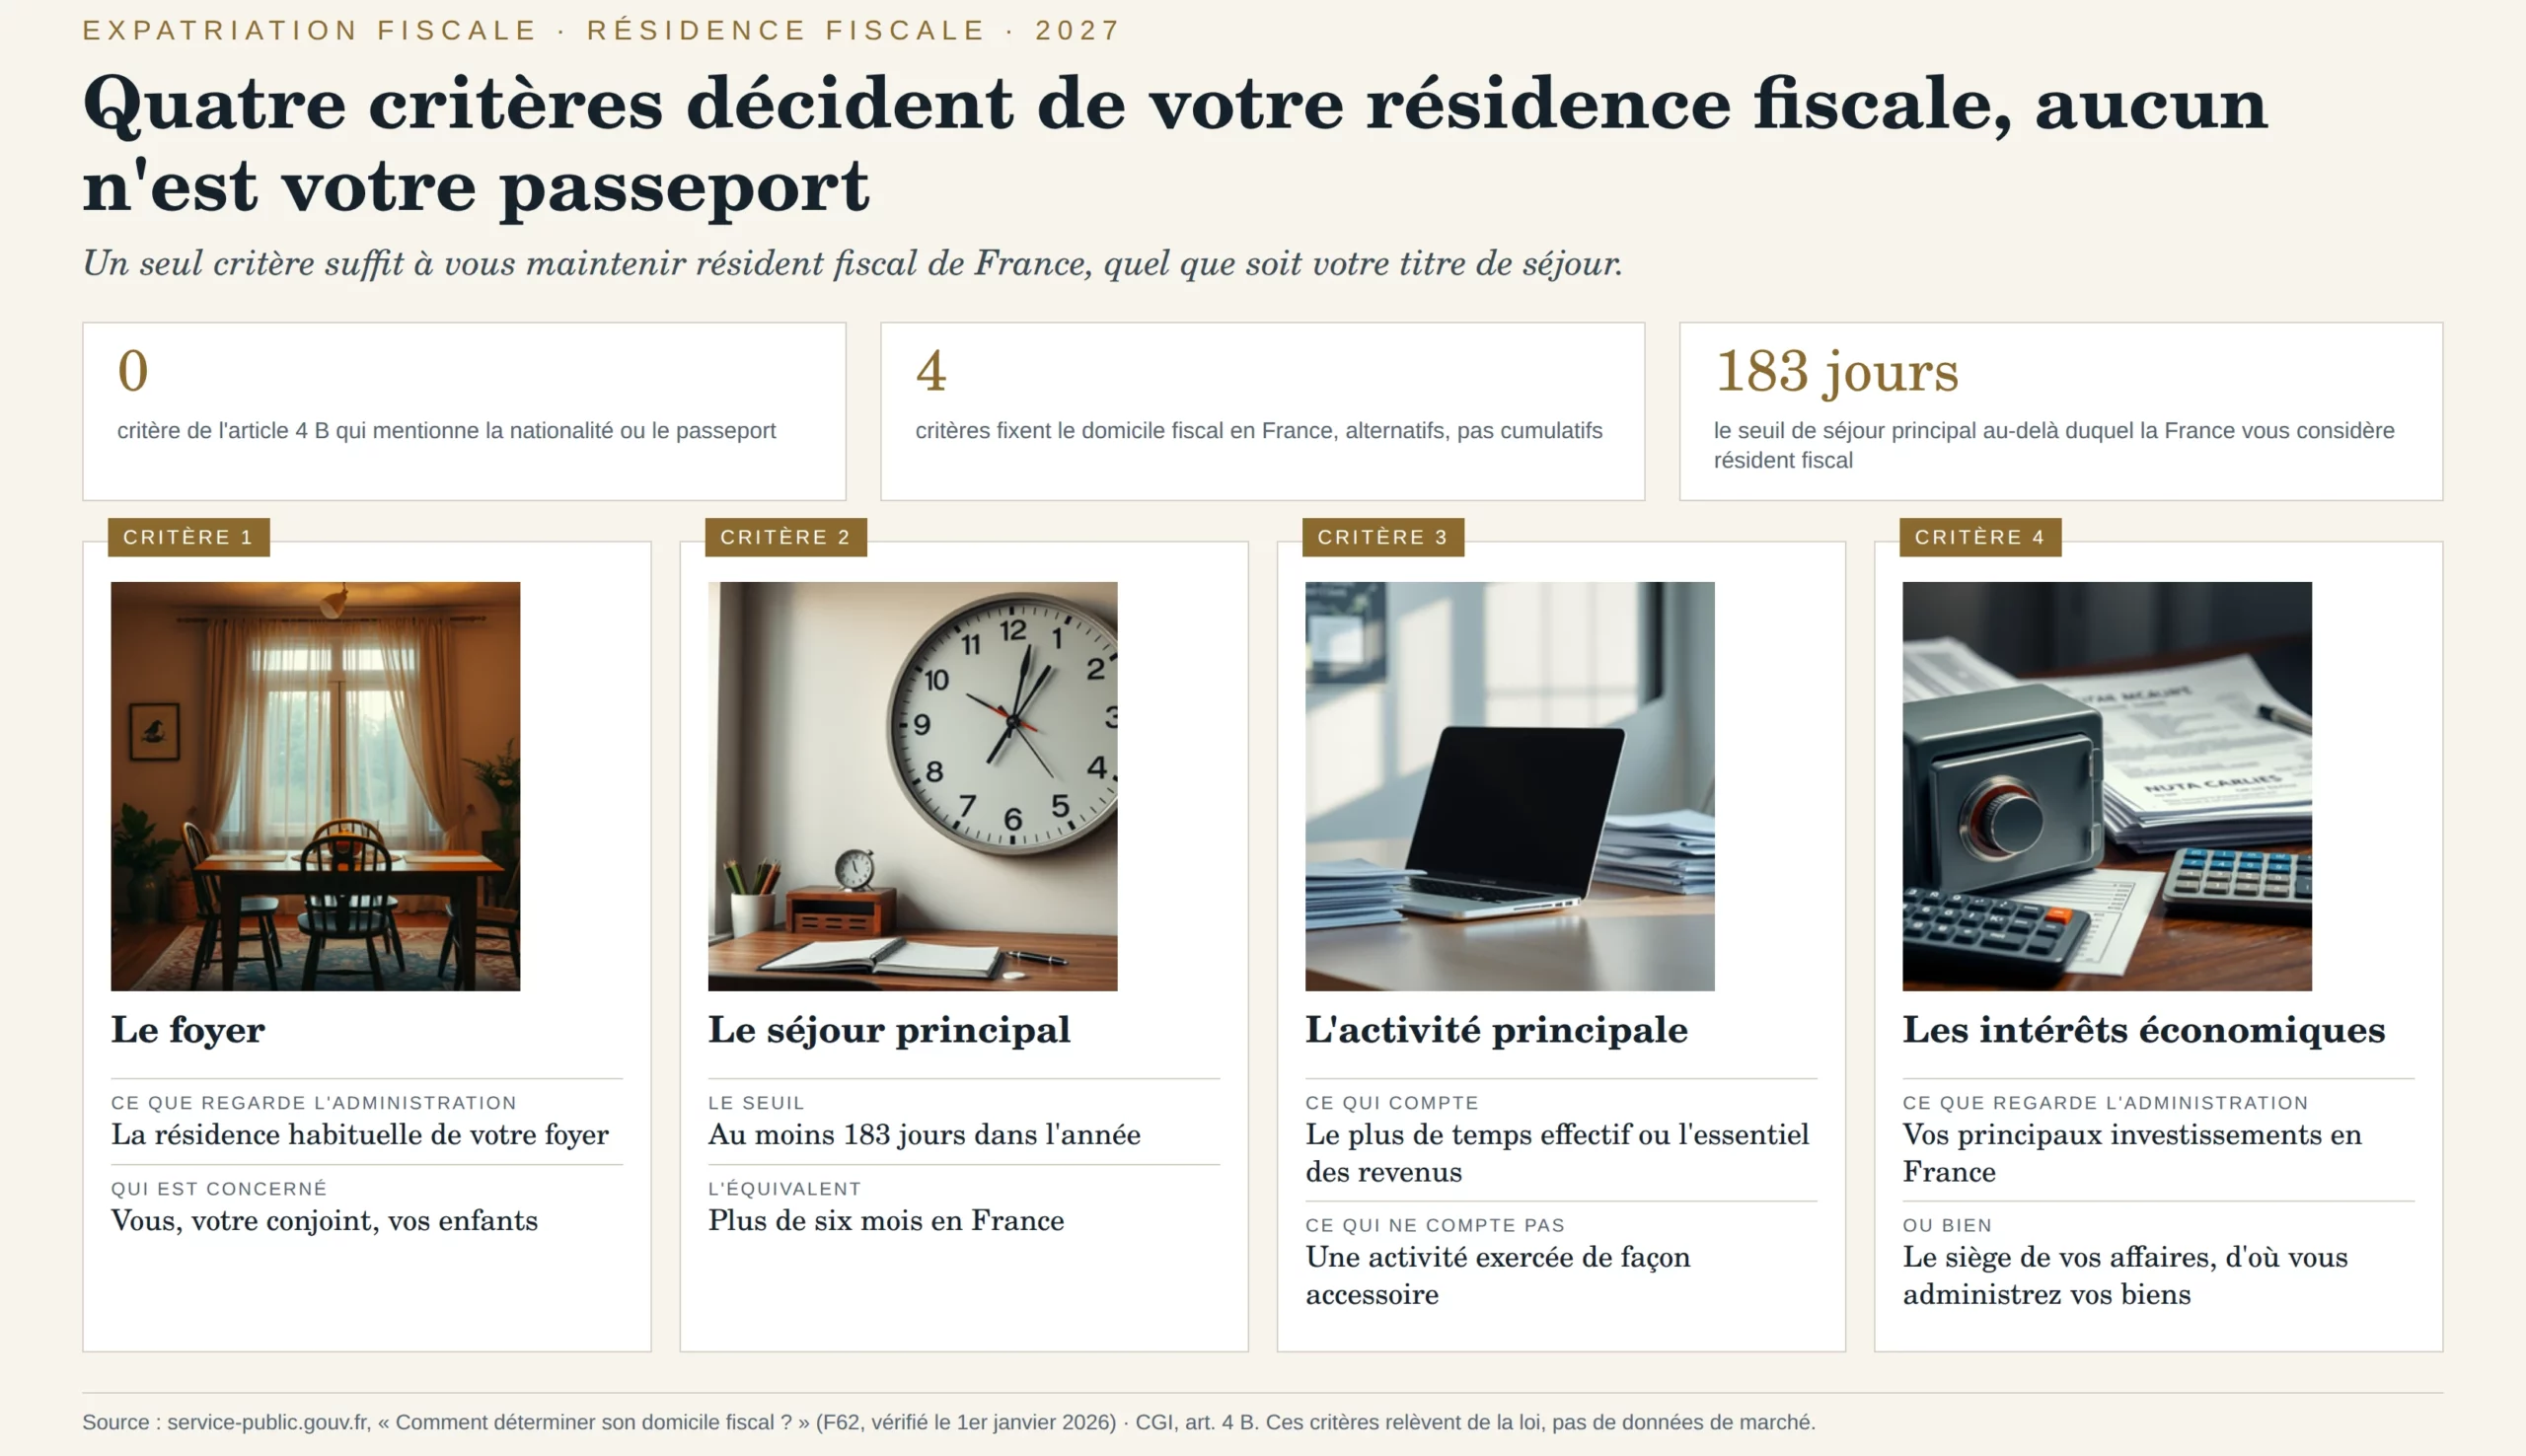
Puisque ni le passeport ni le titre de séjour ne comptent, il faut regarder ce qui compte. L’article 4 B du code général des impôts retient quatre critères, et un seul suffit à établir votre domicile fiscal en France.
Le premier est le foyer. Votre domicile fiscal est en France si la résidence habituelle de votre foyer s’y trouve, c’est-à-dire vous, votre conjoint et vos enfants. Pour un célibataire, c’est le lieu de sa résidence habituelle. Le second est le séjour principal : vous êtes résident fiscal de France si vous y séjournez au moins cent quatre-vingt-trois jours au cours de l’année, soit plus de six mois. Le troisième est l’activité professionnelle : votre domicile fiscal est en France si votre activité principale s’y exerce, celle à laquelle vous consacrez le plus de temps effectif ou l’essentiel de vos revenus. Une activité exercée de façon accessoire ne compte pas. Le quatrième est le centre de vos intérêts économiques : vos principaux investissements se trouvent en France, ou le siège de vos affaires, d’où vous administrez vos biens, y est établi.

*Lecture : un seul de ces quatre critères suffit à vous maintenir résident fiscal de France, quel que soit votre passeport ou votre titre de séjour.*
| Critère | Ce que l’administration regarde |
|---|---|
| Foyer | La résidence habituelle de votre foyer (vous, conjoint, enfants) |
| Séjour principal | Au moins 183 jours dans l’année en France |
| Activité principale | Celle à laquelle vous consacrez le plus de temps ou l’essentiel de vos revenus |
| Centre des intérêts économiques | Vos principaux investissements ou le siège de vos affaires |
Partir ou rester : le tableau de décision
Votre résidence fiscale, pas votre passeport, décide de l’impôt qui restera dû.
Un départ mal préparé laisse la résidence fiscale en France malgré le titre de séjour étranger, et réveille l’exit tax au moment où vous ne l’attendiez plus.
La vraie question n’est pas « comment obtenir un passeport », c’est « mon départ change-t-il ma résidence fiscale, et à quel prix ? ». Deux variables décident de la réponse : la réalité des critères de l’article 4 B après le déménagement, et le coût fiscal du départ lui-même.
| Variable | Partir | Rester |
|---|---|---|
| Résidence fiscale | Elle se déplace seulement si foyer, séjour, activité et intérêts économiques suivent | Elle reste en France |
| Imposition des revenus | De source française seulement, si non-résident | Sur l’ensemble des revenus mondiaux |
| Coût de sortie | Exit tax éventuelle, selon titres et seuils | Aucun coût de sortie |
| Formalités de départ | 2047, comptes étrangers, déclarations de non-résident | Aucune formalité de départ |
Ce que 2027 peut encore changer (élections, PLF, exit tax)
L’année 2027 est une année électorale, et cela pèse sur le cadre de décision, sans en être le centre. L’élection présidentielle se tiendra le 18 avril 2027 pour le premier tour et le 2 mai 2027 pour le second. Un changement de majorité peut rouvrir des dossiers fiscaux, mais aucun programme n’est du droit applicable tant qu’il n’est pas voté. La bonne méthode consiste donc à raisonner sur les textes en vigueur et à traiter les annonces comme des hypothèses.
Deux mesures du projet de loi de finances pour 2027, encore en navette au moment où nous écrivons, méritent d’être suivies de près. La première touche l’exit tax : l’article 5 du projet recentre le dispositif de l’apport-cession et prévoit l’expiration du sursis de paiement, avec exigibilité de l’impôt et des prélèvements sociaux, en cas de transmission à titre gratuit des titres, avant ou après le transfert de domicile, pour les transmissions réalisées à compter du 1er octobre 2026. La seconde renforce le contrôle : l’article 30 crée une disposition autorisant l’administration à collecter et exploiter, au moyen de traitements automatisés, les contenus publics des plateformes en ligne pour rechercher les manquements aux règles de domiciliation fiscale de l’article 4 B.
Attention
Ces deux mesures sont des propositions en navette, pas du droit applicable. Le présent guide décrit le droit en vigueur à la date de rédaction. Tout chiffre ou toute règle tiré du projet de loi doit être re-vérifié sur le texte définitivement adopté.
L’IFI, en revanche, n’est pas modifié par le projet de loi pour 2027 à la date de rédaction. Le seuil d’assujettissement reste fixé à un patrimoine immobilier net taxable supérieur à un million trois cent mille euros, avec un barème progressif et un abattement de trente pour cent sur la résidence principale. C’est un point d’ancrage utile dans un paysage fiscal qui bouge : tout ne change pas en même temps.
La checklist avant de décider (exit tax, IFI, 2047, comptes étrangers)
Une fois la décision de partir envisagée, cinq vérifications se font dans l’ordre. Chacune peut changer le montant final, et aucune ne se devine.
La première est l’exit tax. Elle concerne celui qui a été résident fiscal de France pendant au moins six des dix années précédant le transfert, et qui détient soit au moins cinquante pour cent des bénéfices sociaux d’une société, soit des titres dont la valeur globale dépasse huit cent mille euros. L’impôt porte sur les plus-values latentes, au taux de douze virgule huit pour cent d’impôt sur le revenu et dix-huit virgule six pour cent de prélèvements sociaux, soit trente et un virgule quatre pour cent au total. Un sursis de paiement s’applique de plein droit dans l’Union européenne, et l’impôt est dégrevé au terme d’un délai de deux ans, porté à cinq ans si la valeur des titres excède deux millions cinq cent soixante-dix mille euros. Un abattement fixe de cinq cent mille euros peut s’appliquer en cas de départ à la retraite.
La deuxième est l’IFI. Tant que vous êtes résident fiscal de France, votre patrimoine immobilier net taxable au-delà d’un million trois cent mille euros y est soumis. Devenir non-résident ne supprime pas l’IFI sur les biens immobiliers situés en France : il en change le périmètre, mais pas l’existence.
La troisième est la déclaration des revenus de source étrangère, le formulaire numéro 2047. Un résident fiscal de France déclare l’ensemble de ses revenus mondiaux, y compris ceux encaissés à l’étranger. Un non-résident déclare ses seuls revenus de source française. L’oubli de ce formulaire est une cause classique de redressement, découverte au croisement des fichiers.
La quatrième est la déclaration des comptes ouverts à l’étranger, le formulaire numéro 3916. Tout compte bancaire ouvert, utilisé ou clos à l’étranger doit être déclaré, indépendamment de son solde.
La cinquième est la résidence fiscale elle-même. Le déménagement est-il suffisant pour déplacer les quatre critères de l’article 4 B, ou seulement l’adresse ? C’est la question que toutes les autres supposent résolue.
Bon à savoir
Le sursis de paiement de l’exit tax ne suspend pas les obligations déclaratives. Chaque année, le contribuable en sursis déclare l’état de son patrimoine de titres, et tout changement d’adresse doit être signalé. Un oubli déclaratif rend l’impôt immédiatement exigible.
Les trois questions à poser avant de trancher
Trois questions suffisent à transformer un départ mal préparé en une décision chiffrée.
1. Votre domicile fiscal est-il en France au sens de l’article 4 B, c’est-à-dire au regard du foyer, des cent quatre-vingt-trois jours, de l’activité principale et du centre des intérêts économiques ?
2. Un passeport ou un titre de séjour étranger modifie-t-il votre résidence fiscale ? Non : seuls les critères de l’article 4 B comptent.
3. Que coûte le départ, entre l’exit tax et l’IFI, et que coûte le maintien en France ?
Si la réponse à la deuxième question est « non », c’est le cas général, et c’est la raison pour laquelle ce guide commence par elle. Si la réponse à la troisième est « je ne sais pas », c’est le signal qu’il faut chiffrer avant de trancher : un départ non chiffré est un pari, pas une décision.
Mon avis
Sur ce sujet, je place la résidence fiscale avant le passeport, et je place le chiffrage avant la décision. Le titre de séjour se demande, la résidence fiscale se construit : elle résulte de faits, foyer, séjour, activité, intérêts économiques, qu’aucun document ne déplace à votre place. Et le coût du départ se calcule avant, pas après. Vérifier ces deux points avant de trancher, c’est transformer une envie en une option mesurable.
### Sources
### Pour aller plus loin
Le coût du départ se chiffre avant le déménagement, pas après.
Exit tax, IFI, déclaration 2047, comptes étrangers : chaque formalité oubliée devient un rappel, puis un redressement.