Disclaimer :
Ce guide est un document d’information et de méthode. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation d’investissement. Les montants et taux cités sont datés et doivent être réactualisés avant toute décision ; les règles fiscales évoluent et doivent être vérifiées auprès des autorités compétentes et d’un professionnel qualifié.
Vous pensez qu’un détachement de trois ans, une famille restée en Suisse et une convention fiscale suffisent à vous faire échapper au fisc français ? C’est l’erreur qui coûte des rappels de retenue à la source. Le Conseil d’État a tranché : exercer en France une activité non accessoire fixe votre domicile fiscal en France, quand bien même une convention vous qualifierait de résident d’un autre État. Voici ce que cela change pour vous en 2027.
La situation du dirigeant détaché
Un dirigeant est détaché par sa société suisse auprès de la filiale française du même groupe. Il y exerce les fonctions de directeur général à temps complet, avec des responsabilités de direction, d’encadrement et de supervision. Sa famille réside en Suisse, il s’y rend occasionnellement et y travaille parfois à distance. La société française lui verse ses salaires en ne prélevant la retenue à la source de l’article 182 A que sur la fraction correspondant à ses périodes de présence en France.
L’administration fiscale redresse : selon elle, la retenue devait porter sur l’intégralité des salaires. Le dirigeant conteste. Le Conseil d’État, dans une décision du 5 février 2024 (n° 469771, mentionnée aux tables du Lebon), lui donne raison — mais pour une raison qui doit vous alerter : ce n’est pas parce qu’il échappe à l’impôt français, c’est parce qu’il y est déjà domicilié fiscalement. La retenue de l’article 182 A, qui vise les non-résidents, n’a donc pas lieu de s’appliquer.
> Attention : la décharge obtenue par ce dirigeant ne signifie pas qu’il n’est pas imposable en France. Au contraire, la décision consacre son domicile fiscal français. La retenue à la source n’était que le mauvais outil appliqué à la bonne personne.
Le critère de l’article 4 B
L’article 4 B du CGI pose quatre critères alternatifs de domicile fiscal : le foyer, le lieu de séjour principal, l’activité professionnelle, le centre des intérêts économiques. Le 1-b vise précisément les personnes qui exercent en France « une activité professionnelle, salariée ou non, à moins qu’elles ne justifient que cette activité y est exercée à titre accessoire ».
Le considérant décisif de l’arrêt est limpide : « une personne qui exerce en France une activité professionnelle à titre non accessoire a, de ce fait, son domicile fiscal en France au sens des dispositions de l’article 4 B ». Autrement dit, le caractère non accessoire de l’activité suffit à lui seul — pas besoin de démontrer en plus le foyer ou le centre des intérêts économiques.
En l’espèce, les fonctions de directeur général à temps complet, avec direction, encadrement et supervision, sont jugées non accessoires, « alors même qu’il effectuait des déplacements professionnels à l’étranger et travaillait occasionnellement à distance ». Les déplacements et le télétravail occasionnel ne diluent pas le critère.
> Bon à savoir : le critère de l’activité professionnelle est autonome. Un dirigeant peut avoir sa famille à l’étranger, y séjourner régulièrement, et rester domicilié en France du seul fait de son activité non accessoire exercée sur le territoire.
La primauté du droit interne sur la convention
C’est le point le plus contre-intuitif de l’arrêt. Le dirigeant pouvait être regardé, en application de la convention fiscale franco-suisse, comme résident de Suisse et non de France. Le Conseil d’État balaie l’argument : cette circonstance est « dépourvue d’incidence » sur l’application de la retenue de l’article 182 A.
La logique est la suivante : la retenue de l’article 182 A est un mécanisme de droit interne qui suppose un contribuable non domicilié en France. Dès lors que le droit interne le domicilie en France via le 4 B, la retenue ne peut pas s’appliquer — et la convention, qui tranche la résidence entre deux États, ne ressuscite pas la retenue. Le raisonnement joue donc en faveur du contribuable ici, mais il consacre au passage sa résidence fiscale française.
| Question | Réponse du Conseil d’État (5 février 2024) |
|---|---|
| Activité non accessoire en France | Domicile fiscal en France (art. 4 B) |
| Retenue à la source art. 182 A | Inapplicable aux salaires versés à ce titre |
| Convention qualifiant l’intéressé de résident étranger | Sans incidence sur l’application de la retenue |
| Déplacements à l’étranger et télétravail occasionnel | Ne rendent pas l’activité accessoire |
Ce que l’employeur doit vérifier
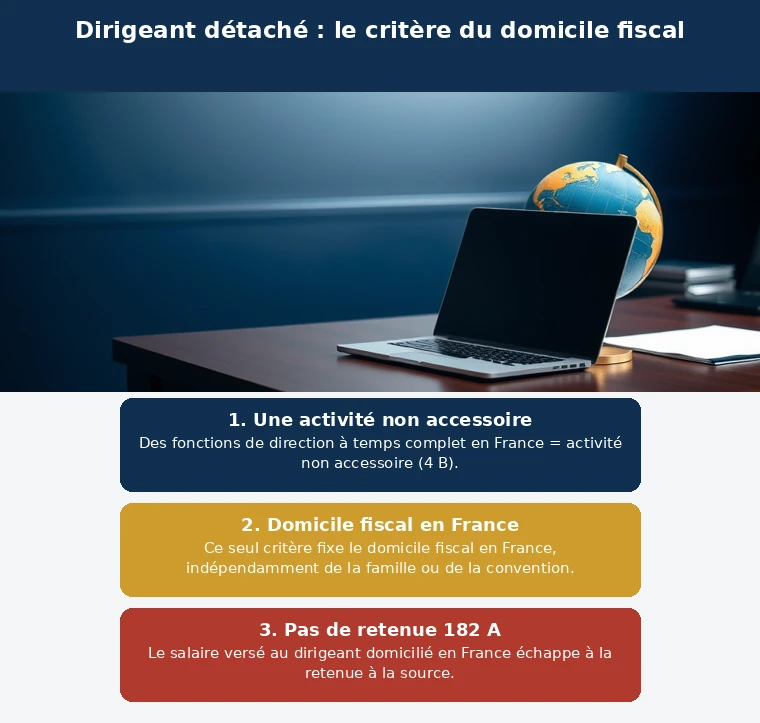
L’employeur français qui verse les salaires porte la responsabilité de la retenue à la source. Il doit donc vérifier, avant tout détachement, si le bénéficiaire relève ou non de l’article 182 A. La question préalable n’est pas « quelle convention s’applique ? » mais « le salarié est-il domicilié en France au sens du 4 B ? ».
Trois vérifications s’imposent :
- La nature des fonctions : direction, encadrement, supervision à temps complet caractérisent une activité non accessoire.
- Le volume et la réalité de la présence : des déplacements à l’étranger ou du télétravail occasionnel ne neutralisent pas le critère.
- La cohérence des prélèvements : limiter la retenue 182 A à la fraction de présence en France suppose que le salarié soit effectivement non-résident, ce qui doit être documenté.
Une erreur de qualification expose l’employeur à des rappels, comme l’a montré la notification initiale dans cette affaire — même si le juge a finalement annulé les rappels au motif que la retenue ne s’appliquait pas.
Les limites du raisonnement
Exercer en France une activité non accessoire vous domicilie en France, convention ou pas.
Une famille restée à l’étranger et une convention fiscale ne suffisent pas à écarter le domicile fiscal français (4 B).
L’arrêt ne dit pas tout, et il faut en mesurer le périmètre. D’abord, il ne tranche que l’articulation entre le 4 B et la convention pour l’application de la retenue de l’article 182 A. Il ne se prononce pas sur l’imposition de fond des salaires, ni sur les modalités de l’imposition française qui découle du domicile fiscal ainsi reconnu.
Ensuite, la loi de finances pour 2025 a réaffirmé la supériorité des conventions fiscales dans l’ordre interne. La portée de l’arrêt doit donc être lue avec prudence : il consacre le 4 B pour la retenue, sans remettre en cause la place des conventions dans l’articulation générale.
> Bon à savoir : la décision est mentionnée aux tables du Lebon, ce qui signale sa portée doctrinale. Elle constitue désormais une référence pour tout dossier de dirigeant détaché.
La checklist avant le détachement
Avant de structurer un détachement en 2027, sécurisez les points suivants :
1. Qualifier l’activité : accessoire ou non accessoire ? La réponse conditionne tout.
2. Documenter la présence : déplacements, télétravail, jours en France et à l’étranger.
3. Vérifier la cohérence retenue / résidence : ne limitez pas la retenue 182 A sans base solide.
4. Anticiper l’imposition de fond : le domicile fiscal français a des conséquences au-delà de la retenue.
5. Sécuriser par un audit préalable : notre offre Bouclier à 3 800 € d’honoraires forfaitaires couvre la vérification du domicile fiscal et de la retenue avant détachement.
Les trois questions à se poser
Mon activité en France est-elle accessoire ou non accessoire ? Si vous dirigez à temps complet avec encadrement et supervision, elle est non accessoire : vous êtes domicilié fiscalement en France au sens du 4 B, et la retenue 182 A ne s’applique pas à vos salaires.
La convention fiscale peut-elle me faire échapper au domicile français ? Non pour l’application de la retenue : le Conseil d’État juge la qualification conventionnelle de résident étranger « dépourvue d’incidence ». Le 4 B prime pour déterminer si la retenue s’applique.
Que risque mon employeur s’il limite à tort la retenue ? Des rappels, comme dans l’affaire jugée en 2024 — même si le juge les a annulés parce que la retenue ne devait pas s’appliquer du tout. La sécurité passe par une vérification préalable documentée.
Pour aller plus loin
Sources
- Conseil d’État, 8e et 3e chambres réunies, 5 février 2024, n° 469771, mentionné aux tables du Lebon.
- Doctrine administrative BOFiP relative au domicile fiscal (art. 4 B du CGI) et à la retenue à la source de l’article 182 A.
L’employeur qui omet la retenue 182 A sur un dirigeant domicilié en France s’expose.
Une retenue à la source appliquée à tort, ou omise à tort, produit des rappels dans les deux sens.