Écoutez ce guide en version audio
Un résumé parlé de cet article, section par section, pour l’écouter en déplacement. Par Cyril Jarnias.
Le cabinet est calme, les derniers patients sont partis. Claire, 44 ans, médecin libéral à Nantes, regarde son relevé de comptes. Tout est là : son cabinet, sa résidence principale, deux biens locatifs dans la même ville, et des placements financiers majoritairement français. Elle soupire. « Et si tout cela dépendait trop de la France ? » Cette question, elle se la pose pour la première fois. Elle pense à sortir son argent du pays, à ouvrir un compte à l’étranger, à acheter un bien loin de Nantes. Mais elle n’a aucune idée de ce qui est vraiment utile, légal, et cohérent avec sa situation. Son histoire commence ici, par une intuition, et se poursuit par une méthode.
Pourquoi plusieurs placements ne suffisent pas
de dépendance, c’est ce que peut rester un patrimoine « multi-produits » lorsque toutes les lignes dépendent du même pays, de la même devise ou de la même banque. La diversification ne se mesure pas au nombre de produits, mais au nombre de risques différents exposés.
Claire croyait être diversifiée. Elle possède un cabinet, deux appartements, une assurance-vie, un PEA, et quelques parts de SCPI. « J’ai plusieurs produits, donc je suis diversifiée », pensait-elle. C’est une erreur fréquente. La diversification ne se mesure pas au nombre de produits, mais à la diversité réelle des risques sous-jacents.
Lorsque j’analyse un patrimoine, je ne compte pas les lignes. Je regarde quatre choses : la nature des actifs, les marchés, les juridictions, et les devises. Le cabinet de Claire est un actif professionnel. Ses deux appartements sont de l’immobilier résidentiel. Son assurance-vie et son PEA sont des placements financiers. Tous ces actifs dépendent de l’économie française, du droit français, et de la monnaie unique. Ils sont différents par leur forme, mais identiques par leur exposition.
Je constate souvent que les investisseurs confondent quantité et diversité. Avoir dix produits français ne protège pas plus qu’en avoir trois. Si l’économie française ralentit, si le cadre fiscal change, si la réglementation bancaire se durcit, tous les actifs de Claire seront affectés en même temps. La diversification réelle commence lorsque les actifs ne réagissent pas aux mêmes événements. Or, dans le cas d’un professionnel libéral, la dépendance est double : ses revenus d’activité et ses placements sont liés au même territoire.
Claire comprend peu à peu que son patrimoine est concentré, non pas parce qu’elle a peu de produits, mais parce que tout repose sur un même socle : la France. Elle réalise que la diversification n’est pas une question de quantité, mais de structure.
Avoir plusieurs produits ne veut pas dire être diversifié : deux assurances-vie du même assureur, deux SCPI du même marché ou deux appartements de la même ville exposent au même risque. La question utile n’est pas « combien de lignes ? » mais « ces actifs subissent-ils les mêmes risques ? »
Mesurer son exposition à la France
Pour avancer, Claire doit quantifier sa dépendance. Elle dresse un tableau simple, avec des questions concrètes. Ce tableau lui permet de visualiser les zones de fragilité.
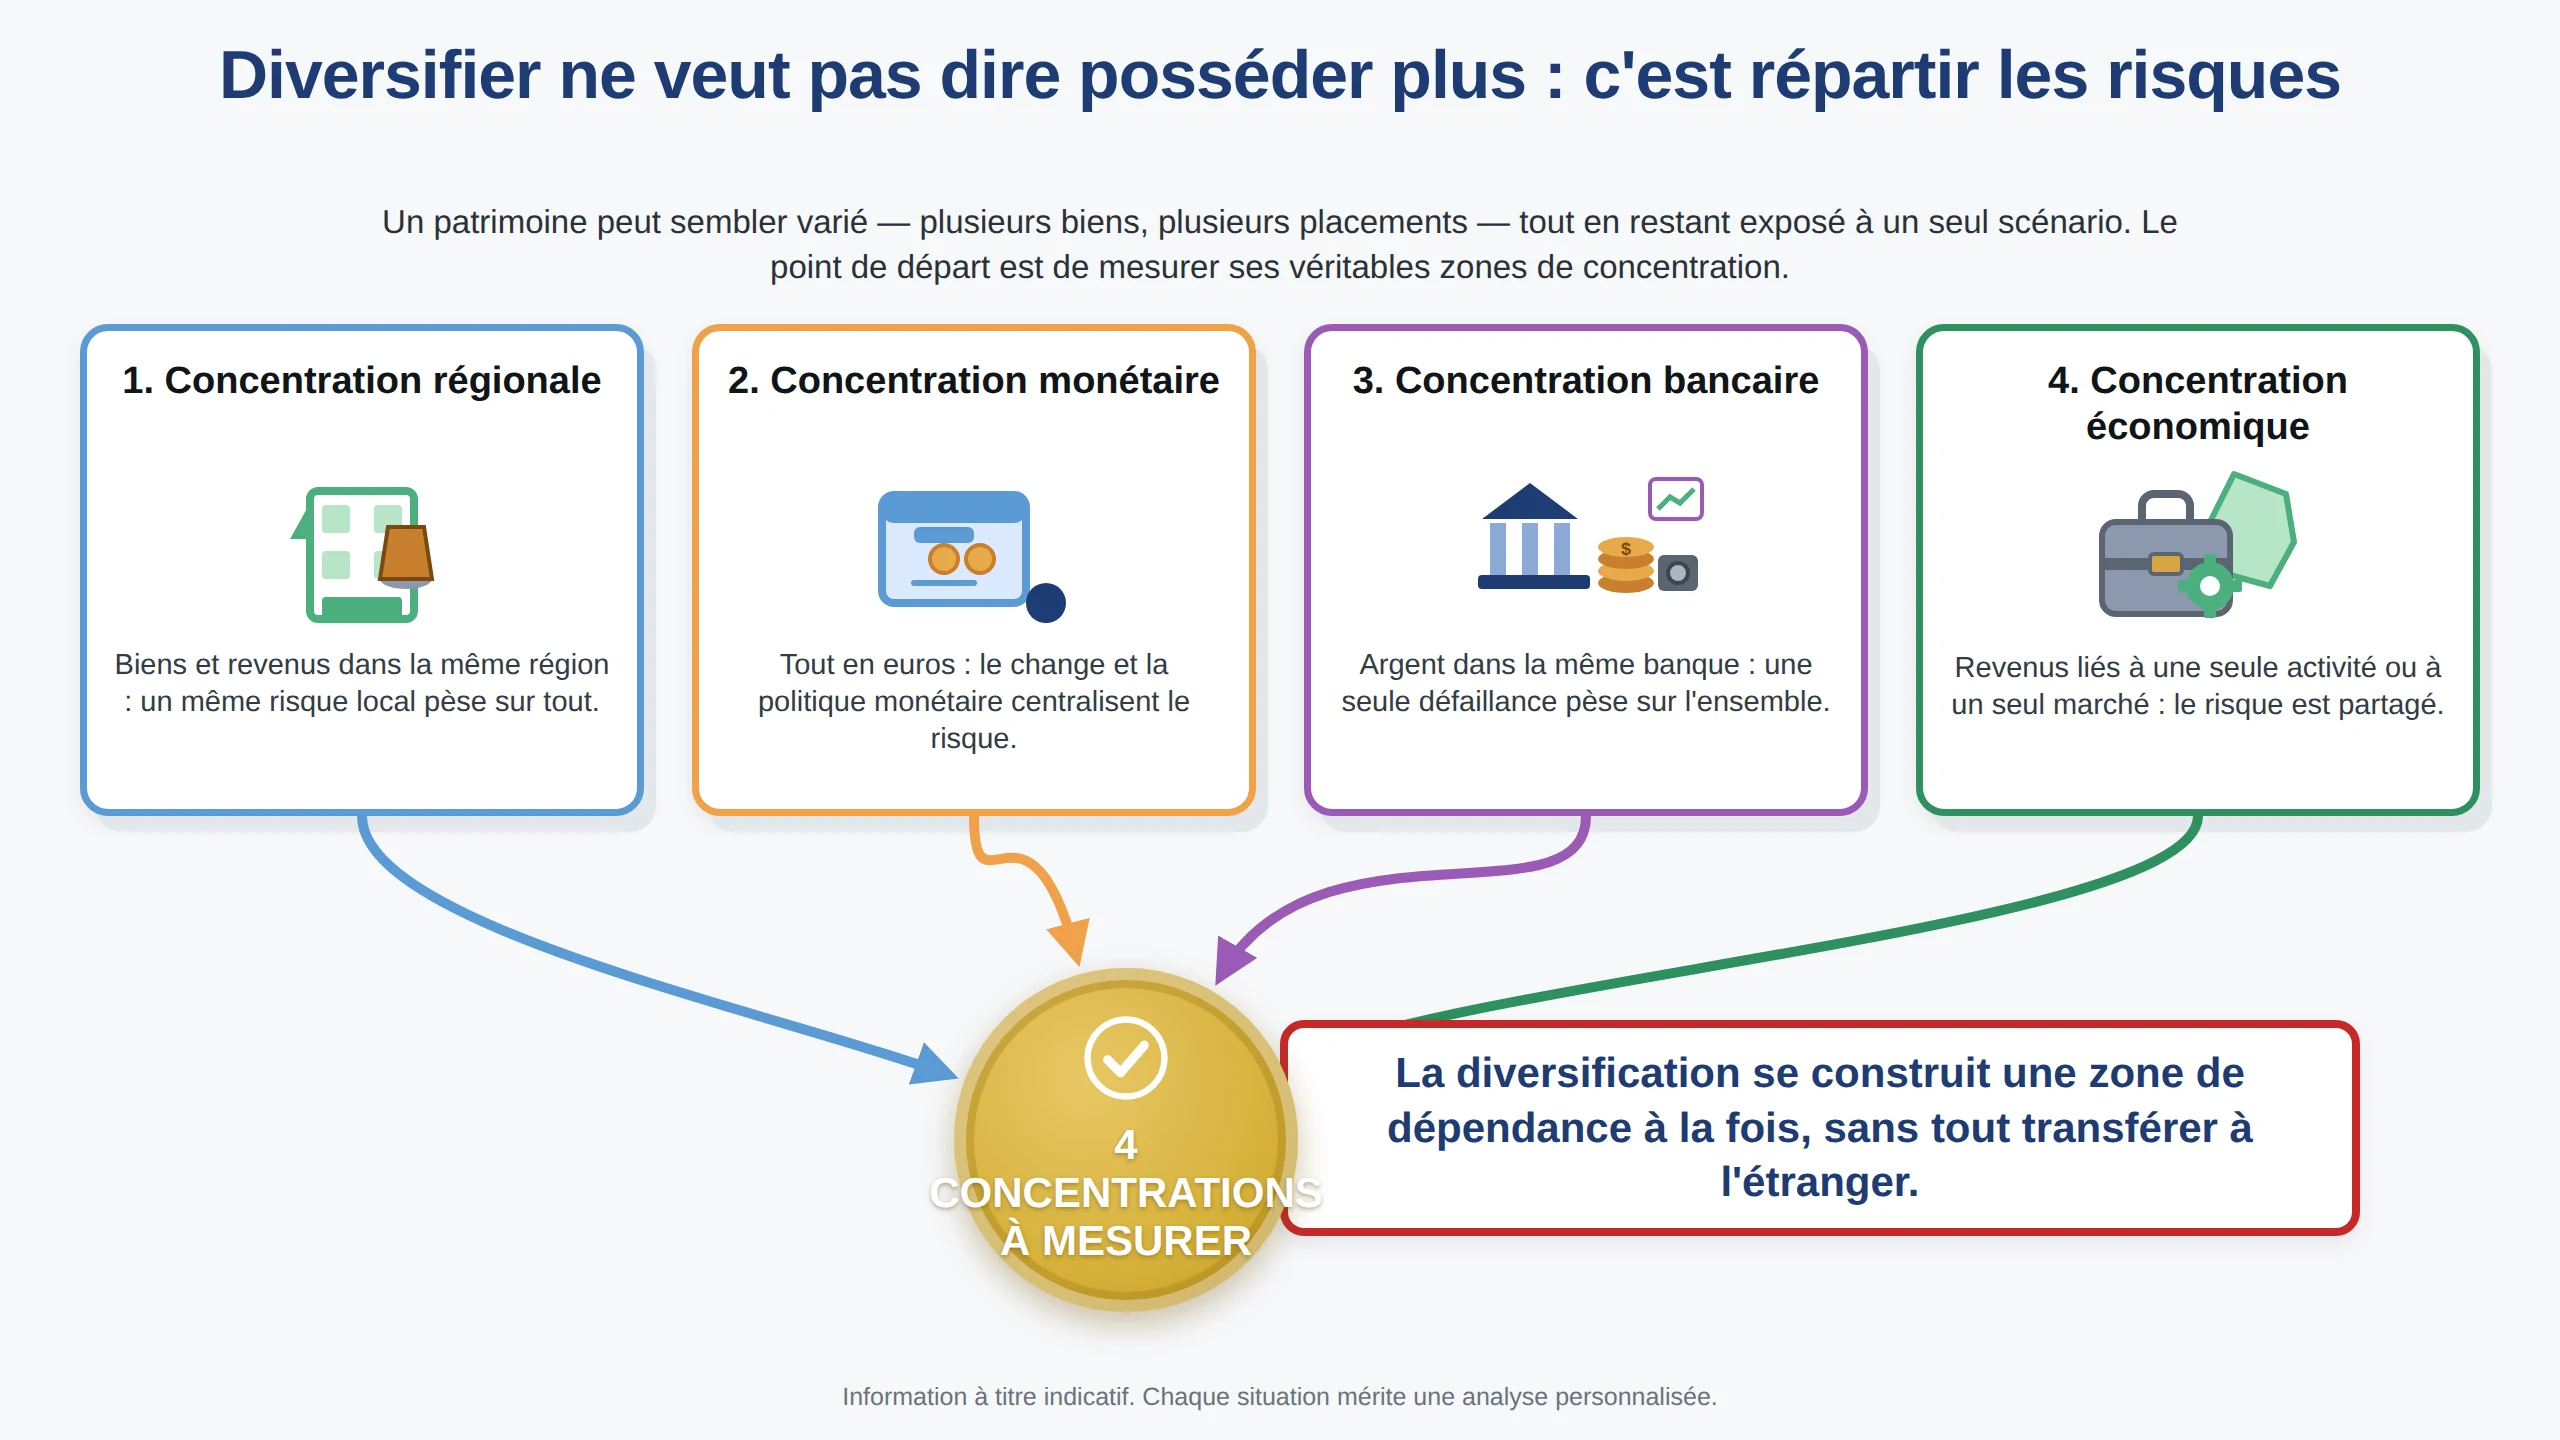
| Élément | Dépendance possible | Question à poser |
|---|---|---|
| Cabinet professionnel | Revenus liés à une seule activité | Que se passe-t-il si l’activité ralentit ? |
| Immobilier | Concentration dans la même région | Les biens résistent-ils au même risque local ? |
| Liquidités | Concentration bancaire et monétaire | Les liquidités sont-elles réparties ? |
| Placements | Exposition économique commune | Les supports sont-ils réellement différents ? |
| Fiscalité | Dépendance à un cadre national | Les obligations ont-elles été cartographiées ? |
| Transmission | Patrimoine organisé pour un seul scénario | Que se passe-t-il en cas de mobilité ? |
En remplissant ce tableau, Claire découvre des vérités inconfortables. Son cabinet génère l’essentiel de ses revenus. Ses deux appartements sont situés dans la même ville, soumis aux mêmes prix, aux mêmes locataires, aux mêmes règles locales. Ses liquidités sont réparties entre deux banques françaises, mais dans la même monnaie et sous la même régulation. Ses placements financiers suivent les indices européens, donc très corrélés à la santé économique de la zone euro.
Elle comprend que sa dépendance n’est pas seulement fiscale. Elle est économique, monétaire, et géographique. Cette prise de conscience est le point de départ de toute réflexion sérieuse.
Avant toute décision, quantifier sa dépendance : revenus par activité, géographie des biens, nombre de banques, devises, supports. Un tableau simple comme celui de ce chapitre suffit souvent à révéler une concentration que l’intuition minimisait.
Les leviers de diversification
Une fois le diagnostic posé, Claire cherche des solutions. Elle découvre qu’il existe plusieurs leviers, chacun avec ses propres risques. Aucun n’est miraculeux, aucun n’est à prendre sans réflexion.
Le premier levier est juridictionnel. Ouvrir un compte ou détenir un actif dans une autre juridiction permet de réduire la dépendance à un seul système légal. Mais cela implique des déclarations, des frais, et une connaissance minimale des règles locales. Le deuxième levier est bancaire. Avoir une partie de ses liquidités dans une banque étrangère, ou dans une banque française mais avec une activité internationale, peut offrir une certaine flexibilité. Le troisième levier est monétaire. Détenir des actifs en dollars, en francs suisses, ou dans d’autres devises, protège contre une dépréciation de l’euro, mais expose au risque de change.
Le quatrième levier est la classe d’actifs. L’immobilier, les actions, les obligations, l’or, les actifs privés, n’ont pas les mêmes cycles. Le cinquième levier est l’immobilier lui-même, mais dans des zones géographiques différentes. Le sixième levier est la source de revenus. Un professionnel libéral peut développer une activité complémentaire, non pas pour gagner plus, mais pour diversifier ses sources de revenus. Le septième levier est la participation dans des entreprises non cotées, avec un horizon long. Le huitième levier est l’activité professionnelle elle-même, par exemple en développant une clientèle internationale. Enfin, le neuvième levier est la prévoyance, qui permet de protéger le patrimoine contre les aléas de la vie.
Chaque levier a ses coûts, ses contraintes, et ses risques. La diversification n’est pas une course à l’exotisme. C’est une répartition réfléchie des dépendances.
Chaque levier (juridictions, banques, devises, classes d’actifs, immobilier, revenus, participations, prévoyance) réduit une dépendance précise mais apporte ses propres contraintes. Aucun n’est « le » bon : la combinaison dépend de votre situation, pas d’une recette.
Rester résident fiscal français
Claire a une crainte : diversifier à l’international signifie-t-il quitter la France ? La réponse est non. La détention internationale ne change pas la résidence fiscale. On peut très bien être résident fiscal français et détenir des actifs à l’étranger, dans le respect des lois. Plus largement, la crise sociale vue comme un signal ne justifie jamais un abandon précipité de ce cadre, même quand on élargit ses détentions.
La résidence fiscale est déterminée par des critères précis : le foyer, le séjour principal, l’activité professionnelle, ou le centre des intérêts économiques. Tant que Claire reste installée en France, avec son cabinet et son enfant, elle reste résidente fiscale française. La détention d’un compte étranger ou d’un bien immobilier à l’étranger ne change rien à ce statut.
En revanche, cela implique des obligations déclaratives. Les revenus étrangers doivent être déclarés en France. Les comptes ouverts à l’étranger doivent être signalés. Les conventions fiscales permettent d’éviter la double imposition, mais elles ne dispensent pas de déclarer. La transmission d’un patrimoine international peut aussi être plus complexe, car elle dépend des règles de succession du pays où se trouve l’actif.
Le suivi administratif est donc plus lourd. Mais il est parfaitement gérable, à condition d’être organisé. Claire comprend que la diversification internationale n’est pas une fuite, mais une organisation. Elle ne cherche pas à échapper à l’impôt français. Elle cherche à réduire sa dépendance à un seul système économique.
Détenir des actifs à l’étranger et rester résident fiscal français sont deux questions distinctes. La détention internationale implique des obligations déclaratives (revenus et comptes étrangers), pas la perte de la résidence fiscale. Une banque à l’étranger ne change pas votre domicile fiscal.
Les fausses diversifications
Identifier vos zones de concentration
Posséder plusieurs placements peut laisser croire à une diversification alors que le risque reste concentré.
Claire a failli commettre une erreur. Séduite par l’idée d’acheter rapidement un bien immobilier au Portugal, elle pensait régler son problème. Elle réalise que c’est une fausse solution. Acheter un bien étranger sans analyse préalable, c’est simplement déplacer sa concentration ailleurs.
Il existe plusieurs fausses diversifications. La première consiste à choisir un pays pour son seul taux d’imposition, sans regarder la stabilité politique, la liquidité du marché, ou les règles de succession. La deuxième consiste à tout placer dans une seule banque étrangère, ce qui recrée une concentration bancaire, mais ailleurs. La troisième consiste à ignorer le risque de change. Un actif en devise étrangère peut perdre de la valeur en euros, même si son prix local augmente. La quatrième consiste à oublier la liquidité. Certains actifs internationaux sont difficiles à vendre rapidement. La cinquième consiste à confondre placement international et expatriation. On peut placer à l’étranger sans s’expatrier, et inversement. La sixième consiste à négliger la succession. Les règles de transmission varient fortement d’un pays à l’autre. Enfin, la septième consiste à copier la stratégie d’un autre. Chaque patrimoine est unique, chaque situation familiale est différente.
Claire comprend que la diversification n’est pas un acte d’achat, mais un processus de réflexion. Elle décide de ne rien faire dans la précipitation. Elle prend le temps d’analyser, de comparer, et de vérifier.
Acheter un bien à l’étranger sans analyse, choisir un pays pour son seul taux, tout placer dans une seule banque étrangère ou ignorer le change : ces raccourcis créent souvent une nouvelle concentration au lieu de réduire la précédente.
Construire une diversification qui laisse des options
Construire une stratégie qui laisse des options
Acheter un actif à l'étranger dans l'urgence aggrave souvent la concentration au lieu de la réduire.
Claire adopte une méthode progressive. Elle commence par un inventaire complet de son patrimoine. Elle liste tous ses actifs, toutes ses dettes, toutes ses assurances. Elle cartographie ensuite ses dépendances : géographiques, monétaires, bancaires, professionnelles. Elle priorise les risques les plus importants pour elle, en tenant compte de son activité libérale et de son enfant.
Elle compare ensuite les options possibles, sans se précipiter. Elle vérifie les aspects juridiques et fiscaux, en s’appuyant sur des sources fiables. Elle met en œuvre les changements par étapes, en commençant par les actions les plus simples : ouvrir un compte dans une banque internationale, diversifier une partie de ses liquidités, étudier un investissement dans une zone géographique différente. Elle réévalue sa situation chaque année, car les règles changent, et sa vie aussi.
À la fin de son parcours, Claire n’a pas un patrimoine international au sens spectaculaire du terme. Elle a une organisation plus lisible, plusieurs options, et une vision claire pour son enfant. Elle sait que son cabinet reste son principal actif, mais elle sait aussi qu’une partie de son patrimoine est moins dépendante de la France. Elle a réduit son exposition, sans quitter son pays, sans chercher à dissimuler quoi que ce soit.
Elle n’a pas fui la France. Elle a simplement construit une marge de manœuvre. Et cela, c’est une véritable diversification.
La méthode qui tient : inventaire, cartographie, priorisation, comparaison, vérification, mise en œuvre par étapes, réévaluation. Rien ne se décide dans l’urgence et chaque étape doit rester réversible ou réétudiable.
Résidence fiscale : lieu où vous êtes imposé sur vos revenus mondiaux, déterminé par des critères (foyer, séjour, activité, centre d’intérêts).
Détention internationale : fait de posséder des actifs dans plusieurs pays, sans changer de résidence fiscale.
Obligation déclarative : devoir d’informer l’administration sur les revenus étrangers et les comptes ouverts à l’étranger (à la fois déclarations françaises et conventions fiscales).
Concentration : situation où la majorité du patrimoine dépend d’un même risque (un pays, une devise, une banque, une activité).
Expatriation : fait de transférer son lieu de vie, et souvent sa résidence fiscale, dans un autre pays. Distinct de la simple détention internationale.
FAQ
Faut-il nécessairement ouvrir un compte à l’étranger pour se diversifier ?
Non. La diversification peut passer par des actifs internationaux détenus depuis la France, comme des fonds investis à l’international, ou par des actifs immobiliers situés dans d’autres pays. L’ouverture d’un compte étranger n’est qu’un levier parmi d’autres, et elle implique des obligations déclaratives.
La détention d’actifs étrangers change-t-elle ma résidence fiscale ?
Non. La résidence fiscale dépend de critères personnels et professionnels, pas de la localisation de vos actifs. Vous pouvez être résident fiscal français et détenir des actifs à l’étranger, à condition de respecter les obligations déclaratives françaises.
Quels sont les risques d’un investissement en devise étrangère ?
Le principal risque est le risque de change. Si la devise étrangère perd de la valeur par rapport à l’euro, la valeur de votre investissement diminue, même si le prix local augmente. Il faut donc intégrer ce risque dans votre réflexion.
La diversification internationale est-elle réservée aux très gros patrimoines ?
Non. La diversification est une question de structure, pas de montant. Même un patrimoine modeste peut être réparti entre plusieurs classes d’actifs, plusieurs zones géographiques, ou plusieurs devises, à condition de respecter les seuils minimaux et les coûts associés.
Comment éviter les fausses diversifications ?
En prenant le temps d’analyser chaque actif, en vérifiant sa corrélation avec le reste du patrimoine, en tenant compte de la liquidité, du change, et des règles de succession. Une diversification qui ne repose pas sur une analyse est une simple dispersion.
Que faire si je veux transmettre un patrimoine international à mon enfant ?
Il faut anticiper les règles de succession du pays où se trouve l’actif, et les comparer avec les règles françaises. Une planification successorale adaptée est nécessaire pour éviter les mauvaises surprises. Consultez un expert en droit international privé.
En résumé
À l’inverse d’une stratégie de diversification, rapatrier un patrimoine en France répond au cas où tout le patrimoine est déjà à l’étranger. Claire a découvert que la diversification internationale ne consiste pas à quitter la France, mais à réduire des dépendances. Elle a appris à mesurer son exposition, à identifier les vrais leviers, et à éviter les fausses solutions. Elle a construit une organisation progressive, lisible, et adaptée à sa situation. Son patrimoine n’est pas devenu exotique, il est devenu plus résilient. Elle a laissé des options à son enfant, sans renoncer à son activité professionnelle. La diversification est un processus, pas un produit. Pour toute question relative à la résidence fiscale, il est prudent de consulter un expert.
Rappel : chaque levier réduit une dépendance précise et apporte ses propres contraintes.
Répartir les actifs entre plusieurs pays pour ne pas dépendre d’un seul cadre juridique.
Plusieurs établissements et devises pour ne pas concentrer sur une seule institution ou une monnaie.
Immobilier, placements, participations, activité : des sources de revenus qui ne réagissent pas ensemble.