À l’automne, la crise sociale en France ne se traduit plus seulement par des images de violences et de blocages. Elle se lit aussi dans les portefeuilles : tensions sur les OAT, volatilité des marchés, menaces de réformes fiscales ciblant les hauts patrimoines, interrogations sur la soutenabilité de la dette publique et le poids des prestations sociales. Près de 7 Français sur 10 déclarent que les tensions politiques et sociales les empêchent de se projeter sereinement, alors même que le patrimoine des ménages atteint des niveaux historiquement élevés. Dans ce contexte, beaucoup de dirigeants, cadres et entrepreneurs sont tentés par des décisions radicales : vendre tout, sortir leurs liquidités, partir à l’étranger. Pourtant, ce sont souvent ces réactions impulsives qui détruisent le plus de valeur. L’enjeu n’est pas de ne rien faire, mais d’agir vite avec méthode, en transformant l’urgence ressentie en décisions structurées, vérifiées et réversibles quand c’est possible.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Une crise sociale n’attaque pas seulement les vitrines ou les dépôts pétroliers, elle fragilise la confiance qui soutient la valeur des actifs. Les marchés obligataires réagissent aux difficultés du gouvernement à maîtriser la situation et ses conséquences budgétaires, comme l’ont montré les tensions sur les OAT après des week-ends chaotiques. Plus de la moitié de la dette française est détenue par des investisseurs étrangers, qui deviennent plus exigeants en rémunération dès que le risque politique monte. Dans ce climat, la dette publique pourrait dépasser 90 milliards de charge d’intérêts l’année prochaine, alimentant les scénarios de durcissement fiscal sur le capital, l’immobilier ou les transmissions, déjà au cœur des débats.
Parallèlement, les comportements d’épargne traduisent une inquiétude profonde. Les ménages français conservent un taux d’épargne financier supérieur à la moyenne de la zone euro, avec un taux global autour de 17 à 18 %, et des flux encore importants vers les livrets réglementés, qui ont atteint plus de 250 milliards d’euros selon l’Association française de la gestion financière. Pourtant, ces placements supposés “refuges” voient leur rendement réel rogné par l’inflation et les hausses de prélèvements sociaux sur le capital, désormais à 18,6 % dans certains cas. Sans analyse patrimoniale, beaucoup figent ainsi leur épargne dans des poches rassurantes en apparence, mais peu protectrices en pouvoir d’achat sur dix ou quinze ans.
S’ajoute un autre facteur d’exposition : la concentration du patrimoine. En France, 50 % de la richesse appartient à 10 % des ménages, et les retraités détiennent plus de 40 % de la richesse totale. Dans les patrimoines importants, l’immobilier résidentiel, les titres de sociétés et les contrats d’assurance-vie pèsent lourd, alors même que les droits de succession en ligne directe peuvent monter jusqu’à 45 % sur les tranches les plus élevées, que l’IFI frappe l’immobilier au-delà de 1,3 million d’euros, et que des propositions de type “Zucman” ou de renforcement de la fiscalité des holdings patrimoniales nourrissent un climat de défiance. Sans structuration juridique (SCI, holding, démembrement) ni réflexion internationale, un choc fiscal peut alors détruire des décennies de capitalisation.
Une expertise patrimoniale indépendante permet d’objectiver votre degré réel d’exposition : part de votre patrimoine liée à la France, poids de l’immobilier taxable à l’IFI, concentration sur un seul secteur ou pays, dépendance à des dispositifs en cours de réforme. Ce diagnostic ne fait pas disparaître le risque politique, mais il le rend mesurable, comparable à d’autres scénarios et surtout pilotable dans le temps, loin des emballements médiatiques des jours de crise.
Les réactions précipitées à éviter absolument pendant la tempête
Lorsque les unes s’alignent sur les mots “émeutes”, “déclassement” ou “dégradation de note souveraine”, la tentation est grande de basculer en mode survie patrimoniale. Certains vendent leurs portefeuilles actions en bloc dès la première baisse marquée, d’autres transfèrent en urgence des montants importants à l’étranger, d’autres encore ferment de vieux contrats d’assurance-vie ou bradent un actif professionnel pour “sortir du risque France”. Dans les faits, ces réflexes combinent souvent trois effets destructeurs : cristalliser des pertes temporaires, renoncer à des cadres fiscaux avantageux, et déclencher des mécanismes fiscaux punitifs (Exit Tax, plus-values, droits de mutation) qui auraient pu être fortement atténués après analyse personnalisée.
Une cession bouclée en moins de quatre mois entraîne fréquemment une décote de 15 à 30 % en raison du manque de préparation, de concurrence entre acquéreurs et de documentation. Sans comptes retraités, sans garantie d’actif et de passif correctement négociée et sans arbitrage réfléchi entre cession de titres et de fonds, le vendeur s’expose à des renégociations brutales voire à des contentieux plusieurs années après. Dans un contexte de tensions sociales, une vente alimentée par la peur revient à offrir une prime au repreneur le plus opportuniste.
Sur les marchés financiers, l’erreur symétrique consiste à liquider d’un coup un portefeuille d’actions ou d’ETF diversifiés parce que l’actualité parle de “krach à venir”. Vendre dans la baisse transforme une variation de valorisation en perte définitive et expose à manquer un rebond qui peut se produire bien avant le retour au calme médiatique. Pour un investisseur long terme, dont l’horizon dépasse huit ou dix ans, céder sous la pression revient à annuler des années de stratégie pour une émotion de court terme. De plus, sortir de certaines enveloppes (PEA, assurance-vie ancienne, PER) au mauvais moment peut entraîner une fiscalité immédiate alors que des arbitrages internes auraient permis de réduire le risque tout en préservant le cadre fiscal.
Les mouvements de fonds non préparés à l’international comportent leurs propres risques. Transférer massivement sur un compte étranger sans vérifier les obligations déclaratives (formulaire 3916, conventions fiscales, résidence fiscale effective) ni l’exposition à l’Exit Tax sur des portefeuilles significatifs peut déclencher des contrôles et une imposition sur des plus-values purement latentes, calculées comme si tout avait été vendu. Une expertise patrimoniale indépendante joue ici un rôle de garde-fou : elle peut aider à distinguer ce qui relève d’un ajustement prudent (diversification géographique, ouverture de poches de liquidités externes) de ce qui constituerait une fuite en avant fiscalement risquée et juridiquement fragile.
Du réflexe à la stratégie : diagnostic global, structuration et ouverture maîtrisée
Pour passer de la réaction à la stratégie, la première étape consiste à regarder votre patrimoine comme un tout cohérent plutôt que comme une somme de produits. Ce “check-up patrimonial” recense vos actifs (immobilier, comptes-titres, PEA, assurance-vie, participations dans des sociétés, trésorerie d’entreprise), vos dettes et garanties personnelles, mais aussi votre situation familiale et matrimoniale. Il permet d’identifier les poches à préserver en priorité (liquidités de précaution, revenus locatifs stables, contrats offrant une fiscalité installée) et celles qui peuvent absorber davantage de risque ou d’ajustements (poches actions, actifs professionnels monétisables, immobilier de rendement).
Les actifs très exposés (activité professionnelle, investissements spéculatifs, opérations de développement) ont intérêt à être isolés juridiquement des biens à préserver, comme l’immobilier de famille ou les réserves de long terme. La création ou la mise à jour de structures adaptées peut y contribuer : SCI pour clarifier la détention d’immeubles et faciliter les donations progressives de parts, holding patrimoniale pour séparer l’activité opérationnelle des actifs de long terme, éventuellement démembrement de propriété ou fiducie dans des cas spécifiques. Ces structures ne constituent pas un bouclier absolu, mais, correctement pensées et documentées, elles peuvent réduire l’exposition directe de votre patrimoine privé à un sinistre professionnel, à un contentieux ou à un durcissement fiscal mal anticipé.
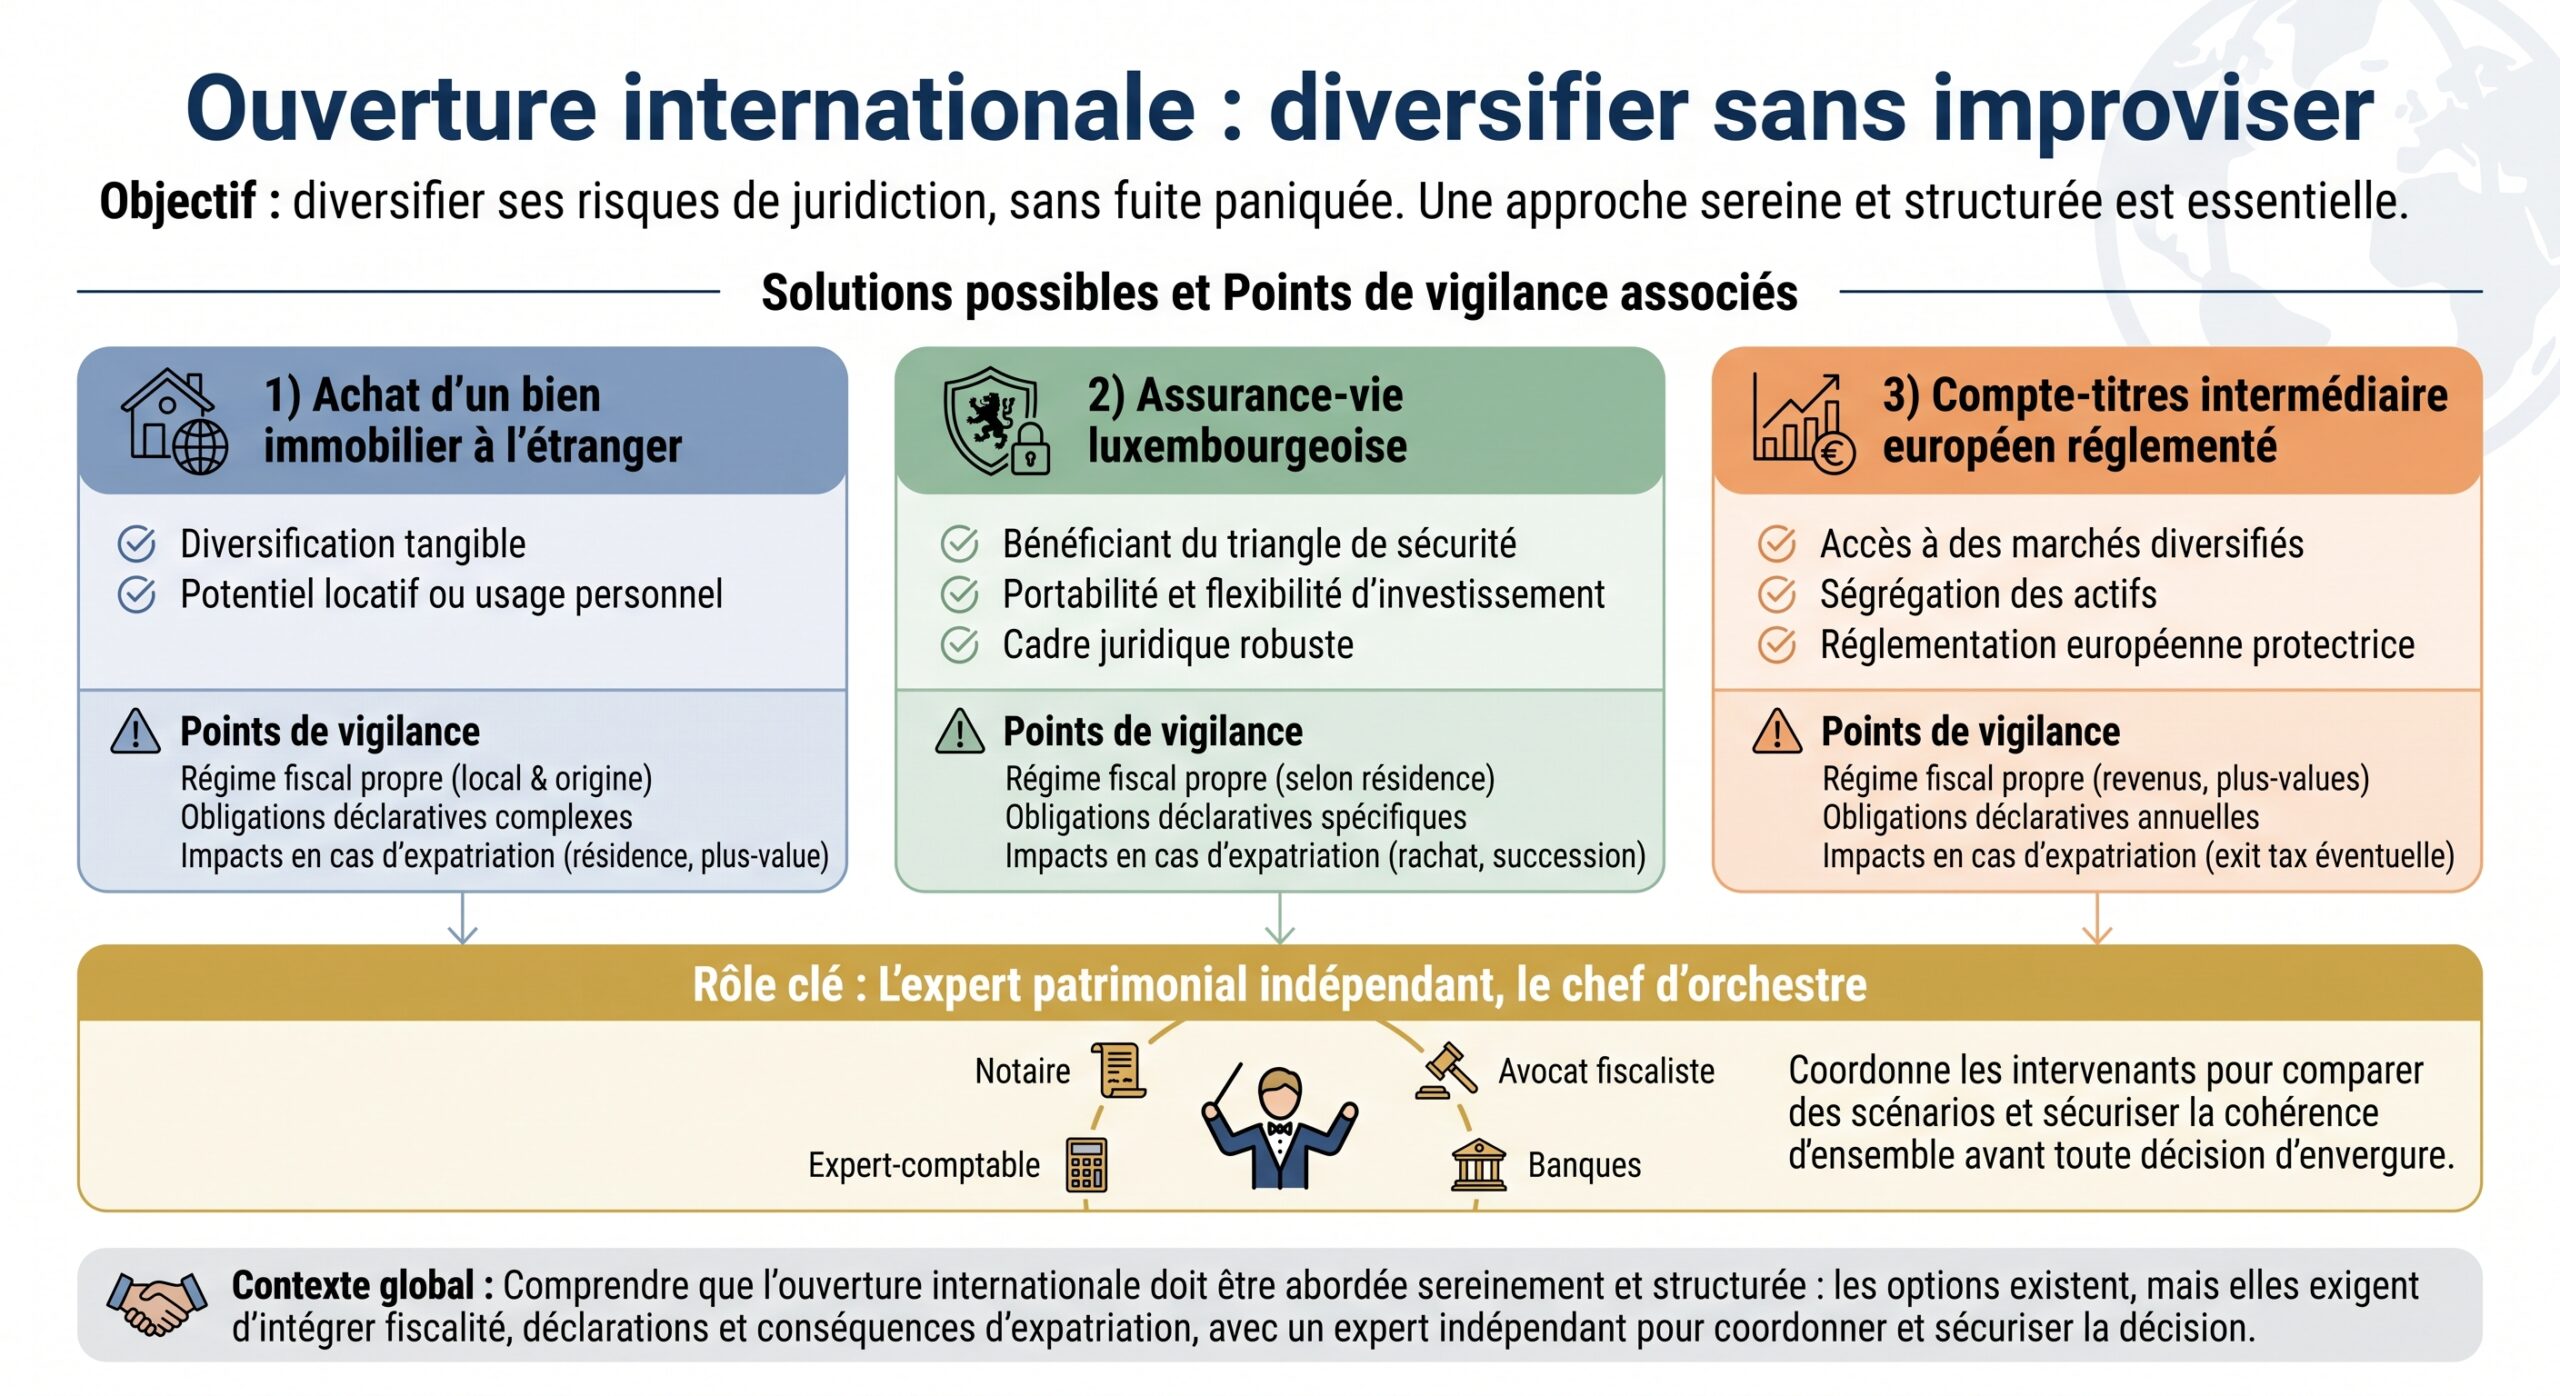
La diversification patrimoniale est l’autre pilier à revisiter à froid. Une crise sociale essentiellement française plaide rarement pour un repli intégral sur le cash domestique. Elle interroge plutôt la part de vos intérêts économiques liés à la France. Diversifier par classes d’actifs (actions, obligations, immobilier direct et papier, or, eurofonds), par zones géographiques (Europe, États-Unis, pays émergents) et par devises peut atténuer le risque d’un choc local. Des enveloppes comme le PEA pour la poche actions européennes, l’assurance-vie pour mixer eurofonds et unités de compte, ou encore des SCPIs internationales permettant une exposition immobilière hors de France sont autant de briques à articuler selon votre profil.
Optimisation légitime ou fuite en avant : bien gérer résidence fiscale et Exit Tax
Dans un climat social tendu, de nombreux dirigeants se surprennent à dire qu’ils partiront “si ça tourne mal”. C’est là que commence souvent la vraie mise en danger du patrimoine. Quitter la France sans préparation patrimoniale, en se focalisant uniquement sur un pays jugé plus accueillant, expose à une double peine : déclenchement de l’Exit Tax sur des portefeuilles significatifs et maintien, malgré tout, de liens fiscaux avec la France en raison d’une résidence ou d’intérêts économiques mal coupés au regard de l’article 4 B du CGI. L’Exit Tax vise les contribuables qui transfèrent leur domicile fiscal à l’étranger en détenant au moins 500 000 euros de titres (seuil abaissé récemment) ou une participation significative ; la plus-value latente est alors taxée comme si les titres avaient été vendus, avec un prélèvement forfaitaire global d’environ 31,4 % incluant une composante sociale renforcée depuis la loi de finances 2026.
Un sursis de paiement automatique existe pour les départs vers l’Union européenne ou certains États conventionnés, mais il implique des obligations déclaratives précises, un suivi annuel et une durée de conservation des titres pouvant être allongée par les réformes en discussion. Partir sans cartographier les titres concernés et sans choisir entre conservation, cession préalable ou réinvestissement via des schémas de type apport-cession (désormais plus encadrés, avec un taux de réinvestissement porté à 70 % et des délais et durées de détention renforcés) expose à une imposition sèche sur des actifs non arbitrés.
De plus, devenir non-résident ne signifie pas couper toutes les attaches fiscales avec la France. Les revenus et plus-values immobiliers de source française restent imposables en France, potentiellement à des taux minimum de 20 à 30 % plus prélèvements sociaux, et l’IFI continue de s’appliquer sur les actifs immobiliers français au-delà de 1,3 million d’euros, qu’ils soient détenus directement ou via des sociétés. Un départ mal structuré peut donc cumuler Exit Tax sur les portefeuilles, maintien de l’IFI sur l’immobilier français, et complexité accrue pour organiser la transmission dans un environnement civil différent.
La bonne séquence de décision : du scénario au passage à l’action sans emballement
Votre patrimoine peut attendre : les bons arbitrages se prennent à froid.
La pression d’agir vite vous pousse à vendre, transférer ou restructurer sans avoir comparé les scénarios, et une décision précipitée s’avère souvent plus coûteuse que l’inaction.
La clé, en période de crise sociale, n’est ni l’immobilisme anxieux ni l’agitation permanente, mais une séquence claire de décisions. Elle commence par un inventaire à jour de votre patrimoine, actualisé au regard des derniers mouvements de marché, de la fiscalité de l’épargne (hausse de la CSG, flat-tax à 31,4 % sur certains revenus), et de votre situation personnelle. Cet inventaire doit être chiffré, mais aussi “qualitatif” : degré de liquidité de chaque actif, horizon de détention envisagé, dépendance éventuelle à un contexte français (contrats régis par le droit français, immobilier local, clients majoritairement français pour une entreprise).
Il est irréaliste de prédire l’évolution d’une crise, mais il est possible de modéliser trois trajectoires : une centrale (hypothèses raisonnables de croissance, d’inflation et de fiscalité), une pessimiste (choc boursier, hausse d’impôts sur le capital et tension durable) et une plus favorable. L’objectif n’est pas de rêver au meilleur, mais de vérifier que, même dans le scénario défavorable, votre stratégie reste tenable sans devoir vendre dans l’urgence ni changer de pays au pire moment. Par exemple, vérifiez que votre poche de liquidité couvre au moins six mois de dépenses, que vos crédits ne deviennent pas intenables avec une remontée de taux, ou que la part de votre patrimoine exposée à une réforme de l’IFI ou des droits de succession reste maîtrisable.
Sur cette base, les décisions à fort impact devraient être traitées dans un ordre précis : d’abord sécuriser le socle (trésorerie personnelle et professionnelle, couverture assurantielle, clarification du régime matrimonial et des clauses bénéficiaires), ensuite adapter la structure (SCI, holding, démembrement, répartition entre PEA, assurance-vie, CTO, cash), enfin seulement envisager les mouvements plus lourds (cession d’entreprise, expatriation, achats immobiliers majeurs). À chaque étape, l’intervention d’un chef d’orchestre patrimonial indépendant peut permettre d’éviter les angles morts : vérifier que telle clause ne contredit pas un pacte d’associés, que tel montage respecte la jurisprudence récente en matière de holdings animatrices, ou que les déclarations liées à des comptes ou contrats étrangers sont correctement anticipées.
Lors d’une crise, la dimension psychologique est souvent sous-estimée : un cadre supérieur a confié avoir voulu tout liquider en une nuit et envoyer ses capitaux hors de France. En travaillant ses scénarios, il a réalisé qu’une telle réaction l’aurait privé de cadres fiscaux bâtis sur vingt ans et exposé à une taxation immédiate importante, alors que son patrimoine était déjà largement diversifié. Ce n’est pas le courage qui manquait, mais un cadre rationnel pour décider. Un accompagnement structuré apporte une grille de lecture qui transforme un sentiment de menace globale en décisions séquencées, avec des points de contrôle réguliers plutôt qu’une fuite irréversible.
Synthèse et points à retenir avant d’agir
Au cœur de la crise sociale en France, la tentation est forte de croire que le risque principal vient de l’inaction. En réalité, pour un patrimoine significatif, le danger numéro un est souvent la mauvaise action, prise au mauvais moment, pour les mauvaises raisons. Vendre dans la panique, sortir ses fonds du pays sans préparation, déclencher un départ fiscalement coûteux ou empiler des montages “anti-impôts” sans cohérence globale exposent à des pertes bien plus lourdes que la plupart des scénarios macroéconomiques. À l’inverse, une démarche structurée peut permettre de transformer la crise en révélateur de faiblesses à corriger : concentration excessive sur la France, absence de holding ou de SCI, clauses bénéficiaires obsolètes, liquidités insuffisantes, exposition fiscale mal calibrée.
Pour clarifier ces choix, il est utile de résumer quelques situations types. Le tableau ci-dessous illustre comment une même inquiétude peut conduire soit à une réaction précipitée, soit à un ajustement maîtrisé.
| Situation | Risque principal | Réaction recommandée | Conséquence d’une décision précipitée |
|---|---|---|---|
| Baisse marquée des marchés actions | Cristalliser une perte temporaire | Réexaminer l’allocation, garder ou renforcer progressivement si horizon > 8 ans | Vente au plus bas, perte définitive, absence lors du rebond éventuel |
| Peur d’un durcissement fiscal sur le capital | Sur-imposition immédiate sur plus-values et transmissions | Audit fiscal global, usage mesuré de PEA, assurance-vie, SCI, holding | Fermeture d’enveloppes optimisées, taxation brutale, perte d’options futures |
| Tentation d’expatriation “de secours” | Déclenchement de l’Exit Tax, maintien de liens fiscaux FR | Étude des conventions, scénarios chiffrés, structuration préalable des actifs | Imposition sur plus-values latentes, complexité durable, double exposition |
| Crainte d’un blocage bancaire ou social | Immobilisation ou perte de pouvoir d’achat des liquidités | Mettre en place une réserve de cash raisonnable et diversification géographique | Retrait massif en espèces, insécurité, perte rapide de valeur en cas d’inflation |
Avant d’agir, trois principes peuvent guider vos décisions. Le premier est de refuser le “tout ou rien” : il existe une large palette d’ajustements intermédiaires entre immobilisme et exil fiscal, qu’il s’agisse de renforcer une poche de liquidités, d’internationaliser une partie des placements ou de revoir la répartition entre immobilier taxable et actifs financiers. Le deuxième est de toujours replacer chaque décision dans un scénario global, intégrant vos objectifs de vie, l’horizon de vos projets, votre famille et les risques propres à votre activité. Le troisième est de vous entourer d’un chef d’orchestre patrimonial indépendant, capable de coordonner notaire, expert-comptable, avocat et banquier autour d’une même feuille de route, sans pousser tel ou tel produit.
La crise sociale actuelle agit comme un accélérateur : elle rend visibles des fragilités qui existaient déjà dans de nombreux patrimoines. Plutôt que de chercher à s’en abstraire par des gestes spectaculaires, la voie la plus solide consiste à les affronter méthodiquement. Un diagnostic global, des scénarios comparés, une structuration juridique adaptée et, le cas échéant, une ouverture internationale maîtrisée peuvent alors transformer un moment d’angoisse en occasion de reprendre la main sur votre patrimoine, dans la durée et sans céder à la panique.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.
Un regard extérieur change l’ordre des décisions.
C’est en comparant l’ensemble — résidence, société, patrimoine — qu’on évite l’arbitrage isolé qui crée une nouvelle difficulté.