Lorsque je rencontre pour la première fois Marc, dirigeant dans la tech, il rentre d’Asie après dix ans d’expatriation. Il a acheté un appartement sur place, ouvert plusieurs comptes bancaires, constitué un compte-titres, une assurance-vie locale, pris une participation dans une start-up et détient quelques centaines de milliers d’euros sur des plateformes comme Revolut et Coinbase. Son nouveau poste est à Paris, sa famille est déjà installée en France, et la question tombe, brutale : « Est-ce que je dois tout rapatrier maintenant ? ». Derrière, je vois la vraie peur : vendre trop tôt, transférer au mauvais moment, conserver un bien qui deviendra un piège fiscal, déclencher une double imposition ou se voir bloquer un virement faute de justificatifs.
Une mauvaise décision au retour peut coûter des dizaines ou centaines de milliers d’euros, sans compter le stress. La bonne question n’est pas « tout rapatrier ou pas ? », mais « pour chaque actif, quelle est la stratégie la plus cohérente avec mon retour en France, ma future résidence fiscale, mes revenus et mon projet de vie ? ». C’est cet arbitrage actif par actif qu’il faut décortiquer.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Le retour en France ne signifie pas tout rapatrier
Je commence presque toujours par casser cette idée reçue : devenir résident fiscal français ne vous impose pas de fermer tous vos comptes étrangers ni de vendre tous vos biens à l’étranger. Ce qui change, c’est le regard de l’administration sur l’ensemble de votre patrimoine : vos revenus mondiaux redeviennent imposables en France, vos comptes et contrats étrangers doivent être déclarés, votre immobilier étranger peut entrer dans l’assiette de l’IFI, et les conventions fiscales viennent arbitrer le partage de l’impôt entre la France et votre ancien pays de résidence.
Le retour en France constitue un changement de cadre juridique et fiscal, et non une obligation de liquidation générale. Vous pouvez conserver un compte bancaire à l’étranger, un immeuble de rapport, un contrat d’assurance-vie luxembourgeois ou une participation dans une société locale, à condition d’accepter deux réalités : la transparence (déclarations type formulaires 3916/3916-bis, 2047, etc.) et la cohérence fiscale (éviter la double imposition en s’appuyant sur les conventions internationales).
La clé, c’est donc de comprendre que chaque catégorie d’actif réagit différemment à ce retour. Un même bien immobilier pourra être idéal à vendre avant le retour pour un contribuable, et pertinent à conserver pour un autre qui bénéficiera encore de régimes de faveur dans l’État d’origine et du mécanisme de crédit d’impôt en France. C’est la combinaison pays de détention, nature de l’actif, conventions fiscales, calendrier du retour et projets personnels qui va dessiner la bonne trajectoire, pas un principe théorique de « rapatriement total ».
Vendre, transférer ou conserver : trois options, trois logiques
Face à chaque actif étranger, vous avez en réalité trois grandes options : céder, déplacer (ou rapatrier les liquidités) ou conserver sur place. Je les résume souvent ainsi à mes clients pour structurer notre réflexion commune.
Voici un tableau de comparaison, qui ne remplace pas l’analyse détaillée mais permet de poser le vocabulaire :
| Option | Ce que cela signifie | Quand elle peut être pertinente | Principale vigilance |
|---|---|---|---|
| Vendre | Céder l’actif avant ou autour du retour en France | Lorsque l’actif ne correspond plus au projet patrimonial ou lorsqu’une restructuration est préférable | Anticiper les conséquences de la cession et la date de réalisation |
| Transférer | Rapatrier l’actif ou les liquidités issues de l’actif vers la France | Lorsque l’actif doit être réintégré dans une stratégie patrimoniale française | Vérifier les modalités, le calendrier et les conséquences du transfert |
| Conserver | Maintenir l’actif à l’étranger après le retour | Lorsque l’actif conserve une utilité économique, familiale ou patrimoniale | Assurer le suivi administratif, fiscal et patrimonial dans la durée |
Vendre signifie matérialiser une plus-value, sortir du risque pays ou de change, simplifier votre patrimoine, parfois profiter d’un régime de faveur réservé aux non-résidents. C’est typiquement le cas d’un bien immobilier dont la fiscalité locale est devenue lourde, ou d’un portefeuille-titres local que votre future banque française ne pourra pas reprendre. Mais la vente peut déclencher une imposition dans l’État d’origine, voire en France avec simple crédit d’impôt, et vous fait perdre des effets d’antériorité (sur un contrat d’assurance-vie par exemple).
Le transfert d’épargne déjà constituée (liquidités, placements financiers) n’est pas imposable en France, mais peut déclencher des contrôles : au-delà d’un certain montant, la banque et l’administration peuvent exiger des justificatifs d’origine des fonds. Dès que vous êtes résident, le nouveau cadre fiscal (prélèvement forfaitaire unique, IFI, règles de déclaration) s’applique.
Conserver, enfin, est loin d’être un aveu de renoncement. Garder un bien locatif dans un pays où le marché reste porteur, maintenir un contrat d’assurance-vie luxembourgeois, garder un compte en devises pour couvrir des dépenses futures ou une participation dans une société que vous connaissez intimement peut faire beaucoup de sens. À condition d’accepter le double niveau de règles : celles du pays de l’actif, et celles de la France (déclarations, intégration des revenus, éventuel crédit d’impôt pour éviter la double imposition). C’est là que les conventions fiscales et les mécanismes de tax credit prennent tout leur sens et doivent être vérifiés au cas par cas.
Comptes, liquidités, produits financiers et cryptoactifs : les bons arbitrages
C’est souvent par là que les choses se compliquent pour les Marc que j’accompagne : une constellation de comptes bancaires étrangers, un ou plusieurs comptes-titres locaux, parfois un PEA ouvert en France avant le départ, une assurance-vie étrangère, des comptes sur des plateformes comme Revolut, N26, Coinbase, Binance ou autres. Tout cela doit être réintégré dans une logique de patrimoine français, sans perdre de vue la fiscalité de sortie du pays d’expatriation.
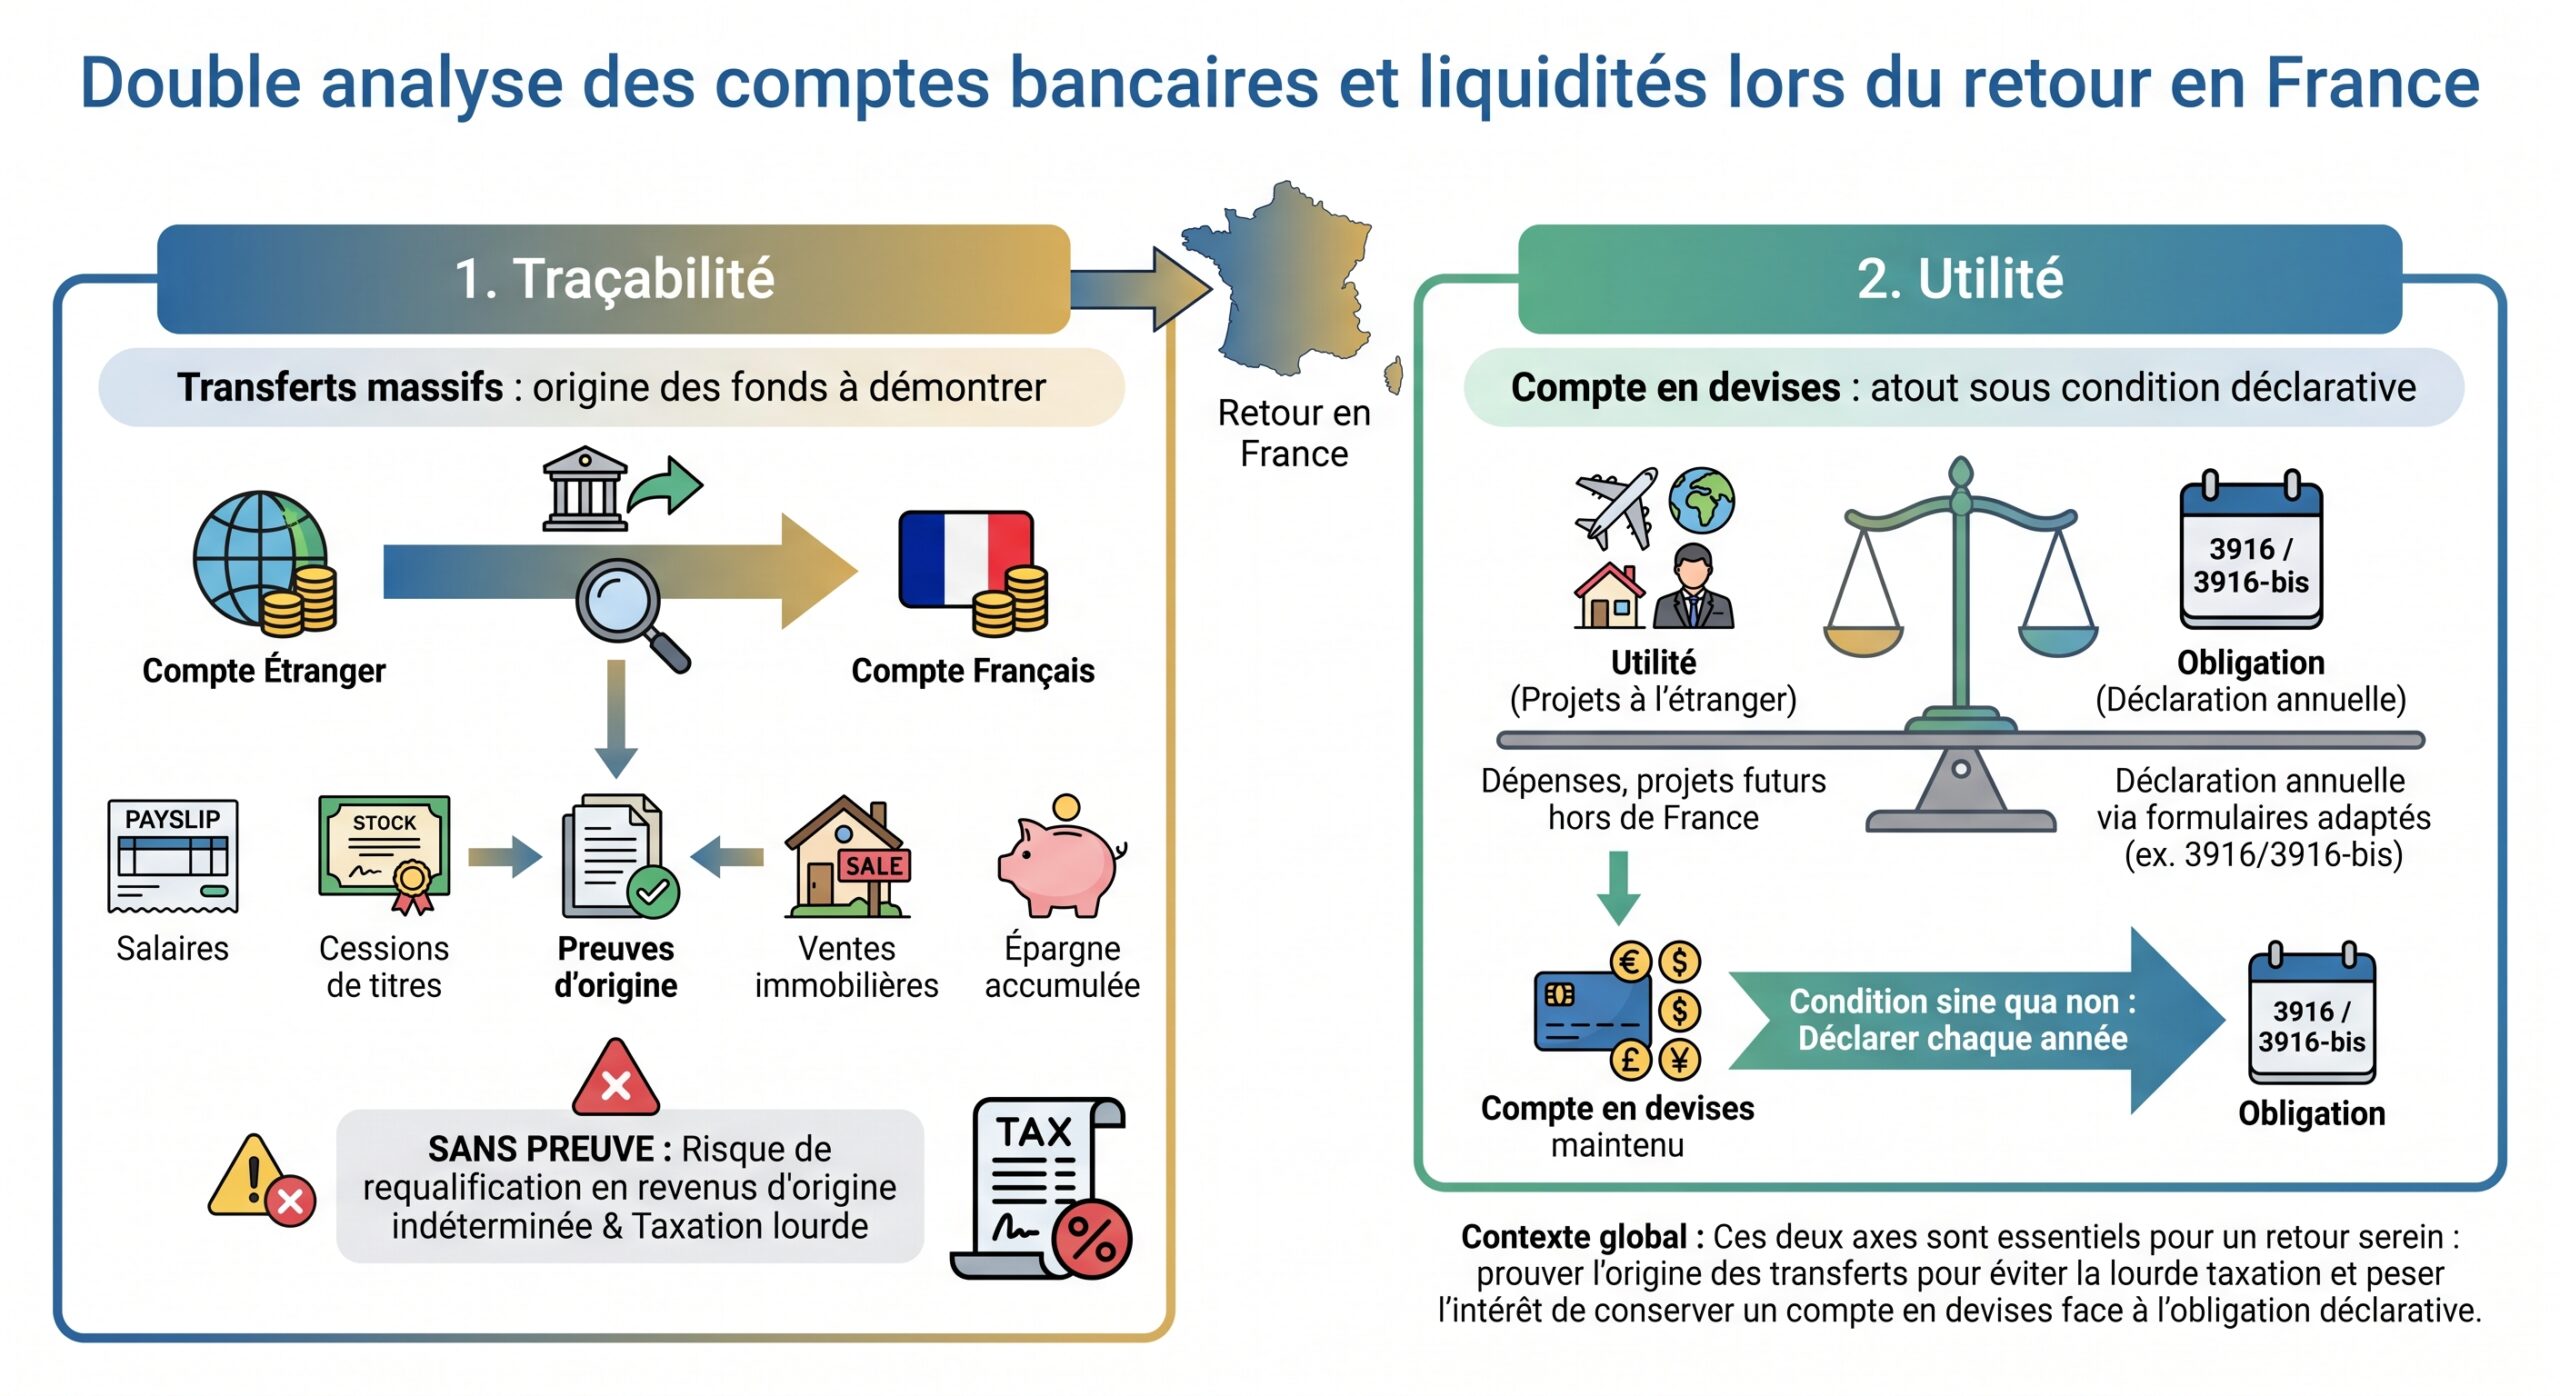
Les comptes-titres et portefeuilles d’actions ou d’OPC posent d’autres questions. Certains intermédiaires étrangers cessent d’accepter des résidents français, d’autres continuent mais compliquent l’accès ou le service. La fiscalité française sur les plus-values mobilières (prélèvement forfaitaire unique, ou barème progressif sur option) s’appliquera dès votre retour, avec, selon le pays d’origine, un éventuel crédit d’impôt pour neutraliser une double imposition. La bonne séquence peut alors être de purger une partie des plus-values avant le retour si le régime local est plus favorable, ou au contraire de conserver des lignes pour bénéficier à moyen terme d’enveloppes françaises (comme le PEA) plus adaptées, en arbitrant progressivement.
Un contrat luxembourgeois peut offrir souplesse et diversification, mais doit être déclaré à l’administration française, et sa fiscalité à la sortie dépend du droit français et de la convention fiscale entre la France et l’État du dépositaire. Il peut être pertinent de conserver le contrat en arrêtant les versements, puis de transférer progressivement l’épargne vers des contrats français, profitant de l’antériorité acquise et de la lisibilité fiscale locale.
Les cryptoactifs, enfin, ne peuvent plus être traités comme des angles morts. Un compte ouvert sur une plateforme étrangère doit être déclaré dès votre première année de résidence fiscale française, même s’il est inactif ou vide. Les cessions contre monnaie fiduciaire ou les achats de biens et services payés avec des cryptoactifs emportent une taxation spécifique. L’arbitrage conserver/vendre se pense donc aussi avec ce prisme : liquidités nécessaires, volatilité acceptée, fiscalité applicable selon vos opérations futures. Là encore, l’illusion du « je laisse là-bas, personne ne verra » est aujourd’hui dangereuse.
Immobilier et parts de sociétés étrangères : vendre, restructurer ou garder le pied à l’international ?
L’immobilier étranger et les participations dans des sociétés étrangères sont souvent les actifs les plus chargés émotionnellement : c’est un logement où vous avez vécu, un immeuble de rapport qui finance l’éducation des enfants, une entreprise que vous avez créée ou développée sur place. C’est aussi là que je vois les erreurs les plus coûteuses lorsqu’elles ne sont pas anticipées suffisamment tôt avant le retour en France.
La fiscalité immobilière repose sur une double lecture : fiscalité locale de la détention et de la cession, et traitement en France une fois redevenu résident. Dans beaucoup de conventions fiscales, le pays où l’immeuble est situé garde la main sur l’imposition des loyers et des plus-values, la France ajoutant ensuite son propre regard, généralement avec un crédit d’impôt pour éviter la double imposition. À cela s’ajoute l’IFI : selon votre statut (régime d’impatriation ou non, ancienneté de votre installation), vos immeubles étrangers peuvent ou non entrer dans l’assiette de cet impôt sur la fortune immobilière, ce qui modifie radicalement l’intérêt de conserver un patrimoine locatif hors de France.
Concrètement, vendre avant le retour peut être opportun si vous bénéficiez encore d’exonérations ou de régimes de faveur réservés aux non-résidents dans le pays concerné, si le marché est haut, ou si les loyers sont modestes au regard de la fiscalité combinée locale et française. À l’inverse, conserver un patrimoine immobilier dans un pays très dynamique, avec un risque politique et fiscal maîtrisé, peut rester un excellent pilier de diversification, surtout si vos dépenses ou vos projets de vie vous amènent à y revenir régulièrement. Entre les deux, il existe une zone grise de restructuration possible : loger vos biens dans une structure locale plus lisible, arbitrer certains biens pour concentrer sur les plus pertinents, renégocier les financements.
Les parts de sociétés et titres de participation à l’étranger peuvent être liés à des mécanismes comme l’exit tax selon la trajectoire d’expatriation et de retour. Une vente précipitée après le retour, sans avoir étudié les effets croisés de la fiscalité française, du pays d’origine et des conventions fiscales, peut aboutir à une double taxation effective de la même plus-value avant compensation, ou déclencher la fin d’un différé d’imposition acquis au départ. A contrario, revenir en France en conservant certains titres dans un cadre clair peut permettre d’éteindre un stock de taxation latente lié à un mécanisme de sortie antérieur, à condition qu’aucun événement (cession, donation, etc.) ne soit intervenu pendant le séjour.
Ce que je constate aussi, c’est que la dimension « gouvernance » est souvent sous-estimée. Conserver une participation significative dans une société étrangère exige d’accepter de continuer à suivre la comptabilité, les assemblées, le respect local des règles fiscales, potentiellement dans une autre langue et un autre fuseau horaire, alors même que votre vie et vos préoccupations quotidiennes reviennent en France. Là encore, le critère n’est pas que fiscal : il est managérial, temporel, et familiale (qui reprendra quoi, où, et dans quel cadre) et doit être intégré à la décision vendre/transférer/conserver.
Critères d’arbitrage et erreurs à éviter avant de décider
Revenons un instant à Marc. Sa première réaction était de vouloir « tout clôturer là-bas » avant de remettre un pied en France. Après plusieurs entretiens, nous avons fait exactement l’inverse sur certains actifs : conservé son assurance-vie luxembourgeoise, gardé un bien locatif dans une métropole très dynamique, mais vendu un portefeuille-titres local peu lisible pour un banquier français et rapatrié progressivement les liquidités en documentant chaque flux. Ce qui a fait la différence, ce sont quelques critères simples, mais appliqués actif par actif.
Le premier critère à considérer est la nature de l’actif et son horizon de détention. Un compte courant étranger n’a pas la même utilité ni la même exposition qu’un immeuble ou qu’une participation dans une société opérationnelle. Plus l’actif est illiquide et stratégique (immobilier, entreprise), plus il faut se donner du temps et articuler sa décision avec votre projet de vie : lieu de scolarisation des enfants, probabilité réelle de repartir à l’étranger, niveau de revenus attendus en France, besoin de trésorerie à court terme. À l’inverse, plus un actif est liquide (fonds monétaires, ETF cotés, cash), plus la question se joue sur la fiscalité marginale locale versus française et sur l’utilité de garder des devises.
Le deuxième critère est la fiscalité en croisé : celle du pays où se trouve l’actif, celle de la France, et la présence ou non d’une convention fiscale entre les deux. Certaines conventions organisent une imposition exclusive dans l’État de situation du bien, d’autres prévoient une double compétence avec mécanisme de crédit d’impôt en France, d’autres encore laissent des zones de chevauchement possibles. Ignorer cet écheveau peut conduire à des situations absurdes : vendre au « mauvais » moment, se retrouver taxé au titre de non-résident puis de résident, ou perdre un régime transitoire avantageux simplement par méconnaissance de sa durée et de ses conditions.
Un actif mal ou non déclaré en France (compte non déclaré, cryptos sur plateforme exotique, montage opaque) devient un risque majeur : les pénalités pour non-déclaration de comptes ou contrats étrangers et les reconstitutions de revenus d’origine indéterminée sur plusieurs années s’accordent très mal avec une vie de dirigeant ou d’investisseur exposé. De même, sous-estimer les obligations de justification de l’origine des fonds pour de gros transferts peut provoquer des blocages bancaires qui compliquent concrètement votre retour.
Enfin, il y a la cohérence familiale. J’ai vu des situations où le conjoint restait quelques années à l’étranger avec les enfants, pendant que l’autre revenait en France. La résidence fiscale, l’IFI, le traitement des biens communs, les conventions fiscales sur les revenus du couple ne se gèrent pas de la même façon dans un retour progressif que dans un retour simultané. Décider d’un arbitrage patrimonial sans intégrer cette géographie familiale, c’est accepter de jouer à pile ou face avec votre fiscalité des prochaines années.
Au fond, ce que m’enseignent ces dossiers de retour en France, c’est que la vraie sophistication n’est pas dans la complexité des produits, mais dans la simplicité de la méthode : inventaire exhaustif, analyse actif par actif, articulation avec les conventions fiscales et votre projet de vie, mise en œuvre progressive. Pour certains actifs étrangers, la vente avant le retour sera le choix le plus cohérent. Pour d’autres, le transfert des liquidités vers des enveloppes françaises lisibles aura du sens. Et pour d’autres encore, la conservation à l’étranger restera la meilleure manière de diversifier votre patrimoine et de garder un ancrage international.
Le retour en France réactive la fiscalité sur l’ensemble de vos revenus et de vos biens, sans imposer un rapatriement automatique. Chaque actif doit être analysé selon sa nature, son pays de détention, sa fiscalité actuelle et future, votre horizon de détention et vos projets concrets. Les erreurs fréquentes incluent les décisions prises au dernier moment, le traitement uniforme de tous les actifs, l’oubli des obligations déclaratives et la sous-estimation des effets d’un retour progressif du couple et de la famille. À l’inverse, un arbitrage patient, documenté et cohérent par actif permet de reprendre le contrôle, de réduire les risques de double imposition et de transformer ce retour en étape structurante plutôt qu’en déflagration fiscale.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.