Forfait fiscal suisse : ce n'est pas la résidence, et le tribunal vient de le dire
Article du 21 novembre 2026.
Tout le monde connaît le forfait fiscal suisse. Presque personne ne sait ce qu'il vaut au regard du droit fiscal français. Un arrêt de la cour administrative d'appel de Nancy, du 10 juillet 2025, répond : un contribuable imposé en Suisse « à forfait » peut parfaitement être considéré comme fiscalement domicilié en France, et le forfait ne lui garantit pas la résidence suisse au sens de la convention.
Le point en 30 secondes
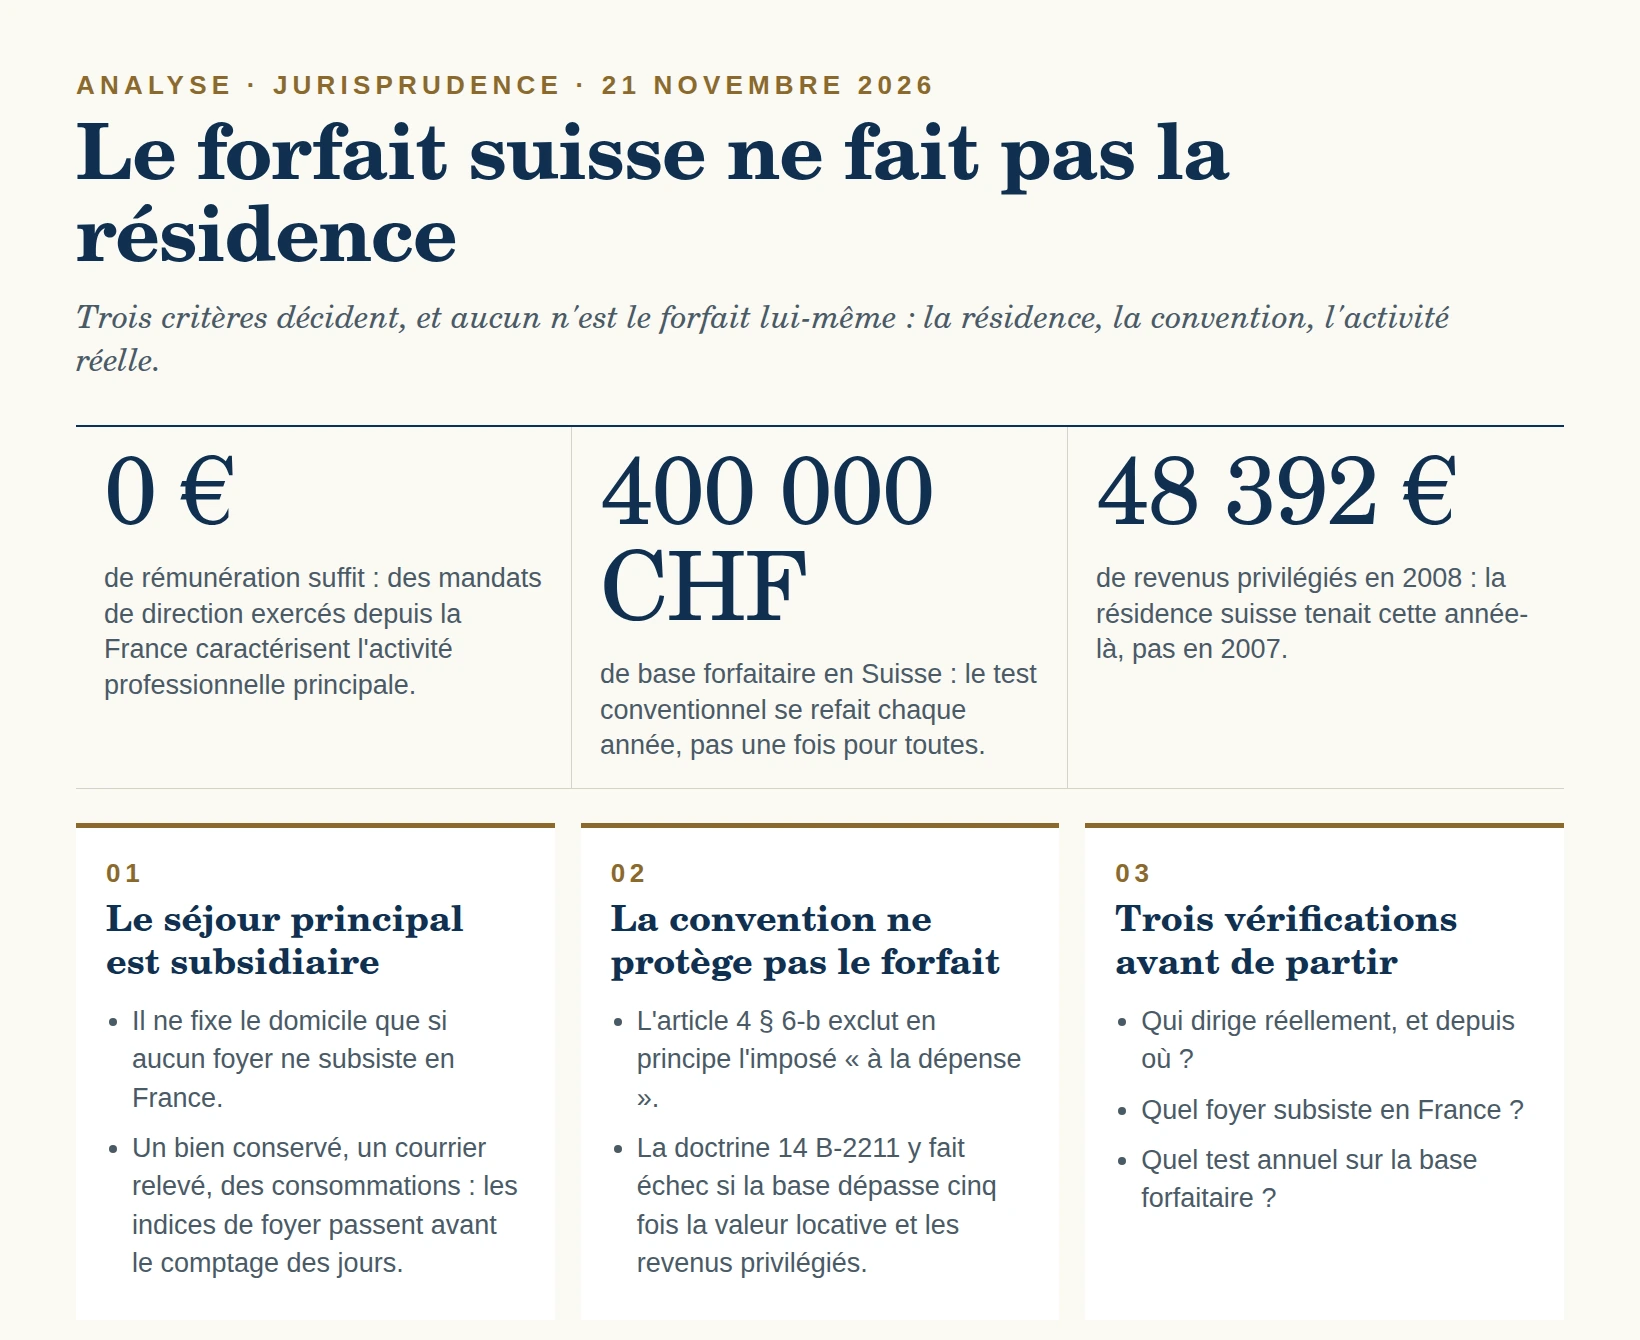
- Le séjour principal ne détermine le domicile fiscal que si le contribuable n'a pas de foyer en France : c'est un critère subsidiaire (CAA Nancy, 10 juillet 2025, n° 21NC01144).
- Des fonctions de direction exercées en France sans rémunération suffisent à caractériser l'activité professionnelle principale au sens de l'article 4 B du CGI.
- Le forfait fiscal suisse n'assure pas la résidence conventionnelle : la doctrine 14 B-2211 s'apprécie année par année, en comparant la base forfaitaire aux revenus privilégiés de source française et suisse.
- L'arrêt est inédit au recueil Lebon : il éclaire, il ne fait pas jurisprudence établie.
Le cas, tel qu'il s'est présenté
M. et Mme A. déclarent en 2006 avoir quitté la France. L'administration engage un examen de situation fiscale personnelle sur 2007 et 2008 et estime qu'ils restent domiciliés fiscalement en France : ils possèdent un domaine à Rilly-la-Montagne, dans la Marne.
M. A. est président du conseil d'administration de la Compagnie financière A. et PDG de la société JMD, un groupe de vins et de champagne. Il exerce donc des fonctions de direction de sociétés françaises, sans activité professionnelle en Suisse. Le couple est imposé en Suisse « à forfait », sur une base de 400 000 CHF.
La cour juge que les époux n'ont ni foyer ni séjour principal en France. Puis elle juge le contraire sur un autre fondement : l'activité professionnelle principale et le centre des intérêts économiques sont en France. Résultat : domicile fiscal français.
Ce que le juge dit, mot pour mot
Sur la hiérarchie des critères, la cour est explicite : « Le lieu du séjour principal du contribuable ne peut déterminer son domicile fiscal que dans l'hypothèse où celui-ci ne dispose pas de foyer. » Autrement dit, compter ses jours en France ne sert à rien tant qu'un foyer y subsiste.
Sur l'activité, le motif décisif du considérant 8 :
> « Dans ces conditions, M. et Mme A… doivent être regardés comme exerçant leur activité professionnelle principale en France, où ils ont au demeurant en outre le centre de leurs intérêts économiques. Par suite, ils doivent être regardés comme ayant eu leur domicile fiscal en France en 2007 et 2008 au sens de l'article 4 B du code général des impôts. »
Et le point qui surprend le plus : ces fonctions de président du conseil d'administration et de PDG, « même si M. A… ne perçoit aucune rémunération à ce titre », lui confèrent « un pouvoir important » de direction, de stratégie et de représentation. L'absence de rémunération ne neutralise pas l'activité professionnelle principale. C'est exactement l'inverse de ce que retiennent la plupart des schémas de départ.
Le forfait suisse, dans la convention
Le raisonnement conventionnel mérite d'être lu lentement, parce qu'il est contre-intuitif.
Décision à vérifier
Vérifier ma situationL'article 4 § 6-b de la convention franco-suisse exclut en principe de la qualité de résident l'intéressé imposé « à la dépense ». La doctrine administrative, BOI 14 B-2211, opposable sur le fondement de l'article L. 80 A du LPF, y fait échec si deux conditions sont réunies : la base forfaitaire doit être supérieure à cinq fois la valeur locative, et supérieure aux revenus privilégiés de source française et suisse.
Cette comparaison se fait année par année. Dans cette affaire, l'administration a retenu que les revenus privilégiés atteignaient environ 48 392 € en 2008, contre une base de 400 000 CHF, ce qui laissait la résidence suisse subsister pour 2008. En 2007, en revanche, environ 483 000 € de virements suisses s'y ajoutaient : la résidence suisse ne tenait plus.
Retenez la conséquence : un forfait négocié une fois ne protège pas chaque année. Chaque exercice a son propre test, avec ses propres montants.
Avant / après, sur les trois critères
| Question | Ce que beaucoup croient | Ce que le juge retient |
|---|---|---|
| Compter les jours en France | décisif | subsidiaire, seulement à défaut de foyer |
| Diriger sans être payé | neutre | caractérise l'activité principale |
| Forfait suisse | vaut résidence | ne vaut pas résidence automatique, test annuel |
Ce que l'arrêt ne dit pas
Trois limites, et elles comptent avant d'en tirer un plan.
Un. L'arrêt est inédit au recueil Lebon : il n'est pas publié, donc il n'a pas la portée d'une jurisprudence établie. Il illustre une grille de lecture, il ne la fige pas.
Deux. C'est une décision d'espèce, après cassation et renvoi : les faits, un domaine, des sociétés familiales, un PDG non rémunéré, pèsent lourd dans le résultat.
Trois. La doctrine de 1972 citée par la cour est ancienne ; sa portée actuelle doit être vérifiée avant d'être invoquée dans un montage précis.
Trois vérifications avant de raisonner « forfait »
- Qui dirige, réellement ? Si les mandats de direction sont exercés depuis la France, même sans rémunération, l'activité principale est en France.
- Quel foyer subsiste ? Un bien conservé, un courrier relevé, des consommations : les indices de foyer se mesurent, et ils passent avant le comptage des jours.
- Quel test annuel ? Base forfaitaire contre revenus privilégiés, exercice par exercice : un chiffrage sur une seule année ne prouve rien pour les autres.
Ce que ça change concrètement
Le forfait fiscal suisse reste un outil réel, mais il ne dispense ni d'examiner les mandats exercés depuis la France, ni de refaire le test conventionnel chaque année. Le contribuable qui part en gardant la direction effective de ses sociétés françaises sans rémunération est dans la zone que cet arrêt vient de décrire : ce n'est pas une zone d'ombre, c'est une zone de risque documentée.
- Résidence fiscale : les critères de l'article 4 B
- Résident suisse : prélèvements sociaux sur vos loyers
- Dirigeant détaché : votre activité en France fixe votre domicile
- Vérifier ma situation de non-résident
Avant de décider
Cadrer mon dossierSources
- CAA de Nancy, 1re chambre, 10 juillet 2025, n° 21NC01144, inédit au recueil Lebon le 11 novembre 2026.
- Article 4 B du code général des impôts ; article 4 § 6-b de la convention fiscale franco-suisse ; BOI 14 B-2211.
- Article L. 80 A du livre des procédures fiscales.