Disclaimer :
Ce guide est un document d’information et de méthode. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation d’investissement. Les montants et taux cités sont datés et doivent être réactualisés avant toute décision ; les règles fiscales évoluent et doivent être vérifiées auprès des autorités compétentes et d’un professionnel qualifié.
Une notice fiscale n’est pas qu’un mode d’emploi : elle peut devenir une arme juridique. En 2027, si l’administration remet en cause un crédit d’impôt étranger calculé selon une formule officielle, la garantie de l’article L. 80 A du LPF peut être invoquée — à condition de savoir la manier. Voici ce que vous risquez de perdre, et ce que vous pouvez gagner.
Ce que le contribuable a fait
M. et Mme B. ont perçu en 2010 des dividendes de source togolaise pour un montant de 1 442 934 €. Pour déclarer ces revenus, ils ont utilisé l’imprimé 2047 et sa notice explicative. À la rubrique « TOGO — Dividendes », la notice mentionnait expressément un crédit d’impôt calculé au taux de 37,5 %, dans le cadre de la « décote africaine ».
Forts de cette indication, ils ont imputé un crédit d’impôt de 541 100 € sur leur imposition.
L’administration fiscale a contesté ce calcul. Selon elle, le taux applicable n’était plus de 37,5 % mais de 25 % (taux conventionnel), soit un crédit ramené à 360 733 €. Son argument : le taux de 37,5 % avait cessé d’être applicable depuis une modification de doctrine intervenue en 1996, la documentation officielle ne mentionnant plus le Togo — mais sans l’indiquer explicitement. Pourtant, l’imprimé et sa notice continuaient, eux, de mentionner ce taux.
Le litige portait donc sur un point simple en apparence : un document mis à disposition des contribuables par l’administration peut-il lui être opposé lorsqu’il comporte une erreur ou une information obsolète ?
La règle posée par le Conseil d’État
Par une décision du 20 juin 2023 (n° 462501, mentionnée aux tables du Lebon), la 9e-10e chambre réunies de la Cour de cassation administrative — le Conseil d’État — a censuré l’arrêt de la cour administrative d’appel pour erreur de droit.
Le considérant décisif mérite d’être cité : « si, en principe, un formulaire de déclaration ou une notice explicative ne sont pas au nombre des instructions ou circulaires que publie l’administration fiscale pour faire connaître son interprétation des textes fiscaux, il en va différemment lorsque ces documents, mis à la disposition des contribuables sur son site internet ou sur demande, comportent une interprétation formelle de la loi fiscale, laquelle peut être invoquée sur le fondement des dispositions du second alinéa de l’article L. 80 A du livre des procédures fiscales. »
Autrement dit : la garantie contre les changements de doctrine ne se limite plus aux seules instructions et circulaires publiées. Elle s’étend à tout support administratif — formulaire, notice — dès lors qu’il porte une interprétation formelle de la loi fiscale.
Le Conseil d’État a également précisé, au considérant 5, que « la remise en cause par l’administration fiscale d’un crédit d’impôt qui a été imputé sur l’imposition primitive d’un contribuable constitue un rehaussement » au sens de l’article L. 80 A. La garantie est donc mobilisable même lorsque le litige porte sur un crédit d’impôt et non sur une base imposable.
> Bon à savoir : la portée de cette décision dépasse le seul cas togolais. Tout formulaire ou notice comportant une règle de calcul, un taux ou une méthode explicitement énoncée peut, en principe, fonder une réclamation sur le fondement de l’article L. 80 A.
Quand la notice est opposable
L’opposabilité se joue sur l’interprétation formelle, pas sur le montant.
Un crédit d’impôt étranger remis en cause alors qu’il suivait une notice officielle peut être défendu sur le fondement de L. 80 A.
Vérifier ma situation avant de contester un crédit d’impôt →
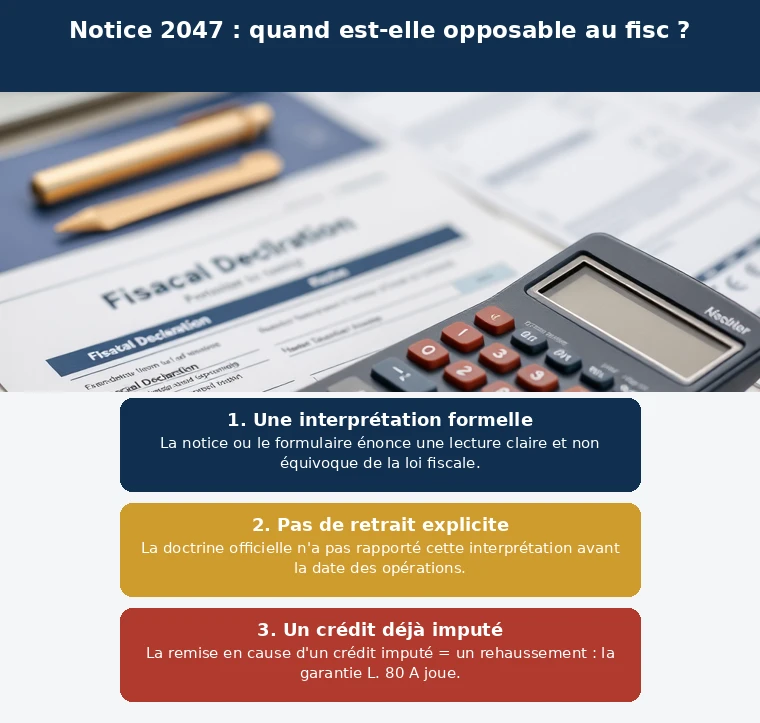
Trois conditions doivent être réunies pour que la notice ou l’imprimé soit opposable à l’administration.
Première condition : une interprétation formelle. Le document doit énoncer une règle de droit de manière explicite, et non se contenter d’une indication pratique ou d’un simple renvoi. Une mention chiffrée (« taux de 37,5 % ») ou une formule de calcul constitue typiquement une interprétation formelle.
Deuxième condition : la mise à disposition. Le document doit être mis à disposition des contribuables, sur le site internet de l’administration ou sur demande. C’est le cas de l’imprimé 2047 et de sa notice, librement téléchargeables.
Troisième condition : l’absence de retrait explicite. La doctrine officielle ne doit pas avoir explicitement rapporté l’interprétation en cause. Dans l’affaire togolaise, la documentation avait cessé de mentionner le Togo, mais sans indiquer expressément que le taux de 37,5 % était abandonné. Cette absence de retrait explicite a été déterminante.
| Condition | Ce qu’il faut vérifier | Dans l’affaire B. |
|---|---|---|
| Interprétation formelle | Taux, formule ou règle énoncée explicitement | Taux de 37,5 % mentionné à la rubrique TOGO |
| Mise à disposition | Document accessible sur le site ou sur demande | Imprimé 2047 et notice disponibles |
| Absence de retrait explicite | La doctrine n’a pas rapporté clairement la règle | Documentation muette sur le Togo, sans retrait formel |
Comment invoquer la garantie
La mise en œuvre suppose une chronologie précise.
Étape 1 — Constituer la preuve du document. Conservez la version de la notice et de l’imprimé en vigueur au moment de la déclaration, avec la date de téléchargement ou la copie papier. L’opposabilité repose sur le document tel qu’il existait lorsque vous avez déclaré.
Étape 2 — Vérifier le lien avec le rehaussement. La garantie ne joue que si l’administration remet en cause un crédit d’impôt imputé sur l’imposition primitive. C’est précisément ce que le Conseil d’État a reconnu comme un rehaussement.
Étape 3 — Formuler la réclamation. Dans la réclamation contentieuse, visez explicitement le second alinéa de l’article L. 80 A du LPF et joignez le document litigieux. La réclamation doit démontrer que la notice comportait une interprétation formelle et que l’administration ne l’a pas explicitement rapportée.
> Mon avis : la force de ce raisonnement tient à sa simplicité documentaire. Là où un contentieux classique exige de reconstituer l’intention du législateur, la garantie de l’article L. 80 A repose sur une pièce que vous avez entre les mains. C’est un levier souvent sous-exploité, notamment en matière de crédits d’impôt étrangers.
Les limites à connaître
La décision du 20 juin 2023 est une cassation avec renvoi : le Conseil d’État tranche la question de droit, mais ne statue pas sur le fond du litige. L’affaire a été renvoyée devant une autre cour administrative d’appel. Il ne faut donc pas en déduire que tout contribuable obtiendra gain de cause : l’opposabilité doit être démontrée au cas par cas.
Deuxième limite : l’interprétation doit être formelle et non équivoque. Une mention ambiguë, un exemple ou une simple indication pratique ne suffisent pas. Le juge examine le caractère explicite de la règle énoncée.
Troisième limite : le retrait explicite. Si l’administration a clairement rapporté l’interprétation — par une instruction, une mise à jour de doctrine ou une mention explicite — la garantie ne joue plus. La difficulté pratique consiste à distinguer le silence (qui ne vaut pas retrait) de l’abandon formel.
> Attention : une notice obsolète ne vous protège pas indéfiniment. Si la doctrine a formellement abandonné la règle avant votre déclaration, l’opposabilité tombe. La vérification doit être faite à la date de la déclaration, pas à celle du contrôle.
Ce que vérifier avant de déclarer
Avant de déposer une déclaration comportant un crédit d’impôt étranger, plusieurs vérifications s’imposent.
Cohérence entre la notice et la doctrine officielle. Comparez la mention de la notice avec la doctrine publiée (BOFiP) à la date de votre déclaration. Un décalage n’est pas nécessairement fatal, mais il doit être identifié.
Traçabilité du document. Archivez la notice et l’imprimé utilisés, avec leur date. En cas de contrôle ultérieur, c’est cette pièce qui fondera votre défense.
Qualification du rehaussement. Vérifiez que la remise en cause porte bien sur un crédit d’impôt imputé sur l’imposition primitive — condition posée par le considérant 5.
Anticipation du contentieux. Si un doute existe sur l’opposabilité d’une notice, une vérification préalable permet d’éviter une réclamation tardive. C’est l’objet de l’offre Boussole, à honoraires forfaitaires de 2 900 €, qui consiste à vérifier l’opposabilité d’une notice avant réclamation. Pour les situations de non-résidence, une orientation est disponible via la page dédiée.
Les trois questions à se poser
La notice que j’ai utilisée comportait-elle une interprétation formelle ? Si elle énonce un taux, une formule ou une règle de calcul explicite, la première condition est remplie. Une simple indication pratique ne suffit pas.
L’administration a-t-elle explicitement rapporté cette interprétation avant ma déclaration ? Le silence de la doctrine ne vaut pas retrait. Il faut rechercher une mention formelle d’abandon, à la date de la déclaration.
La remise en cause porte-t-elle sur un crédit d’impôt imputé sur mon imposition primitive ? Si oui, la qualification de rehaussement retenue par le Conseil d’État ouvre la voie à la garantie de l’article L. 80 A.
Pour aller plus loin
Sources
- Conseil d’État, 9e-10e chambres réunies, 20 juin 2023, n° 462501, mentionné aux tables du Lebon.
- BOFiP, doctrine relative à la garantie contre les changements de doctrine (article L. 80 A du LPF), BOI-CF-PGR-20-10.
La garantie L. 80 A suppose une doctrine officielle restée silencieuse.
Si la documentation a explicitement rapporté l’interprétation, la notice ne protège plus.