Écoutez ce guide sur l’exit tax crypto en version audio. Lecture par Cyril Jarnias.
Vous envisagez de transférer votre domicile fiscal hors de France, et vous détenez des crypto-actifs en direct (plateforme, wallet personnel ou via un tiers) ? Aujourd’hui, ces plus-values latentes échappent à l’exit tax, contrairement à vos titres. Un amendement adopté en commission des finances puis redéposé en séance pourrait les y faire entrer pour les premiers départs dès le 1er janvier 2027. Le dispositif n’est pas voté en séance à ce jour : voici, factuellement, ce que le texte prévoit, ce qui ne l’est pas encore, et ce qui vous reste à décider.
1. Pourquoi ce sujet vous concerne
L’exit tax (article 167 bis du code général des impôts) impose, au moment du transfert de votre domicile fiscal hors de France, les plus-values latentes sur vos droits sociaux, valeurs et titres. Elle ne vise pas vos crypto-actifs détenus en direct : un contribuable qui quitte la France avec plusieurs millions d’euros de crypto n’est pas imposé sur ses gains latents, là où le détenteur de titres de même valeur l’est. C’est cette asymétrie qu’un amendement en cours d’examen parlementaire cherche à combler.
Si vous détenez un portefeuille crypto significatif (au-delà de la barre des 800 000 € visée par le texte), un transfert de domicile en 2027 sans analyse préalable vous expose à une dette fiscale que vous n’avez probablement jamais anticipée.
2. L’état des lieux : ce que la loi permet aujourd’hui
En l’état actuel du droit, deux éléments doivent être bien fixés avant tout raisonnement :
- Crypto en direct et exit tax : vos crypto-actifs conservés sur un wallet personnel ou sur une plateforme n’entrent pas dans le champ de l’exit tax actuelle (art. 167 bis) — l’imposition de vos plus-values latentes sur crypto au départ de France n’existe pas aujourd’hui.
- Échanges crypto contre crypto : tant qu’un échange ne débouche pas sur de la monnaie officielle (euros, dollars…) ou un achat de bien/service, l’imposition est différée (art. 150 VH bis du CGI). Échanger une crypto contre un stablecoin n’était, jusqu’ici, pas imposé sur le moment.
3. Ce qui change : le dispositif à l’étude (art. 167 ter) et le volet stablecoins
3.1 L’amendement de commission (I-CF1822) : un nouvel article 167 ter
Adopté en commission des finances le 8 octobre 2026, puis redéposé en séance sous deux formes, le texte crée un article 167 ter du CGI. Ses principaux éléments, lus sur la fiche officielle de l’Assemblée nationale :
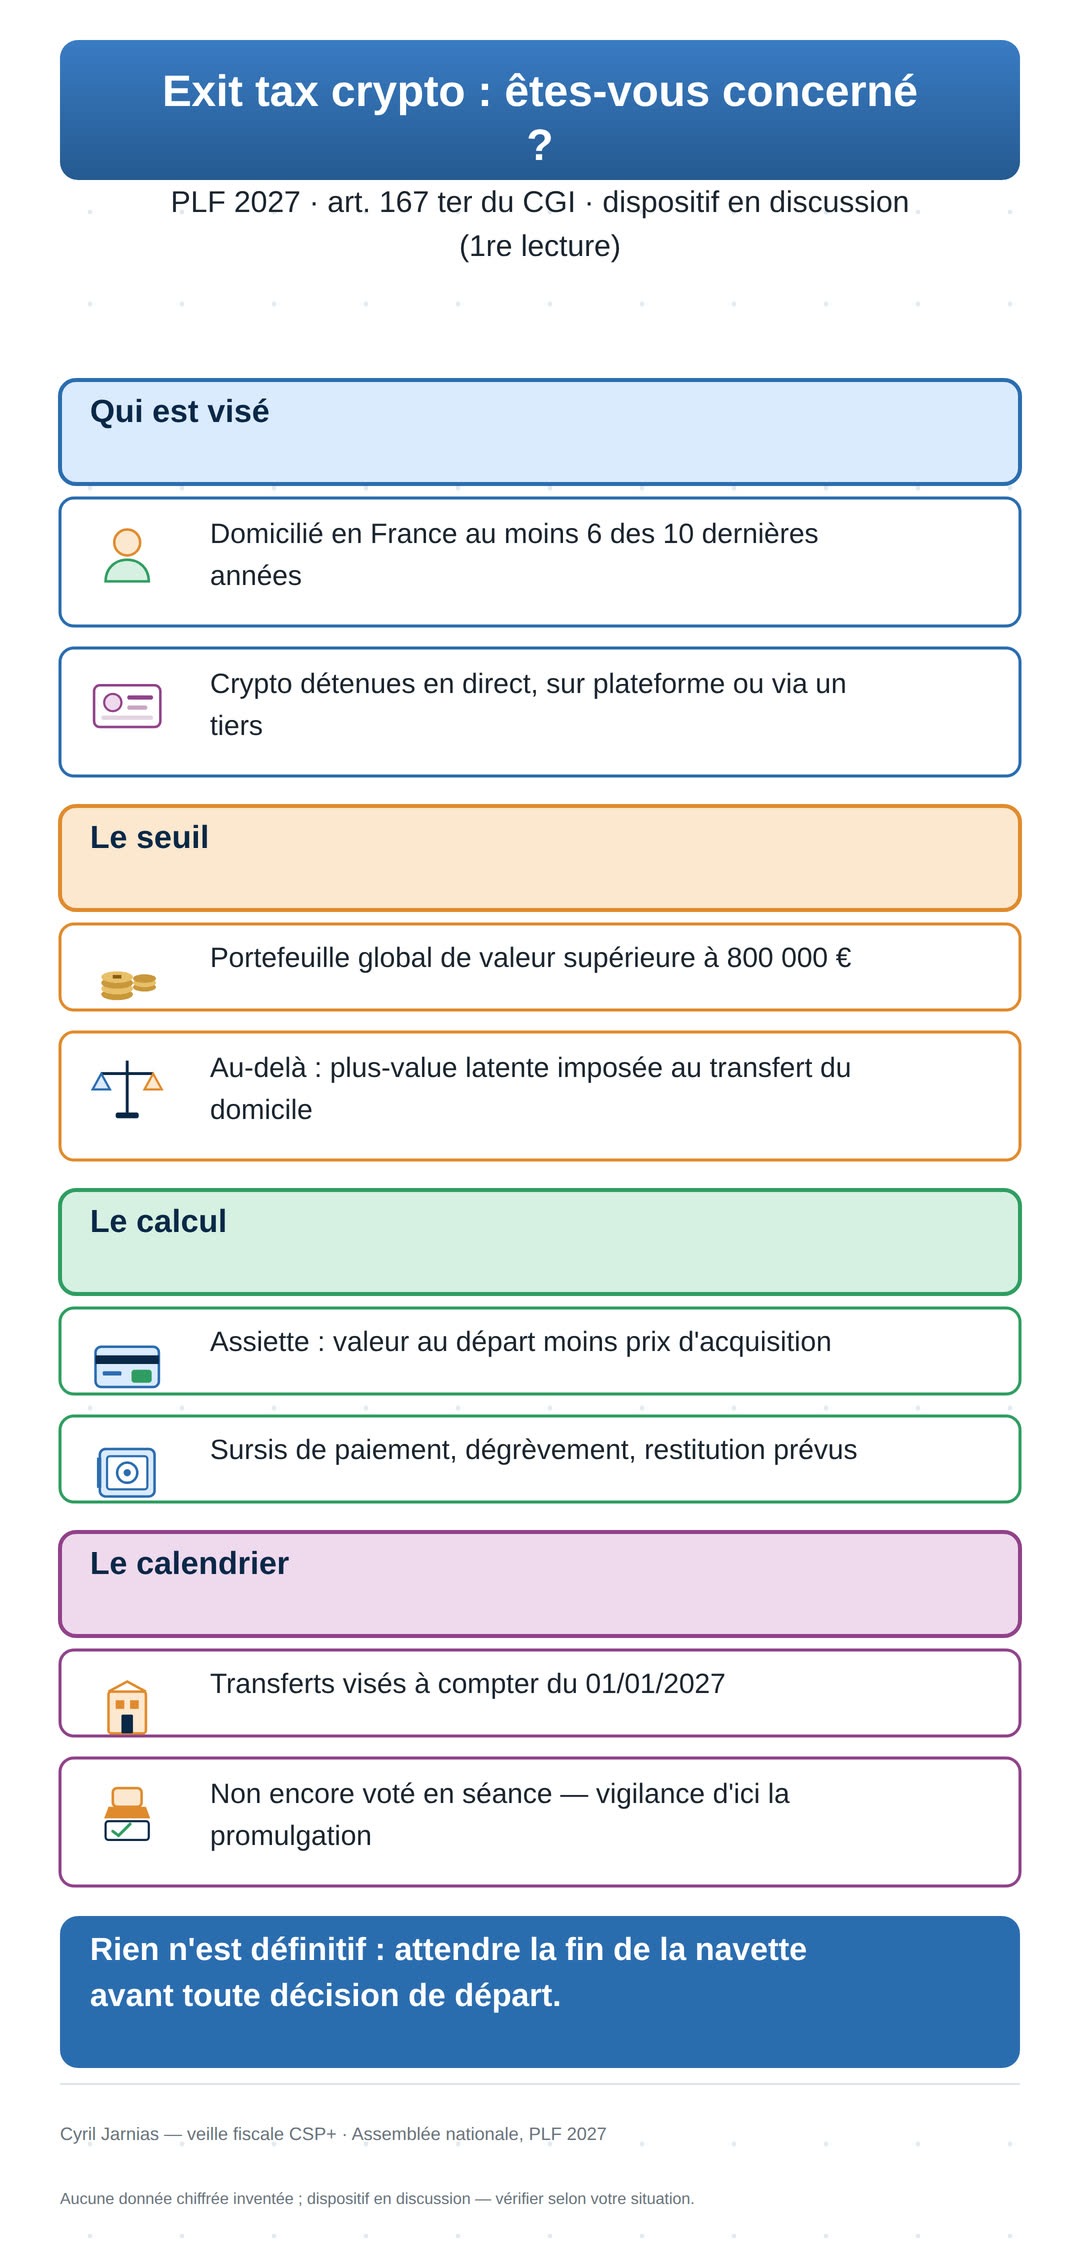
- Personnes visées : contribuables domiciliés en France au moins 6 des 10 années précédant le transfert de domicile, dont le foyer détient des crypto-actifs (art. 150 VH bis) directement, via un prestataire ou tout autre tiers.
- Seuil : valeur globale supérieure à 800 000 €.
- Assiette : la plus-value latente = valeur du portefeuille au jour du départ moins son prix total d’acquisition ; une moins-value latente n’est ni imputable ni reportable.
- Paiement : calcul dans les conditions de l’exit tax existante (II bis de l’art. 167 bis), avec les règles de sursis de paiement, dégrèvement ou restitution prévues par 167 bis (dont le retour en France).
- Spécificités : les échanges de crypto entre elles, sans soulte, ne sont pas assimilés à une cession ; l’impôt devient exigible au prorata du portefeuille cédé en cas de vente avant la fin du délai de conservation ; déclaration d’un état des crypto-actifs détenus (y compris à l’étranger ou auto-conservés).
- Entrée en vigueur : transferts à compter du 1er janvier 2027.
La version redéposée en séance décline cette logique en deux variantes : I-3904 intègre les crypto dans l’exit tax existante (le seuil de 800 000 € s’apprécie sur la valeur cumulée titres + crypto) ; I-3432 crée une exit tax propre aux crypto, le seuil portant sur les seules crypto (nouvel article 167 ter).
3.2 Le volet stablecoins (I-3898) : la fin du sursis d’imposition
L’Assemblée nationale a adopté en séance le 16 octobre 2026 l’amendement I-3898 qui met fin au sursis d’imposition lors de la conversion de crypto-actifs en stablecoins, avec un calcul actif par actif au prix moyen pondéré (PMP), applicable aux opérations réalisées à compter du 1er janvier 2027. Concrètement, échanger vos crypto contre des stablecoins deviendrait un événement taxable, là où ce n’est pas le cas aujourd’hui.
| Dispositif | Champ | Seuil | Entrée en vigueur visée | Statut |
|---|---|---|---|---|
| Exit tax crypto (art. 167 ter) | Plus-values latentes crypto au départ | > 800 000 € | 1er janv. 2027 | En commission (8/10) + redéposé séance — discussion à partir du 27/10 |
| Fin du sursis stablecoins (I-3898) | Conversion crypto → stablecoin | — | 1er janv. 2027 | Adopté en séance le 16/10 — non définitif (navette) |
| Déclaration des wallets | Auto-conservation / étranger | dès 100 000 € (variantes 5 k€ / 50 k€) | — | Amendements en réserve (I-2701, I-3922, I-3923) |
4. Ce qui est voté, ce qui ne l’est pas encore
Distinction essentielle, car c’est elle qui évite les mauvaises décisions :
- Adopté en séance (1re lecture) : l’amendement I-3898 sur les stablecoins, le 16/10/2026. Encore soumis à la navette (Sénat, CMP, ou 49.3) : non définitif.
- Adopté en commission seulement : l’exit tax crypto (I-CF1822) — un vote de commission n’est pas un vote de la loi. Il a été redéposé en séance (I-3904, I-3432) et figure dans les amendements en réserve pour la reprise de la discussion de la première partie du PLF 2027, à partir du 27 octobre 2026.
- Pas encore voté en séance : le dispositif 167 ter n’a, à ce jour, fait l’objet d’aucune adoption en séance publique. Tant que la navette n’est pas achevée — en principe en décembre 2026 —, rien n’est acquis.
Attention. Un amendement adopté en commission n’est pas une loi ; une mesure adoptée en séance à l’Assemblée n’est pas définitive tant que la navette n’est pas achevée ; seule une loi promulguée l’est. Si une source vous présente l’exit tax crypto comme « votée », c’est faux ou prématuré.
5. Risques et erreurs à éviter
- Déclarer ses crypto « réglées » en quittant la France. En l’état du droit elles échappent à 167 bis, mais le texte à l’étude pourrait tout changer dès 2027. Partir sans analyse, c’est courir le risque d’une dette fiscale non provisionnée.
- Supposer que la moins-value latente protège. Le texte écarte explicitement l’imputation d’une moins-value latente : un portefeuille en perte virtuelle ne neutralise pas les plus-values soumises au départ.
- Confondre les deux volets. La fin du sursis stablecoins (I-3898, voté en séance) et l’exit tax crypto (167 ter, en commission) sont deux mécanismes distincts, avec deux calendriers de discussion.
- Suivre un conseil daté d’août. La situation budgétaire a fortement évolué en octobre ; toute planification d’expatriation doit s’appuyer sur l’état du texte au jour de la décision.
6. Options à examiner
| Option | Ce que ça implique | Pour qui |
|---|---|---|
| Attendre la fin de la navette (décembre 2026) | Ne décider qu’une fois le texte promulgué ; le départ est déplacé si possible | Tous — prudence recommandée |
| Analyser la structuration du portefeuille | Répartition plateforme / wallet, réalisations, PMP | Détenteurs > 800 k€ |
| Différer le transfert de domicile | Éviter la fenêtre d’entrée en vigueur visée (1er janv. 2027) si le calendrier le permet | Projets non engagés |
| Bénéficier du sursis / dégrèvement | Retour en France, règles 167 bis si le texte est confirmé | Expatriés réversibles |
Mon avis. Le vrai sujet n’est pas de « fuir » un impôt hypothétique, mais de ne pas prendre une décision de vie (changer de résidence fiscale) sur la foi d’une rumeur ou d’un article non daté. Le calendrier du vote, lui, est vérifiable : le 27 octobre, la discussion reprend ; décembre 2026, le texte est tranché.
7. La bonne séquence de décision
Chiffrez votre exposition avant de fixer une date de départ
Les règles changent peut-être dès le 1er janvier 2027. Un premier bilan chiffré évite de décider sur la foi d’un amendement non définitif.
- Vérifier : où sont vos crypto, quelle plus-value latente accumulée, seuil franchi ou non (800 000 € cumulés titres+crypto selon la variante retenue).
- Dater : 27 octobre = reprise des débats ; décembre 2026 = échéance de promulgation. Aucune décision avant l’état final du texte.
- Chiffrer : dans les deux scénarios (texte retenu ou écarté), votre exposition.
- Ne rien signer sur la base d’un amendement adopté en commission.
- Consulter une vision globale résidence fiscale / portefeuille / transmission avant de fixer une date de départ.
8. Conclusion — demandez un regard indépendant
La fiscalité des crypto-actifs au départ de France est en train de devenir une vraie question d’expatriation : un dispositif ciblé au-delà de 800 000 € (art. 167 ter) et la fin du sursis sur les stablecoins sont sur la table, avec une entrée en vigueur visée au 1er janvier 2027. Rien n’est définitif, mais l’asymétrie actuelle (vos titres sont taxés, vos crypto ne le sont pas) pourrait disparaître brutalement. Un départ 2027 mérite un chiffrage préalable, au cas par cas.
Si vous voulez savoir ce qu’un transfert de domicile représenterait pour votre portefeuille, le plus sûr est de le faire regarder par un regard indépendant, avec un premier bilan de votre situation fiscale et patrimoniale.
Votre transfert de domicile mérite un chiffrage préalable
Sans recul, vous risquez de partir sur la base d’un texte encore en discussion. Un bilan patrimonial et fiscal donne l’état des risques réels.
Pour aller plus loin
- L’Exit Tax : les clés du nouveau dispositif fiscal porté par Lucie Castets
- Cryptomonnaies et patrimoine : stratégie d’allocation
- La loi MiCA et son impact pour les détenteurs de crypto-monnaies
Sources
- Assemblée nationale — Fiche de l’amendement I-CF1822 (extrait article 167 ter) — https://www.assemblee-nationale.fr/dyn/17/amendements/3210A/CION_FIN/CF1822 — consulté le 27/10/2026.
- ORWL Avocats — « PLF 2027 et cryptos : ce que le budget pourrait changer pour vos impôts » — https://www.orwl.fr/plf-2027-et-cryptos-ce-que-le-budget-pourrait-changer-pour-vos-impots/ — consulté le 27/10/2026.
- Le Monde — « Budget 2027 : les dates-clés des prochaines semaines » — https://www.lemonde.fr/les-decodeurs/article/2026/10/27/budget-2027-les-dates-cles-des-prochaines-semaines_6801100_4355770.html — consulté le 27/10/2026.
Avertissement : les éléments présentés reflètent l’état du débat parlementaire au moment de la publication. Les textes évoqués peuvent être modifiés, rejetés ou supprimés. Cet article a une vocation informative générale et ne constitue pas un conseil fiscal, juridique ou patrimonial personnalisé.