Disclaimer :
Ce guide est un document d’information et de méthode. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation d’investissement. Les montants et taux cités sont datés et doivent être réactualisés avant toute décision ; les règles fiscales évoluent et doivent être vérifiées auprès des autorités compétentes et d’un professionnel qualifié.
Vous venez de repérer un appartement à Lisbonne, un immeuble à Maurice ou un pied-à-terre à Dubaï, et la question qui vous bloque n’est pas le prix au mètre carré : c’est la structure. Faut-il acheter en nom propre, créer une société civile immobilière française, ou loger le bien dans une holding étrangère ? La réponse n’est pas une affaire de préférence, elle dépend du calendrier fiscal que vous acceptez et de la manière dont vous voulez transmettre. Ce guide compare les deux véhicules les plus utilisés — la SCI et la holding — sur les critères qui décident réellement, pas sur le confort administratif.
Deux logiques opposées, et une erreur qui coûte cher
La SCI est un véhicule de transparence fiscale : elle ne paie pas d’impôt elle-même, chacun de ses associés déclare sa quote-part de revenus fonciers à l’impôt sur le revenu, chaque année, que l’argent soit ou non distribué. La holding étrangère est une société opaque : elle paie l’impôt sur les sociétés dans son pays, et l’associé français n’est imposé qu’au moment où l’argent remonte, à la distribution. Tout se joue là : la SCI fait remonter l’impôt au fil de l’eau, la holding le capitalise et le diffère.
Prenons le cas type d’un dirigeant d’une PME lyonnaise, la cinquantaine, qui achète un immeuble de rapport à Budapest. S’il choisit la SCI, il paiera l’impôt sur les loyers chaque année, même les années où la trésorerie de la société est retenue pour rembourser le crédit. S’il choisit une holding hongroise, l’impôt sur les sociétés local s’appliquera aux loyers, mais rien ne remontera en France tant qu’il ne se distribue pas de dividende. Je le vois dans mes dossiers : la moitié des acquéreurs découvrent cette asymétrie après avoir signé, parce qu’ils ont confondu « ne pas payer tout de suite » avec « ne pas payer du tout ». Ce n’est jamais le cas.
La SCI à l’étranger : transparence, IFI et plus-value de particulier
La transparence a des conséquences concrètes. Pour un résident fiscal français, détenir un bien étranger via une SCI ne change rien à l’exposition à l’impôt sur la fortune immobilière : le bien entre dans l’assiette comme s’il était détenu en direct. La SCI est transparente, on regarde l’actif à travers elle, et l’IFI du résident français porte sur son patrimoine immobilier mondial. Seul le non-résident échappe à l’IFI sur ses biens étrangers, puisque l’IFI du non-résident ne vise que les immeubles situés en France.
À la revente, la plus-value de la SCI suit le régime des particuliers : 19 % d’impôt plus 17,2 % de prélèvements sociaux, soit 36,2 %, avant l’abattement pour durée de détention qui ne devient significatif qu’après vingt-deux années de détention. C’est le prix de la simplicité : la SCI n’accède pas au régime des sociétés, ni à la possibilité de réinvestir la plus-value dans un autre actif sans imposer immédiatement. Je le rappelle systématiquement à ceux qui comparent les véhicules sur le seul critère du coût de création : structurer en SCI pour économiser quelques centaines d’euros de frais au départ, c’est souvent figer un régime de sortie à 36 % que l’on regrette le jour où le bien a pris de la valeur.
La holding étrangère : report d’impôt, mais deux filets à connaître
La holding, elle, permet de différer l’imposition française : tant que les bénéfices restent dans la société, aucun impôt français sur les revenus. L’arbitrage s’inverse par rapport à la SCI : on paie plus tard, et souvent moins, à la distribution. Mais ce report a une contrepartie qui s’est durcie : la clause du but principal de l’instrument multilatéral de l’OCDE, en vigueur dans les conventions fiscales depuis 2016, permet à l’administration d’écarter la convention si elle estime que la holding a été interposée principalement pour obtenir un avantage fiscal.
S’y ajoute le dispositif français des sociétés étrangères contrôlées (art. 209 B du code général des impôts) : si la holding est contrôlée depuis la France et héberge des revenus passifs — des loyers, par nature —, ces revenus peuvent être réintégrés en France même sans distribution. Autrement dit, la holding « boîte aux lettres » n’existe pas : soit elle a une substance réelle — des locaux, une gestion effective, des décisions prises sur place —, soit elle est rattrapée par l’un des deux filets. C’est exactement le test que l’administration pratique désormais, et c’est la raison pour laquelle une holding sans substance est, selon mon expérience, plus risquée qu’une détention en direct mal optimisée.
Ce que chaque véhicule coûte à l’achat et à la revente
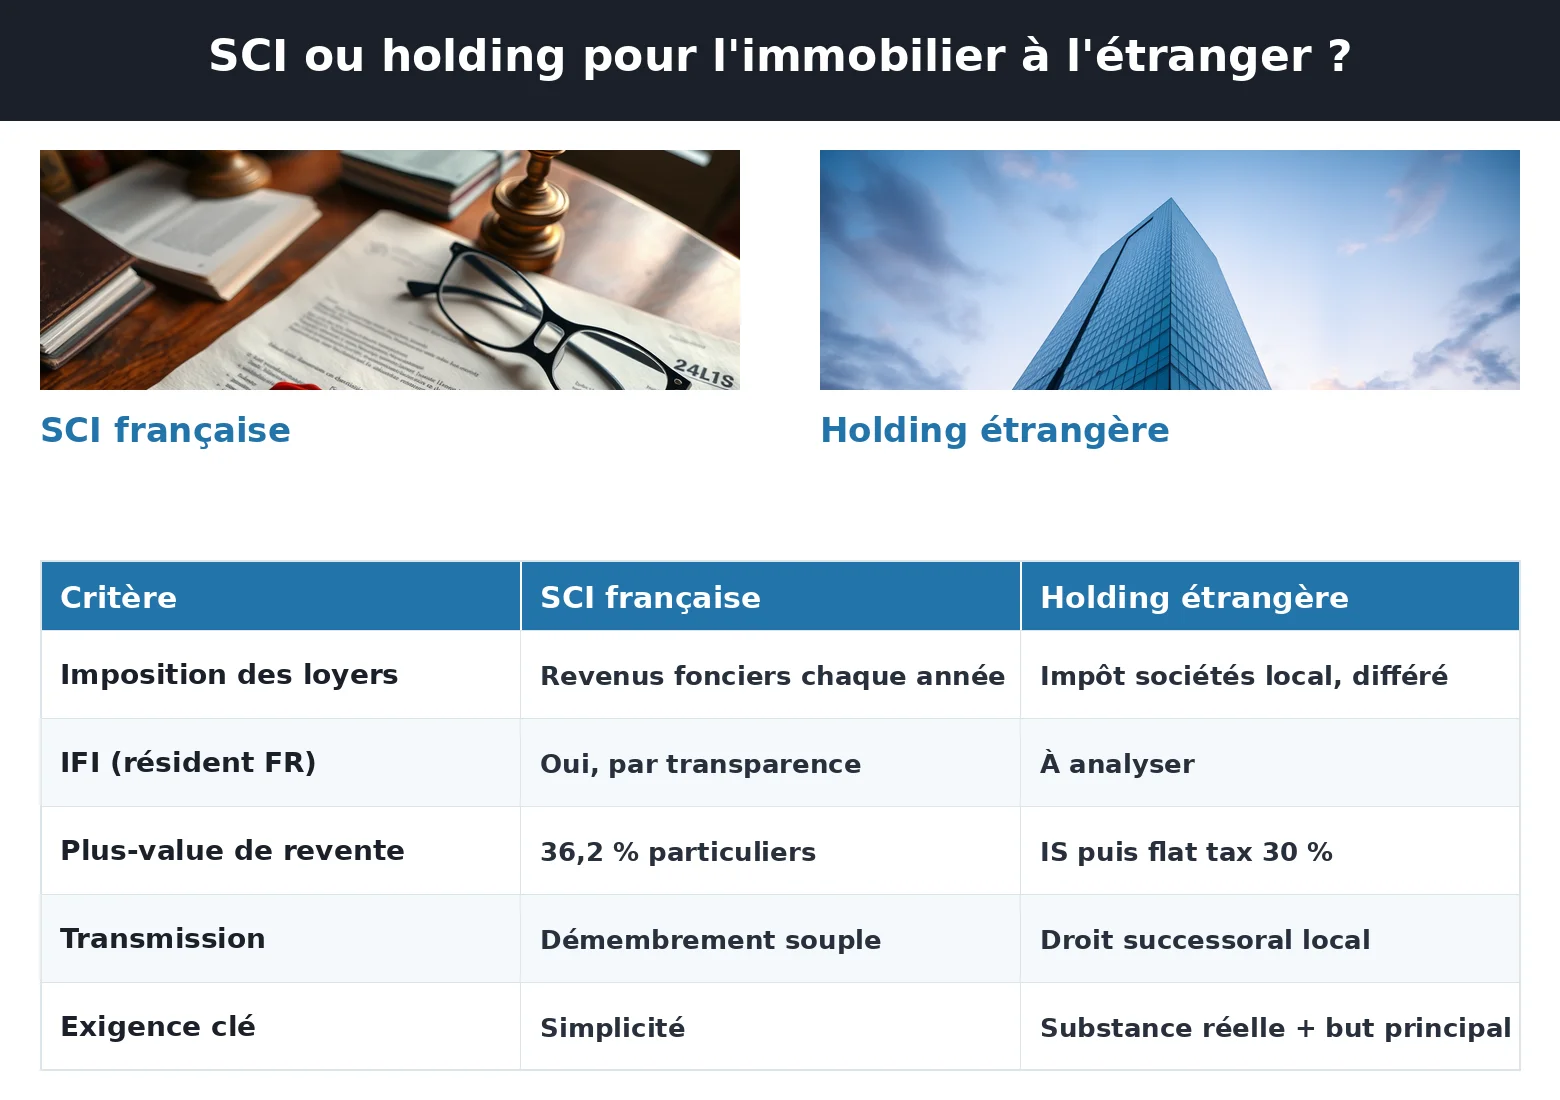
| Poste | SCI française | Holding étrangère |
| Imposition des loyers | Revenus fonciers, chaque année | Impôt sociétés local, différé |
| IFI (résident français) | Oui, par transparence | À analyser selon la nature des parts |
| Plus-value de revente | 36,2 % particuliers | Impôt sociétés puis flat tax 30 % |
| Obligations déclaratives | Déclaration 2072, simples | Comptes, substance, CFC |
| Transmission | Démembrement souple | Droit local, réserve héréditaire |
La location meublée : là où l’imposition se joue réellement
SCI ou holding : votre montage tiendra-t-il face à l’impôt ?
Transparence ou report d’imposition : le mauvais choix au départ se paie à la revente comme à la transmission.
La location meublée rebat les cartes. Un meublé détenu en direct ou en SCI relève des bénéfices industriels et commerciaux : le régime micro-BIC applique un abattement forfaitaire de 50 % sur les recettes, dans la limite de 77 700 euros de recettes annuelles en 2027. Ce régime est souvent plus favorable que la location nue, et c’est une raison fréquente de préférer la détention simple.
Mais dès qu’un meublé est logé dans une société, la qualification peut basculer vers le loueur en meublé professionnel lorsque les recettes dépassent 23 000 euros et représentent plus de la moitié des revenus du foyer, avec des conséquences sur la taxation des plus-values et sur les prélèvements sociaux. Pour un bien étranger, la location meublée se heurte surtout à la fiscalité locale : le pays d’implantation taxe les loyers à la source, et la convention fiscale règle l’élimination de la double imposition. Je retiens une règle simple que je retrouve dans presque tous les dossiers : plus l’exploitation est active — meublé, services, saisonnalité —, moins la surcouche d’une structure se justifie, parce que le flux de loyers est déjà fiscalisé à la source et que la convention suffit rarement à tout neutraliser.
Transmission : le critère que l’on oublie toujours
C’est au moment de transmettre que le choix initial se paie ou se rembourse. La SCI française permet le démembrement — usufruit et nue-propriété — avec une grande souplesse, et la donation de parts bénéficie d’abattements renouvelables tous les quinze ans. C’est le véhicule naturel d’une transmission familiale progressive, dans laquelle les parents conservent les revenus et transfèrent la valeur aux enfants sans cristalliser l’impôt.
La holding étrangère impose de composer avec le droit successoral local et la question de la réserve héréditaire. Le règlement européen 650/2012 permet de choisir la loi applicable à la succession, mais une holding soumise à un droit civil qui ignore le démembrement à la française peut compliquer la transmission, et si le pays applique des droits de succession élevés sur les parts, l’avantage fiscal de la détention disparaît précisément au moment où la famille en a besoin. Je l’assume : je ne retiens jamais une holding pour sa fiscalité de détention si la transmission vers la génération suivante n’a pas été chiffrée dans le pays d’implantation. Un véhicule qui économise à l’achat et qui taxe doublement à la succession n’est pas un bon véhicule.
La grille de décision avant de signer
Trois questions suffisent à trancher, et je les pose dans cet ordre. Combien de temps comptez-vous détenir le bien ? Sous huit ans, la SCI et ses abattements progressifs sont rarement battues ; au-delà, la capitalisation de la holding reprend mathématiquement l’avantage si la substance est assumée. Quel est l’usage réel ? Une exploitation locative active se gère mieux sans surcouche ; un actif de rendement patrimonial se prête à la holding, à condition d’en accepter la substance. À qui transmettre, enfin ? Une transmission familiale en France plaide pour la SCI et le démembrement ; une détention longue avec sortie programmée plaide pour la holding, à condition d’avoir documenté le but principal par des motifs extra-fiscaux réels et traçables.
Cette grille me conduit à mettre en garde contre trois erreurs que je rencontre régulièrement dans les dossiers d’acquisition à l’étranger. La première consiste à choisir le véhicule au moment de l’achat, sous la pression du notaire ou du conseil local, sans avoir chiffré la sortie : la structure se décide sur le cas de revente le moins favorable, pas sur le cas d’entrée le plus confortable. La deuxième consiste à confondre le report d’imposition avec une exonération, et à découvrir, dix ans plus tard, au moment de la distribution ou de la cession, une dette fiscale que l’on croyait éteinte. La troisième consiste à oublier le pays d’implantation dans le calcul de la transmission : un véhicule qui optimise la détention mais qui taxe doublement la succession du fait du droit local n’est pas un bon véhicule, et cette erreur ne se découvre qu’au moment où elle coûte le plus cher.
À ces trois pièges s’ajoute une exigence que je précise, faute de voir les contribuables l’avoir intégrée : la holding n’a d’intérêt que si sa substance est réelle. Une substance réelle, c’est une société dotée de locaux, d’une direction effective exercée sur place, d’une comptabilité propre et de décisions prises dans le pays d’implantation et documentées. Sans cela, la clause du but principal la rattrape tôt ou tard, et le différé d’impôt se transforme en redressement. C’est la différence entre une structure de détention assumée et une coquille fiscale — et c’est précisément la ligne que l’administration examine en premier lorsqu’elle ouvre un dossier de holding étrangère. Je le dis sans détour : mieux vaut une détention directe correctement déclarée qu’une holding sans substance, car la première coûte ce qu’elle promet, la seconde promet ce qu’elle ne tiendra pas.
Ce qui distingue au final une structure réussie d’une structure subie tient moins au choix du véhicule qu’à l’ordre des questions posées. Un acquéreur qui commence par la fiscalité du pays d’implantation — son impôt sur les sociétés, ses droits de mutation, sa convention avec la France — puis qui chiffre la revente dans deux scénarios, puis qui confronte le résultat à son projet de transmission, arrive en général à une décision robuste. Celui qui commence par « quelle est la structure la plus avantageuse » sans avoir posé ces trois questions choisit le plus souvent le véhicule du vendeur qui l’a conseillé, pas celui de sa propre situation. La matière fiscale est la même pour tous ; c’est l’articulation avec votre horizon, votre usage et votre succession qui fait la différence, et c’est là qu’une mise à plat personnalisée évite les erreurs de structure qui ne se voient qu’à la sortie.
Ma position tient en une phrase, et je la répète à chaque dossier : je ne recommande pas la holding pour un bien isolé destiné à la location. Le surcoût de structure, les obligations déclaratives et le risque de requalification ne se justifient qu’à partir d’un patrimoine immobilier significatif et d’un horizon long. Pour un bien unique, la SCI ou la détention directe restent, sauf cas particulier — et c’est précisément le cas particulier qu’une analyse personnalisée doit identifier, avant la signature, pas après.
Votre détention à l’étranger est-elle structurée pour durer ?
Un véhicule choisi sans but économique documenté reste exposé aux contrôles et à la double imposition.