Facturer un client étranger quand on est consultant en France, c’est à la fois une formidable opportunité et un vrai champ de mines fiscal. Derrière une facture envoyée à un client belge, américain ou suisse se cachent des règles de territorialité, d’auto‑liquidation, de mentions obligatoires, de déclarations spécifiques (DES, CA3, OSS), et désormais de e‑invoicing et d’e‑reporting.
Pour un consultant indépendant ou une petite structure française vendant des prestations à l’international, la directive 2006/112/CE et le CGI posent le principe de la taxation sur le lieu de consommation du service. En règle générale, si le client est un professionnel (B2B) établi hors de l’UE, la prestation est hors champ TVA en France et c’est le client qui doit auto-liquider la taxe. Pour un client particulier (B2C) hors UE, la prestation est également exonérée de TVA française, mais soumise aux règles du pays de résidence du client. Pour un client dans l’UE, des règles spécifiques s’appliquent selon qu’il est assujetti (auto-liquidation) ou non (TVA française). Il est impératif de vérifier le statut du client (numéro de TVA intracommunautaire) et de conserver les justificatifs pour appliquer correctement ces dispositions.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Comprendre la logique générale : qui paie la TVA, où et comment ?
Avant de parler de mentions sur facture ou de formulaires à remplir, il faut poser la logique de base : la TVA n’est pas due au hasard, elle est due dans un pays précis, par une personne précise, selon un mécanisme précis.
Deux questions permettent de presque tout déterminer pour un consultant français :
Pour toute opération, identifiez d’abord si le client est un assujetti à la TVA (professionnel disposant d’un numéro de TVA) ou un non‑assujetti (particulier, association non soumise, entité non identifiée à la TVA). Ensuite, vérifiez si le client est établi dans l’Union européenne ou en dehors de l’UE. Ces deux critères sont essentiels pour appliquer la bonne réglementation en matière de TVA.
À partir de là, on applique des règles de territorialité, qui reposent sur un principe simple : pour les prestations entre professionnels (B2B), la TVA est due là où le client est établi ; pour les prestations à des non‑professionnels (B2C), elle est en principe due là où est établi le prestataire. Les exceptions existent, mais pour un consultant « classique » (conseil, IT, marketing, gestion de projet, services administratifs…), elles restent marginales.
B2B intra‑UE : le royaume de l’« Autoliquidation »
Pour un consultant basé en France qui facture un client professionnel dans un autre État membre de l’UE, il faut bien avoir en tête que la règle générale est fixée par l’article 44 de la directive 2006/112/CE, transposé à l’article 259‑1° du CGI.
En clair : pour la quasi‑totalité des prestations immatérielles (conseil, études, développement, marketing, services administratifs, commissions d’intermédiaire…), le lieu de taxation se situe dans le pays du client.
Conséquence immédiate : la facture est émise hors taxe, sans TVA française. La TVA est due dans le pays du client et c’est lui qui la déclare : c’est le mécanisme d’auto‑liquidation.
Conditions et réflexe numéro 1 : vérifier le statut du client
Avant toute facturation à un client professionnel européen, il faut impérativement :
– demander son numéro de TVA intracommunautaire,
– le vérifier sur la base VIES (VAT Information Exchange System),
– conserver la preuve de cette vérification.
Sans numéro valide, l’administration française considère que votre client n’est pas un assujetti au sens B2B intra‑UE, et les règles basculent côté B2C, avec TVA française potentiellement due.
Contenu obligatoire de la facture B2B intra‑UE
Une fois le numéro validé, la facture doit impérativement respecter plusieurs exigences. Pour un consultant établi en France, facturant à un client professionnel en Allemagne, Belgique, Espagne, etc., on retrouve toujours les mêmes grands principes.
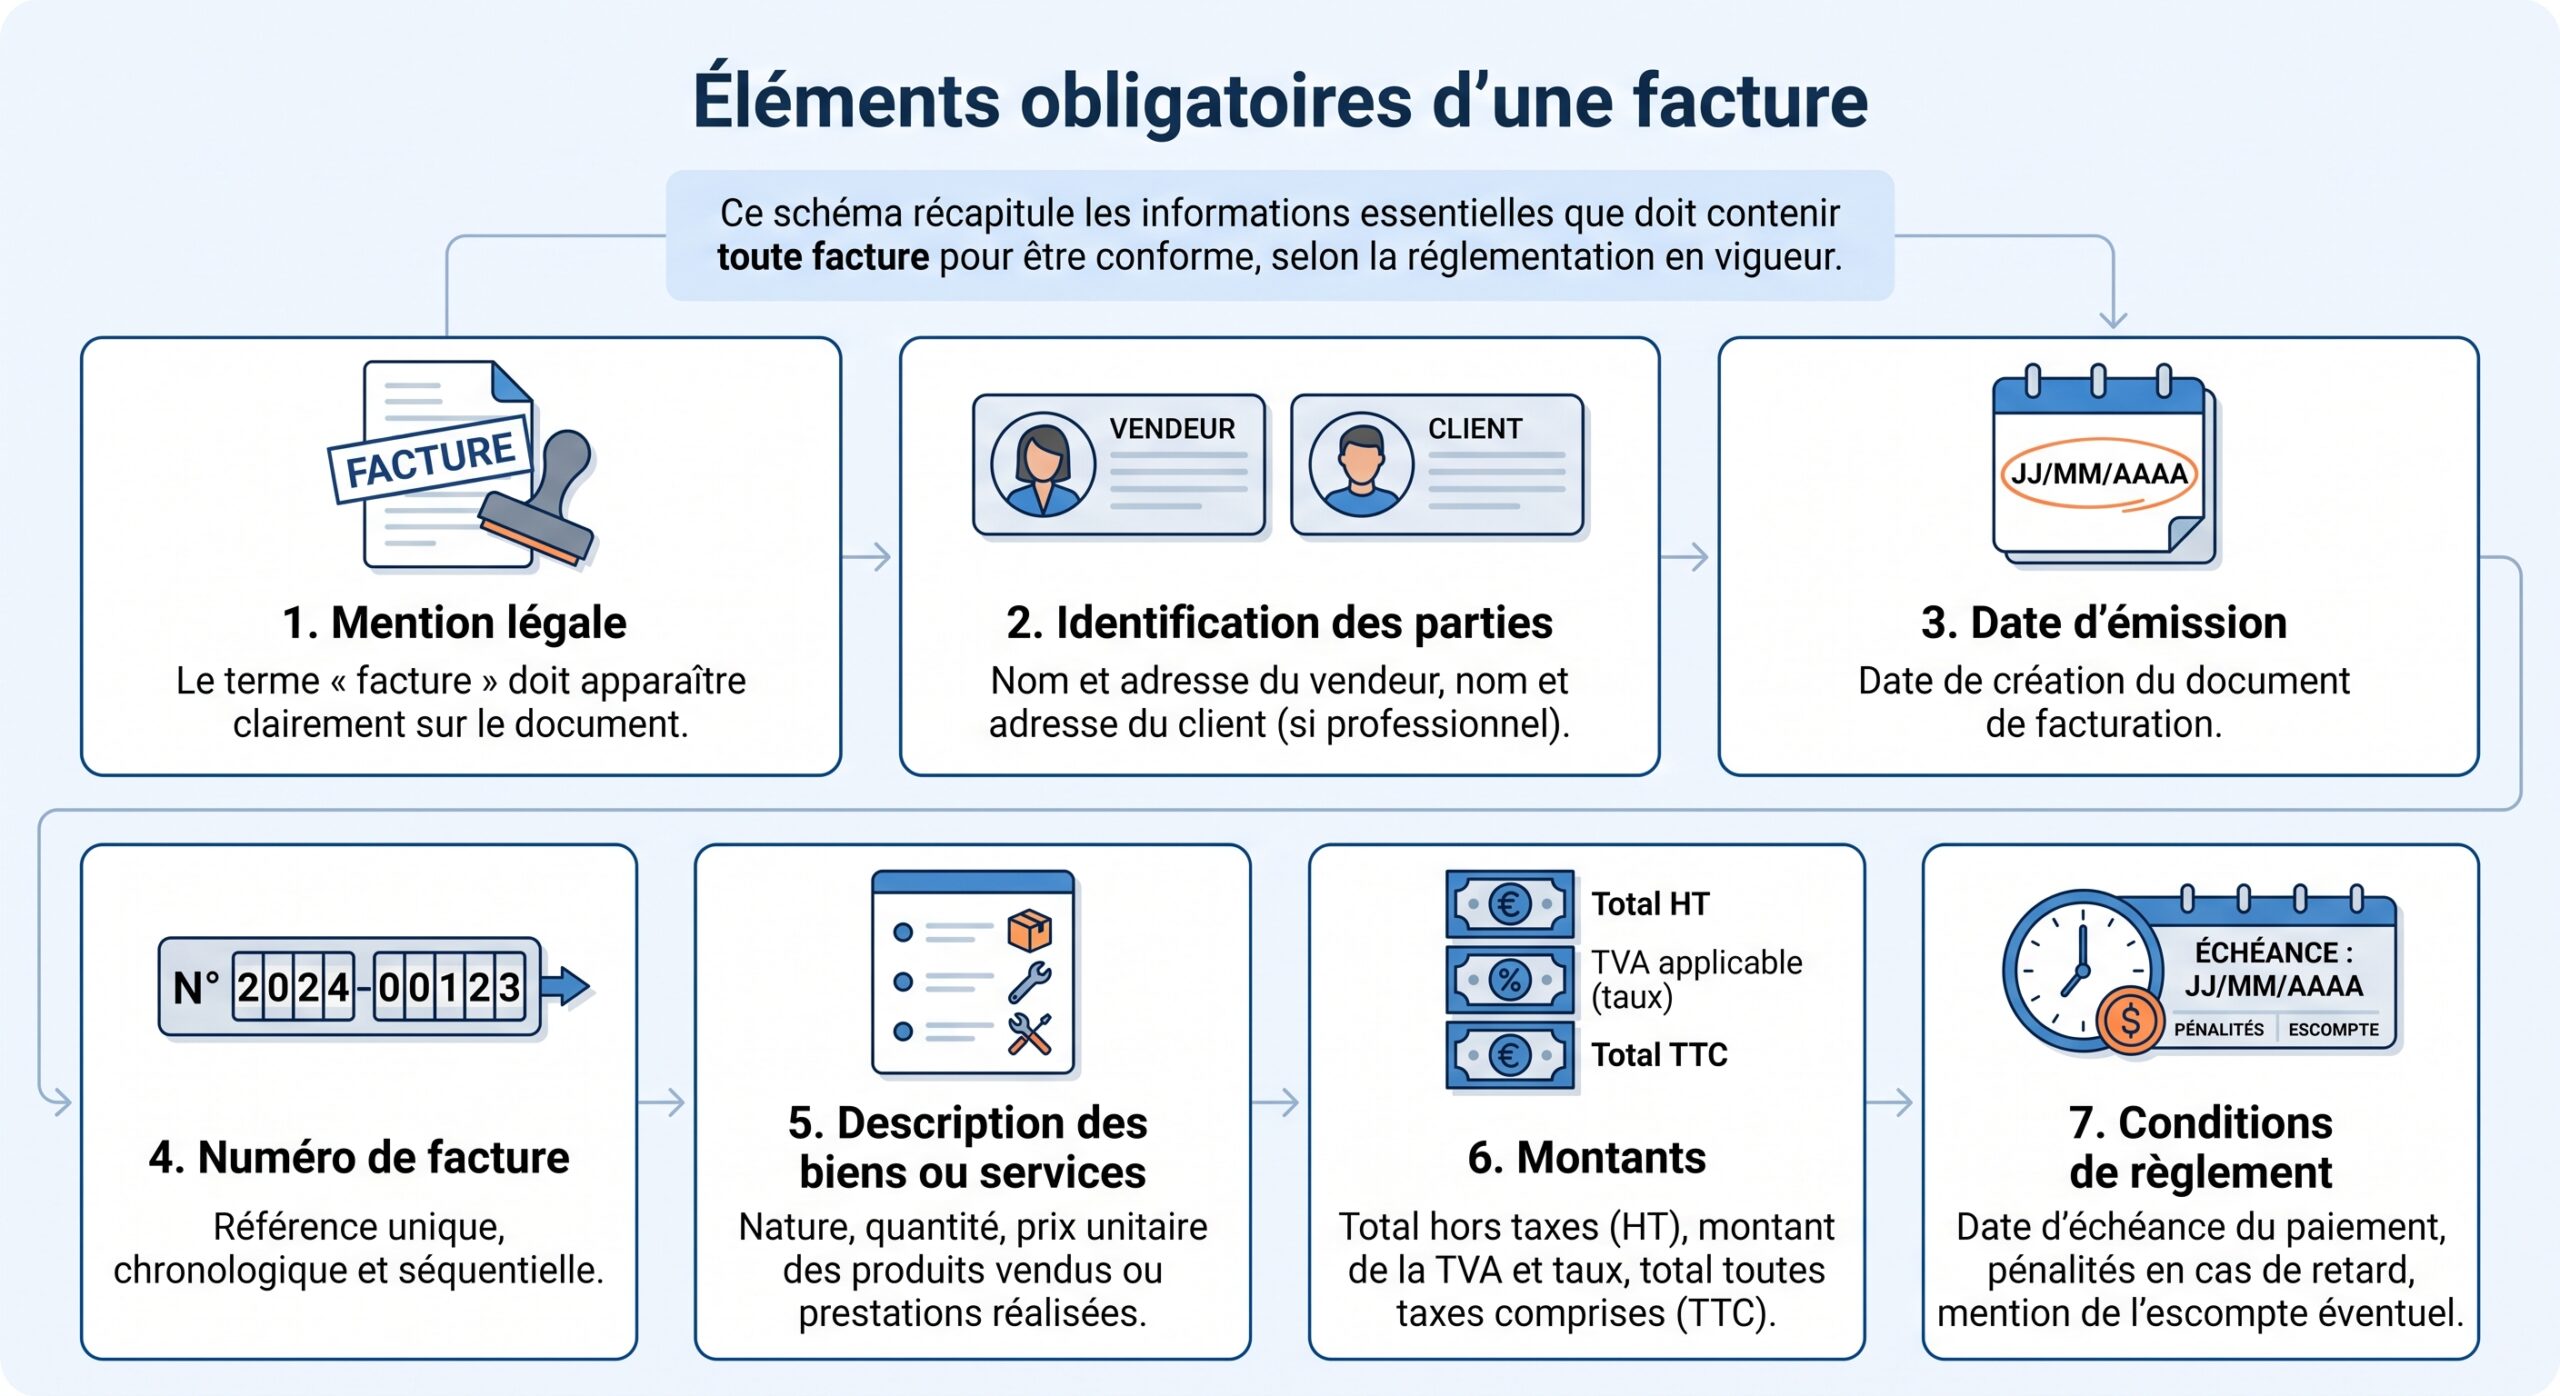
– votre numéro de TVA intracommunautaire (format FR + 2 chiffres + SIREN),
– le numéro de TVA intracommunautaire du client validé sur VIES,
– un montant hors taxe, sans TVA française,
– la mention obligatoire « Autoliquidation ».
Il est recommandé d’ajouter une référence juridique, par exemple « Autoliquidation — article 283‑2 du CGI » ou « Autoliquidation — article 196 de la directive 2006/112/CE », ce qui sécurise encore davantage la lecture en cas de contrôle.
Un tableau récapitulatif permet de visualiser le schéma de base pour un consultant français en B2B intra‑UE :
| Situation | Pays du client | TVA sur la facture | Mention obligatoire | Qui déclare la TVA ? |
|---|---|---|---|---|
| B2B intra‑UE (client assujetti avec n° TVA) | UE (hors France) | 0 % (facture HT) | « Autoliquidation » + n° TVA des 2 parties | Le client dans son pays |
Pour l’administration française, ces prestations ne sont pas pour autant « invisibles ». Elles doivent être tracées dans deux dispositifs clés : la déclaration de TVA (formulaire CA3) et la Déclaration européenne de services (DES).
DES : la face cachée de chaque facture B2B intra‑UE
Dès qu’un consultant français vend une prestation de services à un client professionnel dans un autre État membre, pour laquelle la TVA est auto‑liquidée chez le client, il déclenche une obligation souvent méconnue : la Déclaration européenne de services (DES).
Quelques points structurants :
La déclaration de TVA est obligatoire dès le premier euro, sans seuil de tolérance. Elle doit être déposée mensuellement, au plus tard le 10e jour ouvrable du mois suivant le fait générateur (exigibilité) chez le client, et ce, par voie électronique sur le portail des douanes (douane.gouv.fr via Pro.douane).
La DES recense, par client et par mois :
– le pays du client,
– son numéro de TVA intracommunautaire,
– le montant total HT des prestations facturées,
– la nature de l’opération (code type « SNP » pour services intra‑UE).
Omettre la DES n’est pas anodin : l’administration peut appliquer des sanctions pouvant aller jusqu’à plusieurs centaines d’euros par déclaration manquante ou erronée, sans parler du risque de remise en cause d’exonérations.
Déclaration de TVA française : où inscrire ces prestations ?
Même si la TVA n’est pas due en France, les prestations B2B intra‑UE doivent figurer sur la déclaration de TVA du consultant français.
Sur le formulaire CA3, ces montants sont classés dans la rubrique dédiée aux opérations non imposables en France. Selon les versions du formulaire, ils sont ventilés dans les lignes réservées aux prestations de services hors champ, par exemple la ligne E2 « Autres opérations non imposables ».
En pratique, l’architecture est la suivante :
| Type d’opération | TVA facturée ? | Ligne typique CA3 | DES ? |
|---|---|---|---|
| Prestation de services B2B à client UE (autoliquidation) | Non | Ligne « Autres opérations non imposables » (E2) | Oui, DES mensuelle |
Ce suivi parallèle (CA3 + DES) permet à l’administration de recouper vos ventes avec les auto‑liquidations de vos clients étrangers.
B2B hors UE : exportation de services, hors du champ de la TVA française
Dès qu’un consultant français facture un client professionnel établi hors Union européenne (États‑Unis, Royaume‑Uni, Suisse, Canada, etc.), la logique change subtilement.
Sur le plan de la territorialité, ces prestations sont en règle générale considérées comme hors du champ de la TVA française. Elles ne sont pas taxables en France, car le lieu de taxation se place à l’étranger, dans le pays du client.
Cela ne signifie pas pour autant qu’il y a une exonération dans le sens strict (comme pour certaines opérations particulièrement visées par la loi). On est dans un cas de non‑imposition pour raison de territorialité : la prestation est « située » fiscalement ailleurs, en application de l’article 259 et suivants du CGI.
Contenu de la facture B2B hors UE
La facture émise à un client professionnel hors UE doit :
Pour facturer hors taxe, votre facture doit être établie en montant HT (sans TVA française), comporter votre numéro de TVA intracommunautaire si vous en possédez un, mentionner l’adresse du client dans le pays tiers et inclure la mention explicite « TVA non applicable — article 259‑1 du CGI ».
Cette mention est importante, car elle permet de justifier pourquoi aucune TVA n’a été facturée, en renvoyant au fondement légal. En anglais, certains prestataires ajoutent une traduction pour la lisibilité côté client : « VAT not applicable – Article 259‑1 of the French General Tax Code ».
Un tableau synthétique permet de distinguer B2B UE et B2B hors UE :
| Client professionnel | Zone | TVA française sur la facture | Mention principale | DES ? |
|---|---|---|---|---|
| Assujetti avec n° TVA | UE | Non (facture HT) | « Autoliquidation » | Oui |
| Assujetti (avec ou sans n° local) | Hors UE | Non (facture HT) | « TVA non applicable – article 259‑1 du CGI » | Non |
Ces exportations de services doivent, comme les autres opérations non imposables, être retracées sur la CA3, en général dans la rubrique « Autres opérations non imposables ».
B2C : quand le consultant doit facturer la TVA française
Dès que le client n’est plus un professionnel assujetti, mais un particulier ou une entité non identifiée à la TVA, le jeu de règles se renverse dans la plupart des cas.
Pour les prestations de conseil « classiques », le principe est que la TVA est due là où est établi le prestataire. Un consultant basé en France facture donc, par défaut, la TVA française à 20 %, que le client particulier soit en France ou dans un autre pays de l’UE.
Cette règle vaut :
– pour un particulier français,
– pour un particulier allemand, espagnol, italien, etc.,
– pour nombre de services B2C rendus à des clients établis dans l’UE.
Cas des prestations B2C à l’étranger : nuances importantes
Deux grandes situations méritent une attention particulière :
Découvrez les deux grands types d’offres destinées aux particuliers, des services traditionnels aux solutions numériques.
Accompagnement personnalisé, expertise humaine et services traditionnels de conseil pour les particuliers.
Offres digitales automatisées : SaaS, contenus numériques, e-learning et autres solutions en ligne.
Pour la première catégorie, la règle générale reste : TVA française à 20 %, tant que la prestation est fournie par un consultant établi en France, sauf cas spécifiques où la loi localise exceptionnellement le service ailleurs (certains services immobiliers, transports, etc.).
Dès que vos ventes B2C annuelles de services électroniques dépassent 10 000 € HT dans l’UE (hors France), la TVA s’applique au taux du pays du consommateur. Le dispositif OSS vous permet alors de déclarer et payer l’ensemble de cette TVA en une seule fois via l’administration française.
On obtient ainsi une grille simplifiée pour un consultant français vendant des services à des particuliers :
| Nature du service | Client | Règle principale | TVA à facturer | Dispositif éventuel |
|---|---|---|---|---|
| Conseil, accompagnement, coaching non électronique | Particulier en France ou UE | TVA au lieu du prestataire | TVA française 20 % | Déclaration CA3 classique |
| Service électronique (SaaS, e‑book, contenu en ligne automatisé) | Particulier UE, CA B2C UE < 10 000 € HT/an | TVA au lieu du prestataire | TVA française 20 % | Déclaration CA3 |
| Service électronique | Particulier UE, CA B2C UE ≥ 10 000 € HT/an | TVA au lieu du client | TVA du pays du client | OSS (guichet unique) |
| Service (hors cas particuliers) | Particulier hors UE | Souvent non imposable en France ou cas spécifique (art. 259 B, 259 C) | Variable selon la nature | Analyse au cas par cas |
En pratique, un consultant « pur conseil » travaillant avec des particuliers européens appliquera le plus souvent la TVA française, sauf s’il vend des services électroniques automatisés dépassant le seuil OSS.
Micro‑entreprise, franchise en base et TVA : facturer sans TVA… jusqu’à un certain point
Beaucoup de consultants démarrent leur activité en micro‑entreprise sous le régime de la franchise en base de TVA. Tant que le chiffre d’affaires reste sous les seuils prévus (pour les prestations de services : 37 500 € HT en base, 41 250 € HT en seuil majoré, montants à vérifier pour l’année de référence), aucune TVA n’est facturée aux clients.
Tant que le consultant est en franchise en base :
– il émet toutes ses factures sans TVA,
– il doit ajouter la mention obligatoire : « TVA non applicable, article 293 B du CGI »,
– il ne récupère aucune TVA sur ses achats.
Le régime de franchise s’applique que le client soit en France ou à l’étranger. Cependant, dès que le consultant réalise des opérations intracommunautaires avec des professionnels, des obligations spécifiques apparaissent, même s’il reste en franchise sur le territoire français.
Intra‑UE en franchise en base : TVA à 0 %, mais obligations de numéro et de DES
Si un consultant en franchise en base vend des services à un client B2B dans l’UE, deux points sont essentiels :
1. Il doit obtenir un numéro de TVA intracommunautaire, même s’il ne collecte toujours pas la TVA en France. La demande se fait depuis l’espace professionnel sur impots.gouv.fr, via la messagerie (« TVA » puis « Je demande un numéro de TVA intracommunautaire »). 2. Il doit respecter les règles B2B intra‑UE : facturation hors taxe avec mention d’auto‑liquidation, et dépôt d’une DES dès le premier euro.
La facture est donc émise sans TVA pour deux raisons différentes mais cumulatives :
– parce que le lieu de taxation de la prestation est à l’étranger (règle B2B intra‑UE),
– parce que le consultant est en franchise en base.
Pour éviter les confusions, la rédaction de la facture segmente en indiquant à la fois, par exemple, le détail des produits ou services, leurs quantités, leurs prix unitaires, ainsi que les sous-totaux et les taxes applicables, pour une lecture claire et structurée.
– « TVA non applicable, article 293 B du CGI » (franchise en base),
– « Autoliquidation de la TVA par le preneur (article 283‑2 du CGI) », avec les deux numéros de TVA intracommunautaire.
Un tableau aide à s’y retrouver :
| Régime du consultant | Type de client | Zone | TVA à facturer | Mentions essentielles |
|---|---|---|---|---|
| Franchise en base | Particulier ou pro sans n° TVA | France | 0 % | « TVA non applicable, art. 293 B du CGI » |
| Franchise en base | Pro avec n° TVA | UE | 0 % | « TVA non applicable, art. 293 B du CGI » + « Autoliquidation » + 2 n° TVA |
| Franchise en base | Pro | Hors UE | 0 % | « TVA non applicable, art. 293 B du CGI » + « TVA non applicable – art. 259‑1 du CGI » |
Dès que le seuil majoré est dépassé, la franchise tombe : le consultant doit alors facturer la TVA sur ses prestations relevant du champ français, et basculer sur les régimes réels (simplifié ou normal). Ce basculement ne remet pas en cause le traitement des prestations B2B internationales : B2B UE et B2B hors UE restent hors TVA française, mais pour une raison de territorialité et non plus pour franchise en base.
Mise en forme de la facture : mentions légales et pièges à éviter
Qu’il s’agisse d’un client français ou étranger, une facture reste un document juridique structuré. Outre les mentions habituelles (identité du prestataire, identité du client, numéro de facture, date, description détaillée, prix unitaire HT, conditions de paiement, pénalités de retard, indemnité de recouvrement…), les prestations internationales imposent des mentions TVA spécifiques.
On peut structurer ces exigences autour de trois grands cas, en retenant uniquement ce qui change pour un consultant français :
| Cas de figure | TVA française | Mentions TVA spécifiques à ajouter |
|---|---|---|
| Client pro en France | Oui (20 % en général) | Taux et montant de TVA, numéro de TVA du consultant |
| Client pro UE (B2B) | Non | N° TVA du consultant + n° TVA du client, « Autoliquidation » (réf. art. 283‑2 CGI ou art. 196 directive 2006/112/CE) |
| Client pro hors UE (B2B) | Non | « TVA non applicable – article 259‑1 du CGI » |
| Client particulier (B2C) France/UE, hors services électroniques OSS | Oui (20 %) | Taux et montant de TVA française |
| Consultant en franchise en base (quel que soit le client) | Non | « TVA non applicable, article 293 B du CGI » (et autres mentions selon le cas international) |
L’article 289 du CGI impose par ailleurs que l’absence de TVA soit justifiée par une mention adéquate. Une omission répétée de ces mentions peut être sanctionnée à hauteur de 15 € par facture non conforme, avec un plafond annuel. Accumulé sur des mois d’activité, cela peut représenter des montants non négligeables.
L’auto‑liquidation « dans l’autre sens » : quand le consultant achète des services à l’étranger
Facturer un client étranger n’est que la moitié de l’histoire. Dès qu’un consultant français achète des prestations à un fournisseur établi à l’étranger (logiciels, hébergement, sous‑traitance, consulting, etc.), il se retrouve, lui aussi, confronté à l’auto‑liquidation mais cette fois en tant que client.
Lorsque le fournisseur n’est pas établi en France mais que la prestation est située en France pour la TVA, le client français assujetti doit s’auto-facturer la TVA française en la déclarant sur sa déclaration CA3 (ou CA12).
Les cas classiques :
– achat de services à un fournisseur établi dans un autre État membre de l’UE : reverse charge sur la ligne A3 de la CA3,
– achat de services à un fournisseur établi hors UE (mais imposables en France) : reverse charge sur une autre ligne dédiée,
– importations, acquisitions intra‑communautaires de biens et certains travaux immobiliers sous‑traités : autres lignes (A2, A4, B2, etc.).
Dans tous ces cas, le consultant français :
Un assujetti reçoit une facture HT de son fournisseur étranger, avec mention « Autoliquidation » si le fournisseur est européen, ou sans TVA s’il est hors UE. Il déclare la TVA due en tant que TVA collectée sur la CA3, puis la récupère simultanément en TVA déductible (s’il y a droit), rendant l’opération neutre en trésorerie.
La clé est de reporter sur la bonne ligne de la CA3, en distinguant l’origine du fournisseur (UE ou hors UE) et la nature de l’opération (service, acquisition de biens, importation, etc.). Une erreur de période (TVA collectée et TVA déductible déclarées sur des CA3 différentes) peut être interprétée comme une tentative de fraude.
E‑facturation et e‑reporting : ce qui change pour le consultant international
Au‑delà des règles de fond, la France bascule progressivement dans un système de facturation électronique et de transmission dématérialisée des données (e‑reporting), qui touche directement les consultants, y compris les indépendants et micro‑entrepreneurs.
Le principe de la réforme est double :
La réforme de la facturation électronique impose deux obligations distinctes. D’une part, l’e-invoicing rend obligatoire l’émission et la réception de factures structurées (Factur-X, UBL, CII) pour toutes les opérations B2B domestiques entre assujettis établis en France. D’autre part, l’e-reporting exige la transmission à l’administration de données sur les opérations non couvertes par une facture électronique, incluant notamment les ventes B2C et les transactions avec des clients étrangers (exportations de biens ou prestations vers des clients non établis en France).
Pour un consultant orienté vers l’international, l’enjeu principal est d’anticiper :
– le choix d’une plateforme partenaire (PDP ou plateforme immatriculée) pour recevoir et, à terme, émettre les factures électroniques B2B domestiques,
– la mise en place de processus permettant de distinguer les données à transmettre dans le cadre de l’e‑reporting, en particulier les prestations facturées à des clients étrangers (B2B hors France, B2C, etc.).
Même si la facturation électronique ne s’appliquera pas directement aux factures adressées à des clients établis hors de France, les données de ces opérations devront, pour une bonne partie, être communiquées via ce canal d’e‑reporting, selon le calendrier prévu par la réforme.
OSS : l’autre guichet unique à connaître pour les prestations B2C électroniques
Les consultants qui développent une activité d’édition de contenus numériques (SaaS, abonnements à une plateforme, cours en ligne automatisés, contenus téléchargeables) destinés à des particuliers européens doivent intégrer les règles de TVA spécifiques aux services électroniques B2C.
Tant que le total des ventes B2C dans l’UE (hors France) reste inférieur à 10 000 € HT par an, la TVA applicable reste celle du pays du prestataire, donc la TVA française. Au‑delà :
– la TVA applicable devient celle de chaque pays de consommation,
– le prestataire doit déclarer cette TVA à chaque État concerné.
L’OSS (One‑Stop‑Shop) sert précisément à éviter une multi‑immatriculation, ce qui simplifie les démarches pour le consultant.
– s’inscrit à l’OSS via son espace professionnel sur impots.gouv.fr,
– continue à facturer au taux de TVA du pays du client (19 % en Allemagne, 21 % en Espagne, etc.),
– dépose une déclaration OSS trimestrielle unique auprès de l’administration française,
– règle en une seule fois l’ensemble de la TVA due aux autres États membres, que la France reverse ensuite.
Ce dispositif concerne uniquement les ventes B2C de services électroniques (et certaines ventes de biens à distance), aucune incidence directe sur les prestations B2B qui restent régies par l’auto‑liquidation.
Récupération de TVA étrangère : quand le consultant se déplace ou achète à l’étranger
Un consultant français amené à se déplacer à l’étranger pour des missions (séminaires, conférences, formations, prestations sur place) peut être confronté à de la TVA étrangère sur :
– ses frais d’hébergement,
– certains frais de déplacement,
– la location de salles,
– des achats locaux nécessaires à la mission.
Cette TVA ne se récupère jamais sur la déclaration française de TVA (CA3 ou CA12). Elle ne peut l’être, éventuellement, que via des procédures de remboursement de TVA étrangère.
Pour les pays de l’UE, le consultant assujetti en France peut utiliser le portail « Remboursement de TVA UE » dans son espace professionnel. La demande est transmise à l’État concerné, sous réserve de conditions.
– d’être lui‑même assujetti à la TVA,
– de ne pas être établi dans l’État de remboursement,
– de ne pas y réaliser d’opérations qui l’obligeraient à s’y immatriculer,
– de respecter des seuils minimums (par exemple, 400 € pour une demande trimestrielle, 50 € pour une demande annuelle),
– de déposer la demande au plus tard le 30 septembre de l’année suivant celle des dépenses.
Toutes les dépenses ne sont pas éligibles (par exemple, la TVA sur les nuits d’hôtel ou certains billets n’est souvent pas remboursable). Chaque pays applique ses propres restrictions.
Pour les pays hors UE, le remboursement éventuel dépend d’accords bilatéraux, souvent plus restrictifs.
Synthèse opérationnelle pour un consultant basé en France
Vu la densité des règles, il est utile de terminer par une grille de lecture synthétique, centrée sur quelques cas typiques de facturation internationale.
| Cas concret | TVA française à facturer ? | Mention clé sur la facture | Déclaration complémentaire |
|---|---|---|---|
| Mission de conseil pour un client société en Allemagne (avec n° TVA) | Non | « Autoliquidation » + 2 n° TVA | DES mensuelle + ligne « autres opérations non imposables » CA3 |
| Mission pour une startup américaine | Non | « TVA non applicable – article 259‑1 du CGI » | Ligne « autres opérations non imposables » CA3 |
| Coaching individuel pour un particulier en Espagne (hors service électronique) | Oui, 20 % | Taux + montant de TVA française | CA3 classique |
| Abonnement SaaS vendu à des particuliers européens, CA B2C UE < 10 000 € HT/an | Oui, 20 % | Taux + montant de TVA française | CA3 classique |
| Même SaaS, CA B2C UE ≥ 10 000 € HT/an | TVA du pays du client | Taux local, mention du pays de taxation | Déclaration OSS trimestrielle |
| Consultant en franchise en base, client société belge avec n° TVA | Non | « TVA non applicable, art. 293 B du CGI » + « Autoliquidation » | DES mensuelle, pas de TVA collectée ni déductible |
| Achat d’un service à un prestataire IT allemand (consultant assujetti en France) | Facture reçue HT, TVA auto‑liquidée | Mentions côté fournisseur (autoliquidation) | Auto‑liquidation sur CA3 (ligne A3, TVA due et déductible) |
En pratique, la maîtrise de la facturation internationale et de la TVA pour un consultant basé en France repose sur trois réflexes :
Pour une facturation correcte en TVA, il faut identifier précisément le client (assujetti ou non, UE ou hors UE) et vérifier ses numéros de TVA sur VIES. Ensuite, choisir la mention légale adaptée (autoliquidation, TVA non applicable art. 259‑1, franchise en base art. 293 B, etc.) pour justifier l’absence ou la présence de TVA française. Enfin, respecter les obligations déclaratives (CA3, DES, OSS, e‑reporting) et conserver les justificatifs pendant la durée légale.
Une fois ces réflexes intégrés, le cadre devient beaucoup plus lisible. La facture envoyée au client étranger n’est plus une prise de risque fiscal, mais le prolongement naturel d’un raisonnement solide, calé sur les textes et les pratiques attendues de l’administration.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.