Un dimanche soir, dans le salon encore encombré de cartons, Julien ouvre son ordinateur. Après douze années de carrière en Asie, il vient d’accepter un poste de direction à Paris. Son recruteur lui a parlé d’un « régime des impatriés très intéressant ». Sur les réseaux, un ancien collègue affirme au contraire que « tout a été supprimé, maintenant tu paies plein pot en France ». Julien regarde ses portefeuilles-titres à l’étranger, son immobilier hors de France, l’offre salariale avec une prime d’installation… et sent monter une inquiétude très rationnelle : rentre-t-il dans un dispositif de faveur ou dans un piège fiscal ?
Les avantages fiscaux du régime des impatriés existent toujours, mais ils ne s’appliquent ni automatiquement ni à tout le monde. Un retour improvisé peut faire perdre des options précieuses. Il est donc essentiel de clarifier ce que permet encore ce régime, quand il ne s’applique pas, et d’organiser le retour pour qu’il serve le patrimoine au lieu de le fragiliser.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Retour en France : pourquoi vous n’êtes pas automatiquement « impatrié »
La première confusion que j’observe presque systématiquement tient au vocabulaire. Beaucoup de contribuables qui rentrent en France après une expatriation se disent spontanément « impatriés », au sens courant du terme. Or le régime des impatriés au sens de l’article 155 B du Code général des impôts vise une catégorie bien précise de personnes, dans un cadre professionnel et fiscal très encadré, qui ne recoupe pas tous les retours d’expatriation.
Pour accéder au régime des impatriés, il ne faut pas avoir été domicilié fiscalement en France pendant les cinq années civiles précédant la prise de fonctions dans l’entreprise française. Un retour après seulement trois ans hors de France, ou un foyer resté en France au sens fiscal pendant l’expatriation, exclut d’emblée du dispositif.
Deuxième pilier : la nature de votre retour. Le régime de l’article 155 B cible l’arrivée ou le retour d’un salarié ou d’un dirigeant qui prend des fonctions dans une entreprise établie en France, et qui exerce en France son activité à titre principal. Revenir en France pour prendre une année sabbatique, gérer vos investissements ou lancer un projet purement patrimonial ne suffit donc pas à ouvrir ce régime. De même, un retour comme indépendant sans cadre spécifique doit être analysé sous l’angle du droit commun et des conventions fiscales, pas comme un « impatrié » stricto sensu.
Même si les conditions de principe semblent réunies, l’administration examine dans le détail la réalité de l’installation et de l’activité : foyer ou lieu de séjour principal en France, centre des intérêts économiques, caractère principal de l’activité exercée en France. C’est là que l’expertise patrimoniale prend tout son sens : une analyse fine de votre parcours, de vos contrats et de votre organisation de vie peut permettre de sécuriser la situation ou, au contraire, de constater que le régime n’est pas applicable et de préparer un plan B optimisé.
Ce que recouvre vraiment le régime fiscal des impatriés
Le régime des impatriés n’a pas disparu. Il a été stabilisé et encadré : il s’applique aux prises de fonctions en France sous certaines conditions et pour une durée limitée. Concrètement, il agit comme une « couche » dérogatoire qui vient alléger, de manière temporaire, l’impôt sur le revenu et, dans certains cas, l’impôt sur la fortune immobilière.
L’article 155 B peut exonérer d’impôt sur le revenu la fraction de rémunération qualifiée de prime d’impatriation, c’est-à-dire le supplément directement lié à l’exercice de fonctions en France, lorsque les conditions sont remplies. Cette prime peut être déterminée pour son montant réel, identifié dans le contrat ou un avenant, ou selon une valeur forfaitaire dans certaines configurations. Le régime vise aussi la partie de la rémunération correspondant à des missions exercées à l’étranger pour le compte de l’employeur établi en France, qui peut bénéficier d’un traitement partiellement exonéré selon les modalités prévues par le texte.
Au‑delà des revenus d’activité, le régime des impatriés prévoit, lorsque toutes les conditions de l’article 155 B sont remplies, une exonération partielle, à hauteur de 50 %, de certains revenus de capitaux mobiliers de source étrangère, ainsi que de plus‑values réalisées sur des valeurs mobilières et droits sociaux étrangers. Ces revenus doivent être versés par un établissement situé hors de France, dans un État ayant conclu avec la France une convention comportant une clause d’assistance administrative contre la fraude ou l’évasion fiscales. Dans la pratique, cela peut concerner, par exemple, les dividendes et intérêts versés sur un compte-titres détenu auprès d’un courtier étranger, ou la plus‑value réalisée lors de la cession de titres étrangers déposés à l’étranger.
Les personnes qui transfèrent leur domicile fiscal en France après avoir résidé à l’étranger pendant les cinq années civiles précédentes bénéficient, pendant une période limitée, d’un avantage spécifique à l’impôt sur la fortune immobilière (IFI) : elles ne sont imposables que sur leurs biens immobiliers situés en France, et non sur leur immobilier étranger. Cet avantage découle de l’article 964 du CGI et peut se cumuler avec le régime d’impatriation sur les revenus, même s’il obéit à sa propre logique et ne suppose pas nécessairement une activité salariée.
On le voit : parler de « régime des impatriés » comme d’un bloc est réducteur. Il s’agit d’un ensemble de dispositifs ciblés, chacun avec son propre champ d’application, ses conditions et sa durée. C’est précisément ce millefeuille qui justifie de se faire accompagner pour articuler au mieux activité professionnelle, structuration de la rémunération et organisation de votre patrimoine international.
Revenus d’activité et revenus patrimoniaux : où se situent encore les avantages ?
C’est généralement sur le package de rémunération que se cristallisent les attentes des cadres de retour. Dans les faits, les avantages fiscaux vont bien au‑delà, mais ils restent strictement bornés par la loi. Reprenons de manière opérationnelle les principales briques.
Sous réserve de la condition de non-résidence préalable et de recrutement depuis l’étranger, la prime d’impatriation et certains éléments équivalents peuvent être exonérés d’impôt sur le revenu dans les limites de l’article 155 B, à condition d’être clairement identifiés dans le contrat ou un avenant et de constituer un véritable supplément lié à l’affectation en France. S’y ajoute, sous conditions, l’exonération de la rémunération des jours travaillés à l’étranger dans l’intérêt direct et exclusif de l’employeur français.
Sur le plan patrimonial, le même article prévoit, pour le seul membre du foyer qui bénéficie du statut d’impatrié, une exonération de 50 % sur certains revenus de source étrangère : notamment des revenus de capitaux mobiliers (dividendes, intérêts, certains produits de propriété intellectuelle) et des plus‑values de cession de titres étrangers, lorsque les conditions de lieu de paiement et de convention fiscale sont réunies. Attention, cette exonération partielle ne concerne pas tous les revenus étrangers : par exemple, les plus‑values immobilières réalisées à l’étranger restent soumises au régime de droit commun, éventuellement modulé par les conventions internationales.
Dans bien des dossiers, la clé consiste à cartographier finement vos flux : salaires, bonus, stock‑options, dividendes, intérêts, plus‑values mobilières, loyers, pensions, etc., en y superposant les conventions fiscales applicables et les règles spécifiques du régime d’impatriation. Une expertise personnalisée peut permettre de modéliser plusieurs scénarios de calendrier de retour, de négociation du contrat et de structuration des revenus, pour identifier ceux qui restent compatibles avec votre projet de vie tout en tirant le meilleur parti des dispositifs existants.
Durée, conditions et situations d’exclusion : jusqu’où le régime joue‑t‑il vraiment ?
Un autre point souvent mal anticipé, y compris par des dirigeants expérimentés, concerne la durée et la robustesse du régime dans le temps. Le régime des impatriés n’est ni viager ni renouvelable à l’envi : il est conçu comme un dispositif temporaire, destiné à faciliter l’installation en France et l’intégration des impatriés sur une période limitée.
S’agissant des revenus d’activité, les exonérations prévues par l’article 155 B sont en principe applicables jusqu’au 31 décembre de la huitième année civile suivant celle de la prise de fonctions en France, pour les prises de fonctions intervenues à partir d’une certaine date. Dans des configurations plus anciennes, la durée a été plus courte. Dans tous les cas, passé ce terme, l’ensemble de la rémunération, y compris la prime d’impatriation si elle continue à être versée, redevient taxable selon le droit commun.
Pour les revenus patrimoniaux de source étrangère exonérés à 50 %, la durée du régime est alignée sur celle des revenus professionnels ; à la sortie du régime, ces revenus redeviennent pleinement imposables en France, sous réserve des conventions fiscales et crédits d’impôt limitant les doubles impositions. Pour l’IFI, les personnes transférant leur domicile fiscal en France après au moins cinq années de non-résidence ne sont imposées, pendant une période déterminée, que sur leurs biens immobiliers situés en France ; à l’issue de cette période, l’ensemble de l’immobilier mondial entre, le cas échéant, dans l’assiette de l’IFI.
Certaines situations excluent clairement l’accès au régime dès l’origine. C’est le cas, par exemple, des retours en France sans reprise d’activité salariée ou de mandat de direction dans une entreprise établie en France, ou avec une activité accessoire qui ne constitue pas l’activité principale exercée en France. C’est également le cas des personnes qui ont conservé, au regard des critères de l’article 4 B du CGI, leur domicile fiscal en France durant les années passées à l’étranger, par exemple parce que leur foyer est resté en France ou que le centre de leurs intérêts économiques n’a jamais quitté l’Hexagone. De même, un retour pour occuper un poste qui n’entre pas dans le périmètre des fonctions visées (ou avec un employeur non établi en France) ne permet pas de revendiquer le régime des impatriés.
Lorsque vous accompagnez un projet de retour, il est recommandé de bâtir une feuille de route pluriannuelle afin d’anticiper non seulement l’entrée dans le régime et son optimisation, mais aussi sa sortie : comment évoluera la charge fiscale l’année suivant la fin des avantages ? Faut-il réorganiser la détention de certains actifs, accélérer ou retarder des arbitrages, revoir la structure de rémunération ? C’est dans cette transition que se jouent souvent les gains ou les déconvenues les plus marqués.
Retour et patrimoine international : ce qui change vraiment pour vos comptes, biens et contrats étrangers
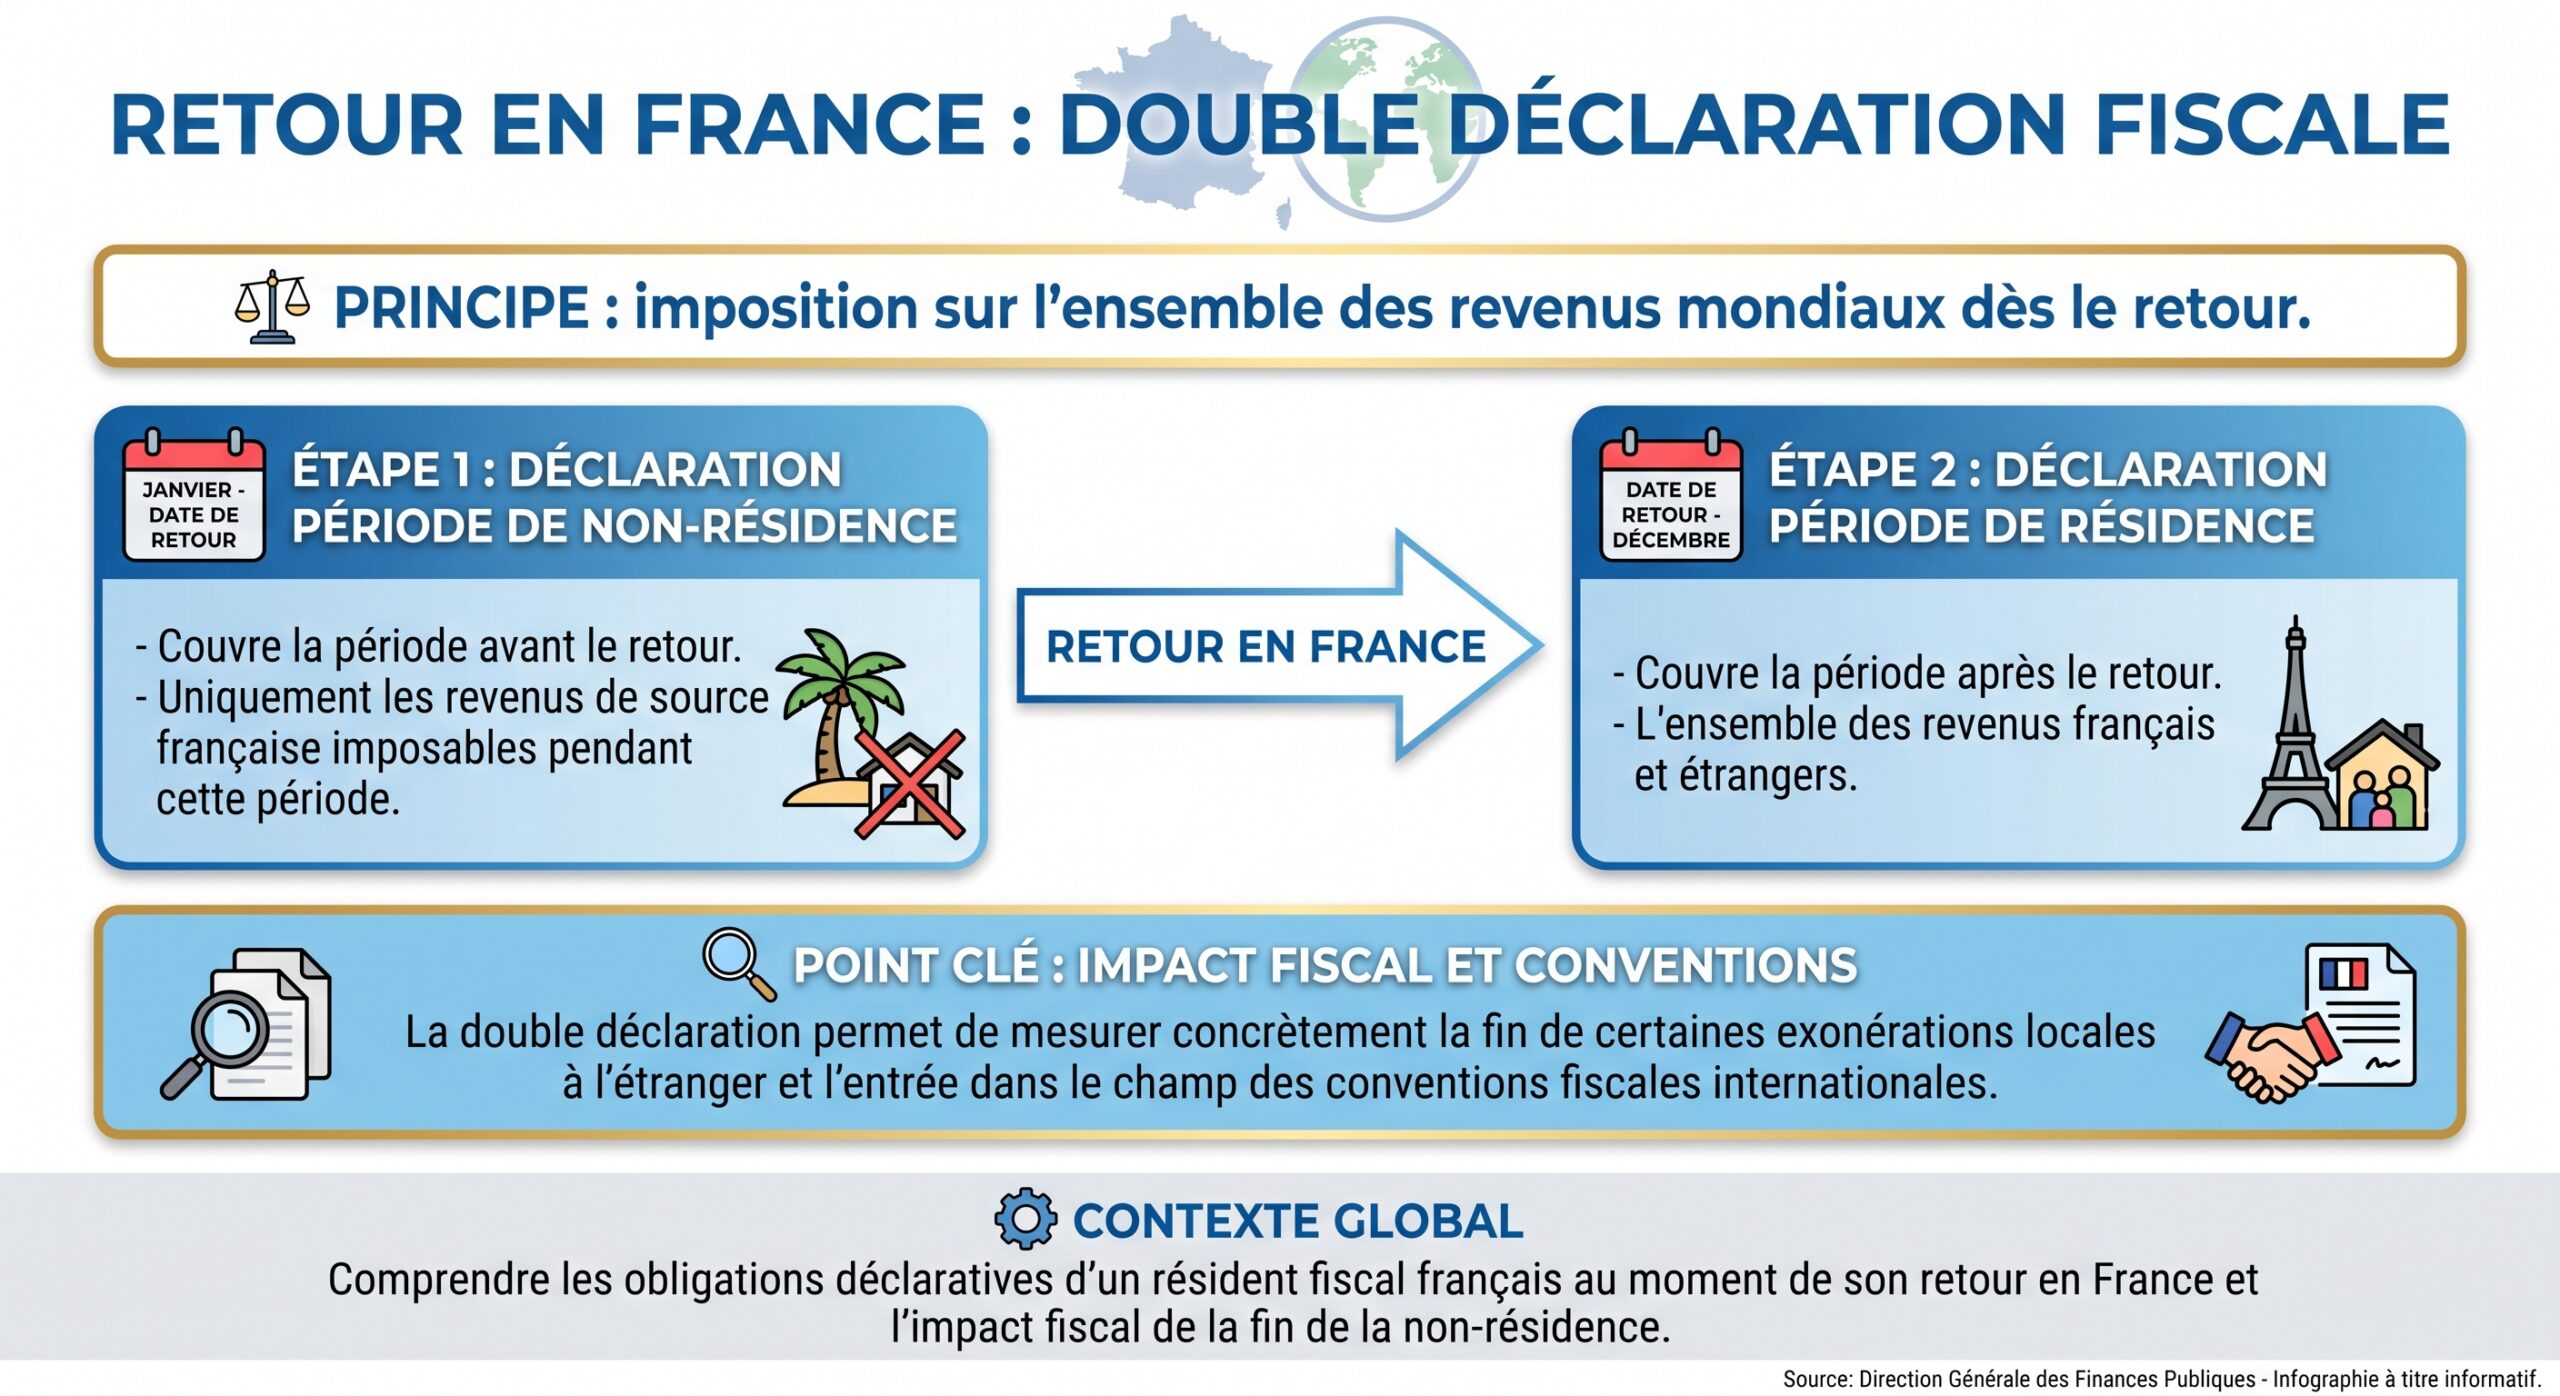
Au‑delà du statut d’impatrié, tout retour en France après une expatriation entraîne un basculement majeur : vous redevenez résident fiscal français et, à ce titre, entrez à nouveau dans le champ d’une imposition de principe sur vos revenus mondiaux. C’est indépendant du fait de bénéficier ou non du régime des impatriés.
L’année du retour doit être scindée en deux périodes : du 1er janvier à votre date d’arrivée (non-résidence), où vous êtes imposable en France uniquement sur certains revenus de source française à déclarer sur un formulaire spécifique, et de cette date au 31 décembre (résidence), où vos revenus de toutes origines doivent être déclarés selon les règles internes françaises et les conventions fiscales. Ces conventions prévoient généralement des mécanismes d’élimination de la double imposition, soit par exonération avec prise en compte au taux effectif, soit par crédit d’impôt.
Le retour n’implique pas de fermer vos comptes ou contrats à l’étranger, mais il les fait entrer dans un nouveau paysage déclaratif. Tout compte bancaire, compte‑titres, contrat d’assurance‑vie, ou compte d’actifs numériques détenu hors de France doit être déclaré via des formulaires spécifiques, y compris lorsqu’il s’agit d’une néobanque ou d’un courtier en ligne étranger. L’omission de ces obligations s’accompagne de pénalités significatives par compte et par année, avec un délai de reprise long. Il ne s’agit pas de renoncer à la diversification internationale, mais de l’organiser en pleine transparence avec la fiscalité française.
Si vous remplissez les conditions de non-résidence antérieure, vous pouvez, pendant une période déterminée, n’être imposé que sur l’immobilier français, vos biens immobiliers étrangers restant hors de l’assiette. La détention de biens à l’étranger ne crée toutefois aucun avantage automatique : il faut croiser votre chronologie fiscale, la nature des actifs, les conventions applicables et les règles spécifiques de l’IFI, notamment pour les sociétés détenant de l’immobilier.
C’est précisément sur ce terrain international que la coordination entre fiscalité, banque privée, structuration sociétaire et objectifs familiaux devient complexe. Une expertise globale peut permettre, par exemple, d’identifier quels actifs gagneraient à être arbitrés avant le retour, lesquels peuvent rester à l’étranger sans surcoût, ou comment articuler un PEA ou une assurance‑vie en France avec des portefeuilles étrangers existants, pour que votre retour se traduise par une architecture patrimoniale plus robuste, et non par un millefeuille ingérable.
Situations types et erreurs fréquentes : où vous situer et comment décider ?
Pour vous aider à vous situer, je résume souvent, en début d’accompagnement, quelques profils types de retour. Le tableau ci‑dessous ne remplace pas une étude personnalisée, mais il donne une grille de lecture utile pour comprendre si vous êtes potentiellement dans le champ du régime des impatriés ou uniquement dans celui du droit commun.
| Situation | Accès potentiel au régime des impatriés | Points à vérifier | Conséquence pratique |
|---|---|---|---|
| Retour en France sans reprise d’activité | En principe non, le régime ne s’applique pas automatiquement | Résidence fiscale antérieure, projet professionnel, revenus et actifs étrangers | Le retour doit être analysé selon le droit commun et les conventions fiscales |
| Retour avec emploi salarié en France | Possible sous conditions | Cinq années civiles de résidence fiscale hors de France, prise de fonctions et activité principale en France | Certains avantages peuvent être étudiés |
| Retour avec fonction de dirigeant en France | Possible sous conditions | Nature de la fonction, entreprise établie en France et conditions d’activité | L’éligibilité doit être vérifiée avant la prise de fonctions |
| Retour avec conservation d’actifs étrangers | À analyser séparément | Nature des revenus, source étrangère, conventions fiscales et régime applicable | La détention d’actifs étrangers ne garantit aucun avantage automatique |
Les erreurs récurrentes que je constate tiennent souvent à des croyances tenaces. La première consiste à confondre « retour en France » et « statut d’impatrié » : beaucoup imaginent que le simple fait d’avoir vécu hors de France ouvre droit à des exonérations, sans se pencher sur les critères de domicile fiscal antérieur ni sur la nature exacte de la reprise d’activité. La deuxième erreur est de croire que tous les revenus étrangers seraient exonérés en cas de statut d’impatrié : ce n’est pas le cas, la loi vise des catégories bien déterminées, avec un taux d’exonération partiel, et les conventions internationales continuent de jouer leur rôle.
Décider de son retour uniquement selon des impératifs professionnels ou familiaux, sans considérer l’année fiscale, la date de prise de fonctions, les règles de durée du régime et les mécanismes d’exit tax rencontrés à l’aller, peut coûter cher en options perdues. Anticiper de quelques mois, renégocier la structure de son package ou organiser certains arbitrages avant la réinstallation peut, selon la situation, améliorer sensiblement la cohérence globale du dispositif.
Enfin, la vie n’est pas figée : conjoint qui reprend une activité en France, enfants qui étudient à l’étranger, patrimoine détenu via des sociétés ou des trusts étrangers, projets d’acquisition immobilière en France ou hors de France… Tout cela interagit avec votre statut fiscal. C’est là que le rôle d’un chef d’orchestre, capable de relier fiscalité internationale, statut social, contrats de travail et patrimoine, prend tout son sens pour comparer plusieurs trajectoires possibles et poser les décisions dans le bon ordre, sans se laisser enfermer par une seule lecture juridique du régime des impatriés.
Avant d’agir : ce qu’il faut retenir pour organiser sereinement votre retour
Au terme de ces lignes, j’aimerais que vous reteniez trois idées clés. Premièrement, oui, les avantages fiscaux du retour en France existent encore : le régime des impatriés de l’article 155 B, l’exonération partielle de certains revenus étrangers, la limitation temporaire de l’IFI à l’immobilier français pour les nouveaux résidents sont autant de leviers toujours en vigueur. Mais ils sont temporaires, conditionnels et ciblés : ils ne s’appliquent ni à tous les retours, ni à tous les revenus.
Un simple retour en France, même après une longue expatriation, ne suffit pas à obtenir le statut d’« impatrié » au sens fiscal. Il faut croiser l’historique de résidence fiscale des cinq dernières années, la réalité de la prise de fonctions dans une entreprise établie en France, la nature des fonctions et le caractère principal de l’activité exercée en France. Par ailleurs, les comptes, biens et contrats détenus à l’étranger restent soumis à un nouveau cadre déclaratif et fiscal que le régime des impatriés ne neutralise que partiellement.
Troisièmement, la qualité de votre décision ne dépend pas seulement des règles, mais aussi de la façon dont vous les articulez à votre vie réelle. Entre un retour précipité sans feuille de route et un retour préparé, où l’on a vérifié l’éligibilité au régime, comparé plusieurs dates possibles, découpé intelligemment la rémunération, intégré la situation du conjoint et des enfants, cartographié les conventions fiscales et hiérarchisé les décisions patrimoniales avant et après le retour, l’écart peut être considérable.
Si vous avez un patrimoine international et envisagez un retour en France, la vraie question n’est pas de savoir si les avantages fiscaux existent encore, mais comment en tirer parti selon votre situation sans subir votre retour. Un accompagnement sur mesure ne garantit ni exonération totale ni éligibilité, mais il vous apporte une vision globale, des scénarios comparés et un plan d’action crédible pour revenir en France en gardant la maîtrise de votre fiscalité et de votre patrimoine.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.