Vendre un bien en France quand on habite à l’étranger peut vite tourner au casse-tête fiscal. Entre impôt sur le revenu, prélèvements sociaux, abattements selon la durée de détention, surtaxe, conventions internationales et régimes spécifiques pour les non-résidents, le risque de s’y perdre est réel. Pourtant, le cadre juridique est très structuré… à condition d’en maîtriser les grandes lignes.
L’article détaille le calcul de la plus-value immobilière pour les non-résidents en France, les taux d’imposition applicables, les principales exonérations, les changements introduits par la réforme 2026 et l’articulation de ces règles avec les conventions fiscales internationales.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Les grands principes : ce qui ne change pas entre résident et non-résident
Pour la détermination de la plus-value, un non-résident est traité comme un résident. La logique de base est identique, quel que soit le pays de résidence fiscale.
Concrètement, une plus-value immobilière apparaît dès qu’un bien est revendu plus cher qu’il n’a été acquis. La base de calcul part d’une formule simple : prix de vente diminué du prix d’acquisition (corrigé de certains frais et travaux selon les règles du Code général des impôts). C’est ce résultat brut qui est ensuite réduit par un abattement pour durée de détention.
L’autre point clé est que cette plus-value immobilière relève de deux catégories de prélèvements :
– un impôt sur le revenu à taux fixe ;
– des prélèvements sociaux.
La France impose les plus-values immobilières des non-résidents sur les biens situés sur son territoire, y compris via des parts de sociétés à prédominance immobilière. Des conventions fiscales avec le pays de résidence peuvent modifier ce droit d’imposition et accorder des crédits d’impôt pour éviter la double imposition.
Comment se calcule la plus-value imposable : abattement et durée de détention
La spécificité du régime français tient surtout à l’abattement pour durée de détention, qui réduit progressivement la base taxable jusqu’à l’exonération totale après un long délai de conservation.
Abattement pour l’impôt sur le revenu
Pour l’impôt au taux de 19 %, l’abattement fonctionne par tranches de durée :
– aucun abattement pendant les 5 premières années de détention ;
– à partir de la 6ᵉ année et jusqu’à la 21ᵉ incluse, un abattement de 6 % par année ;
– la 22ᵉ année donne droit à un abattement supplémentaire de 4 %.
Au terme de ces 22 années, la plus-value est entièrement exonérée d’impôt sur le revenu. Autrement dit, le non-résident qui revend un bien détenu depuis plus de 22 ans ne paie plus le taux de 19 % sur cette plus-value.
Abattement pour les prélèvements sociaux
Les prélèvements sociaux obéissent à une échelle différente, plus longue :
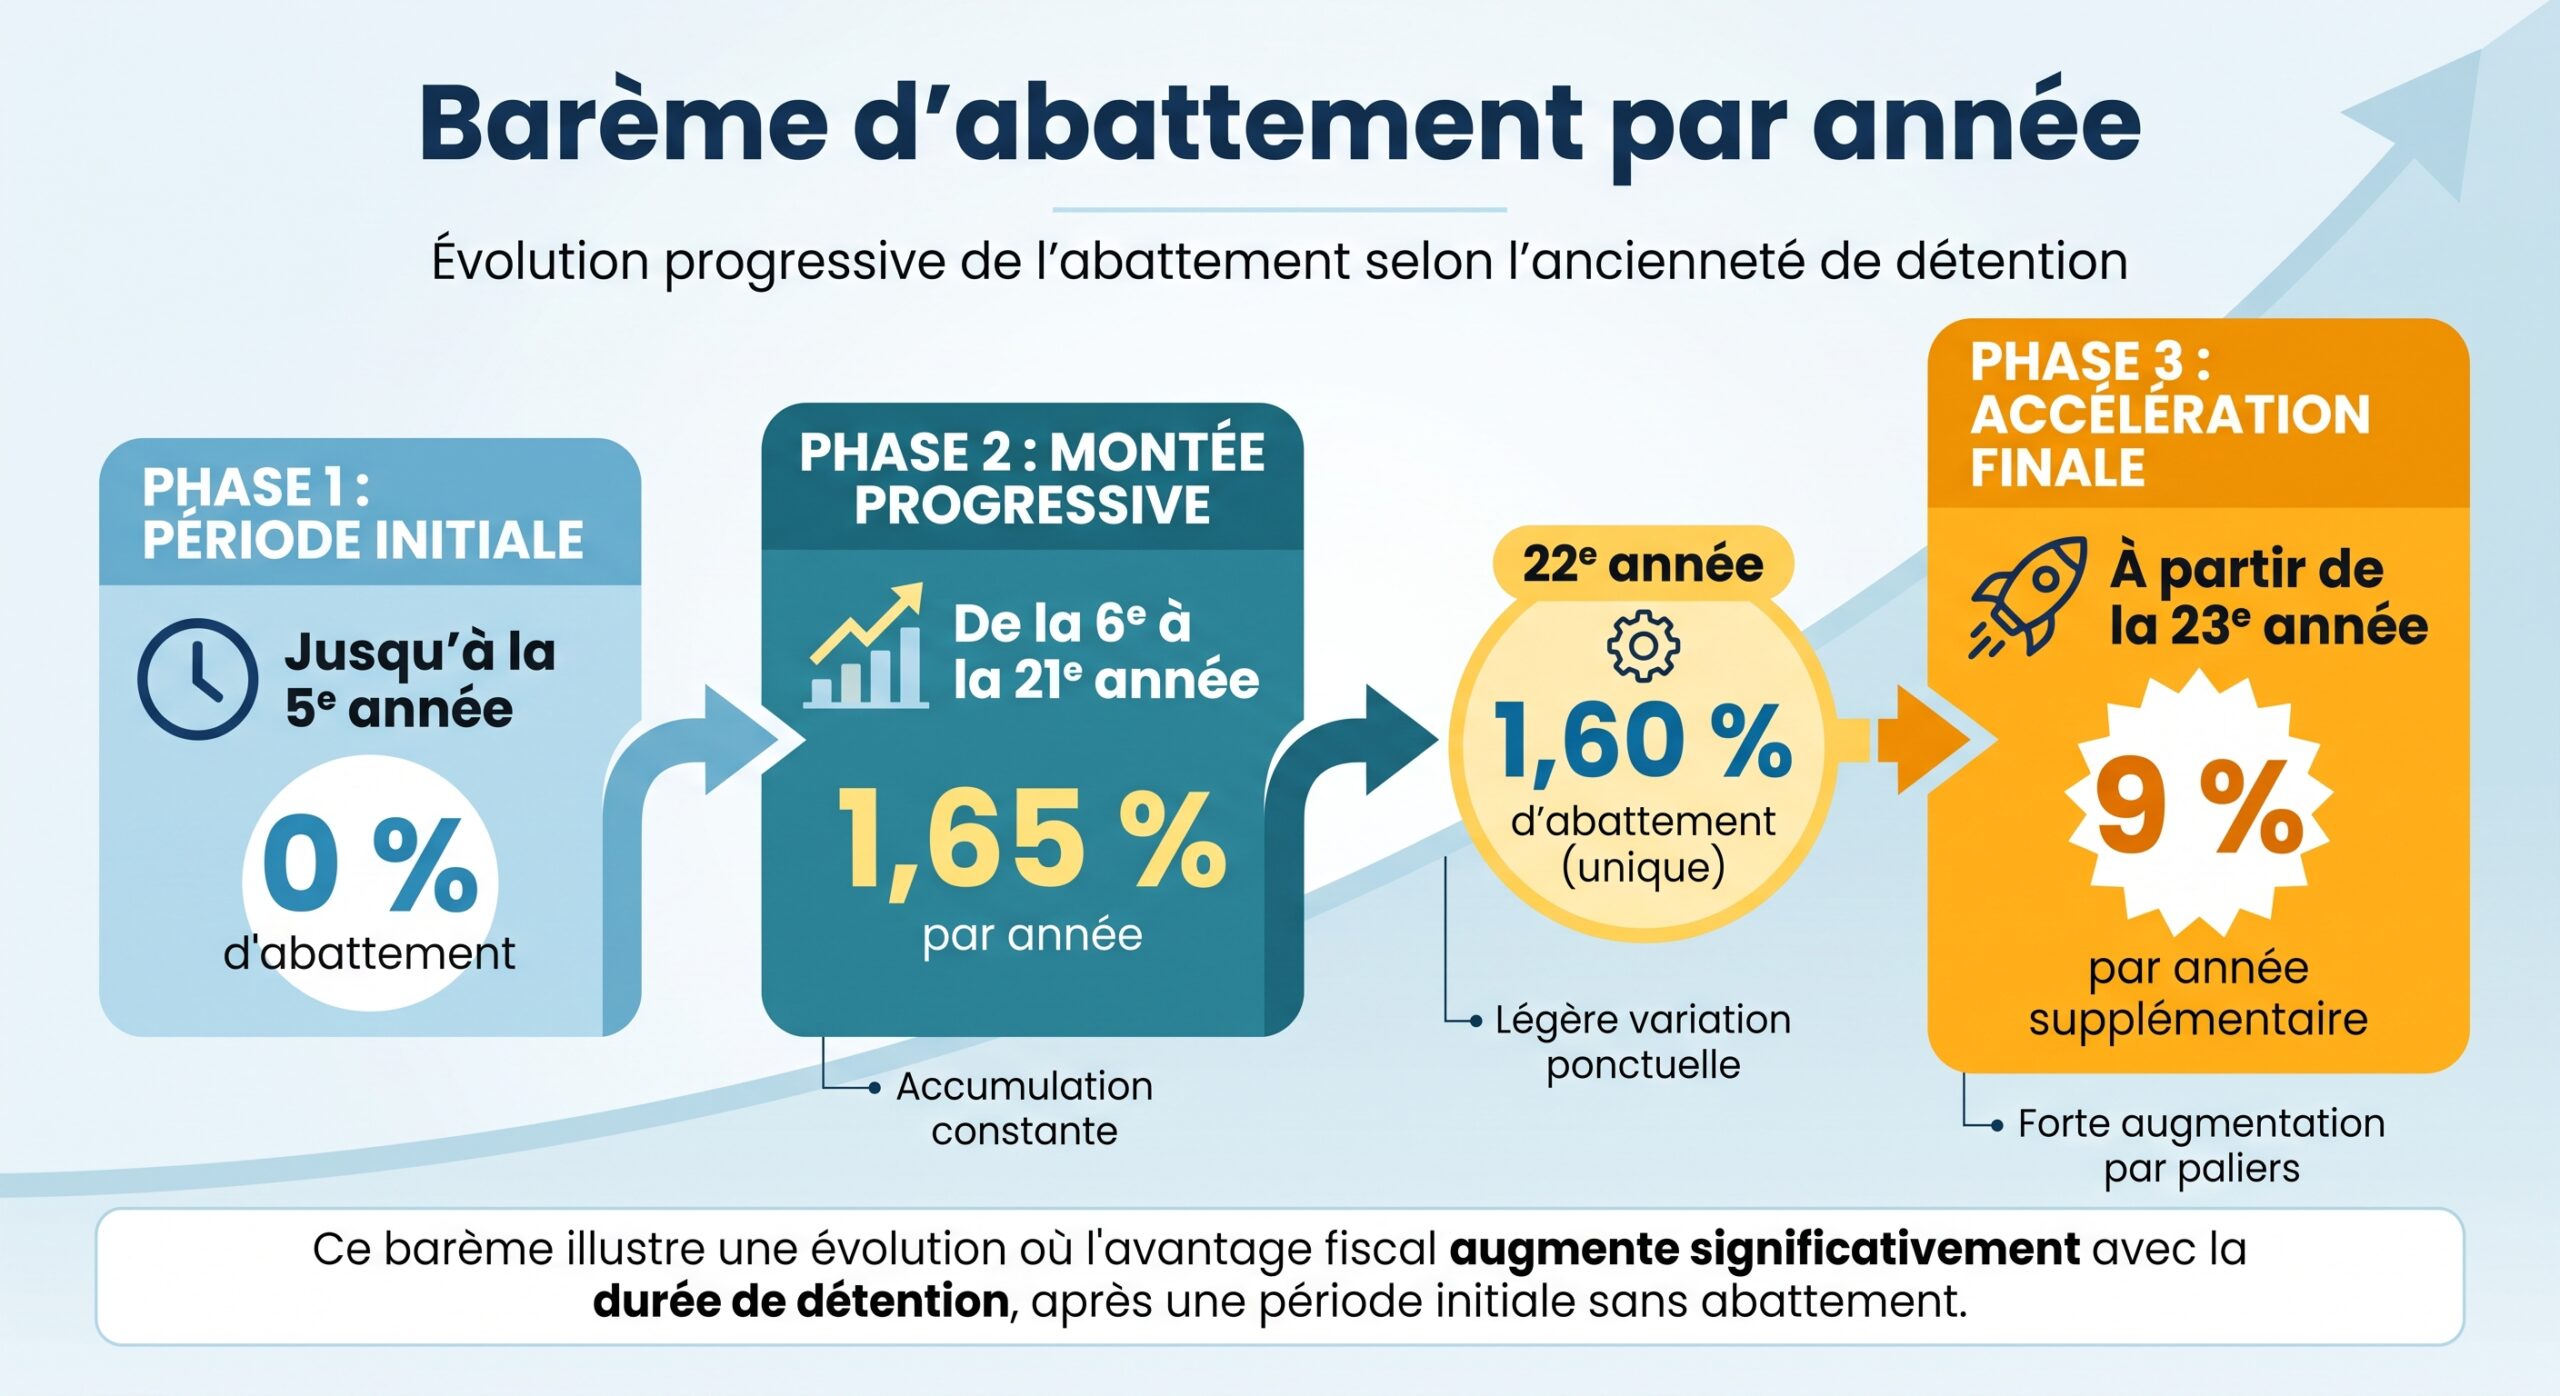
Résultat : l’exonération totale de prélèvements sociaux n’est acquise qu’après 30 ans de détention. Entre 22 et 30 ans, l’impôt sur le revenu n’est plus dû, mais une fraction de prélèvements sociaux reste encore exigible.
On peut résumer ces mécanismes dans un tableau de synthèse, très utile pour se repérer dans le temps.
Tableau récapitulatif des abattements durée de détention
| Durée de détention | Abattement IR (base 19 %) | Abattement prélèvements sociaux |
|---|---|---|
| 0 à 5 ans | 0 % | 0 % |
| 6ᵉ à 21ᵉ année | 6 % par an | 1,65 % par an |
| 22ᵉ année | 4 % | 1,60 % |
| 23ᵉ à 30ᵉ année | exonération IR (100 %) | 9 % par an |
| Au-delà de 30 ans | exonération | exonération (100 %) |
Ces pourcentages s’appliquent à la plus-value brute, avant imputation des abattements. Plus la détention est longue, plus la base imposable diminue, jusqu’à disparaître totalement.
Les taux : 19 % d’impôt, 17,2 % ou 18,6 % de prélèvements sociaux
Une fois la plus-value nette de l’abattement pour durée de détention déterminée, elle est soumise à un impôt sur le revenu au taux uniforme de 19 %.
À cela s’ajoutent les prélèvements sociaux, dont le taux standard sur les revenus du patrimoine et les plus-values immobilières est de 17,2 %. Ce taux global résulte de la combinaison de trois contributions :
– CSG (contribution sociale généralisée) ;
– CRDS (contribution pour le remboursement de la dette sociale) ;
– prélèvement de solidarité.
Pour un non-résident « classique », la situation dépend de deux éléments :
1. son pays de résidence (UE/EEE/Suisse/Royaume‑Uni ou hors de cet espace) ; 2. son affiliation ou non à un régime obligatoire de sécurité sociale dans cet espace.
Taux standard et cas général
Pour la plupart des non-résidents qui ne sont pas affiliés à un régime de sécurité sociale d’un État de l’EEE, de la Suisse ou du Royaume‑Uni, la plus-value nette est taxée comme suit :
– 19 % d’impôt sur le revenu ;
– 17,2 % de prélèvements sociaux.
Soit une charge globale théorique de 36,2 % avant abattement.
Depuis 2019, les non-résidents affiliés à un régime obligatoire de sécurité sociale d’un État de l’Union européenne, de l’EEE ou de la Suisse (et, par extension, résidents du Royaume‑Uni remplissant ces conditions) sont exonérés de CSG et de CRDS. Ils restent toutefois soumis au prélèvement de solidarité de 7,5 % sur leurs revenus et plus-values immobilières de source française.
Pour ces contribuables, la charge sociale passe donc de 17,2 % à 7,5 %, ce qui réduit drastiquement l’imposition globale.
Focus 2026 : le relèvement de la CSG pour certains non-résidents
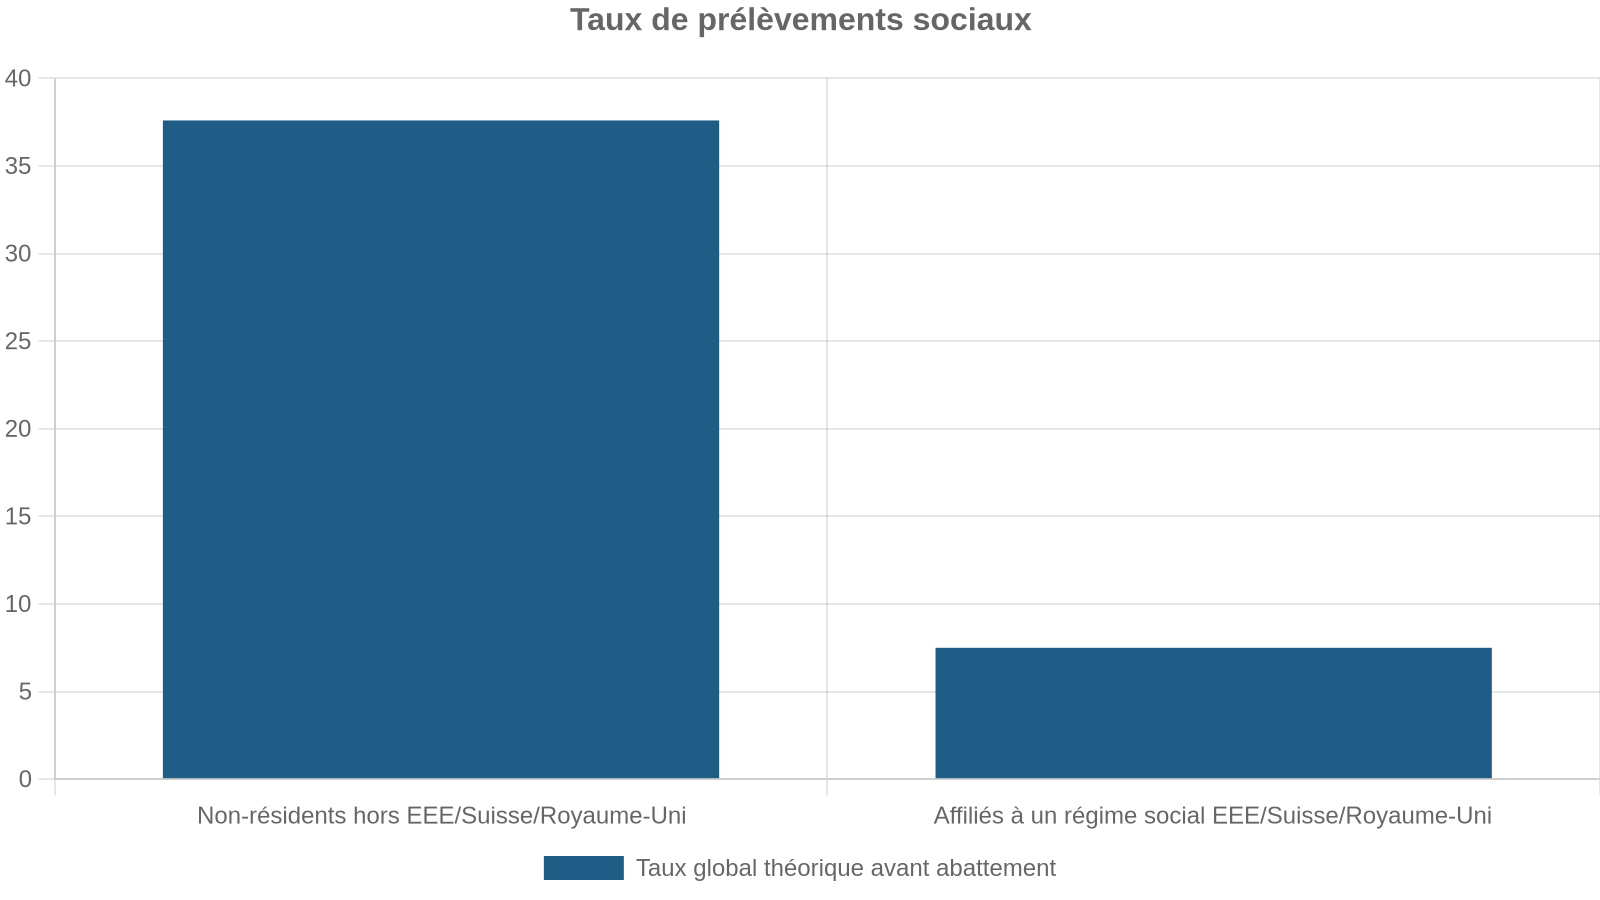
La réforme entrée en vigueur en 2026 a introduit une hausse du taux de CSG applicable à certains non-résidents, portant cette contribution à 10,6 %. Pour ces contribuables, les prélèvements sociaux totaux atteignent 18,6 %. En combinant avec le taux d’impôt constant à 19 %, la pression globale monte ainsi à 37,6 % avant application des abattements de durée.
Cette hausse ne concerne pas tout le monde. Elle vise spécifiquement les non-résidents situés en dehors de l’EEE, de la Suisse et du Royaume‑Uni, et qui ne bénéficient pas du régime d’exonération CSG/CRDS. Les personnes affiliées à un régime de sécurité sociale d’un État de l’EEE, de la Suisse ou du Royaume‑Uni restent, elles, exonérées de CSG et de CRDS et continuent de ne supporter que le prélèvement de solidarité de 7,5 %.
Pour visualiser les situations les plus courantes, on peut s’appuyer sur un tableau synthétique.
Tableau des principaux cas de taux globaux avant abattement
| Situation du vendeur non-résident | IR | Prélèvements sociaux théoriques | Taux global avant abattement |
|---|---|---|---|
| Hors UE/EEE/Suisse/Royaume‑Uni (cas général avant 2026) | 19 % | 17,2 % | 36,2 % |
| Hors UE/EEE/Suisse/Royaume‑Uni (réforme CSG 2026 applicable) | 19 % | 18,6 % | 37,6 % |
| Affilié à un régime social UE/EEE/Suisse/Royaume‑Uni (exonéré CSG/CRDS) | 19 % | 7,5 % (solidarité) | 26,5 % |
| Détention ≥ 22 ans, < 30 ans (IR exonéré, PS encore dus) | 0 % | 17,2 % ou 7,5 % / 18,6 % | 17,2 % / 7,5 % / 18,6 % |
| Détention ≥ 30 ans | 0 % | 0 % | 0 % |
Il faut évidemment rappeler que ces taux s’appliquent à la base résiduelle après application des abattements. Plus la durée de détention est longue, plus cette base est faible.
Surtaxe sur les grandes plus-values
Au-delà de l’impôt de 19 % et des prélèvements sociaux, une surtaxe spécifique pèse sur les plus-values les plus élevées. Elle concerne les situations où la plus-value imposable par vendeur dépasse 50 000 €.
Ce prélèvement varie entre 2 % et 6 % selon le montant de la plus-value nette, avec un barème progressif. Chaque vendeur est examiné séparément : en indivision, chacun se voit appliquer la surtaxe sur sa quote-part de plus-value. Les terrains à bâtir font l’objet de règles particulières et ne sont pas traités dans ce cadre standard.
Non-résidents : mêmes règles de fond, mais un régime spécifique de prélèvement
Si la méthode de calcul de la plus-value ne fait pas de différence entre résidents et non-résidents, la mécanique de perception de l’impôt, elle, diverge. Les non-résidents ne sont pas imposés via la déclaration annuelle classique mais par un prélèvement spécifique, organisé article 244 bis A du CGI.
Ce prélèvement est opéré à la source lors de la vente et s’applique à : la vente de biens et de services.
Cette réglementation s’applique à toute personne physique non domiciliée fiscalement en France au sens de l’article 4 B du CGI, aux sociétés et organismes dont le siège est situé hors de France, ainsi qu’aux fonds d’investissement immobiliers pour la part détenue par des non-résidents.
L’objet de ce prélèvement couvre non seulement les immeubles bâtis ou non bâtis, mais aussi les droits réels immobiliers et les titres de sociétés à prépondérance immobilière (cotées ou non) dont l’actif est principalement composé de biens immobiliers français.
Ce caractère « prélèvement à la source » a une conséquence pratique importante : c’est le notaire qui calcule, déclare et paie l’impôt pour le compte du vendeur, au moment de la vente.
Exonération de la résidence principale : un principe maintenu pour les non-résidents, mais ultra-encadré
En droit français, la vente de la résidence principale bénéficie d’une exonération complète de plus-value, tant pour l’impôt sur le revenu que pour les prélèvements sociaux. Pour un résident, la règle est simple : vendre son logement occupé à titre de résidence principale suffit à échapper à l’impôt sur la plus-value.
Un non-résident ne peut pas avoir sa résidence principale en France au moment de la vente, car il a transféré son domicile fiscal à l’étranger. Toutefois, le législateur a instauré un mécanisme d’exonération de l’ancienne résidence principale sous conditions.
Les conditions pour conserver l’exonération après départ
Pour qu’un non-résident bénéficie de l’exonération sur la vente de son ancien domicile français, plusieurs critères cumulatifs doivent être remplis :
Pour bénéficier de l’exonération, le bien doit avoir été votre résidence principale au moment du départ. La vente doit être réalisée au plus tard le 31 décembre de l’année suivant celle du transfert de votre domicile fiscal à l’étranger. Entre le départ et la cession, le logement ne doit être ni loué ni occupé gratuitement par un tiers. Enfin, vous ne devez pas avoir déjà utilisé cette exonération pour la vente d’une habitation en France relevant d’un autre dispositif.
Lorsque ces conditions sont respectées, la plus-value est entièrement exonérée. Mieux encore, le non-résident est dispensé de déposer la déclaration spécifique 2048-IMM-SD pour cette opération.
Ce régime s’inscrit dans le cadre de l’article 244 bis A du CGI, qui encadre globalement l’imposition des plus-values immobilières de source française réalisées par des non-résidents.
L’exonération « 150 000 € » pour les non-résidents de l’UE / EEE
Un autre dispositif spécialement conçu pour les non-résidents permet, sous conditions, d’exonérer tout ou partie de la plus-value à hauteur de 150 000 €. Il s’applique aux ressortissants d’un État membre de l’Union européenne ou d’un autre État de l’EEE ayant conclu avec la France une convention d’assistance administrative en matière fiscale.
Ce régime vise la cession d’une résidence en France qui n’est pas, au jour de la vente, la résidence principale du vendeur. Il est encadré par l’article 150 U, II, 2° du CGI.
Conditions à remplir
Pour en bénéficier, plusieurs conditions doivent être satisfaites :
Le vendeur doit être une personne physique non résidente de France au moment de la vente, de nationalité d’un État de l’UE ou de l’EEE éligible ; il doit avoir été domicilié fiscalement en France de manière continue pendant au moins deux années à un moment quelconque dans le passé ; la vente doit intervenir, en principe, au plus tard le 31 décembre de la 10ᵉ année suivant celle du départ fiscal hors de France (le délai était de 5 ans pour les ventes avant 2019) ; à défaut de respecter ce délai de dix ans, l’exonération reste possible si le vendeur a conservé la libre disposition du bien au moins depuis le 1ᵉʳ janvier de l’année précédant la cession (autrement dit, pas de location ni mise à disposition à un tiers pendant cette période).
Portée et limites de l’exonération
L’exonération dite « 150 000 € » présente plusieurs contraintes importantes :
L’exonération ne s’applique qu’à un seul logement en France par contribuable. Elle est plafonnée à 150 000 € de plus-value nette imposable : au-delà, la fraction excédentaire reste soumise au régime de droit commun (19 %, prélèvements sociaux, abattements, surtaxe éventuelle). Ce plafond s’apprécie par vendeur, un point crucial en cas d’indivision ou de nue-propriété partagée.
On peut résumer ce dispositif dans un tableau dédié.
Tableau : principaux critères de l’exonération « 150 000 € »
| Critère | Condition à remplir |
|---|---|
| Nationalité | État UE ou État de l’EEE éligible |
| Résidence fiscale actuelle | Non-résident de France |
| Ancienneté de domicile FR | Au moins 2 années consécutives à une période passée |
| Délai après départ | Vente jusqu’au 31/12 du 10ᵉ an après le départ (ou libre disposition depuis le 1ᵉʳ janvier n‑1) |
| Libre disposition | Aucune mise en location ou à un tiers sur la période requise |
| Nombre de ventes éligibles | 1 seule résidence par contribuable |
| Plafond de plus-value | 150 000 € par vendeur (au-delà : régime normal) |
Ce régime joue un rôle clé pour de nombreux expatriés européens qui conservent un pied-à-terre ou une ancienne résidence secondaire en France.
Autres cas d’exonération : petits montants, longue détention, première cession
Au-delà de la résidence principale et du régime « 150 000 € », plusieurs portes de sortie existent pour réduire ou supprimer l’impôt sur une plus-value immobilière.
Détention longue : 22 ans pour l’IR, 30 ans pour les prélèvements sociaux
Comme vu plus haut, une détention suffisamment longue aboutit à une exonération totale :
– après 22 ans de détention, l’impôt sur le revenu (19 %) ne s’applique plus ;
– après 30 ans de détention, les prélèvements sociaux sont eux aussi totalement effacés.
La détention de longue date d’une maison de famille ou d’un patrimoine immobilier en France est déterminante pour les expatriés. En pratique, de nombreuses ventes de biens anciens échappent à la plus-value pour cette raison.
Petites ventes : le seuil de 15 000 €
Une exonération spécifique vise les « petites » cessions : lorsque le prix de vente d’un immeuble ou d’un droit immobilier ne dépasse pas 15 000 €, la plus-value est exonérée. Le seuil s’apprécie bien sur le prix et non sur la plus-value elle-même.
Pour les non-résidents, cette exonération a un avantage complémentaire : elle dispense de déposer le formulaire 2048‑IMM‑SD. En dessous de ce seuil, la formalité spécifique de plus-value n’est pas exigée.
Première vente d’un logement autre que la résidence principale (pour résidents)
La législation française prévoit, pour les personnes domiciliées en France, un régime d’exonération sur la première vente d’un logement autre que la résidence principale, à condition de réinvestir tout ou partie du prix de vente dans l’acquisition ou la construction de la résidence principale dans un délai de 24 mois, et de ne pas avoir été propriétaire de sa résidence principale dans les quatre années précédant la vente.
Les non-résidents ne peuvent pas bénéficier de ce dispositif « première cession + réinvestissement ». En revanche, un régime spécifique leur est réservé (celui précité de l’article 150 U, II, 2°), plus adapté à la situation d’expatriation.
Obligations déclaratives : le rôle clé du notaire et des formulaires 2048‑IMM‑SD et 2042
Sur le plan pratique, la quasi-totalité des démarches liées à la plus-value immobilière du non-résident est prise en charge par le notaire instrumentaire. Ce dernier :
– calcule la plus-value brute et applique les abattements de durée ;
– vérifie l’éligibilité éventuelle à une exonération (résidence principale, dispositif « 150 000 € », etc.) ;
– détermine les montants dus au titre de l’impôt sur le revenu et des prélèvements sociaux ;
– remplit le formulaire 2048‑IMM‑SD (ou 2048‑M‑SD pour des parts de sociétés immobilières) ;
– verse les sommes correspondantes au service de la publicité foncière, en même temps que la formalité d’enregistrement.
Le notaire doit déposer la déclaration dans le mois suivant la signature de l’acte de vente. Même si la plus-value est nulle ou négative, un formulaire doit être établi pour constater la situation, sauf en cas d’exonération totale où la loi dispense de cette formalité.
Du côté du contribuable, une étape subsiste lorsque celui-ci est par ailleurs imposable en France sur d’autres revenus : la plus-value (imposable ou partiellement exonérée) doit être reportée sur la déclaration annuelle de revenus, généralement en case 3VZ du formulaire 2042 complémentaire. Cette inscription n’entraîne pas une deuxième imposition : elle sert à intégrer la plus-value dans le revenu fiscal de référence et à calculer certains plafonds et contributions.
Quand le non-résident est dispensé de 2048‑IMM‑SD
Les non-résidents bénéficient d’une dispense de dépôt du formulaire de plus-value dans trois seules situations :
Lorsqu’un non-résident vend un bien immobilier situé en France, il peut bénéficier d’une exonération totale d’impôt sur la plus-value dans trois situations : 1) si le bien est détenu depuis plus de 30 ans, la plus-value est totalement exonérée en raison de la durée de détention ; 2) si le prix de vente n’excède pas 15 000 € ; 3) si la vente porte sur le logement qui constituait sa résidence principale en France au moment de son départ, et que toutes les conditions du régime spécifique sont remplies.
En dehors de ces hypothèses, une déclaration 2048‑IMM‑SD doit être établie, même si la plus-value à l’issue des abattements est réduite à zéro.
La question du représentant fiscal : une obligation fréquente pour les non-résidents
Autre particularité du régime des non-résidents : l’obligation de désigner un représentant fiscal en France dans un certain nombre de cas. Ce représentant, agréé par l’administration et offrant des garanties financières, est chargé de répondre vis-à-vis du Trésor du paiement de la plus-value due par le non-résident.
La désignation d’un tel représentant est en principe requise dès lors que :
– le vendeur est non-résident hors UE/EEE ou hors du périmètre bénéficiant d’un régime d’exception, et
– la plus-value est susceptible d’être imposable.
Il existe toutefois des cas de dispense, notamment lorsque :
Pour bénéficier de l’exonération, le vendeur doit être ressortissant et résident d’un État membre de l’UE ou de l’EEE partie à une convention avec la France. De plus, le prix de vente ne doit pas dépasser 150 000 € par cessionnaire. Enfin, la plus-value peut être totalement exonérée soit par les abattements de durée (bien détenu plus de 30 ans), soit via un dispositif d’exonération express (résidence principale, régime « 150 000 € » sous certaines interprétations).
Dans la pratique, c’est le notaire qui signale au vendeur si un représentant fiscal est requis et qui se charge, le cas échéant, de formaliser sa désignation dans l’acte.
Conventions fiscales internationales : éviter (vraiment) la double imposition
Pour un non-résident, la grande crainte est de subir une double imposition : d’abord en France, pays où est situé l’immeuble, puis dans l’État de résidence, qui impose parfois les revenus mondiaux de ses résidents. Le réseau de conventions fiscales, largement inspiré du modèle OCDE, vise précisément à éviter ce cumul.
Principe OCDE : l’immeuble est imposé là où il se trouve
La quasi-totalité des conventions signées par la France consacrent un principe simple : les plus-values immobilières sont imposables dans l’État où est situé l’immeuble. Autrement dit, la France conserve le droit premier de taxer la plus-value issue de la vente d’un bien situé sur son territoire.
Le pays de résidence du vendeur conserve son pouvoir d’imposer l’ensemble de ses résidents. Toutefois, il met en œuvre un mécanisme d’élimination de la double imposition, en général sous la forme d’un crédit d’impôt imputable sur l’impôt local.
Deux grandes techniques coexistent selon les conventions :
– le crédit d’impôt égal à l’impôt français théorique sur cette plus-value (exonération avec taux effectif) ;
– le crédit d’impôt limité au montant de l’impôt effectivement payé en France, imputable sur l’impôt dû dans l’État de résidence.
Le résultat concret est que le contribuable finit par payer, au total, le plus élevé des deux impôts (français ou étranger), mais jamais les deux en cumul intégral.
Exemple schématique
Si la France prélève 36,2 % de la plus-value nette et que le pays de résidence appliquerait, en l’absence de convention, un taux de 25 %, la convention prévoit en principe un crédit d’impôt égal à l’impôt français. L’impôt étranger est alors neutralisé à hauteur de l’impôt français, et aucune charge additionnelle n’est due dans l’État de résidence.
À l’inverse, si l’impôt français est plus faible que l’impôt étranger théorique, le crédit d’impôt ne couvrira qu’une partie de l’impôt local, et un complément restera à charge du contribuable dans son pays de résidence.
Quelques conséquences pratiques pour les expatriés
Pour un non-résident qui achète et revend un bien en France, trois questions doivent toujours être vérifiées :
Pour déterminer l’imposition de vos plus-values, vérifiez s’il existe une convention fiscale entre la France et votre État de résidence. Si tel est le cas, celle-ci attribue le plus souvent l’imposition principale à la France. Un mécanisme de crédit d’impôt est alors prévu pour éviter une double taxation.
Les réponses conditionnent l’imposition finale globale, même si le calcul de la plus-value française reste inchangé.
Scénarios typiques pour limiter ou effacer la plus-value en tant que non-résident
En pratique, de nombreux expatriés parviennent à réduire fortement, voire à supprimer complètement la taxation de leur plus-value en France, en organisant la cession dans les cadres prévus par le droit.
Parmi les situations les plus fréquentes, on retrouve : situations fréquentes.
Plusieurs cas permettent d’échapper à l’imposition de la plus-value lors de la vente d’un bien immobilier en France. Il en va ainsi de la vente de l’ancienne résidence principale, réalisée dans le délai imparti et sans mise à disposition à un tiers, qui offre une exonération totale et dispense de déclaration spécifique. La vente d’une résidence par un ancien résident français ou européen peut mobiliser le dispositif « 150 000 € » (nationalité UE/EEE, au moins 2 ans de domicile fiscal passé en France, vente dans les 10 ans ou libre disposition depuis le 1ᵉʳ janvier de l’année précédente, plafond de 150 000 € de plus-value par vendeur). Un bien très ancien, détenu depuis plus de 22 ans (exonération de l’IR) ou plus de 30 ans (exonération totale IR + prélèvements sociaux), est également concerné. Enfin, les cessions de faible montant, en dessous du seuil de 15 000 €, ne génèrent aucune plus-value due et ne requièrent pas la formalité 2048-IMM-SD.
L’anticipation est ici cruciale : le simple choix de vendre quelques mois plus tôt ou plus tard, ou de suspendre une location pour restaurer la libre disposition d’un bien avant la vente, peut faire basculer une opération d’une taxation lourde à une exonération partielle ou totale.
2026 : ce qui a vraiment changé pour les non-résidents
La réforme entrée en vigueur à compter de 2026 n’a pas révolutionné la structure du régime de plus-value immobilière. Les grands piliers demeurent inchangés :
– durée de détention ouvrant droit à exonération IR : 22 ans ;
– durée de détention pour l’exonération totale des prélèvements sociaux : 30 ans ;
– barème des abattements pour durée de détention : identique.
En revanche, deux évolutions pratiques méritent l’attention des non-résidents :
Par ailleurs, une incertitude doctrinale demeure relevée par les praticiens quant à l’interprétation exacte des textes pour certains profils de non-résidents : certains appliquent toujours un taux de prélèvements sociaux à 17,2 %, d’autres considèrent que le nouveau taux de 18,6 % s’impose dès 2026. Ce point reste à surveiller au cas par cas au moment de la vente, en lien avec le notaire et, si besoin, un conseil fiscal.
En conclusion : un régime exigeant, mais prévisible si l’on maîtrise ses leviers
La plus-value immobilière pour non-résidents en France repose sur une mécanique complexe mais cohérente. Les non-résidents sont en principe traités comme les résidents pour le calcul de la plus-value et des abattements, mais soumis à un prélèvement spécifique, souvent plus lourd en l’absence d’assujettissement à un régime social européen, suisse ou britannique.
Trois clés permettent de reprendre la main sur la facture finale :
– la durée de détention, qui finit par effacer totalement l’impôt et les prélèvements sociaux ;
– l’utilisation judicieuse des exonérations ciblées (ancienne résidence principale, régime « 150 000 € », petites cessions) ;
– la bonne articulation avec la convention fiscale de l’État de résidence, pour ne pas subir une double imposition.
Pour un expatrié ou un investisseur non-résident, la meilleure stratégie consiste à se pencher sur ces aspects bien avant la signature du compromis : vérifier le délai de départ à l’étranger pour la résidence principale, caler le calendrier de cession par rapport aux 22 ou 30 ans de détention, s’assurer des délais propres au régime « 150 000 € » et, surtout, confronter la situation française aux règles fiscales de son pays de résidence et à la convention applicable. C’est à ce prix que la plus-value immobilière, souvent synonyme de réussite patrimoniale, ne se transformera pas en mauvaise surprise fiscale.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.