Avant de faire vos valises
Foyer, activité, centre de vos intérêts économiques — un seul critère suffit pour rester résident fiscal. Voici comment le vérifier avant de décider.
« Thomas a quitté la France en pensant payer moins d’impôts. Il a découvert que sa résidence fiscale ne s’était pas déplacée avec lui : son foyer et ses intérêts économiques étaient restés en France. Sa vraie question n’était pas où partir, mais comment prouver sa non-résidence avant de précipiter les choses. »
Quitter la France ne suffit pas à devenir non-résident fiscal. Tant que les critères de résidence restent remplis, vous demeurez imposable en France sur l’ensemble de vos revenus, quel que soit votre lieu de vie. Et un départ mal préparé se corrige mal : l’administration regarde votre situation réelle, pas votre adresse postale.
La résidence fiscale française (article 4 B du CGI) est retenue dès qu’un seul de ces critères est rempli :
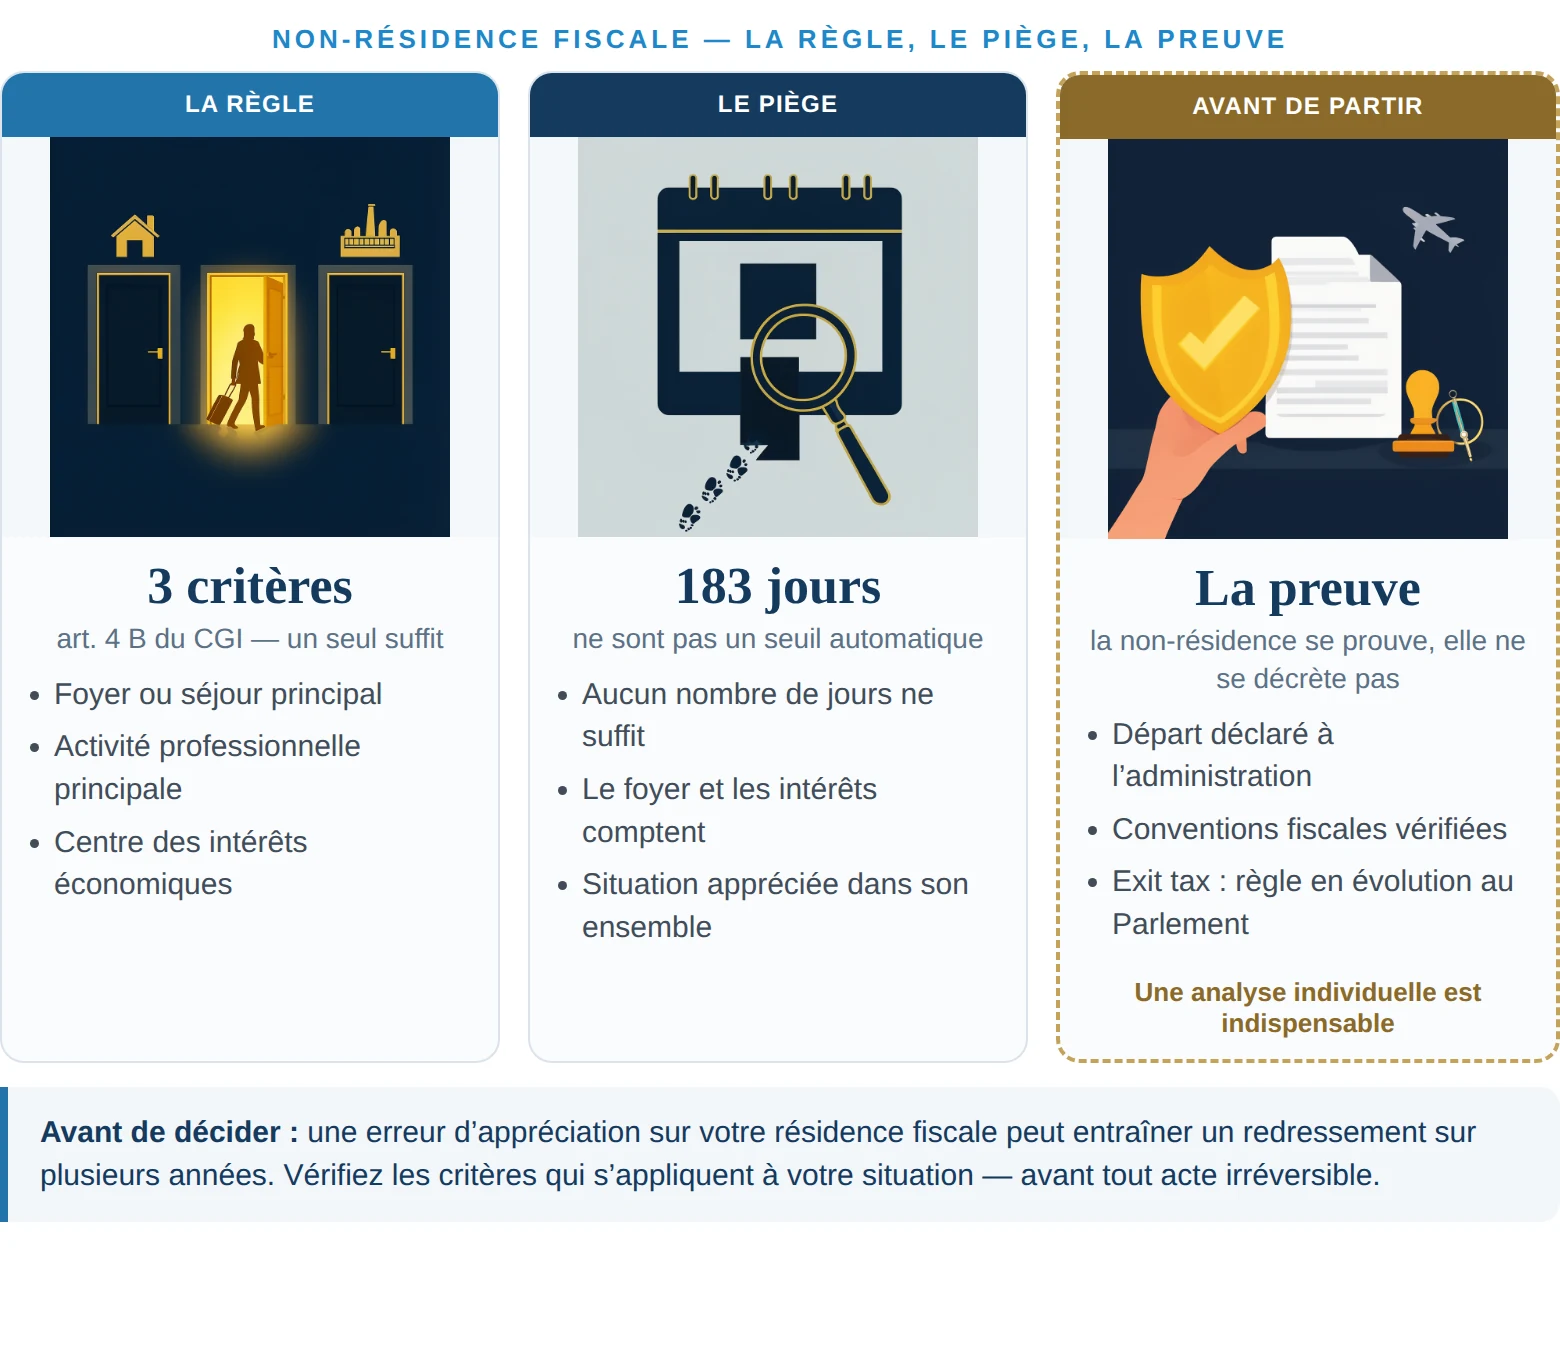
Partir en pensant que le déménagement règle la question. Sous-estimer ce qui reste imposable en France. Oublier une déclaration. Ou prendre une décision fiscale irréversible avant d’avoir vérifié les critères qui s’appliquent vraiment à vous.
Une analyse individuelle et confidentielle : votre situation réelle, les critères qui s’appliquent, vos options, et l’ordre dans lequel prendre les décisions. Sans produit à vendre, sans engagement.
Une analyse indépendante, confidentielle, sans produit à vendre — pour savoir par où commencer, et ce qu’il ne faut pas faire dans le mauvais ordre.
Voir aussi : la retenue à la source des non-résidents · Relire le guide : Expatriation et réduction d’impôts
Règles en vigueur au 1er novembre 2026 · sources officielles : legifrance.gouv.fr · bofip.impots.gouv.fr · impots.gouv.fr · service-public.gouv.fr · dernière vérification interne : 2026-11-01 · contenu à revoir dès l’adoption définitive du budget 2027 (exit tax) · tracking ?source=expatriation-reduction-impots–c1.
Retrouvez-moi régulièrement dans la presse
Avant de quitter la France, il est essentiel de comprendre les critères réels de non-résidence.