Votre patrimoine immobilier dépasse peut-être le seuil sans que vous le sachiez
Et la déclaration se remplit seul, seul se corrige, seul se sanctionne. Voici le seuil réel 2026, l’abattement que tout le monde mal utilise — et ce que coûte l’oubli.
« Hélène détenait son appartement via une SCI familiale, plus deux studios. Elle pensait passer sous l’IFI. En réalité, ses parts de SCI comptaient dans l’assiette — et sa résidence principale, détenue par la société, ne bénéficiait d’aucun abattement. Sa question n’était pas combien je dois, mais qu’est-ce qui compte vraiment, et à quelle valeur. »
L’IFI (article 964 et suivants du CGI) frappe le patrimoine immobilier net taxable dépassant 1,3 million d’euros au 1er janvier. Le piège n’est pas le barème : c’est l’assiette. Ce qui compte, c’est ce que vous détenez directement — mais aussi indirectement, via des parts de sociétés à prépondérance immobilière, des unités de compte, ou des montages plus sophistiqués.
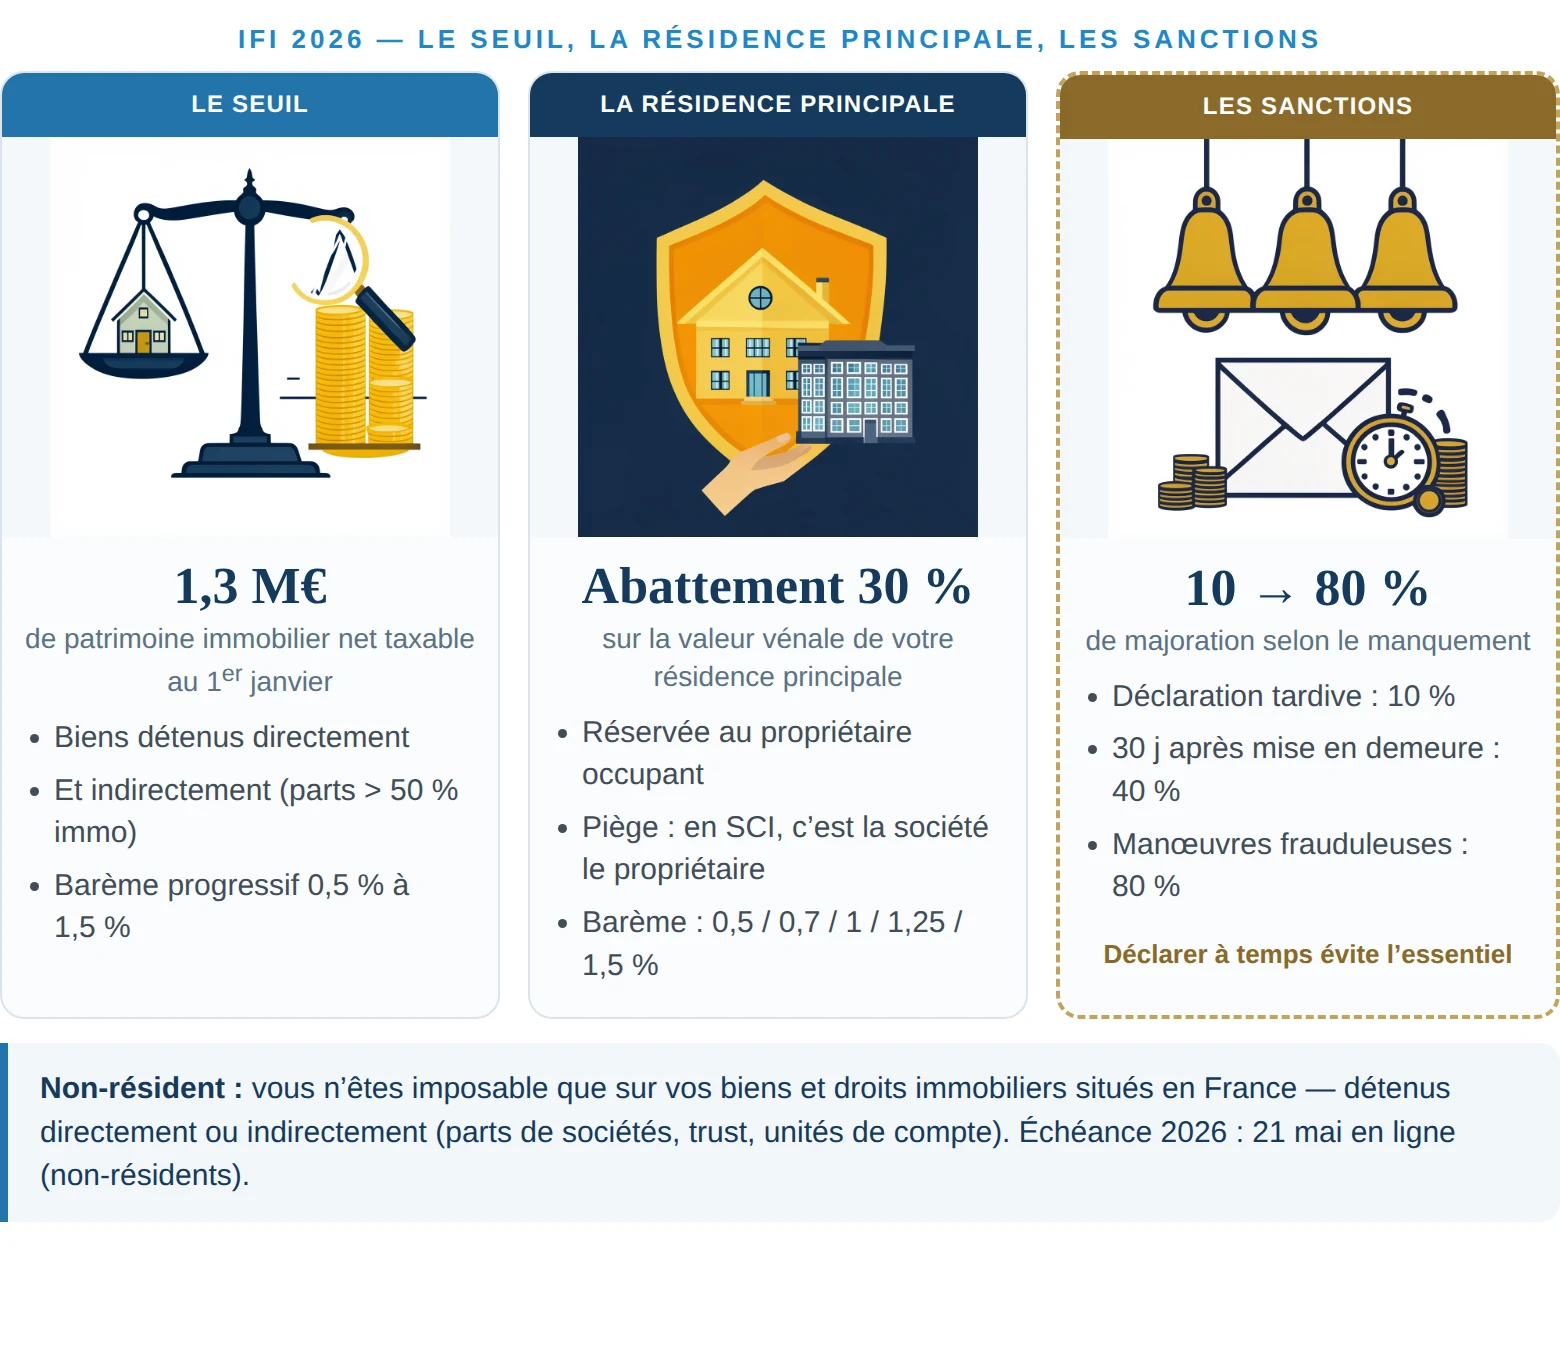
Votre résidence principale bénéficie d’un abattement de 30 % sur sa valeur vénale (article 973 du CGI). Mais l’abattement appartient au propriétaire occupant : un bien détenu par une SCI dont vous êtes l’occupant n’en bénéficie pas. C’est l’erreur la plus fréquente — et la plus coûteuse.
L’IFI ne frappe alors que vos biens et droits immobiliers situés en France — détenus directement ou indirectement (parts de sociétés françaises ou étrangères à prépondérance immobilière, trust, unités de compte). Échéance campagne 2026 : 21 mai en ligne pour les non-résidents (19 mai papier).
Oublier les parts de SCI et sociétés à prépondérance immobilière. Appliquer l’abattement de 30 % à un bien détenu via une société. Ignorer les unités de compte adossées à de l’immobilier. Ou attendre la mise en demeure pour déposer — et passer de 10 % à 40 % de majoration.
Une analyse individuelle et confidentielle : vos biens directs et indirects, leurs valeurs, vos abattements réellement applicables, votre déclaration — et l’ordre dans lequel corriger si nécessaire. Sans produit à vendre, sans engagement.
Une analyse indépendante, confidentielle, sans produit à vendre — pour déclarer juste, à temps.
Évaluer mon exposition à l’IFI
Relire le guide : Expatriation et réduction d’impôts
Le formulaire embarqué est momentanément indisponible. Cliquez sur le bouton pour ouvrir le formulaire de contact sécurisé (mêmes échanges, mêmes garanties de confidentialité).
Règles en vigueur au 1er novembre 2026 · sources officielles : legifrance.gouv.fr (art. 964 à 973, 1728, 1729, 1730 du CGI) · bofip.impots.gouv.fr (BOI-PAT-IFI) · impots.gouv.fr · service-public.gouv.fr · dernière vérification interne : 2026-11-01 · tracking ?source=ifi–c1.
Retrouvez-moi régulièrement dans la presse
La pression fiscale sur le patrimoine immobilier nécessite une lecture globale, pas une décision isolée.