Avant d’ouvrir — ou de garder — un compte à l’étranger
Ce qui doit être déclaré, ce que ça coûte si vous ne le faites pas, et les rares dispenses qui existent vraiment.
« Karim gardait un compte à Dubaï « au cas où ». Il ignorait que même vide, même dormant, il devait figurer sur sa déclaration chaque année. Sa question n’était pas est-ce interdit, mais comment être en règle sans tout fermer. »
Un compte à l’étranger n’a rien d’illégal. Ce qui est sanctionné, c’est le défaut de déclaration. Et l’administration voit de plus en plus loin : les échanges automatiques d’informations bancaires entre pays sont devenus la norme, pas l’exception.
Si vous êtes résident fiscal français, vous devez déclarer — via le formulaire 3916 / 3916 bis, en même temps que votre déclaration de revenus — les comptes ouverts, détenus, utilisés ou clos à l’étranger dans l’année :
Un repère simple : si l’IBAN ne commence pas par « FR », le compte se déclare.
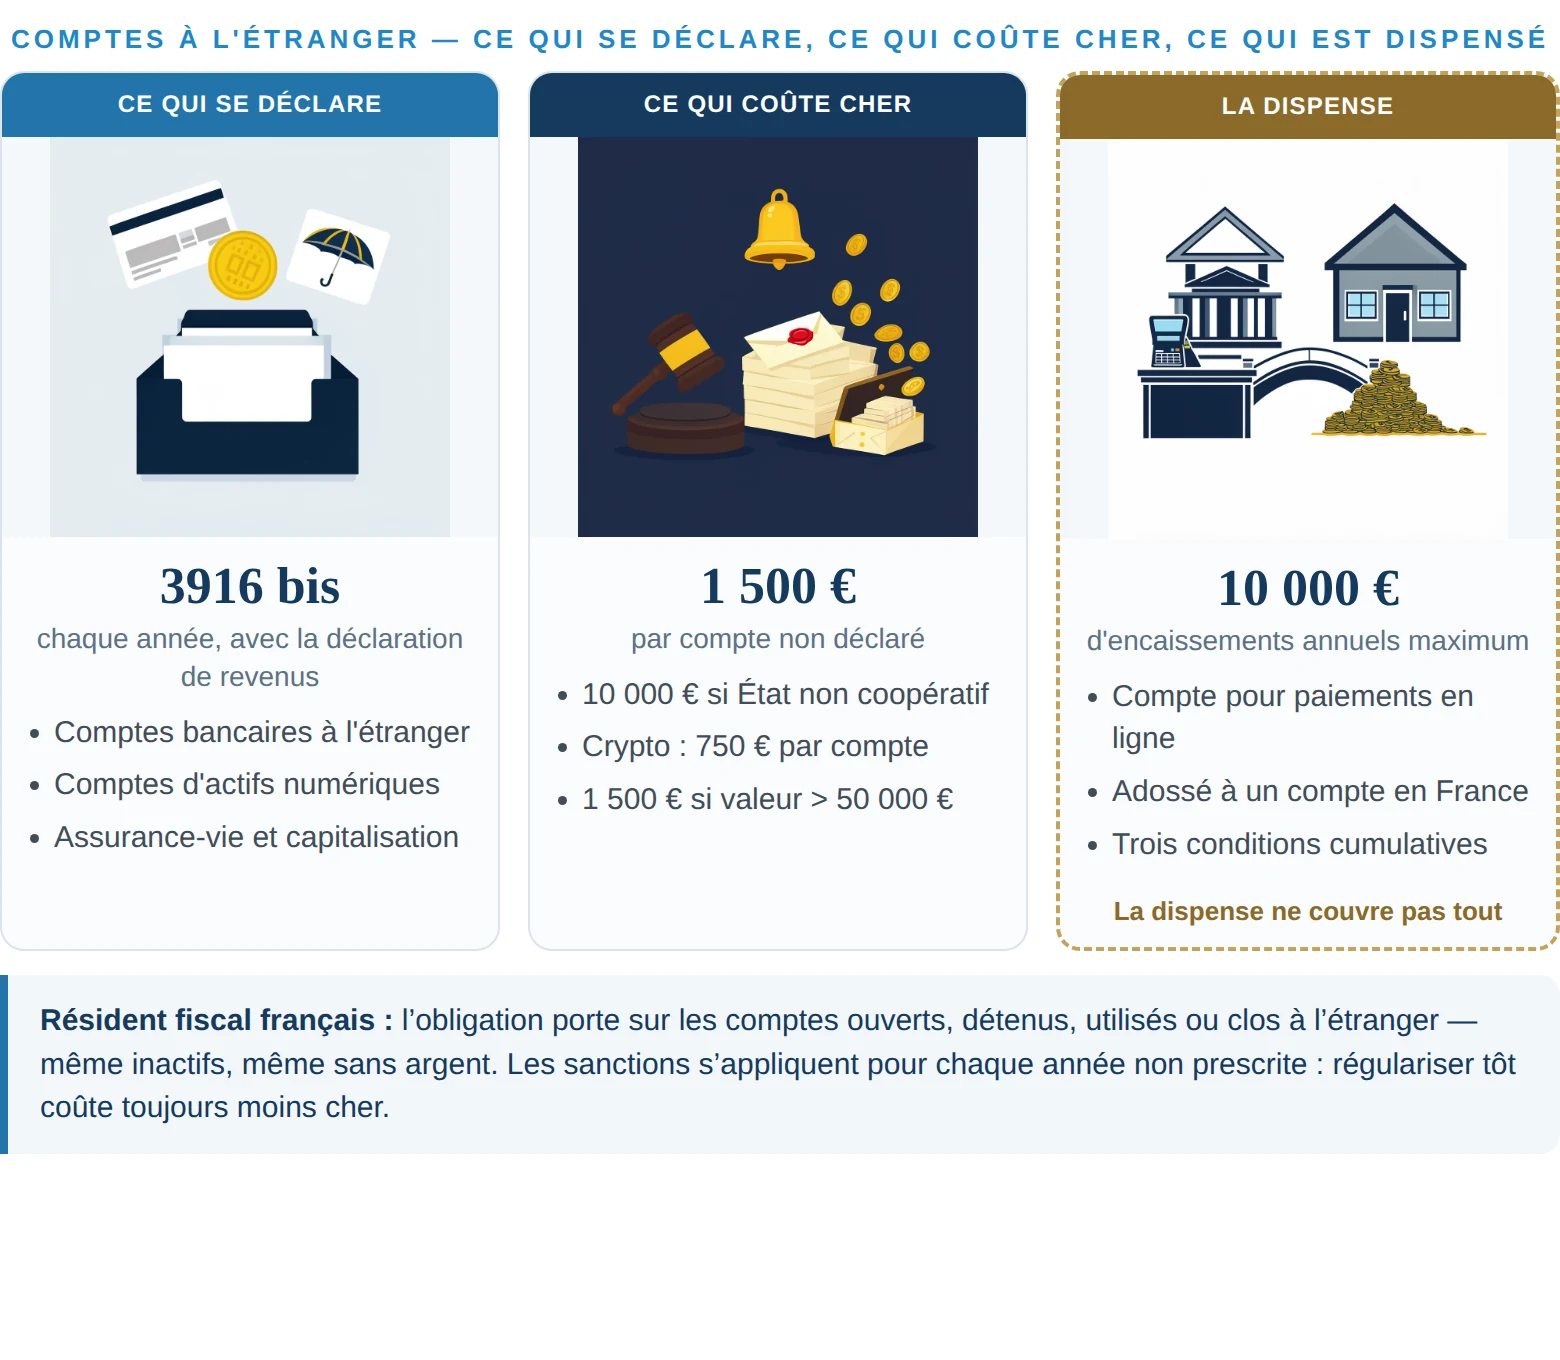
Ces amendes se cumulent d’une année sur l’autre tant que la situation n’est pas régularisée. Régulariser tôt coûte toujours moins cher que subir un contrôle.
Une dispense existe pour les comptes utilisés pour des paiements en ligne ou l’encaissement de ventes de biens, à trois conditions cumulatives : le compte est adossé à un compte en France, il sert à des paiements en ligne ou à encaisser des ventes, et les encaissements annuels liés aux ventes ne dépassent pas 10 000 €. Une seule condition manque, et la dispense tombe.
Supposer qu’un compte fermé n’a pas à être déclaré (il le doit, l’année de sa clôture). Croire qu’un compte vide échappe à la règle. Ignorer les comptes d’assurance-vie ouverts à l’étranger. Ou attendre un contrôle pour régulariser, quand la régularisation spontanée existe.
Une analyse individuelle et confidentielle : vos comptes, leurs statuts, vos obligations réelles, les dispenses applicables — et l’ordre dans lequel régulariser si nécessaire. Sans produit à vendre, sans engagement.
Une analyse indépendante, confidentielle, sans produit à vendre — pour savoir ce qui doit être déclaré, ce qui peut être dispensé, et comment régulariser si besoin.
Vérifier mes obligations de déclaration
Relire le guide : Expatriation et réduction d’impôts
Règles en vigueur au 1er novembre 2026 · sources officielles : legifrance.gouv.fr (art. 1649 A, 1649 bis C, 1736 du CGI) · bofip.impots.gouv.fr · service-public.gouv.fr · impots.gouv.fr (formulaire 3916) · dernière vérification interne : 2026-11-01 · tracking ?source=comptes-etranger–c1.
Retrouvez-moi régulièrement dans la presse
Découvrez mes dernières interventions dans la presse écrite, où j’aborde la fiscalité et la mobilité internationale.


Cyril Jarnias
Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale.
Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées.
Je donne mon expertise sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale.
L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Une situation personnelle nécessite une analyse individuelle.