Vous détenez — ou envisagez de détenir — des droits dans une société à l’étranger
Compte, contrat, actifs numériques, participation : chaque forme de détention a sa déclaration — et son amende. Voici la carte réelle, avant que l’échange d’informations ne la dresse pour vous.
« Tomas a monté une structure à l’étranger et pensait que le seul réflexe était le compte bancaire. En réalité, chaque forme de détention — compte, contrat, actifs numériques — porte sa propre obligation déclarative, et l’administration croise désormais les données à l’échelle mondiale. Sa question n’était pas est-ce autorisé, mais qu’est-ce que je dois déclarer, et à quoi m’expose l’oubli. »
Résident fiscal français, vous êtes tenu de déclarer à l’administration fiscale française les comptes ouverts, détenus, utilisés ou clos à l’étranger — via le formulaire 3916 ou en ligne. La même logique s’applique aux contrats de capitalisation et placements comparabless souscrits à l’étranger (3916-bis) et aux comptes d’actifs numériques (crypto-actifs). L’ouverture d’une société à l’étranger s’accompagne presque toujours d’au moins un de ces supports — et l’échange automatique d’informations entre administrations est devenu la norme mondiale.
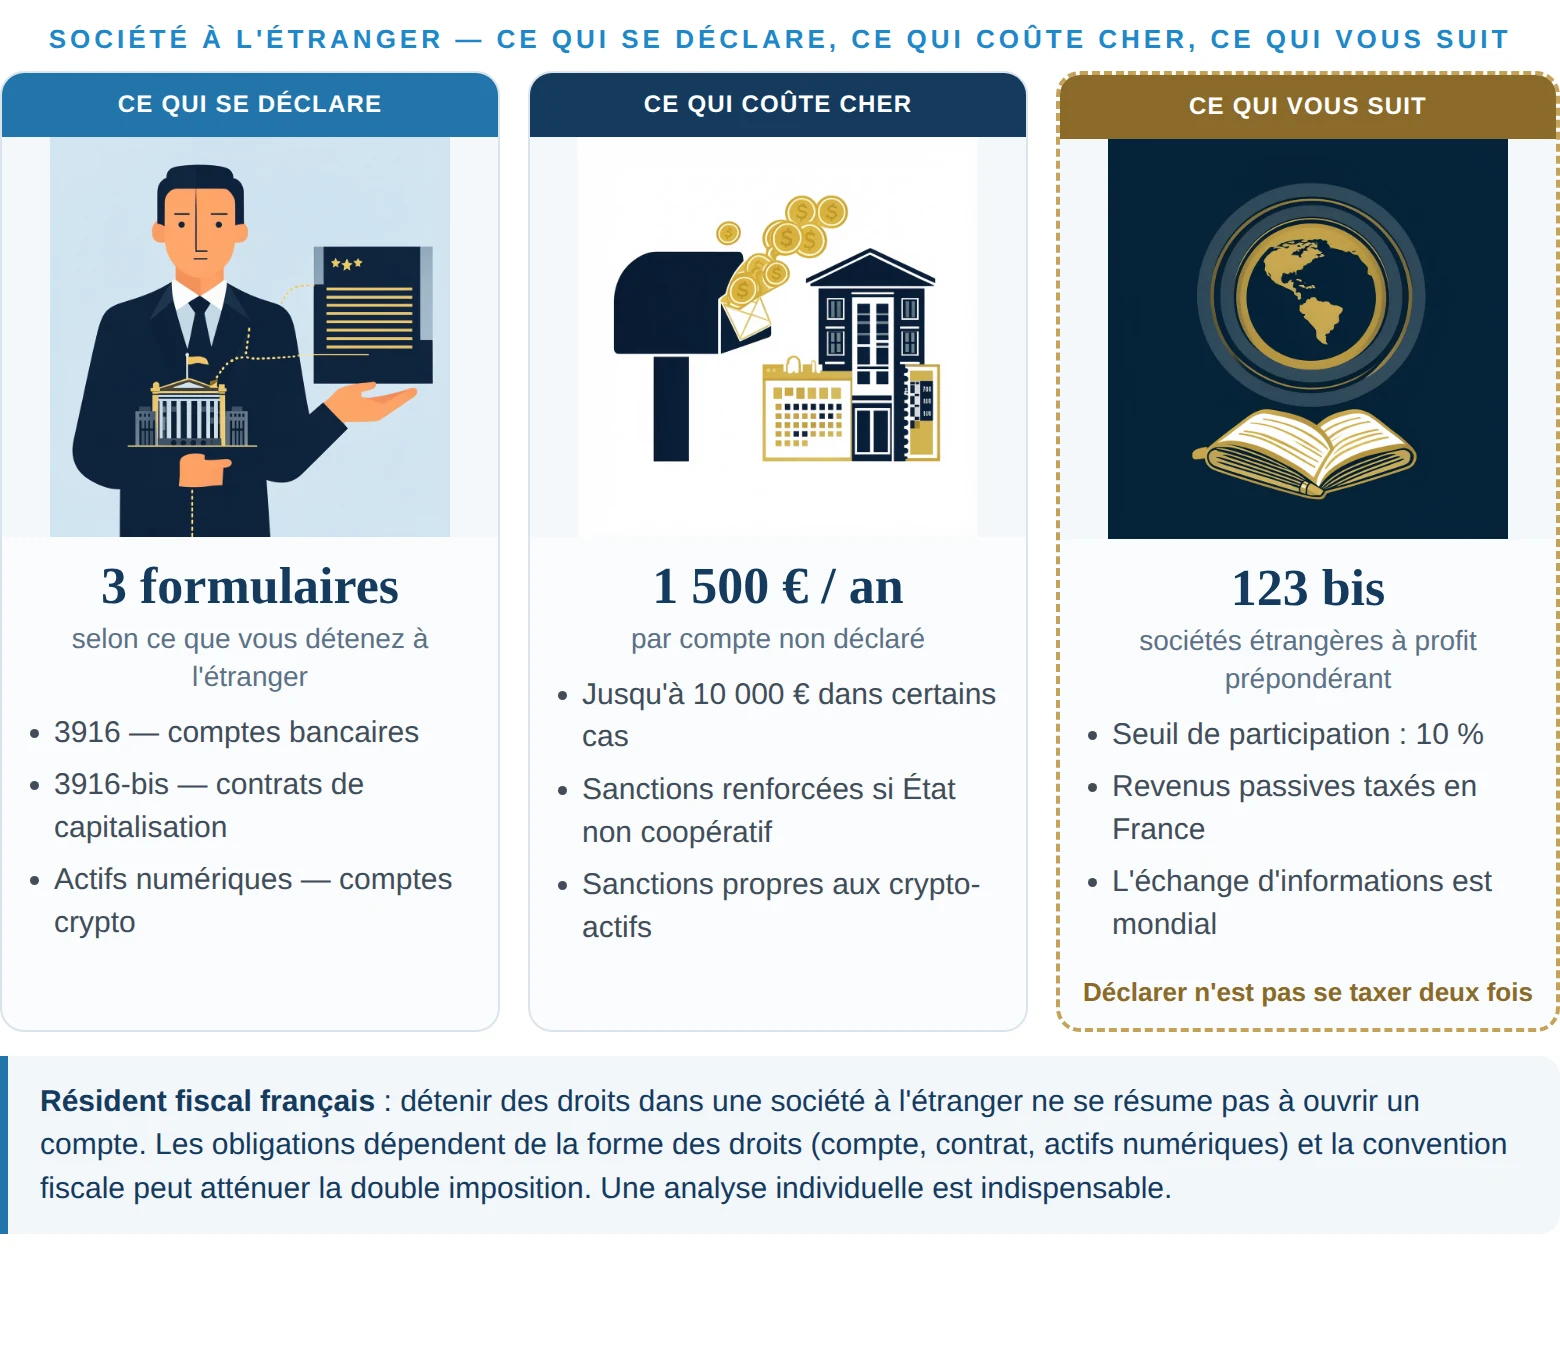
Vous pouvez aussi être imposable en France sur les revenus d’une société étrangère à profit prépondérant (revenus de placement : intérêts, revenus de capitaux mobiliers, revenus fonciers, plus-values) lorsque votre participation dépasse 10 % — ou une certaine valeur. La convention fiscale applicable peut atténuer ce mécanisme. C’est le point que beaucoup découvrent tardivement, parce que la société n’a « rien vendu » alors qu’elle a encaissé des revenus passifs.
La déclaration des comptes est dispensée dans des cas strictement encadrés : comptes à usage professionnel de règlement, ou comptes dont la valeur des actifs n’excède pas certains seuils pour les comptes adossés à un compte en France (encaissements de vente ou paiements en ligne). Les conditions exactes dépendent de votre situation — la dispense ne se présume pas.
Croire qu’une société détenue par une holding étrangère échappe aux obligations personnelles. Oublier de déclarer chaque année — et cumuler les amendes. Confondre l’obligation déclarative avec l’imposition : déclarer ne signifie pas être taxé deux fois. Ou ignorer que l’échange automatique d’informations permet à l’administration de connaître vos comptes avant vous.
Une analyse individuelle et confidentielle : la forme de vos droits (compte, contrat, actifs numériques, participation), vos obligations exactes, vos dispenses éventuelles, et le plan de mise en régularité si nécessaire. Sans produit à vendre, sans engagement.
Une analyse indépendante, confidentielle, sans produit à vendre — pour détenir à l’étranger dans le bon ordre.
Vérifier mes obligations de détention
Relire le guide : Expatriation et réduction d’impôts
Le formulaire embarqué est momentanément indisponible. Cliquez sur le bouton pour ouvrir le formulaire de contact sécurisé (mêmes échanges, mêmes garanties de confidentialité).
Règles en vigueur au 1er novembre 2026 · sources officielles : legifrance.gouv.fr (art. 1649 A, 1649 bis, 1649 bis A, 123 bis du CGI) · service-public.gouv.fr · dernière vérification interne : 2026-11-01 · tracking ?source=societe-etranger–c1.
Retrouvez-moi régulièrement dans la presse
Créer une société à l’étranger doit s’inscrire dans une stratégie patrimoniale et professionnelle cohérente.