
Avant de faire vos valises
C’est l’exit tax : 6 années de résidence et 800 000 € de titres suffisent. Voici la règle en vigueur, ce qui se reporte — et comment tout se dénoue.
« Claire a vendu ses parts au bon moment. En préparant son départ, elle a découvert l’exit tax : une imposition sur des plus-values qu’elle n’avait pas encore réalisées. Sa question n’était pas faut-il payer, mais qu’est-ce qui se déclenche, quand, et comment ça se dénoue. »
Partir de France avec un patrimoine en titres — actions, parts, droits sociaux — peut déclencher l’exit tax : une imposition sur les plus-values latentes, c’est-à-dire non encore réalisées, au jour du transfert du domicile fiscal hors de France. La règle est ancienne, ses modalités ont beaucoup changé, et une réforme est en cours d’examen au Parlement.
L’exit tax (article 167 bis du CGI) peut vous concerner si, au moment du transfert de votre domicile fiscal hors de France :
Le champ porte sur les titres et créances — pas sur les immeubles détenus directement, qui suivent le régime des plus-values immobilières des non-résidents.
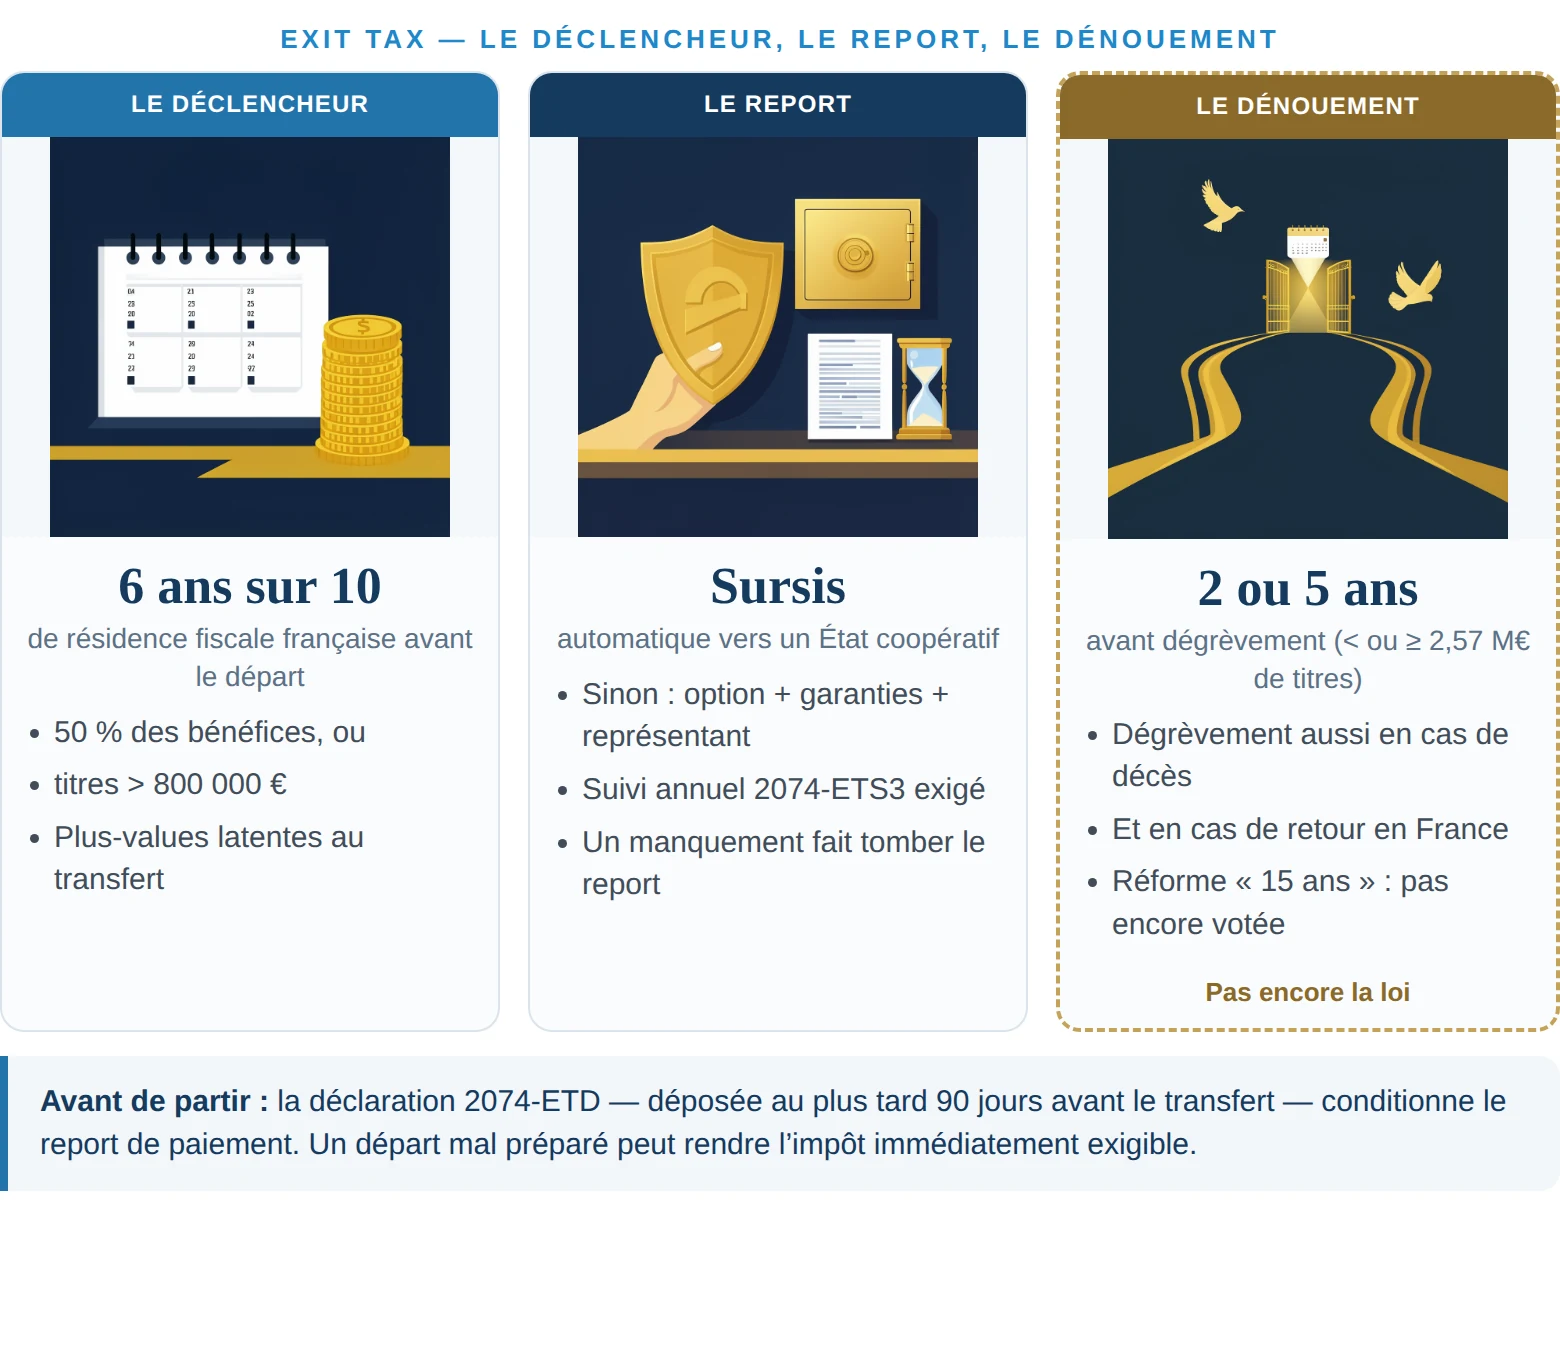
Dans la plupart des cas, l’exit tax est mise en report de paiement (sursis) plutôt qu’exigée immédiatement. Quand l’État de destination coopère avec la France (conventions d’assistance administrative et de recouvrement), le sursis est automatique. Dans le cas contraire, il est sur option et suppose de désigner un représentant fiscal et de constituer des garanties auprès de l’administration.
Le sursis n’efface rien : il suppose des obligations déclaratives annuelles (formulaire 2074-ETS3), et un manquement met fin au report.
Au terme de ces délais, sans cession des titres, l’impôt est dégrevé — automatiquement, sans formalité lourde.
Le départ se déclare : le formulaire 2074-ETD établit l’état des titres et des plus-values latentes au jour du transfert, et il se dépose au plus tard 90 jours avant le transfert auprès du service des particuliers non-résidents. C’est ce document qui conditionne le report.
Croire que l’exit tax a déjà été supprimée. Partir sans déclaration préalable et perdre le report de paiement. Oublier la déclaration annuelle de suivi et faire tomber le sursis. Ou bâtir un calendrier de départ sur une réforme qui n’est pas encore votée.
Une analyse individuelle et confidentielle : vos titres et leur valorisation, vos années de résidence, votre pays de destination, l’ordre des décisions — et ce qu’il ne faut pas faire dans le mauvais ordre. Sans produit à vendre, sans engagement.
Une analyse indépendante, confidentielle, sans produit à vendre — pour comprendre vos options réelles avant tout acte irréversible.
Vérifier mon exposition à l’exit tax
Relire notre analyse de la réforme en discussion : Exit tax : ce que change le projet de réforme.
Règles en vigueur au 1er novembre 2026 · sources officielles : legifrance.gouv.fr (art. 167 bis CGI) · bofip.impots.gouv.fr · impots.gouv.fr (notice 2074-ETD) · dernière vérification interne : 2026-11-01 · contenu à revoir dès l’adoption définitive du budget 2027 · tracking ?source=exit-tax–c1.
Retrouvez-moi régulièrement dans la presse
Avant de décider d’un départ ou d’une cession, il est essentiel de s’appuyer sur une analyse indépendante.


Cyril Jarnias
Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale.
Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées.
Je donne mon expertise sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale.
L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Une situation personnelle nécessite une analyse individuelle.